
מניית אפל (אפל) נראית מסוכנת לקראת דוחות הרבעון הרביעי
- לקראת דוחות הרבעון הרביעי של אפל, סימני הביקוש המוקדמים לאייפון מעורבים והמשקיעים מתמקדים במיוחד בתחזית להמשך, אחרי שתחזית חלשה ברבעון הקודם הובילה לירידה חדה במניה.
- למרות שוול סטריט עדיין חיובית ברובה לגבי אפל, המניה נסחרת במכפיל גבוה מאוד, ולכן כל אכזבה בתחזית, ירידה במרווחים או עדכון כלפי מטה בתחזיות הרווח עלולים לגרום לירידה חדה נוספת.

מניית אפל (אפל) נראית מסוכנת לקראת דוחות הרבעון הרביעי, שכן סימני הביקוש מעורבים והמכפיל התובעני משאיר מעט מאוד מקום לאכזבה. המניה התאוששה מהירידה שבאה אחרי דוח הרבעון השלישי, אבל הסיכונים ששלחו את המניה לצנוח ביולי עדיין נמצאים על הפרק. למרות רבעון שלישי חזק מאוד, מניות החברה מקופרטינו נפלו ב-7.4% אחרי תחזית מאכזבת. מאז, ההתלהבות סביב מכשירי האייפון החדשים — כולל iPhone Duo — סייעה למניה להתאושש לאזור 347 דולר.
כעת, לקראת הדוח ב-2 בנובמבר, סימני הביקוש המוקדמים מעורבים, ו-אפל נסחרת במכפיל של כמעט 40 על הרווחים ב-12 החודשים האחרונים. זהו תמחור תובעני למדי, במיוחד כשמשקיעים מחפשים תחזית חזקה לרבעון הראשון. אכזבה נוספת עלולה בקלות להוביל לתיקון חד. לעת עתה, אני לא חושב שזה הזמן הנכון לצבור עוד מניות, והעמדה שלי לגבי אפל נשארת ניטרלית.
ההפתעה החיובית בדוחות הרבעון השלישי של אפל לא הספיקה לוול סטריט
אם לוקחים צעד אחורה, אפל פרסמה בסוף יולי דוחות רבעון שלישי עם תוצאות טובות מהצפוי בכל הסעיפים — ולמעשה זו הייתה הפעם ה-12 ברציפות שהיא עקפה את התחזיות.

ההכנסות עלו ב-16% לעומת השנה שעברה לשיא רבעוני של יוני בגובה 109.4 מיליארד דולר, בעוד הרווח המדולל למניה (EPS) זינק ב-29% ל-2.02 דולר, מעל תחזית וול סטריט שעמדה על 1.89 דולר. בנוסף, מכירות האייפון קפצו ב-22% ל-54.3 מיליארד דולר, הכנסות ה-Mac זינקו ב-29%, והכנסות השירותים עלו ב-12% ל-30.7 מיליארד דולר. למרות זאת, ההכנסות בקושי עקפו את קונצנזוס השוק של כ-109 מיליארד דולר, ומניית אפל נפלה ב-7.4% ביום המסחר הבא.

הבעיה הייתה במה שבא אחר כך. ההנהלה צפתה צמיחה של 9% עד 11% בלבד בהכנסות ברבעון הרביעי, מתחת ל-12% שהאנליסטים ציפו להם. הסיבות כללו מגבלות אספקה שפגעו באייפון, ב-Mac וב-iPad, לצד רוחות נגד מצד המטבעות. גם תחזית לרווח גולמי של 47% עד 48% נראתה חלשה לעומת 50.1% שדווחו ברבעון השלישי.
בנוסף, הרבעון השלישי נהנה מהחזרים על מכסים שהוסיפו בערך שתי נקודות אחוז לרווח הגולמי ו-0.11 דולר ל-EPS. ללא ההטבה הזו, ה-EPS היה עומד על 1.91 דולר בלבד, בקושי מעל הקונצנזוס.
למה מניית אפל התאוששה אחרי הירידה שלאחר דוחות הרבעון השלישי
ובכל זאת, אחרי הירידה שלאחר הרבעון השלישי, מניית אפל התאוששה בהדרגה לאזור 345 דולר. הבעיות מהרבעון השלישי לא נעלמו. במקום זאת, השוק התחיל להסתכל על זרזים חדשים, במיוחד השקת מכשירי האייפון החדשים בספטמבר.

למשל, Evercore ISI העלתה את מחיר היעד של אפל ל-380 דולר מ-365 דולר בספטמבר, על בסיס סקר של כמעט 4,000 צרכנים בארה"ב. כ-53% מהרוכשים הפוטנציאליים אמרו שהם מתכוונים לקנות iPhone 18 Pro או Pro Max, מעל הממוצע ההיסטורי של 51%. בנוסף, 67% ציינו את גיל המכשיר הנוכחי שלהם כסיבה לשדרוג, לעומת 48% בשנה הקודמת. נוסף על כך, ההכרזה של אפל על iPhone Duo, עם מחיר פתיחה של 1,999 דולר, העלתה את הציפיות למחזור שדרוג חדש ולמחירי מכירה ממוצעים גבוהים יותר.
דוחות הרבעון הרביעי של אפל מתמודדים עם סימני ביקוש מעורבים לאייפון
כעת, מה שבאמת ישפיע על אפל צפוי להגיע מתוצאות הרבעון הרביעי. הדוח של אפל ב-2 בנובמבר מגיע בנקודת זמן קריטית עבור אפל. לדעתי, הוא עשוי להוביל או לתקופה של דשדוש או לירידה חדה.
וול סטריט מצפה להכנסות של 113.31 מיליארד דולר ברבעון הפיסקאלי הרביעי, עלייה של 10.6%, ול-EPS של 1.99 דולר, עלייה של 7.6%. ההנהלה צפתה קודם לכן צמיחה באמצע טווח העשרה בהכנסות האייפון, בעוד שבתחום השירותים היה צפוי לחץ נוסף מצד המטבעות. עם זאת, הרבעון הסתיים ב-26 בספטמבר, ולכן כלל רק תשעה ימים של מכירות iPhone 18 Pro, ולא כלל כלל מכירות של iPhone Duo, שהושק ב-23 באוקטובר.

מעניין לראות שסימני הביקוש המוקדמים מעורבים. לפי Counterpoint Research, המכירות העולמיות של יחידות iPhone 18 Pro ו-Pro Max עלו רק ב-3.1% בשלושת השבועות הראשונים שלהן לעומת הדגמים של השנה שעברה. סין הובילה עם עלייה של 29%, בעוד שהמכירות ירדו ב-4% בארה"ב וב-27% ביפן. דיווחים אחרים מצביעים גם על כך שאפל קיצצה באוקטובר את הזמנות הרכיבים לדגמי ה-Pro ב-15% עד 20%, אם כי Evercore ISI הטילה ספק באמינות הדיווחים הללו.
לכן, אפשר לטעון שהתחזית לרבעון דצמבר חשובה יותר מתוצאות ספטמבר. ה-iPhone Duo במחיר 1,999 דולר משך הזמנות מוקדמות חזקות, כשמועדי האספקה נמתחים לתוך 2027. עם זאת, היצע מוגבל מקשה להעריך את הביקוש בפועל. המשקיעים צריכים לעקוב אחרי השאלה אם אפל תוכל להפוך את העניין הזה למכירות, תוך שמירה על המרווחים מול עלויות זיכרון עולות. תחזית שמרנית נוספת עלולה להעיב על דוחות רבעון רביעי טובים מהצפוי.
התמחור של אפל שוב קרוב לשיאים ההיסטוריים שלה
החשש הגדול ביותר שלי לקראת הדוחות הוא התמחור של אפל. במחיר של כ-345 דולר למניה, אפל נסחרת במכפיל של כמעט 40 על הרווחים ב-12 החודשים האחרונים ובמכפיל 39.2 על הרווחים הצפויים, ושניהם קרובים לחלק העליון של הטווחים ההיסטוריים בחמש השנים האחרונות. זה תמחור תובעני מאוד, במיוחד כשוול סטריט מצפה שצמיחת ה-EPS תאט מ-18.5% בשנת הכספים 2026 ל-8.2% בלבד בשנת הכספים 2027.
במבט לאחור, אפל כבר נסחרה במכפילים דומים בעבר, עם תוצאות מעורבות. בדצמבר 2020 המניה נסחרה במכפיל של כ-40.6 על הרווחים, ובהמשך עלתה בכמעט 34% ב-2021. נעבור לדצמבר 2024, כששוב המכפיל הגיע בערך ל-40. הפעם, אפל צנחה ביותר מ-30% עד אפריל 2025, לפני שהתאוששה וסיימה את השנה בעלייה של 8.6% בלבד.
כמובן, ההיסטוריה לא בהכרח חוזרת על עצמה. ובכל זאת, כאשר תחזית ה-EPS לשנת הכספים 2027 עומדת כרגע על 9.56 דולר, אפילו חזרה מתונה יחסית למכפיל של 30 על הרווחים הצפויים הייתה מרמזת על מחיר מניה של כ-287 דולר, בערך 17% מתחת לרמות הנוכחיות.
האם אפל היא קנייה, לפי אנליסטים בוול סטריט?
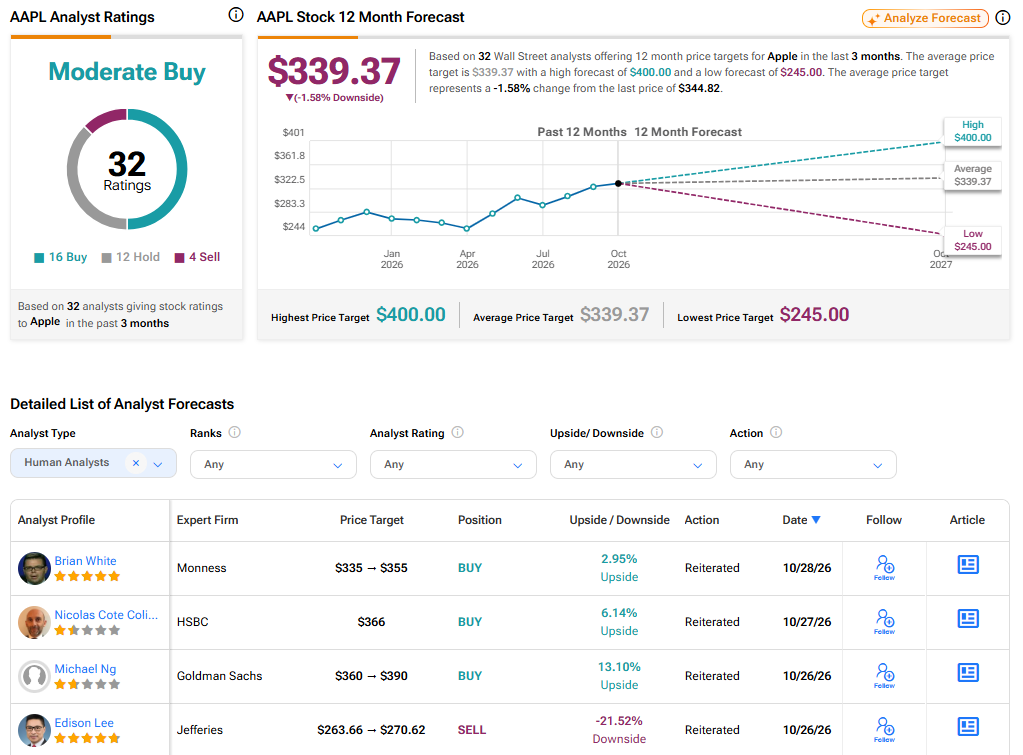
התחזית של וול סטריט ל-אפל נשארת ברובה חיובית, והמניה מחזיקה בדירוג כולל של קנייה מתונה. מתוך 32 דירוגי אנליסטים, 16 הם קנייה, 12 הם החזק, ורק ארבעה הם מכירה. ועדיין, מחיר היעד הממוצע של אפל, 339.37 דולר, מצביע על ירידה אפשרית של 1.58% לעומת הרמות הנוכחיות.
עוד החמצה בתחזית עלולה לפגוע חזק באפל
אני מאמין שסביר מאוד שאפל שוב תציג תוצאות טובות מהצפוי בכל הסעיפים. ועדיין, יש סיכוי טוב שההנהלה תאכזב עם התחזית שלה, במיוחד לאור סימני הביקוש המעורבים המוקדמים לדגמי iPhone 18 Pro, הדיווחים על קיצוץ בהזמנות רכיבים, ומגבלות האספקה סביב iPhone Duo החדש. גם עלויות הזיכרון העולות עלולות להפעיל לחץ נוסף על המרווחים, בדומה למה שראינו ברבעון הקודם.
הבעיה הגדולה יותר היא ש-אפל נסחרת הרבה מעל מכפילי הרווח ההיסטוריים שלה. המשמעות היא שעדכונים כלפי מטה בתחזיות ה-EPS העתידיות, או אפילו רק התכווצות של המכפיל, עלולים להצית גל מכירות חד נוסף.
אפל נשארת החזקה מרכזית לטווח הארוך, אבל במכפילים האלה אין צורך לכפות כניסה למניה. אני מעדיף להמתין לנקודת כניסה טובה יותר. לעת עתה, אני ניגש ל-אפל בזהירות לקראת דוחות הרבעון הרביעי ושומר על דירוג ניטרלי.