
אינטל או מיקרון: מניית AI אחת מתומחרת ביתר, והשנייה מציעה הזדמנות, אומר משקיע
- המשקיע Jiangwei Li סבור שאינטל מציגה שיפור תפעולי ברור וצמיחה חזקה, אך לדעתו מחיר המניה כבר משקף הרבה מההצלחה העתידית ולכן הוא מדרג אותה כהחזק.
- לי רואה במיקרון הזדמנות אטרקטיבית יותר, בזכות זינוק בהכנסות וברווחיות על רקע ביקוש חזק ל-AI, מגבלות היצע והסכמי לקוחות ארוכי טווח, ולכן הוא מדרג אותה כקנייה.

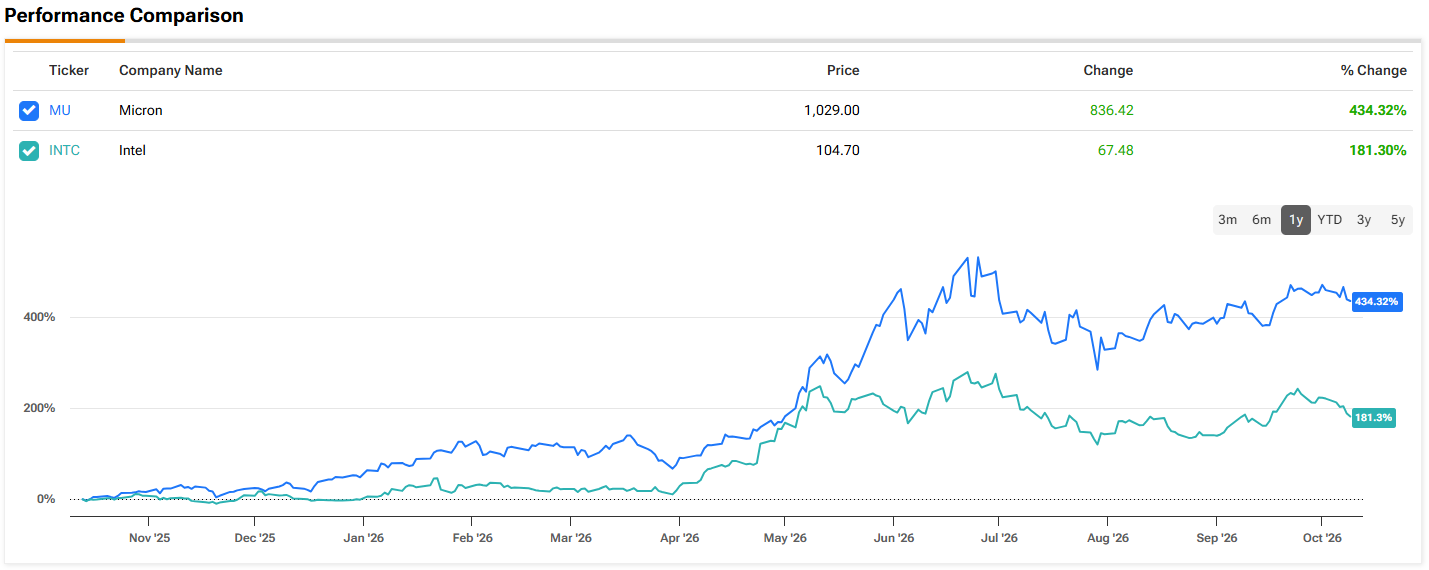
למרות ירידות אחרונות, אינטל (אינטל) ו-מיקרון (מיקרון) סיפקו שתיהן תשואות מרשימות במיוחד למשקיעים ב-2026, כאשר אינטל עלתה ביותר מ-158% ומיקרון זינקה ביותר מ-215% מתחילת השנה.
שתי החברות נהנות מהבום בתחום ה-AI, אבל העליות שלהן נשענות על בסיסים שונים. אינטל מתאוששת משנים של קשיים תפעוליים, בעוד שמיקרון נהנית מרווחי שיא, כשביקוש גובר לזיכרונות פוגש היצע מוגבל. אחרי עליות חדות כאלה, השאלה היא אם התמחור שלהן עדיין משאיר מקום לעליות נוספות.
המשקיע Jiangwei Li בחן את הסיכויים של שתי החברות. למרות שהוא רואה סיבות לאופטימיות אצל שתיהן, הוא הגיע למסקנות שונות לגבי מקרה ההשקעה. ההתאוששות התפעולית של אינטל נעשית משכנעת יותר, אך נראה שמחיר המניה כבר מגלם הצלחה עתידית משמעותית. מיקרון, מנגד, נסחרת במכפיל נמוך על הרווחים החזויים, אבל הרווחיות החריגה שלה מעלה שאלה אחרת: כמה מהרווחים של היום יישארו כאשר שוק הזיכרונות יתקרר בהכרח?
במבט על אינטל, אין ספק שהביצועים התפעוליים שלה מראים שיפור משמעותי. ברבעון השני של 2026 ההכנסות עלו ב-25% לעומת השנה הקודמת ל-16.13 מיליארד דולר. חטיבת הדאטה סנטר וה-AI שלה ייצרה הכנסות של 6.26 מיליארד דולר והכנסה תפעולית של 2.47 מיליארד דולר, כשההכנסות זינקו ב-59% לעומת השנה הקודמת. גם חטיבת המחשוב ללקוחות נותרה רווחית, אם כי ירידה של 8% בהיקפי המשלוחים מצביעה על כך שמחירי מכירה גבוהים יותר, ולא ביקוש חזק יותר ליחידות, סייעו להניע את הצמיחה.
לי רואה בנתונים האלה הוכחה לכך שעסק הליבה של המעבדים באינטל מחזיר לעצמו את כוח הרווח שלו. החברה גם החלה בייצור בהיקף גבוה באמצעות תהליך הייצור 18A שלה, וממשיכה לפתח את טכנולוגיית 14A מהדור הבא.
האתגר הוא להפוך את ההתקדמות הטכנולוגית הזו לתשואה מסחרית. אינטל Foundry ייצרה הכנסות רבעוניות של 5.77 מיליארד דולר, אבל רק 293 מיליון דולר הגיעו מלקוחות חיצוניים. רוב ההכנסות ייצגו עסקאות פנימיות עם העסקים של אינטל עצמה, ו-Foundry עדיין רשמה הפסד תפעולי של 2.09 מיליארד דולר. זכייה בלקוחות חיצוניים גדולים תהיה חיונית אם החטיבה הזו אמורה להצדיק את דרישות ההשקעה הגבוהות שלה.
הערכת השווי של לי בשיטת סכום החלקים מניחה ש-אינטל Products תוכל לייצר הכנסה תפעולית שנתית של 24.88 מיליארד דולר עד 2028. שימוש במכפיל של פי 18 על שווי פעילות ביחס להכנסה תפעולית, והקצאת שווי של 35 מיליארד דולר ל-Foundry, מובילים לשווי הון מוערך של כ-415 מיליארד דולר, או 79 דולר למניה. מול מחיר המניה הנוכחי, כ-101 דולר, זה מרמז על פער תמחור משמעותי.
כדי להצדיק את שווי השוק הנוכחי של כ-553 מיליארד דולר, אינטל תצטרך רווחים גבוהים משמעותית מעסקי המוצרים, עסק Foundry בעל שווי גבוה בהרבה, או את שניהם. “אני מאמין שכדאי לעקוב אחרי ההזדמנויות ארוכות הטווח של אינטל; עם זאת, אני לא מאמין שהתמחור הנוכחי מציע מרווח ביטחון מספק להשקעות חדשות באינטל,” סיכם לי.
בהתאם לכך, המשקיע מדרג את המניה כהחזק. (כדי לצפות ברקורד של לי, לחצו כאן)
הנתונים הבסיסיים של מיקרון נראים חזקים הרבה יותר. ההכנסות בשנת הכספים 2026 זינקו ב-256% ל-133.19 מיליארד דולר, בעוד שהרווח המתואם למניה עלה מ-8.29 דולר ל-75.52 דולר. שיעור הרווח הגולמי המתואם הגיע ל-87% ברבעון הרביעי, מה שמשקף ביקוש חזק לזיכרון ברוחב פס גבוה, ל-DRAM לשרתים ולמוצרים נוספים המשמשים בתשתיות AI.
לי מייחס את הזינוק ברווחים גם לעלייה בביקוש וגם למגבלות היצע. הוא מצפה שהסביבה החיובית תימשך עוד זמן מה, בתמיכת תחזיות לצמיחה חזקה במשלוחי זיכרונות בתעשייה ו-26 הסכמי לקוחות רב-שנתיים, שמספקים נראות גבוהה יותר לביקוש העתידי. ההסכמים האלה צפויים לייצג יותר מ-35% מההכנסות המצטברות של מיקרון עד 2030.
ובכל זאת, זיכרונות הם עסק מחזורי. כושר ייצור חדש עשוי בסופו של דבר להדביק את הביקוש, ולהפעיל לחץ על המחירים ועל שיעורי הרווח. לכן לי בוחן את הרווחים של מיקרון גם בתנאים פחות נוחים, ולא מניח שהרווחיות הנוכחית שלה תימשך ללא הגבלה.
המודל שלו מניח שהיקפי המשלוחים יגדלו ב-20% בשנת הכספים 2028, בעוד שמחירי המכירה הממוצעים יירדו ב-15%. בתנאים האלה, הוא מעריך רווח למניה של כ-163 דולר. שימוש במכפיל רווח של 8 מוביל להערכת שווי של כ-1,307 דולר למניה, בערך 32% מעל המחיר הנוכחי של 993 דולר.
למרות שהסיכונים עדיין קיימים, לי מאמין שביקוש חזק ל-AI, מגבלות היצע ומחויבויות ארוכות טווח מצד לקוחות יכולים לעזור למיקרון לעבור גם האטה מתונה.
בהתאם לכך, הוא מדרג את המניה כקנייה.
המסקנות של לי תואמות גם את עמדת וול סטריט. אינטל מקבלת דירוג קונצנזוס של האנליסטים החזק, אם כי מחיר היעד הממוצע שלה, 114.04 דולר, מרמז שהמניה תעלה ב-13% בחודשים הקרובים. במקביל, דירוג הקונצנזוס של האנליסטים למיקרון הוא קנייה חזקה, בעוד שמחיר היעד הממוצע שלה, 1,621.67 דולר, מצביע על תשואה של 63% ב-12 החודשים הקרובים. (ראו תחזית מניית אינטל או תחזית מניית מיקרון)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.