
"ההוכחה בדרך", אומר משקיע בכיר על מניית סנדיסק
- למרות ירידות אחרונות במניית סנדיסק, Cavenagh Research נשאר חיובי לקראת הדוח ב-29 באוקטובר, לאחר רבעון חזק והמשך מומנטום בשוק ה-NAND, ומעריך שהחברה עשויה לדווח על הכנסות של כ-11 מיליארד דולר ורווח למניה של כ-48 דולר.
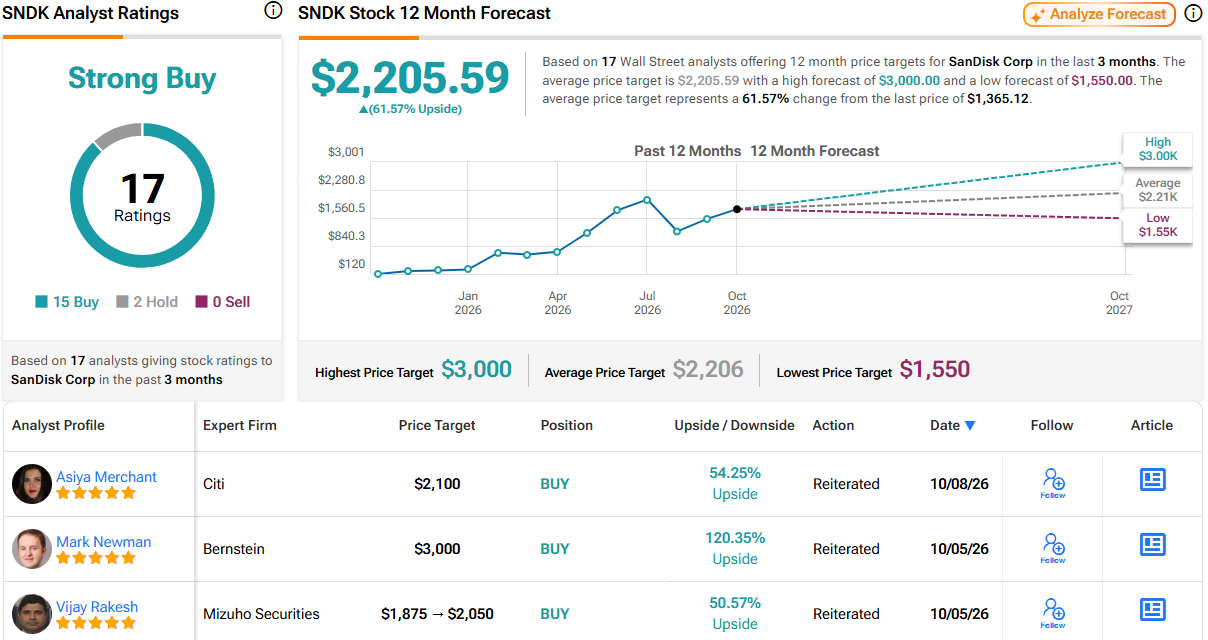
- הטיעון החיובי לטווח הארוך נשען על חוזים בהיקף 93.9 מיליארד דולר במחירי רצפה, ועל האפשרות לשמור על מרווחים גבוהים; גם בוול סטריט המניה זוכה לדירוג קנייה חזקה, עם 15 המלצות קנייה ו-2 החזק ומחיר יעד ממוצע שמשקף אפסייד של 62%.

מניית סנדיסק (NASDAQ:SNDK) רושמת עוד יום של ירידות, בזמן שהמימוש במניות השבבים נמשך. גל המכירות החל בתחילת השבוע, אחרי ש-CXMT מסין חשפה עיצוב צפוף יותר לשבב זיכרון שמיועד לשוק השרתים היוקרתי. נתוני האינפלציה בארה"ב, שהיו גבוהים מהצפוי, והחששות הגוברים מהוצאות בינה מלאכותית שממומנות על ידי חוב, רק הוסיפו שמן למדורה.
למרות זאת, חרף ההפסדים האחרונים, המניה עדיין נחשבת לאחת הבולטות בשוק השנה. המניה עדיין עלתה ב-378%, על רקע מחסור בזיכרונות NAND flash שנובע מביקוש של מרכזי נתונים לבינה מלאכותית.
על הרקע הזה, המשקיע הבכיר Cavenagh Research נשאר חיובי לקראת הדוח של החברה ב-29 באוקטובר.
הרבעון האחרון של סנדיסק (FQ4) הציג עוצמה. הרווח למניה המתואם עמד על 39.25 דולר, בערך 14% מעל תחזיות הקונצנזוס. ההכנסות ממרכזי נתונים יותר מהוכפלו לעומת הרבעון הקודם והגיעו ל-2.98 מיליארד דולר, והכנסות ה-edge עלו ב-48% ל-5.43 מיליארד דולר.
הדוח של מיקרון מספטמבר מצביע על כך שהתנופה נשמרה. הכנסות ה-NAND שלה זינקו ב-42% לעומת הרבעון הקודם, בסיוע עלייה של כ-30% במחירים ועלייה של 10% במשלוחי ביטים. מיקרון גם צופה שההיצע יישאר הדוק עד 2028, גם אם תפוקת התעשייה תגדל בקצב של אמצע טווח ה-20% בכל שנה.
סנדיסק סיפקה תחזית להכנסות של 10.3 עד 10.8 מיליארד דולר ברבעון הפיסקאלי הראשון, ולרווח למניה של 44 עד 46 דולר, אבל עשתה זאת לפני ש-מיקרון פרסמה את הדוח שלה. מאז, אנליסטים העלו את תחזיות הרווח למניה שלהם לכ-46 דולר. Cavenagh, שמדורג בין 4% המשקיעים המובילים ב-TipRanks, מניח שהצמיחה תתמתן, עם צמיחה רבעונית של 40% במרכזי נתונים, 15% ב-edge, ומכירות צרכניות ללא שינוי. למרות זאת, המשקיע מגלם הכנסות של כ-11 מיליארד דולר. בשימוש במרווח גולמי של 84.5% ועם תחזית החברה עצמה לגבי הוצאות, מסים ומספר מניות, זה מוביל לרווח למניה של כ-48 דולר.
המשקיע בעל 5 הכוכבים חושב שהתחזית לרבעון דצמבר תשפיע יותר מהתוצאות עצמן. כדי להגיע לתחזית הקונצנזוס להכנסות של כ-49 מיליארד דולר בשנת הכספים 2027, סנדיסק תצטרך לעמוד בממוצע של כ-12.7 מיליארד דולר בכל אחד משלושת הרבעונים שנותרו. תחזית קרובה ל-12 מיליארד דולר תשאיר את המסלול הזה אמין. מספר שקרוב יותר ל-11 מיליארד דולר יעביר יותר מדי מהעומס למחצית השנייה של השנה.
במבט קדימה, הסיפור לטווח הארוך נשען על חוזים. סנדיסק חתמה על שווי חוזים כולל של 93.9 מיליארד דולר במחירי רצפה, עם משך ממוצע של יותר מארבע שנים. ההסכמים האלה מכסים בערך מחצית מהמשלוחים של שנת הכספים 2027 ושני שלישים מאלה של 2028, באמצעות שילוב של מחירים קבועים ומחירים משתנים עם רצפה ותקרה. בשנים הפיסקאליות 2028 עד 2030, ההנהלה מכוונת למרווחים גולמיים מתואמים של כ-80%, למרווחים תפעוליים של 75% ולמרווח תזרים מזומנים חופשי של 50%. Cavenagh רוצה לדעת מה סנדיסק מרוויחה במחירי הרצפה החוזיים שלה. אם המרווחים הגולמיים על המכירות האלה יעלו על 75%, הפעילות החוזית תהיה קרובה ליעד ארוך הטווח של החברה גם בתחתית טווח המחירים שלה. Cavenagh אומר שזה יצדיק מכפיל גבוה יותר.
מבחינת שווי, סנדיסק נסחרת לפי בערך פי 7 מרווחי הקונצנזוס לשנת הכספים 2027, דבר ש-Cavenagh רואה כזול. הגישה הזו נשענת על כך שסנדיסק תשמור לאורך זמן על רווח שנתי של כ-200 דולר למניה, והמשקיע מודה שזו דרישה משמעותית לעסק זיכרון מחזורי. מצב שבו ההיצע יעקוף את הביקוש, או שמחירי הרצפה יגנו יותר על היקפי המכירות מאשר על המרווחים, עלול לפגוע בכך. ובכל זאת, ספר החוזים כבר הופך את הסיפור לטווח הארוך לאמין יותר בעיני Cavenagh. הסכמים נוספים, יחד עם הוכחה למרווחים חזקים במחיר הרצפה, רק יחזקו את התזה החיובית.
בשורה התחתונה, Cavenagh Research מדרג את מניית SNDK כהמלצת קנייה. (כדי לצפות ברקורד של Cavenagh Research, לחצו כאן)
העמדה הזו מתיישבת היטב עם הדעה הכללית בוול סטריט. על בסיס שילוב של 15 המלצות קנייה ו-2 המלצות החזק, דירוג הקונצנזוס של האנליסטים למניה הוא קנייה חזקה. לפי מחיר היעד הממוצע של 2,205.59 דולר, בעוד שנה המניה צפויה להיסחר בפרמיה של 62%. (ראו תחזית למניית SNDK)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.