חוזים עתידיים על מניות כמעט ללא שינוי לאחר שה-S&P 500 ננעל בשיא חדש
גוגל דיפמיינד משיקה מודל AI עם 740 מיליון פרמטרים לחיפוש על גבי המכשיר
מיזוהו מעלה את מחירי היעד למניית AMD ולמניית SanDisk על רקע ביקוש ל-Agentic AI
3 קרנות סל מנצחות שסומנו על ידי אנליסט AI לאוקטובר 2026
הצמיחה של חנות האפליקציות של אפל התאוששה ל-5% בספטמבר – אז למה UBS זהירים?
משק אנרגיה מדווחת על מחלוקת חוזית סביב הסכם גז ללוויתן
שוק המניות היום: SPX זינק לשיא חדש לאחר שהסיכוי להעלאת ריבית ותשואות האג"ח הממשלתיות ירדו
המניות המובילות בעליות ב-S&P 500 היום, 6/10/26
מניית זסקיילר עדיין נסחרת בדיסקאונט של 50% לקראת יום המשקיעים, אומרת אנליסטית 5 כוכבים
יצרנית הרכב Stellantis (STLA) ניצבת בפני שביתה של 9,000 עובדיה בקנדה
למה מניית מודרנה (MRNA) יורדת היום, 6 באוקטובר?
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת לאחר שהמיזוג הושלם
ביטקוין (BTC) נסחר בדשדוש אחרי ראלי אדיר ברבעון השלישי
מניית פורד (NYSE:F) עולה קלות עם יתרון גדול על פני Slate
מניית נובאבקס (NVAX) צונחת לאחר שארגון הבריאות העולמי הרגיע את החששות מדבר
הנפט מוחק את הירידות כשאיראן מגבירה את התקיפות במצר הורמוז
מניות קורוויב (CRWV) ונביוס (NBIS) מזנקות היום, 6 באוקטובר — הנה הסיבה
מנכ״ל ג׳יי פי מורגן (JPM) מזהיר מסיכונים לתעשייה הפיננסית מצד AI
מניית אינטל (אינטל) נחלשת למרות שבמיזוהו קוראים לזינוק בביקוש למעבדים
מניית מקדונלד'ס (MCD) יורדת למרות השקת מבצע מונופול ל-2026
משקיעים קמעונאיים עולים על מניית דלתא איירליינס (DAL) לקראת דוחות הרבעון השלישי
מניית בואינג (NYSE:BA) יורדת למרות חוזה חדש גדול
SPCX מול טסלה: איזו חברה של אילון מאסק היא קנייה טובה יותר, לפי האנליסטים?
Oklo מול NuScale Power: וול סטריט אומרת לקנות מניית גרעין אחת אחרי הראלי של היום — אבל לא את השנייה
למה הזהב והכסף עולים היום, 10/6/26?
אחרי ראלי חד, כך אנחנו סוחרים במניות ברזילאיות
מניית מקדונלד'ס (MCD) נותרה ללא שינוי כשזכיינים מתקשים לעכל חשבון שדרוג של 800,000 דולר
למה פני סטוק פרופשנל דיוורסיטי נטוורק (IPDN) מזנקת היום ב-44%?
מחיר ה-XRP עשוי לכוון ל-1.70 דולר, כשפיילוטים של בנקים באסיה והזינוק בסטייבלקוינים מגבירים את הביקוש
ה״מבוגרים האחראים״ של הבינה המלאכותית: מניית מיקרוסופט (מיקרוסופט) עולה בזכות תפיסה חדשה של המשקיעים
דאו ג'ונס היום: ה-DJIA עולה על רקע ירידה בתשואות האג"ח והתקררות במחירי הנפט
טסלה מביאה את הרובוטקסי Cybercab לתערוכת הרכב של פריז, לתצוגה הראשונה שלו באירופה
למה גולדמן זאקס נזהרת ממניית טסלה (טסלה) לקראת דוחות הרבעון השלישי
אנבידיה מול AMD: בוול סטריט רואים אפסייד של 35% במניית AI אחת — ורק 1% בשנייה
מניית מארוול קיבלה עכשיו עוד דלק לשוורים. 'למה לחכות,' אומר משקיע בכיר
מניית ספייס אקס (SPCX) מטפסת כמעט 2% לקראת שידור חי של נאס"א השבוע
Crew-13 של ספייס אקס שברה את שיא המהירות של נאס"א ביותר מארבע שעות
גולדמיינינג נערכת לעדכון הרבעון השלישי ב-9 באוקטובר, כשמחירי זהב של 4,150 דולר תומכים במניית GLDG
“גורי חתולים אפורים” משאירים את הרובוטקסי בבית בלילה; מניית טסלה (טסלה) עולה למרות סיום מוקדם של שירות הרובוטקסי
תחזית מחיר מניית AMD: מה האנליסטים המובילים מצפים כעת, כשמנכ"לית החברה ליסה סו מאותתת על הגדלה משמעותית של ההיצע ב-2027
מניית Snowflake (SNOW) עולה קלות למרות הטענה לפריצה לנתוני Asos
מניות הגרעין Oklo, NuScale Power ו-X-Energy מזנקות היום, 6 באוקטובר — הנה הסיבה
מניית אדוונסד מיקרו דיווייסז שוב עולה. הנה למה המשקיע הבכיר הזה עדיין רואה הזדמנות גדולה בהמשך
ג׳ובי איוויישן או ארצ'ר איוויישן: לאיזו מניית eVTOL יש עמדת מזומנים חזקה יותר? משקיע בכיר מביע את דעתו
מניית דיסני (NYSE:DIS) עולה קלות בזמן שבתי המשפט דנים בסוגיות הרישוי
מניית סנאפ עולה לאחר שקרן גידור קראה לה למכור 20% מעסקי Specs
משק אנרגיה מדווחת על אישור להסכם הגז מלוויתן
ספייס אקס מול טסלה: גולדמן זאקס רואה אפסייד של 32% במניית אילון מאסק אחת ודאונסייד של 5% בשנייה
מנכ״ל אנתרופיק דריו אמודיי השתכר 18 מיליון דולר ב-2025
מניית מארוול טכנולוג'י גרופ (MRVL) מזנקת בכמעט 8% בעקבות תחזית הכנסות מרשימה של עד 90 מיליארד דולר
3 מניות סמול-קאפ שאנליסטים מצפים שיזנקו ביותר מ-35%
י.ח. דמרי בניה ופיתוח: יגאל דמרי הגדיל החזקותיו
Rocket Lab Usa (RKLB) צומחת במהירות, אבל הרווחיות עדיין מהווה אתגר
חדשות מיזוגים ורכישות: Curaleaf החזקות (OTC) מחדשת את הצעת ההשתלטות על Aurora Cannabis הקנדית (ACB)
"מניית ספייס אקס נמצאת באזור הסכנה", אומר משקיע
מכירת האג"ח בצרפת היא סיכון חדש למניות בארה"ב
מניית וולמארט (WMT) עולה למרות עימות מילולי עם מומחית הגנת הצרכן לינדזי אוונס סביב התמחור
מניות ווסטרן דיגיטל וסיגייט שוב יורדות — מה הבהיל את המשקיעים ומה וול סטריט רואה בהמשך
למה שוק המניות עולה היום, 10/6/26?
מניות הכוננים הקשיחים של ווסטרן דיגיטל (WDC) ושל סיגייט טק (STX) יורדות שוב היום
קרן הסל אינווסקו QQQ (QQQ) עלתה ביותר מ-23% מתחילת השנה. מה דוחף אותה גבוה יותר היום, 6 באוקטובר?
AMD מול סרברס – למה במיזוהו רואים יותר אפסייד במניית ה-AI הזו
אלפאבית A ניצבת בפני תביעה בבריטניה בהיקף של 1.2 מיליארד ליש"ט על עמלות חנות Play
כמעט 900 קרנות סל עולות כשמניית אנבידיה (אנבידיה) מגיעה לשיא כל הזמנים
OKX ובעלת ה-NYSE מתכננות להביא מסחר על הבלוקצ'יין במניות אמריקאיות בטוקנים 24/7, כשברשימה גם אנבידיה וגוגל
למה מניות מארוול ו-Vistra מזנקות היום – ומה וול סטריט צופה בהמשך
אמזון (אמזון) משיגה את הזכויות לשדר את טקס פרסי האמי בפריים וידאו
מיזוג הענק של פאראמונט סקיידנס-וורנר ברוס ב-110 מיליארד דולר הושלם, כשסקיידנס לוקחת את ההובלה; מניית SKYD יורדת
למה 3 מניות הפני סטוק האלה נמצאות היום על הרדאר של המשקיעים
סוחר בכיר צופה שמחיר XRP יגיע ל-2.16 דולר, כשמופיעים 3 סימנים חיוביים
S&P 500 קובע שיא חדש כאשר הסיכויים להעלאת ריבית יורדים מתחת ל-20%
מניית אמזון (אמזון) עולה בעקבות השקת אירוע Prime Big Deal Days
למה מניית קונסטליישן אנרג'י זינקה היום ב-13% — ומה וול סטריט מצפה שיקרה בהמשך
3 תעודות הסל הטובות ביותר של וואנגרד להשקעה פשוטה יותר לפנסיה
אורקל קיבלה הצבעת אמון מבעל עניין בהיקף של 3.5 מיליון דולר. האם מניית ה-AI היא קנייה?
מדד דאו ג'ונס עולה כשהתשואות על אג"ח האוצר נסוגות מהשיאים הגבוהים ביותר זה 24 שנים
מניית אנבידיה עולה שוב היום. האם 6 טריליון דולר הם היעד הבא?
גולדמן זאקס מעלה את מחיר היעד למניית ספייס אקס — עד כמה גבוה היא יכולה להגיע?
חדשות מיזוגים ורכישות: אובר חותמת על עסקה של 2.3 מיליארד דולר לרכישת ezCater, חברת קייטרינג למשרדים ולקבוצות בייסבול
גוגל, מטא: למה וולס פרגו העלה את מחירי היעד לשתי ענקיות הטכנולוגיה
דלתא איירליינס מכוונת לרווח של 1.85 דולר למניה על הכנסות של 17.61 מיליארד דולר, כשדלק זול יותר עשוי לחזק את הרווחים ואת מניית DAL
נייק (NKE) משתפרת, אבל הדרך להתאוששות עוד ארוכה
3 מניות שווי שוק גדול שירדו ביותר מ-25% השנה ועדיין זוכות לאהדת האנליסטים
למה סיטיגרופ בדיוק העלתה את מחיר היעד של מניית AMD ל-800 דולר
אקסנצ'ור (ACN) עברה את מבחן Q4 שלה, והמניה עדיין נראית זולה
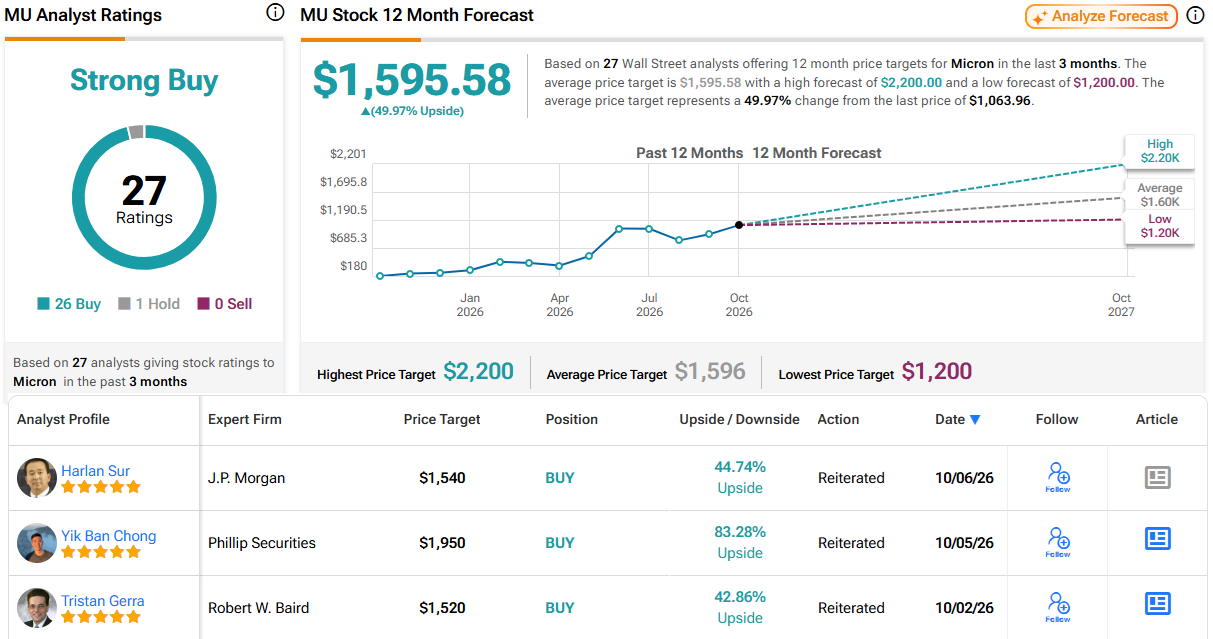
משקיעי מניית מיקרון מבולבלים עכשיו, אבל אנליסט בכיר זה רואה אפסייד של 80%
אחרי הודעת הביטול: אושר הסכם מכירת הגז של ניו-מד ורציו עם דליה
מניית קונסטליישן אנרג'י מזנקת בעקבות עסקת אנרגיה גרעינית עם גוגל
אנבידיה (אנבידיה) עדיין בקנייה, אבל השחיקה בערך ה-GPU מדאיגה אותי
3 המניות הטובות ביותר לקנייה היום, לפי האנליסטים המובילים בוול סטריט
תחזית מניית TSMC: הנה מה שהאנליסטים וסוחרי האופציות מצפים לו לקראת דוחות הרבעון השלישי
שופיפיי (SHOP) יכולה ליהנות מכל מנצח במסחר מבוסס סוכנים
חוזים עתידיים על המניות עולים לאחר שתשואות האג"ח ומחירי הנפט נרגעו
מחיר היעד של מניית ספייס אקס הועלה על ידי גולדמן זאקס — הנה הסיבה
בקטון דיקינסון ושות (BDX) מצטרפת למרוץ לקבלת פטור ממכסי טראמפ עם תוכנית השקעה של 19 מיליארד דולר
מניית ספייס אקס עולה לקראת שחרור של 328 מיליון מניות ב-9 באוקטובר. הנה מה שמשקיעים צריכים לדעת
מניית קסאנדו (XNDU) מזנקת ב-7% בעקבות עסקת שבבים קוונטיים עם GlobalFoundries
בייננס בדיוק הצביעה על הסיבה לכך שהזינוק של 49% במחיר הביטקוין (BTC) עדיין עלול להישבר. הנה מה שצריך לדעת.
Moonshot AI בדרך להנפקה בהונג קונג לפי שווי של 50 מיליארד דולר בתחילת 2027
מחיר המלחמה: המדינה שילמה פיצויים בהיקף של כ-38 מיליארד שקל מה-7 באוקטובר
תחזית מניית Rocket Lab: שתי קרנות סל שיכולות ללכוד את פוטנציאל העלייה של יותר מ-50% ב-RKLB, בזמן שקאתי ווד השקיעה 16.6 מיליון דולר
מיקרון מול אנבידיה: מניית AI אחת זולה יותר עם אפסייד של 50%
מניית מטא מתנדנדת כשההתנגדות הגלובלית למשקפי AI נמשכת
למה המשקיע הזה עם חמישה כוכבים נוקט זהירות לגבי מניית ארצ'ר אבייישן (ארצ'ר אביאיישן)
מקדונלד'ס מתמודדת עם תביעה ייצוגית בטענה לקביעת מחירים באמצעות בינה מלאכותית
הבנזין התייקר, הבלו הופחת: האם הורדת הריבית תצטרך לחכות?