
אקסנצ'ור (ACN) עברה את מבחן Q4 שלה, והמניה עדיין נראית זולה
- תוצאות Q4 של אקסנצ'ור הקלו על החששות מפגיעה מבנית של AI: תחום הייעוץ חזר לצמיחה של 7%, ההזמנות עלו ל-22.2 מיליארד דולר, ותחזית FY27 הייתה מעל ציפיות השוק.
- למרות שפרופיל הצמיחה של אקסנצ'ור עדיין חלש יותר מבעבר, ACN נסחרת במכפילים נמוכים על רווחים ותזרים, ממשיכה לייצר יותר מ-10 מיליארד דולר בתזרים מזומנים חופשי ומחזירה חלק גדול ממנו לבעלי המניות.

אקסנצ'ור (ACN) עברה את מבחן Q4 שלה, והראתה ש-בינה מלאכותית (AI) לא פגעה בעסקי הייעוץ שלה. אחרי Q3 חלש, מניית חברת הייעוץ שממוקמת בדבלין, אירלנד, צנחה, והחששות מהפרעה מבנית גברו. אבל Q4, שפורסם ב-1 באוקטובר, סיפק בדיוק את סוג התוצאות שהשוק היה צריך לראות. תחום הייעוץ חזר לצמיחה, ההזמנות השתפרו, ותחזית FY27 הייתה מעל הציפיות.
זה לא אומר ש-ACN חזרה לפרופיל הצמיחה שהיה לה בעבר. ובכל זאת, התמחור משקף תרחיש גרוע בהרבה ממה שהנתונים הבסיסיים מצביעים עליו כיום. ACN נסחרת במכפיל של 14.67 על רווחי FY27, לעומת מכפיל רווח עתידי ממוצע של 26.58 בחמש השנים האחרונות, כשלאקסנצ'ור היה פרופיל צמיחה חזק בהרבה. החברה ממשיכה לייצר יותר מ-10 מיליארד דולר בתזרים מזומנים חופשי (FCF) בכל שנה. היא גם מחזירה חלק גדול מהמזומנים האלה לבעלי המניות.
לכן, אני נשאר חיובי לגבי ACN ועדיין רואה מקום לעלייה נוספת.
Q4 שינה את הסיפור עבור אקסנצ'ור
דוח הרבעון הרביעי של אקסנצ'ור שינה את הסיפור. הנרטיב שלפיו צ'אטבוטים של AI מבטלים את הצורך בייעוץ אנושי ספג מכה משמעותית. זה היה מקור הלחץ העיקרי על ACN לאורך כל השנה. המניה איבדה כ-50% מהשיא בינואר ועד לגל המכירות שאחרי דוח Q3 באמצע יוני.

Q3 של אקסנצ'ור הצביע בבירור על חולשה. ההכנסות צמחו ב-3% בלבד במטבע מקומי. הייעוץ צמח ב-1% בלבד, בעוד שההזמנות ירדו ב-3% במטבע מקומי. מניית ACN צנחה כמעט ב-18% בסשן המסחר הבא. הגרוע מכול היה התחזית. אקסנצ'ור הורידה את תחזית צמיחת ההכנסות שלה ל-FY26 מ-3%–5% ל-3%–4% במטבע מקומי.

ואז הגיע Q4 עם בדיוק סוג התוצאות שהשוק היה צריך לראות. צמיחת ההכנסות האיצה ל-7% במטבע מקומי. גם תחום הייעוץ צמח ב-7%, לעומת 1% ברבעון הקודם. ההזמנות עלו ל-22.2 מיליארד דולר. חשוב יותר, תחזית FY27 הייתה לצמיחה של 3%–6% במטבע מקומי, כשהאמצע של הטווח היה מעל ציפיות השוק.

אבל להתאוששות של אקסנצ'ור עדיין יש כוכבית
ובכל זאת, להתאוששות של אקסנצ'ור עדיין יש כוכבית. קונצנזוס האנליסטים מצפה כעת, אחרי Q4, לצמיחה של כ-5% ברווח למניה (EPS) ולצמיחה של 4% בהכנסות ב-FY27. זה לא אומר ש-ACN חזרה לפרופיל הצמיחה שבעבר תמך במכפיל הפרמיה שלה.
ההכנסות ב-FY27 צפויות לצמוח ב-3%–6%, כולל תרומה לא-אורגנית של 2%–2.5%. גם ה-EPS המתואם צפוי לצמוח רק ב-3%–6%. זה שונה מאוד מקצב הצמיחה השנתי הממוצע של כ-10% ב-EPS המתואם שאקסנצ'ור סיפקה בחמש השנים הקודמות.
עם זאת, ACN נסחרת במכפיל של 14.67 בלבד על רווחי FY27. בחמש השנים האחרונות, כשלאקסנצ'ור היה פרופיל צמיחה חזק בהרבה, המניה נסחרה בממוצע סביב מכפיל רווח עתידי של 26.58.
לכן ברור שהשוק עדיין מעניש את אקסנצ'ור בצורה די חריפה. לדעתי, חלק מהדיסקאונט הזה מוצדק בגלל צמיחה מבנית נמוכה יותר. אבל ירידה ממכפיל של כ-26.58 ל-14.67 נראית כמשהו שמשקף הרבה יותר מהאטה בלבד. במילים אחרות, נראה שהשוק עדיין מתמחר הידרדרות משמעותית נוספת. Q4, לפחות כרגע, הפך את התרחיש הזה לפחות סביר.
תזרים המזומנים עדיין תומך בתזה החיובית של אקסנצ'ור
אם ACN נראית זולה על בסיס מכפילי רווח, אותו היגיון חל גם על תזרים המזומנים.
ההנהלה מצפה ל-FCF של 11.0–11.8 מיליארד דולר ב-FY27. זה בערך תואם את 11.6 מיליארד הדולר של FCF שיוצרו ב-FY26. ובכל זאת, בשווי השוק הנוכחי שלה, ACN נסחרת רק סביב מכפיל של 10 על FCF עתידי. זה משקף תשואת FCF של קרוב ל-10%.
תרגיל פשוט של תזרים מזומנים מהוון הפוך (DCF) מקל לראות את הדיסקאונט הזה. אם משתמשים ב-11.4 מיליארד דולר כ-FCF מנורמל ל-FY27, בעלות הון עצמי של 10% ובצמיחה סופית של 2.5%, מחיר המניה הנוכחי מניח בפועל שתזרים המזומנים החופשי של אקסנצ'ור יירד בהדרגה לאורך זמן. זה כמעט ההפך ממה שאקסנצ'ור סיפקה בשנים האחרונות, כש-FCF עלה מ-8.4 מיליארד דולר ב-FY21 ל-11.6 מיליארד דולר ב-FY26 — אם כי עם תנודתיות מסוימת משנה לשנה.

זה נראה די מחמיר עבור עסק שעדיין צופה צמיחה חיובית בהכנסות וב-EPS. גם אין סימן לקריסה בטווח הקרוב בייצור המזומנים.
גם זווית החזר ההון לבעלי המניות חשובה. אקסנצ'ור החזירה 11.5 מיליארד דולר דרך דיבידנדים ו-רכישות עצמיות ב-FY26. היא מצפה להחזיר לפחות 9.5 מיליארד דולר ב-FY27. לכן, השוק מתמחר הידרדרות מתמשכת בתזרים המזומנים, גם בזמן שאקסנצ'ור ממשיכה לייצר יותר מ-10 מיליארד דולר בשנה ולהחזיר את רוב הכסף הזה לבעלי המניות.
האם ACN היא קנייה, לפי וול סטריט?
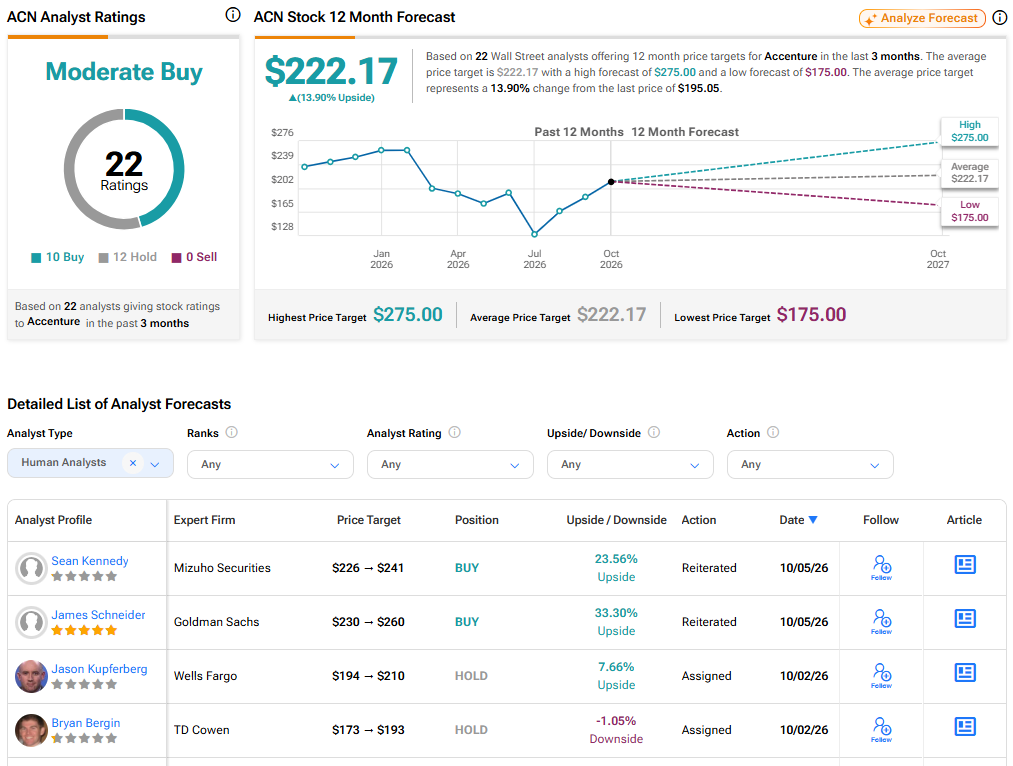
למרות שרוב האנליסטים בוול סטריט העלו את מחירי היעד שלהם לאקסנצ'ור, דירוג הקונצנזוס של האנליסטים עדיין משקף זהירות מסוימת. ל-ACN יש כרגע דירוג קנייה מתונה. מתוך 22 אנליסטים שסיקרו את המניה בשלושת החודשים האחרונים, 10 נותנים לה המלצת קנייה ו-12 נותנים לה המלצת החזק. מחיר היעד הממוצע של אקסנצ'ור הוא 222.17 דולר. זה מצביע על פוטנציאל עלייה של כ-13.90% לעומת מחיר המניה האחרון.
לאקסנצ'ור עדיין יש מקום להמשיך לעלות
אני מאמין שהתזה החיובית של אקסנצ'ור התחזקה משמעותית מאז Q4. דוח Q4 של אקסנצ'ור שינה את הנרטיב סביב שיבושי ה-AI. התוצאות החלישו את האמונה הרווחת שכלים אוטומטיים וצ'אטבוטים יבטלו את הצורך בייעוץ אנושי.
באותו זמן, קשה לי להצדיק חזרה לרמות התמחור ההיסטוריות של אקסנצ'ור. פרופיל הצמיחה של היום חלש יותר, וחלק משמעותי מהצמיחה של FY27 כנראה יגיע מרכישות.
למרות זאת, אני עדיין חושב שהמחיר הנוכחי משקף יותר מדי פסימיות. אקסנצ'ור ממשיכה לייצר יותר מ-10 מיליארד דולר ב-FCF בכל שנה. היא גם מחזירה חלק גדול מהכסף הזה דרך דיבידנדים ורכישות עצמיות. עד עכשיו, אין סימנים ברורים לירידה מבנית בייצור המזומנים.
לאור כל זה, אני נשאר חיובי לגבי ACN. מבחינתי, התזה החיובית דורשת רק שאקסנצ'ור תשמור על יציבות ברווחים, כי גם ביצועים טובים יותר מהתחזית הפסימית של השוק יספיקו כדי להוביל לעלייה במניה.