תחזית מחיר מניית AMD: מה האנליסטים המובילים מצפים כעת, כשמנכ"לית החברה ליסה סו מאותתת על הגדלה משמעותית של ההיצע ב-2027
מניית Snowflake (SNOW) עולה קלות למרות טענה על פריצת נתונים ב-Asos
מניות הגרעין Oklo, NuScale Power ו-X-Energy מזנקות היום, 6 באוקטובר — הנה הסיבה
מניית אדוונסד מיקרו דיווייסז שוב עולה. הנה למה המשקיע הבכיר הזה עדיין רואה הזדמנות גדולה בהמשך
ג׳ובי איוויישן או ארצ'ר איוויישן: לאיזו מניית eVTOL יש עמדת מזומנים חזקה יותר? משקיע בכיר מביע את דעתו
מניית דיסני (NYSE:DIS) עולה קלות בזמן שבתי המשפט דנים בסוגיות הרישוי
מניית סנאפ עולה לאחר שקרן גידור קראה לה למכור 20% מעסקי Specs
משק אנרגיה מדווחת על אישור להסכם הגז מלוויתן
ספייס אקס מול טסלה: גולדמן זאקס רואה אפסייד של 32% במניית אילון מאסק אחת ודאונסייד של 5% בשנייה
מנכ״ל אנתרופיק דריו אמודיי השתכר 18 מיליון דולר ב-2025
מניית מארוול טכנולוג'י גרופ (MRVL) מזנקת בכמעט 8% בעקבות תחזית הכנסות מרשימה של עד 90 מיליארד דולר
3 מניות סמול-קאפ שאנליסטים מצפים שיזנקו ביותר מ-35%
י.ח. דמרי בניה ופיתוח: יגאל דמרי הגדיל החזקותיו
Rocket Lab Usa (RKLB) צומחת במהירות, אבל הרווחיות עדיין מהווה אתגר
חדשות מיזוגים ורכישות: Curaleaf החזקות (OTC) מחדשת את הצעת ההשתלטות על Aurora Cannabis הקנדית (ACB)
ישראכרט מעדכנת את היקף מסגרות האשראי הבנקאיות
"מניית ספייס אקס נמצאת באזור הסכנה", אומר משקיע
מכירת האג"ח בצרפת היא סיכון חדש למניות בארה"ב
מניית וולמארט (WMT) עולה למרות עימות מילולי עם מומחית הגנת הצרכן לינדזי אוונס סביב התמחור
מניות ווסטרן דיגיטל וסיגייט שוב יורדות — מה הבהיל את המשקיעים ומה וול סטריט רואה בהמשך
למה שוק המניות עולה היום, 6/10/26?
מניות הכוננים הקשיחים של ווסטרן דיגיטל (WDC) ושל סיגייט טק (STX) יורדות שוב היום
קרן הסל אינווסקו QQQ (QQQ) עלתה ביותר מ-23% מתחילת השנה. מה דוחף אותה גבוה יותר היום, 6 באוקטובר?
AMD מול סרברס – למה במיזוהו רואים יותר אפסייד במניית ה-AI הזו
אלפאבית A ניצבת בפני תביעה בבריטניה בהיקף של 1.2 מיליארד ליש"ט על עמלות חנות Play
כמעט 900 קרנות סל עולות כשמניית אנבידיה (אנבידיה) מגיעה לשיא כל הזמנים
OKX ובעלת ה-NYSE מתכננות להביא מסחר על הבלוקצ'יין במניות אמריקאיות בטוקנים 24/7, כשברשימה גם אנבידיה וגוגל
למה מניות מארוול ו-Vistra מזנקות היום – ומה וול סטריט צופה בהמשך
אמזון (אמזון) משיגה את הזכויות לשדר את טקס פרסי האמי בפריים וידאו
מיזוג הענק של פאראמונט סקיידנס-וורנר ברוס ב-110 מיליארד דולר הושלם, כשסקיידנס לוקחת את ההובלה; מניית SKYD יורדת
למה 3 מניות הפני סטוק האלה נמצאות היום על הרדאר של המשקיעים
סוחר בכיר צופה שמחיר XRP יגיע ל-2.16 דולר, כשמופיעים 3 סימנים חיוביים
S&P 500 קובע שיא חדש כאשר הסיכויים להעלאת ריבית יורדים מתחת ל-20%
מניית אמזון (אמזון) עולה בעקבות השקת אירוע Prime Big Deal Days
למה מניית קונסטליישן אנרג'י זינקה היום ב-13% — ומה וול סטריט מצפה שיקרה בהמשך
3 תעודות הסל הטובות ביותר של וואנגרד להשקעה פשוטה יותר לפנסיה
אורקל קיבלה הצבעת אמון מבעל עניין בהיקף של 3.5 מיליון דולר. האם מניית ה-AI היא קנייה?
מדד דאו ג'ונס עולה כשהתשואות על אג"ח האוצר נסוגות מהשיאים הגבוהים ביותר זה 24 שנים
מניית אנבידיה עולה שוב היום. האם 6 טריליון דולר הם היעד הבא?
גולדמן זאקס מעלה את מחיר היעד למניית ספייס אקס — עד כמה גבוה היא יכולה להגיע?
חדשות מיזוגים ורכישות: אובר חותמת על עסקה של 2.3 מיליארד דולר לרכישת ezCater, חברת קייטרינג למשרדים ולקבוצות בייסבול
גוגל, מטא: למה וולס פרגו העלה את מחירי היעד לשתי ענקיות הטכנולוגיה
דלתא איירליינס מכוונת לרווח של 1.85 דולר למניה על הכנסות של 17.61 מיליארד דולר, כשדלק זול יותר עשוי לחזק את הרווחים ואת מניית DAL
נייק (NKE) משתפרת, אבל הדרך להתאוששות עוד ארוכה
3 מניות שווי שוק גדול שירדו ביותר מ-25% השנה ועדיין זוכות לאהדת האנליסטים
למה סיטיגרופ בדיוק העלתה את מחיר היעד של מניית AMD ל-800 דולר
אקסנצ'ור (ACN) עברה את מבחן Q4 שלה, והמניה עדיין נראית זולה
משקיעי מניית מיקרון מבולבלים עכשיו, אבל אנליסט בכיר זה רואה אפסייד של 80%
אחרי הודעת הביטול: אושר הסכם מכירת הגז של ניו-מד ורציו עם דליה
מניית קונסטליישן אנרג'י מזנקת בעקבות עסקת אנרגיה גרעינית עם גוגל
אנבידיה (אנבידיה) עדיין בקנייה, אבל השחיקה בערך ה-GPU מדאיגה אותי
3 המניות הטובות ביותר לקנייה היום, לפי האנליסטים המובילים בוול סטריט
תחזית מניית TSMC: הנה מה שהאנליסטים וסוחרי האופציות מצפים לו לקראת דוחות הרבעון השלישי
שופיפיי (SHOP) יכולה ליהנות מכל מנצח במסחר מבוסס סוכנים
חוזים עתידיים על המניות עולים לאחר שתשואות האג"ח ומחירי הנפט נרגעו
מחיר היעד של מניית ספייס אקס הועלה על ידי גולדמן זאקס — הנה הסיבה
בקטון דיקינסון ושות (BDX) מצטרפת למרוץ לקבלת פטור ממכסי טראמפ עם תוכנית השקעה של 19 מיליארד דולר
מניית ספייס אקס עולה לקראת שחרור של 328 מיליון מניות ב-9 באוקטובר. הנה מה שמשקיעים צריכים לדעת
מניית קסאנדו (XNDU) מזנקת ב-7% בעקבות עסקת שבבים קוונטיים עם GlobalFoundries
בייננס בדיוק הצביעה על הסיבה לכך שהזינוק של 49% במחיר הביטקוין (BTC) עדיין עלול להישבר. הנה מה שצריך לדעת.
Moonshot AI בדרך להנפקה בהונג קונג לפי שווי של 50 מיליארד דולר בתחילת 2027
מחיר המלחמה: המדינה שילמה פיצויים בהיקף של כ-38 מיליארד שקל מה-7 באוקטובר
תחזית מניית Rocket Lab: שתי קרנות סל שיכולות ללכוד את פוטנציאל העלייה של יותר מ-50% ב-RKLB, בזמן שקאתי ווד השקיעה 16.6 מיליון דולר
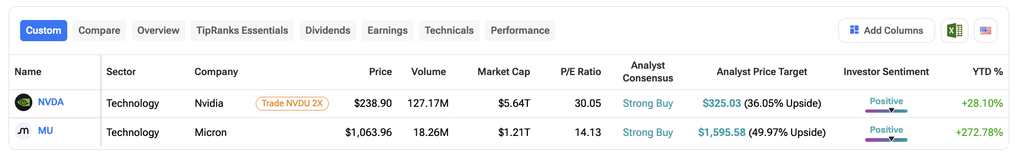
מיקרון מול אנבידיה: מניית AI אחת זולה יותר עם אפסייד של 50%
מניית מטא מתנדנדת כשההתנגדות הגלובלית למשקפי AI נמשכת
למה המשקיע הזה עם חמישה כוכבים נוקט זהירות לגבי מניית ארצ'ר אבייישן (ארצ'ר אביאיישן)
מקדונלד'ס מתמודדת עם תביעה ייצוגית בטענה לקביעת מחירים באמצעות בינה מלאכותית
למה מניית אס-קיי הייניקס [NASDAQ:SKHY] יורדת היום — ומה וול סטריט צופה בהמשך
מסירות הרכבים של לוסיד גרופ (LCID) ברבעון השלישי החמיצו את הציפיות, וכל העיניים נשואות לדוח ב-9 בנובמבר
מניות השבבים אנבידיה ו-מיקרון עשויות לעלות עד סוף השנה, אומרת Lynx Equity. הנה הסיבה
תנודתיות באופציות ותנועות רווחים משתמעות היום, 06 באוקטובר 2026
מניית Powerus (PUSA) אחרי המיזוג: חיל האוויר, אנרגיה ועסקאות בינלאומיות במקום אחד
למה מניות ארצ'ר אביאיישן, JOBY, EVTL ו-EH ירדו ביום שני, כש-EVTL צנחה ב-8.7%
מניית מטאל (MAT) נותרה ללא שינוי לאחר שמשקיע גדול אמר לדירקטוריון שהגיע הזמן למכור
הבנזין התייקר, הבלו הופחת: האם הורדת הריבית תצטרך לחכות?
מניית Bitmine Immersion Technologies עקפה את את'ריום ב-2026, לאחר שהיו"ר טום לי ייחס זאת לרכישה חוזרת שיא של 21 מיליון מניות
למה מניות שבבי ה-AI של אדוונסד מיקרו דיווייסז, אנבידיה וברודקום עולות היום בטרום המסחר, 6 באוקטובר
בעלי עניין ב-Nebius Group מכרו מניות ב-19 מיליון דולר – האם למשקיעים יש סיבה לדאגה?
למה מניית אס-קיי הייניקס יורדת היום, 6 באוקטובר? אנליסטים רואים אפסייד של 30%
בנק אוף אמריקה מכניס 2 מניות IPO שפחות נמצאות באור הזרקורים לרשימת הקנייה שלו
סטארט-אפ ה-AI דיפסיק מתכנן הנפקה ב-2027, כש-Tencent ו-CATL משקיעות 12 מיליארד דולר בחברת ה-AI הסינית
שוק המניות היום, 6 באוקטובר – החוזים עולים אחרי הראלי השיאי של הנאסד"ק
למה מניות הזיכרון מיקרון טכנולוג'י, SanDisk ו-SK Hynix נסחרות בירידה בטרום מסחר היום, 6 באוקטובר?
מניית AMD עולה לאחר שהמנכ״לית ליסה סו אמרה שיצרנית השבבים תגדיל "באופן משמעותי" את ההיצע ב-2027
מניית סיגייט טכנולוג'י (STX) יורדת על רקע ספקולציות על קרב הצעות מול טושיבה על עסקת TDK
אילון מאסק חוזר למעמד של טריליונר כשמניות טסלה ו-SpaceX מזנקות — מה הלאה עבור המשקיעים
3 מניות Large-Cap עם Smart Score גבוה ואפסייד של יותר מ-40%
גוגל מתקרבת לעסקת ענק של מיליארד דולר עם קונסטליישן אנרג'י במסגרת הדחיפה לאנרגיה גרעינית; מניית CEG עולה
החוזים העתידיים על המניות בארה"ב עולים לאחר שנאסד"ק הגיע לשיא חדש
OpenAI מבקשת 30 מיליארד דולר מקרנות מאיחוד האמירויות ומבלאקרוק לפי שווי של 1.4 טריליון דולר
מניית מיקרון טכנולוג'י עשויה כמעט 'להכפיל את עצמה מכאן', אומרת ססקוהנה. הנה הסיבה
"תפסיקו לחלום", אומר משקיע על מניית מיקרון טכנולוג'י
תחזית מניית טסלה (טסלה) – למה ב-Truist נוקטים זהירות למרות מסירות חזקות ברבעון השלישי
3 תעודות הסל הטובות ביותר של בלאקרוק ל-2027 עם אפסייד של יותר מ-21%
חוזים עתידיים על המניות כמעט ללא שינוי לאחר שנאסד"ק נסגר ברמת שיא
למה מניית ספייס אקס עשויה לעלות עוד הרבה אחרי טיסת Starship 14
מניית זסקיילר עדיין נסחרת בדיסקאונט של 50% לקראת יום המשקיעים, אומרת אנליסטית 5 כוכבים
3 קרנות הסל המובילות שצפויות לעלות ב-11% או יותר, לפי אנליסט AI
שוק המניות היום: SPY ו-QQQ עלו בעקבות ראלי בטכנולוגיה, בזמן שמחיר הנפט ירד מתחת ל-100 דולר
המניות המובילות בעליות במדד S&P 500 היום, 10/5/26
ג'נרל מוטורס תשיק עוד רכבים היברידיים בארה"ב לאחר שהביקוש זינק ב-23%
מניית פאראמונט סקיידנס (NASDAQ:PSKY) עולה עם יתרון פוטנציאלי חדש בשוק פארקי השעשועים
מיקרוסופט (מיקרוסופט) ומטא מצמצמות את השימוש של עובדים ב־‘Claude Code’
מניית דראפטקינגס (DKNG) מזנקת אחרי שבנק אוף אמריקה אמר: 'המלך חזר להתקפה'
מניית פורד (NYSE:F) מטפסת לקראת פרסום נתוני הדוח
מניית דקרס אאוטדור (DECK) מזנקת לאחר שמייקל ברי פתח פוזיציה בחברת הנעליים