
נייק (NKE) משתפרת, אבל הדרך להתאוששות עוד ארוכה
- נייק מציגה שיפור בכמה קטגוריות ביצועים ובשליטה בהוצאות, אבל ההכנסות עדיין יורדות, במיוחד בסין, ולכן ההתאוששות הרחבה של העסק עדיין לא הוכחה.
- למרות דיבידנד יציב ותמחור שנראה נמוך יחסית, הרווחים הצפויים אינם מכסים את קצב הדיבידנד במלואו, והקונצנזוס בוול סטריט נשאר החזק על רקע אי-ודאות גבוהה סביב קצב ההתאוששות.

נייק (NKE) מתקדמת בקטגוריות ביצועים כמו ריצה וכדורסל, אבל ההתאוששות הרחבה של העסק עדיין רחוקה. ההכנסות ממשיכות לרדת, כאשר דוח הרבעון הראשון של 2027 הצביע על ירידה של 4% לעומת השנה הקודמת. ההנהלה מצפה לירידה בשיעור חד-ספרתי גבוה בכל שנת הכספים, וסין ממשיכה להיות נקודת חולשה משמעותית. האתגרים האלה מרמזים שהשיפור בקטגוריות הביצועים של נייק עדיין לא תורגם למהפך משמעותי בעסק.
הדיבידנדים של נייק הם מקור דאגה נוסף, במיוחד אם חולשת ההכנסות תימשך יותר מהצפוי. בנוסף, ציון ה-Smart Score של TipRanks, שעומד על 1 מתוך 10, מעניק ל-NKE דירוג מכירה. אני נשאר מעט שלילי לגבי NKE, משום שהחברה אמנם מתקדמת, אבל עדיין יש מעט הוכחות להתאוששות רחבה ומתמשכת אצל אחד השמות הגדולים בעולם הספורט.
לשם הקשר, נייק מתכננת, משווקת ומפיצה נעלי ספורט, ביגוד, ציוד ואביזרים תחת המותגים נייק, ג'ורדן וקונברס.
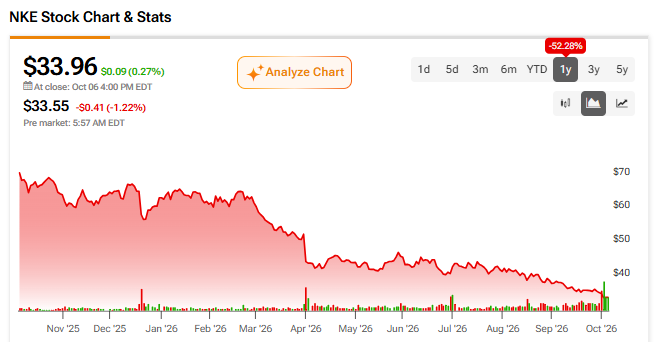
ההכנסות של נייק עדיין מצטמצמות
ההכנסות של נייק עדיין מצטמצמות. ההכנסות ירדו ב-4% לעומת השנה הקודמת ל-11.2 מיליארד דולר ברבעון הראשון, וגם הרווח ירד באותה תקופה. נקודת אור אחת היא שהרווח למניה (EPS) עלה על תחזית הקונצנזוס של 0.43 דולר והגיע ל-0.48 דולר. ובכל זאת, זה לא מספיק כדי לשנות את התמונה הרחבה יותר. הבעיה הגדולה ביותר של נייק נשארה אותה בעיה שהיא מנסה לפתור כבר תקופה: צמיחה.
נייק עכשיו צריכה להראות שהעסק יכול לחזור לצמוח. סין היא המקום שבו הבעיות של נייק בולטות במיוחד, עם ירידה של 22% בהכנסות כפי שדווח וירידה של 26% על בסיס נטרול השפעת מטבע. במקביל, קונברס מתקשה, וגם מכירות נייק Direct נמצאות בירידה. עבור חברה שמנסה לבנות מחדש מומנטום סביב המותגים והמוצרים שלה, זה פער גדול מאוד לסגור.
זו הסיבה שאני מהסס להגדיר את המהפך כהצלחה, לפחות במצב הנוכחי. נייק מציגה כמה כיסי חוזקה קטנים, אבל העסק כולו עדיין לא השלים את הפער.
עדיין יש כמה נקודות אור עבור נייק
למרות המספרים היורדים האלה, עדיין יש כמה נקודות אור עבור נייק. לדעתי, פעילות הביצועים של נייק מתחילה להיראות בריאה יותר, עם צמיחה במקטעים שונים כמו ריצה, כדורגל, אימונים, כדורסל וטניס. גם צפון אמריקה מחזיקה מעמד טוב יותר מאזורים אחרים של נייק, עם עלייה של 2% בהכנסות ל-5.1 מיליארד דולר.
נקודת אור נוספת היא שנייק עושה עבודה טובה יותר בשליטה בהוצאות. שיעור הרווח הגולמי עלה ל-42.8%, בעוד שהוצאות נמוכות יותר שיפרו את הרווחיות הכוללת, ובמקביל המלאים ירדו ב-3% ל-7.8 מיליארד דולר. אלה שיפורים משמעותיים מבחינת וול סטריט, אבל הם עדיין לא מספיקים, לפחות בינתיים.
תוכנית ההתייעלות Pace של נייק היא עוד סיבה לתת להנהלה של נייק לפחות קצת קרדיט. החברה מצפה לחיסכון מצטבר של כ-2.5 מיליארד דולר עד שנת הכספים 2031. אם נייק תוכל להשתמש בחיסכון הזה כדי לתמוך במותגים ובקטגוריות החזקים ביותר שלה, התוכנית אמורה לעזור לחברה לצאת מהתקופה הזו במצב טוב יותר.
השאלה האמיתית היא כמה זמן המשקיעים יצטרכו לחכות עד שמהפך פיננסי כזה יתחיל להופיע במכירות.
הדיבידנד של נייק משאיר מעט מאוד מרווח ביטחון
הדיבידנד של נייק נותן למשקיעים סיבה משכנעת להישאר סבלניים במהלך המהפך. נייק משלמת כיום דיבידנד רבעוני של 0.41 דולר למניה, והיא העלתה את הסכום הזה במשך 24 שנים רצופות. ההנהלה הפכה את שמירת התשלום הזה לעדיפות עסקית, ורקורד כזה מקשה לדמיין קיצוץ בדיבידנד.
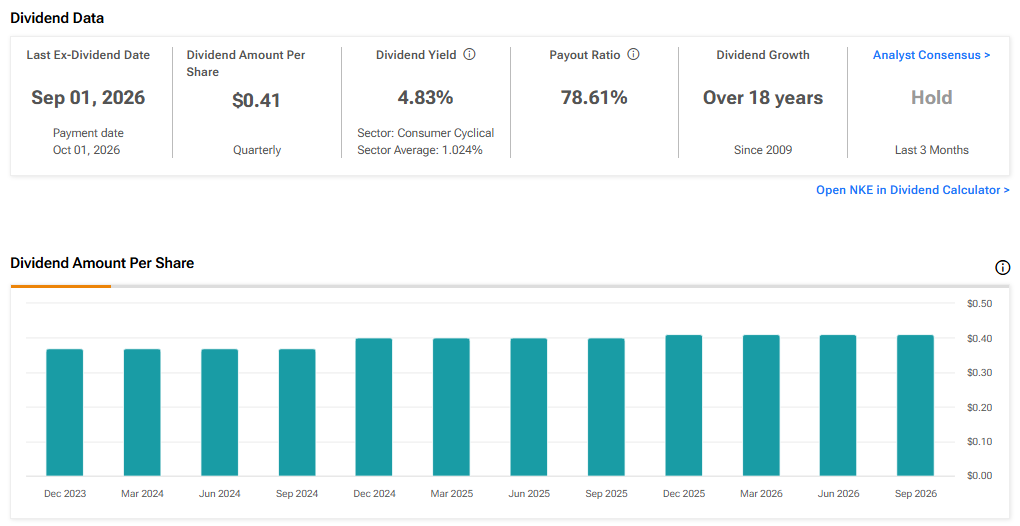
עם זאת, החישוב נעשה פחות נוח, שכן נייק מצפה לרווח למניה מדולל מתואם בשנת הכספים 2027 של 1.15 עד 1.35 דולר. ארבעה תשלומי דיבידנד רבעוניים בקצב הנוכחי יסתכמו ב-1.64 דולר.
החדשות הטובות הן שלנייק יש מספיק מזומנים כדי להמשיך לתמוך בתשלום הזה, לפחות לעת עתה, כאשר המזומנים וההשקעות לטווח קצר הסתכמו ב-8.4 מיליארד דולר. ועדיין, דיבידנד שעולה על הרווחים הצפויים ראוי למעקב צמוד, במיוחד אם העסק הבסיסי כבר מתקשה לצמוח.
מה אומר התמחור של NKE
מחיר המניה של נייק משקף ספקנות בריאה. במחיר של 33.96 דולר, המניה נסחרה קרוב לתחתית הטווח שלה ב-52 השבועות האחרונים, וירדה בחדות במהלך 90 הימים האחרונים. זה גורם למניה להיראות יחסית זולה על בסיס הרווחים ההיסטוריים. נייק נסחרת במכפיל רווח של 16.2x, בערך 6% מתחת לחציון המגזר ובכ-46% מתחת למכפיל הרווח הממוצע שלה בחמש השנים האחרונות.
אבל תמחור נמוך לא בהכרח אומר שהמניה זולה. אם הרווחים ימשיכו לרדת, ויש סיכוי ריאלי שזה יקרה, המכפיל של היום עשוי להיראות הרבה פחות אטרקטיבי למשקיעים. השוק בעצם מבקש מהמשקיעים להאמין שהבעיות הנוכחיות של נייק הן זמניות ושהרווחים יתאוששו בסופו של דבר, אבל אני לא משוכנע לגמרי, וזה מה שמשאיר אותי שלילי לגבי NKE.
האם נייק היא קנייה, מכירה או החזק?
בוול סטריט נוקטים כרגע בגישת המתנה וזהירות כלפי מניית נייק. דירוג הקונצנזוס של האנליסטים הוא החזק, על בסיס 34 אנליסטים שסיקרו את המניה בשלושת החודשים האחרונים. שמונה אנליסטים מדרגים את המניה כקנייה, 18 אומרים החזק ושבעה אומרים מכירה. ב-TipRanks, מחיר היעד הממוצע של האנליסטים הוא 36.47 דולר, מה שמרמז על אפסייד של כ-7.38%. עם זאת, טווח היעדים נע בין 19 ל-62 דולר, וזה נותן תחושה טובה לגבי היקף חוסר ההסכמה סביב התאוששות של נייק.
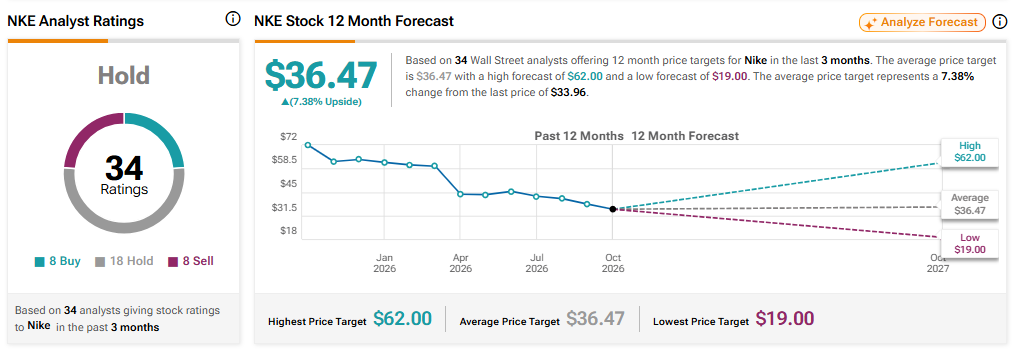
לדעתי, חוסר הוודאות הזה הגיוני, ויש מספיק שיפורים כדי להשאיר את התרחיש החיובי בחיים, אבל עדיין אין מספיק הוכחות כדי לומר שנייק כבר עברה נקודות מפנה חשובות.
סיכום
במקום להמציא את עצמה מחדש, נייק צריכה להוכיח שהעבודה כבר מתבצעת ושהיא יכולה להיתרגם לצמיחה מתמשכת. ריצה וקטגוריות ביצועים נוספות נעות בכיוון הנכון, גם המרווחים משתפרים, ועם המלאי שחוזר לשליטה, המצב לא חמור לחלוטין.
הבעיה כאן, לפחות מבחינת המשקיעים, היא שההכנסות עדיין מצטמצמות, ההצלחה של נייק בסין חלשה, והדיבידנד נעשה קשה יותר לתמיכה על בסיס הרווחים הנוכחיים של החברה. הנושאים האלה חשובים לי יותר מרבעון אחד של מרווחים טובים יותר או מכמה קטגוריות מוצר חזקות.
זו הסיבה שאני עדיין מעט שלילי לגבי נייק. החלקים של ההתאוששות מתחילים להיראות, אבל לנייק עדיין יש הרבה עבודה לעשות לפני שהחלקים החיוביים ישכנעו אותנו שמהפך קרוב. לעת עתה, לנייק עדיין יש דרך ארוכה לעבור.