
אנבידיה (אנבידיה) עדיין בקנייה, אבל השחיקה בערך ה-GPU מדאיגה אותי
- אנבידיה נשארת בהמלצת קנייה, והנתונים שהציגה מראים שגם דורות ישנים של GPU שומרים על ערך שארית משמעותי, בעוד שחברות הייפרסקיילר ממשיכות להצדיק הוצאות גבוהות על AI דרך צמיחה ורווחיות חזקות.
- לצד זאת, קיים סיכון אמיתי ששבבים חדשים ויעילים יותר יקצרו את אורך החיים הכלכלי של GPUs ישנים, מה שעלול בעתיד ללחוץ על התשואות של הלקוחות ולהקשות על המשך מחזור הוצאות ההון הנוכחי.

אנבידיה (אנבידיה) עדיין נמצאת בהמלצת קנייה, אבל השחיקה בערך של יחידות עיבוד גרפי (GPU) מדאיגה אותי. בסוף ספטמבר, אנבידיה השתמשה במצגת הרוד שואו שלה למשקיעים כדי לטעון שגם GPUs ישנים עדיין שומרים על ערך משמעותי. בכך היא דחתה ישירות את החשש שחומרת בינה מלאכותית (AI) הופכת למיושנת מהר מדי. הנתונים מעודדים עבור ענקית השבבים, ותומכים בגישה שלפיה השבבים של אנבידיה יכולים להישאר שימושיים מבחינה כלכלית הרבה מעבר לפריסה הראשונית שלהם.
ובכל זאת, ערך מכירה מחדש אינו זהה לערך כלכלי. GPU יכול לשמור על ערך משמעותי בשוק המשני, ובמקביל להפוך לפחות תחרותי מול שבבים חדשים יותר. ההבחנה הזאת חשובה לתזה על אנבידיה, משום שהתזה החיובית נשענת יותר ויותר על כך שחברות הייפרסקיילר ימשיכו לייצר תשואות חזקות על הוצאות הון עצומות בתחום ה-AI. נכון לעכשיו, המספרים תומכים בכך. אבל שחיקת הערך היא סיכון שלדעתי משקיעים צריכים לעקוב אחריו מקרוב יותר, ככל שדורות שבבים חדשים נכנסים לשוק.
אנבידיה דוחה את התזה השלילית לגבי שחיקת ערך של GPU
אנבידיה השתמשה לאחרונה במצגת Fall 2026 Non-Deal Roadshow שלה כדי להתייחס לאחד החששות הגדולים ביותר סביב הוצאות ההון ב-AI: הרעיון שלפיו GPUs הופכים למיושנים מבחינה כלכלית מהר מדי.
כיום, המקרה להשקעה ב-AI כבר מבוסס היטב. עבור אנבידיה, הוא תלוי יותר ויותר בשאלה אם הוצאות ההון של לקוחותיה נשארות מוצדקות מבחינה כלכלית, במיוחד אצל חברות הייפרסקיילר.

אם GPUs הופכים למיושנים מהר מדי, עולות שתי בעיות. ראשית, התשואות של מיקרוסופט (מיקרוסופט), מטא (מטא), אלפבית (גוגל), אמזון (אמזון) ואחרות עלולות להישחק. החברות האלה משקיעות עשרות ואף מאות מיליארדי דולרים בתשתיות AI. שנית, הדבר עלול בסופו של דבר לעורר שאלות לגבי היכולת להמשיך את ההוצאות האלה לאורך זמן.
על הרקע הזה, אנבידיה השוותה בין ערכי השארית של שלושה דורות של GPU לבין עקומת פחת מואץ לחמש שנים. ה-Ampere A100 שומר על כ-25% מהערך המקורי שלו אחרי בערך שש שנים. ה-Hopper H100 שומר על כ-58% אחרי שלוש עד ארבע שנים. בינתיים, ה-Blackwell B200 שומר על כ-158% מהערך המקורי שלו אחרי בערך שנה.
זה מחזק את הטענה ש-GPUs חדשים יותר לא הופכים אוטומטית דורות ישנים יותר לציוד תקוע וחסר שימוש. עדיין יש ביקוש לשבבים הישנים, ויש להם ערך שארית משמעותי.
לטיעון של אנבידיה לגבי ערך שארית יש הסתייגות
השאלה הקשה יותר היא אם ערך שארית באמת משקף את אורך החיים הכלכלי. נתוני הביצועים של אנבידיה עצמה עוזרים להמחיש את ההבדל.
במדד ייחוס להסקה מאפריל, החברה אמרה שה-B200 סיפק עלות של בערך 0.02 דולר למיליון טוקנים. ה-H100 עמד על 0.09 דולר, מה שהופך את ה-B200 לזול יותר בכ-78%. זה נתון בולט, במיוחד משום שה-H100 עדיין שומר על בערך 58% מערך הרכישה המקורי שלו.
במילים פשוטות, H100 יכול להישאר בעל ערך ושמיש לחלוטין, ובו בזמן להיות הרבה פחות תחרותי מבחינה כלכלית. זה חשוב מאוד להוצאות ההון ב-AI. אם לתשתית בשווי 100 מיליארד דולר יש אורך חיים כלכלי של חמש שנים, צריכת ההון השנתית היא בערך 20 מיליארד דולר. אם אורך החיים הזה יורד לשלוש שנים, המספר עולה ליותר מ-33 מיליארד דולר, או בערך 67% יותר.
התיישנות מהירה, בפני עצמה, לא בהכרח רעה עבור אנבידיה. מחזורי שדרוג מהירים יותר אפילו יכולים לתמוך בביקוש. הבעיה האמיתית תהיה התיישנות מהירה בלי תשואות מהירות באותה מידה עבור הלקוחות שמממנים את השדרוגים האלה.
הכלכלה של חברות הייפרסקיילר עדיין תומכת בתזה החיובית של אנבידיה
השאלה הבאה היא אם הבעיה הזאת כבר מתחילה להופיע בכלכלה של חברות הייפרסקיילר. לפחות נכון להיום, יש מעט מאוד עדויות לכך.
מיקרוסופט היא דוגמה טובה. Azure צמחה ב-43% ברבעון הפיסקלי הרביעי של 2026, בעוד ההנהלה אמרה שהביקוש עדיין עולה על הקיבולת הזמינה. החברה הוציאה 41 מיליארד דולר על הוצאות הון במהלך הרבעון. בערך שני שלישים הופנו לנכסים קצרי חיים, בעיקר יחידות עיבוד מרכזיות (CPU) ו-GPU. גם עם ההוצאה הזאת, הרווח התפעולי צמח ב-18%. מיקרוסופט גם מצפה שצמיחת Azure תאיץ לכ-45% במטבע קבוע ברבעון הבא.
מטא מספרת סיפור דומה מזווית אחרת. החברה העלתה את תחזית הוצאות ההון שלה ל-2026 ל-130 עד 145 מיליארד דולר. ובכל זאת, היא עדיין מצפה שהרווח התפעולי יעלה על רמות 2025.
לעת עתה, חברות הייפרסקיילר מוציאות יותר, בזמן שהרווחים ממשיכים לצמוח. גם הביקוש לענן נשאר חזק. זה גורם לשחיקת ערך של GPU להיראות יותר כמו שאלה על העמידות של תשואות עתידיות, ולא כמו בעיה יסודית עכשווית. ההבחנה הזאת חשובה במיוחד כשבוחנים את השווי של אנבידיה.
השווי של אנבידיה עדיין דורש צמיחה יוצאת דופן
בשלב הזה, הוויכוח פחות עוסק בשאלה אם הוצאות ההון ב-AI עובדות כיום, ויותר בשאלה כמה הצלחה מתמשכת השווי של אנבידיה כבר מגלם.
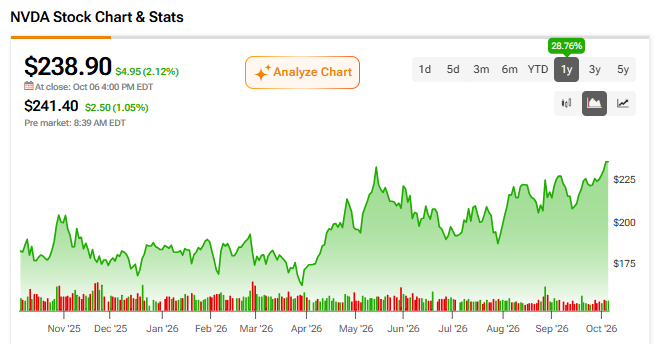
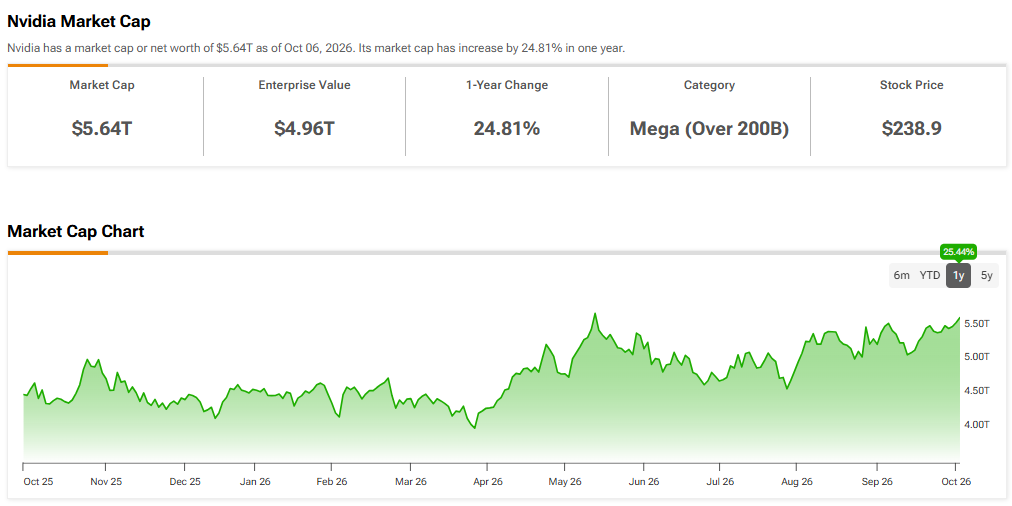
במחיר של בערך 239 דולר למניה, אנבידיה נסחרת לפי שווי של קרוב ל-5.6 טריליון דולר. עם זאת, מכפיל הרווח העתידי שלה, שעומד על בערך פי 26, גבוה רק בכ-8% מהממוצע של סקטור השבבים. בהתחשב בצמיחה של אנבידיה, זה בקושי נראה קיצוני על פני השטח.
גם קשה להצדיק קריאה שלילית על בסיס היסודות הנוכחיים. ההכנסות הרבעוניות הוכפלו לאחרונה לעומת השנה הקודמת. הכנסות תחום מרכזי הנתונים עלו ב-117%, בעוד שיעורי הרווח הגולמי נשארים סביב 75%. גם הלקוחות הגדולים ביותר של אנבידיה ממשיכים להרחיב את תשתיות ה-AI במקום לצמצם אותן.

לכן, הדיון על שחיקת הערך מועיל יותר כסיבה לדרוש מרווח ביטחון, מאשר כסיבה לנטוש את המניה. הסיכון המרכזי, כפי שאני רואה אותו, חורג מקריסה פתאומית בהוצאות על AI. הוא טמון בכך שמשקיעים אולי משליכים את הכלכלה החריגה של היום רחוק מדי אל העתיד. עד שהתשואות של חברות הייפרסקיילר ייחלשו, שיעורי הניצול ירדו, או שתוכניות הוצאות ההון יתרככו באופן מהותי, עדיין יש מעט מאוד עדויות לכך שהמחזור עצמו נשבר.
האם אנבידיה היא קנייה, לפי אנליסטים בוול סטריט?
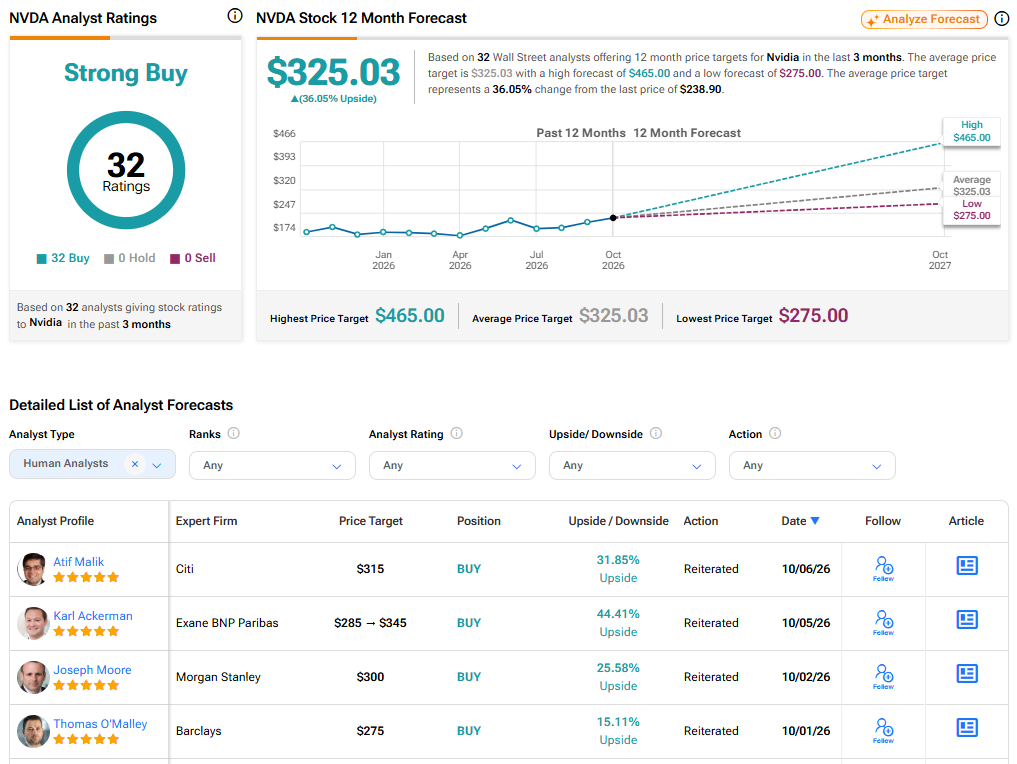
וול סטריט חיובית פה אחד לגבי אנבידיה. כל 32 דירוגי האנליסטים שפורסמו בשלושת החודשים האחרונים מדרגים אותה כקנייה. מחיר היעד הממוצע של אנבידיה עומד על 325.03 דולר, מה שמרמז על אפסייד של כ-36.05% לעומת הרמות הנוכחיות.
סיכון השחיקה בערך אצל אנבידיה אמיתי, אבל לא מיידי
לעת עתה, יש מעט עדויות לכך ששחיקת הערך של GPU פוגעת בתזה על אנבידיה. חומרה ישנה עדיין שומרת על ערך, בזמן שחברות הייפרסקיילר ממשיכות להצדיק הוצאות אגרסיביות על AI באמצעות צמיחה חזקה ורווחים. זה משאיר את התזה החיובית שלמה נכון להיום.
החשש הגדול יותר הוא מה יקרה בהמשך. GPUs חדשים יותר הופכים ליעילים הרבה יותר, מה שעלול לקצר את אורך החיים הכלכלי של חומרה ישנה, גם אם ערכי המכירה מחדש נשארים גבוהים. אם לקוחות יצטרכו בסופו של דבר להשקיע מחדש בקצב מהיר יותר מכפי שהם יכולים לייצר תשואות מספקות על רכישות קודמות, ייתכן שיהיה קשה יותר להחזיק את מחזור הוצאות ההון הנוכחי לאורך זמן.
אני נשאר חיובי על אנבידיה. עם זאת, שחיקת הערך הופכת לסיכון חשוב לעמידות התזה, וכדאי לעקוב אחריה ככל שבסיס ה-GPU המותקן גדל ומחזורי ההחלפה נעשים תובעניים יותר.