טסלה מציגה רודסטר חדשה עם דחפי SpaceX ויכולות תעופה
רוקט לאב או אמזון: קתי ווד קונה מניה אחת ב-9.3 מיליון דולר ומוכרת את השנייה ב-7.7 מיליון דולר
"אל תתעלמו ממה שמגיע," אומר משקיע על מניית מיקרון טכנולוג'י
לשלושת תעודות הסל האלה יש פוטנציאל עלייה של יותר מ-12%, לפי אנליסט ה-AI
חוזים עתידיים על המניות מעורבים אחרי ראלי מאוחר בוול סטריט
KeyBanc מורידה את מחיר היעד למניית Rocket Lab Usa (RKLB), אבל נשארת חיובית. הנה הסיבה
3 מניות דיבידנד אריסטוקרט בדירוג קנייה חזקה שנמצאות על הרדאר של האנליסטים
למה המנכ״ל החדש של אפל אומר שהיא לא צריכה לנצח במרוץ מודלי ה-AI
מניית טראוולף, אופנדור וזילו זינקו היום — אבל רק אחת מהן היא קנייה חזקה בוול סטריט
שוק המניות היום: SPY ו-QQQ הציגו מגמה מעורבת בזמן שתשואות האג"ח ירדו; אינפלציית ה-PPI הייתה מעל ההערכות
מניות הקמעונאות אמזון, WMT, COST ערוכות לרווחי חג משמעותיים למרות הלחץ על הצרכנים
מניית מודרנה קופצת ב-4.5% כשהזרז המשמעותי לחיסון הסרטן מתקרב
המניות המובילות בעליות במדד S&P 500 היום, 15/10/26
לקנות את מניית וולמארט (WMT) כשהמסחר סביב AI נחלש, אומר דויטשה בנק
מניית פאראמונט סקיידנס (NYSE:SKYD) עולה כשאפשרות של NASCAR ב-CBS הופכת לממשית
"אל תפחדו", אומר האנליסט הבכיר דניאל אייבס בזמן שמניית קורוויב מזנקת בחזרה
אי.בי.אי. בית השקעות: האסיפה השנתית אישרה מינויים מחדש בדירקטוריון
למה מניית נייק (NKE) פתאום עולה היום, 15 באוקטובר?
מניית פורד (NYSE:F) עולה בעקבות מפעל חדש של Ford Energy
גוגל (גוגל) מציגה פריצת דרך חדשה במחשב קוונטי
מנכ"ל טסלה אילון מאסק אומר שהדגמת הרודסטר תהיה "מטורפת"... ואולי אפילו פשוטו כמשמעו
אינווסקו QQQ Trust ETF: מה מכביד על QQQ היום, 15 באוקטובר?
למה הזהב והכסף עולים היום, 15/10/26?
מניית אינטל (אינטל) צונחת לאחר ש-TSMC יורה יריית אזהרה לעבר אינטל
מניית קוקה קולה (KO) עקפה השנה את כל מניות "שבע המופלאות"
AMD מול אנבידיה (אנבידיה): איזו מניית שבבי AI היא קנייה טובה יותר במהלך גל הירידות?
אפל ומטא משתפות פעולה כדי להריץ מודל AI עם 816 מיליארד פרמטרים על מחשבי מק
מניית Iambic Therapeutics (IAM), שפועלת לפיתוח תרופות לסרטן בעזרת AI, זינקה ב-13% אחרי הנפקה של 150 מיליון דולר
סיכויי Polymarket: האם MTB, TFC ו-CFG יעקפו את התחזיות בדוחות מחר?
מניית בואינג (NYSE:BA) עולה כשסאות'ווסט שוקלת רכישה
למה מניות אופנדור טכנולוג'יז (OPEN) וזילו (Z) מזנקות היום, 15 באוקטובר?
מניית Rocket Lab Usa צונחת היום ביותר מ-10%. מי עדיין מחזיק בחברת החלל הזו?
הצניחה במניית קורוויב היא 'הזדמנות קנייה', אומר אנליסט 5 כוכבים
להב אל. אר. רילאסטייט: פריים מסיימת מגעים לרכישת חברה ספרדית
מניית רקיורשן פארמסוטיקלס (RXRX) מזנקת ב-15% בעקבות תשלום אבן דרך של 10 מיליון דולר מסאנופי
מניית מיקרוסופט (מיקרוסופט) עולה מעט אחרי השקת Defender ללינוקס דסקטופ
דאו ג'ונס היום: ה-DJIA עולה כש תשואות האג"ח והסיכוי להעלאת ריבית נחלשים
הגיע כמעט הזמן למניית אורקל, אומר משקיע
מניית טסלה (טסלה) יורדת כש-GM מוכיחה שהיא איום חדש
מועדון Sam’s Club של וולמארט (WMT) מבטיח שפע של שאריות בארוחת חג ההודיה הגדולה אי פעם
בנק אוף אמריקה רואה אפסייד של 100% במניית CoreWeave (CRWV) אחרי גל המכירות
מימוש חד במניות הניאוקלאוד מציע 'הזדמנות קנייה ברורה', אומר דן אייבס — CRWV, NBIS, IREN
מניות סוני ומיקרוסופט (מיקרוסופט) עולות למרות ירידה במכירות של פלייסטיישן ו-Xbox
ג’נריישן קפיטל מנפיקה סדרת אג”ח חדשה (סדרה ה’)
מנכ"ל אנבידיה דוחה את הצורך בחילוץ של CoreWeave כשהחששות מהחוב מתגברים
"ההוכחה בדרך", אומר משקיע בכיר על מניית סנדיסק
מניית נטפליקס (נטפליקס) עולה — הקיצוצים אינם קשורים לבינה מלאכותית
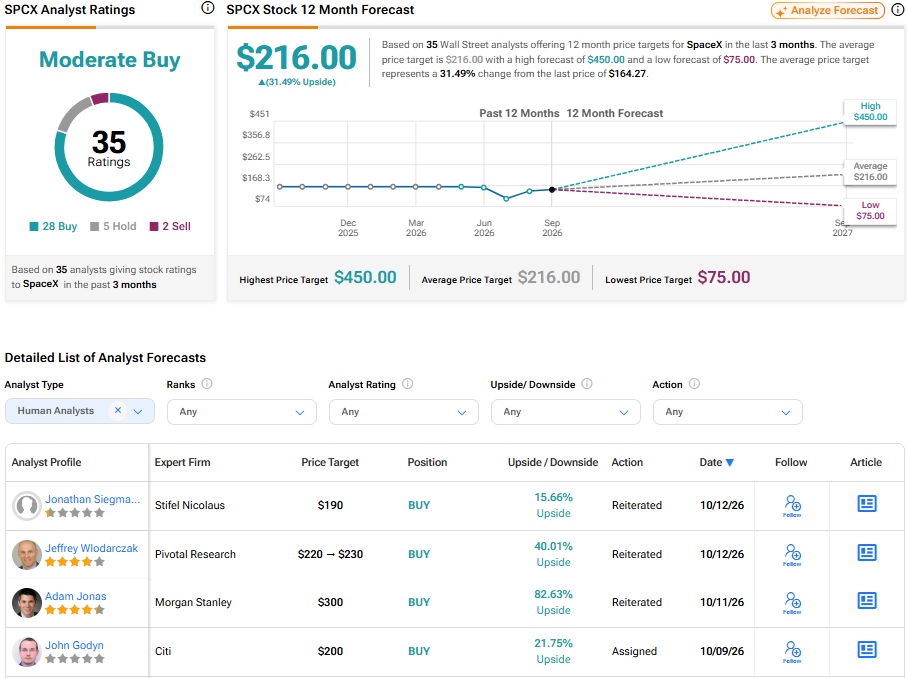
מיקרון טכנולוג'י מול SpaceX: וול סטריט אומרת שרק מניה אחת היא קנייה חזקה
בעלת קרטייה ריצ'מונט מנהלת מגעים להצטרף לקבוצת הצעה לרכישת כורת היהלומים דה בירס מאנגלו אמריקן תמורת מיליארד דולר
מניות ה-AI נחלשות אחרי שבבירד מזהירים שוול סטריט מתעייפת מ"בנק אנבידיה"
מניית צ'ארלס שוואב (SCHW) יורדת ב-5% למרות תוצאות כספיות חזקות
TD Cowen מעלה את מחיר היעד של מניית מיקרוסופט (מיקרוסופט) ב-16% לפני דוחות הרבעון הראשון. הנה הסיבה
"ההיסטוריה עומדת לחזור על עצמה", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
בעלי המניות תובעים את פאפא ג׳ונס (PZZA) בגלל טענות מוגזמות על מהלך ההתאוששות
מניית פנסקה אוטומוטיב (PAG) זינקה ביותר מ-8% בעקבות עסקה של 16.3 מיליארד דולר להפיכתה לחברה פרטית
סופר מיקרו קומפיוטר (SMCI) ממנה מנהל כספים ראשי חדש
למה שוק המניות יורד היום, 15/10/26?
מניית קורוויב (CRWV) צונחת היום ב-7.5% לאחר שסיכון חדלות הפירעון באשראי זינק לשיא של 60% על רקע תוכניות הוצאה גדולות על AI
ברקליס: מיזוג בין טסלה ל-SpaceX עשוי להיות מוכרז בתוך שבועות
3 מניות גרעין שנפלו חזק ושוול סטריט אומרת שכדאי לקנות
מניית ורייזון (VZ) ומניית Ericsson (ERIC) מזנקות בזכות ניסוי 6G בעולם האמיתי
3 מניות פני שכדאי לעקוב אחריהן היום, 15 באוקטובר
S&P 500 מועד כאשר המימוש במניות הטכנולוגיה מעמיק
"היזהרו מהמלכודת", אומר משקיע בכיר על מניית קורוויב
XRP יורד ב-4.5% אחרי ש-CTO של ריפל עורר ספקולציות סביב סידני סוויני בעקבות בלבול בשלט בטיימס סקוור
מניית קייסיז ג'נרל סטורס (CASY) מזנקת בעקבות העלאת המלצה מצד RBC Capital Markets
מניית Rocket Lab Usa (RKLB) צונחת בעקבות דחיית שיגור רקטת Neutron — הנה הסיבה שהאנליסטים עדיין חיוביים
מניית Venture Global (VG) צנחה ביותר מ-11% למרות עסקת אנרגיה חדשה ל-AI עם GE Vernova ו-Baker Hughes
קבוצת הביטחון Anduril Industries מכוונת לשווי של 90 מיליארד דולר במכירת מניות לעובדים
"תישארו רגועים", אומר אנליסט על מניית Rocket Lab Usa
3 מניות מחשוב קוונטי שבוול סטריט צופים להן זינוק ב-2027
מניית Rocket Lab Usa צונחת היום — אבל אל תיכנסו לפאניקה, אומר אנליסט בכיר
מדד דאו ג'ונס עולה למרות שאינפלציית ה-PPI טיפסה לשיא של ארבע שנים
אמזון (אמזון) חוזרת לשוק המכשירים הלבישים עם צמיד Bee Frontier ב-75 דולר, מקליט Eclipse ב-100 דולר, וחבילת תוכנה ב-12 דולר
ברודקום מול Marvell: מניית AI אחת מתאימה לקנייה, ובשנייה כדאי לממש רווחים, אומר משקיע
3 המניות הטובות ביותר לקנייה היום, לפי האנליסטים המובילים בוול סטריט
נובורו רוכשת את חברת הביטחון האיטלקית Tekne
מניית טסלה (טסלה) מאבדת מומנטום לקראת חשיפת הרודסטר החדשה הערב
החוזים העתידיים נסחרים במגמה מעורבת לאחר שמחירי הסיטונאות בספטמבר היו גבוהים מהצפוי
וול סטריט רואה אפסייד של 40% במניית רובינהוד מרקטס (HOOD) לקראת דוחות הרבעון השלישי, בתמיכת מוצרי AI חדשים
תחזית מניית פייפאל – BofA מעניק המלצת מכירה ורואה ירידה של 5.5% ב-PYPL
ברנשטיין אומרת למכור את מניית קורוויב, ומזהירה מפני "כלכלה שברירית"
מייקל סיילור צופה שמחיר הביטקוין יגיע ל-100,000 דולר, בזמן שסטרטג'י מגדילה את החזקות ה-BTC שלה ל-848,250 מטבעות
למה מניות מיקרון ו-AMD יורדות היום בזמן שאפל מטפסת קלות — ומה וול סטריט מצפה שיקרה בהמשך
למה מניות הניאוקלאוד CRWV, NBIS ו-IREN עדיין יורדות אחרי הנפילה של יום רביעי
IONQ מול QNT – למה מורגן סטנלי הגדיר את קוונטיניום כ'מהלך הקוונטום המוביל' שלו
CRWV מול NBIS: איזו מניית ניאוקלאוד מציעה יותר אפסייד בזמן שמימושי ה-AI נמשכים?
קומקאסט (CMCSA) נהיית זולה יותר, אבל הרבעון השלישי עלול להביא עוד כאב
למה תשואת האג"ח של 15% של קורוויב מרמזת על בעיה למניית CRWV
תנודתיות באופציות ותנועות הרווחים המשתמעות היום, 15 באוקטובר 2026
למה מניות AMD, אינטל ואנבידיה יורדות למרות תוצאות הרבעון השלישי החזקות של TSMC
OpenAI ניצבת בפני תביעות מצד שמונה מדינות בשל חששות לבטיחות ChatGPT
ביטקוין צונח ב-2.7% ל-81,142 דולר לאחר שאינפלציה חמה הובילה ליציאות של 261.5 מיליון דולר מקרנות סל על BTC
למה מניית Rocket Lab Usa צוללת היום בטרום מסחר? מה האנליסט הבכיר הזה רואה בהמשך
סירברס או פלנטיר: קתי ווד קנתה מניית AI אחת ב-6.7 מיליון דולר ומכרה את השנייה ב-6.3 מיליון דולר
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix ממשיכות להאריך את הירידות בטרום מסחר היום, 15 באוקטובר
שוק המניות היום, 15 באוקטובר – החוזים העתידיים מעורבים כשהמניות הטכנולוגיות נחלשות; המשקיעים ממתינים לנתוני ה-PPI
אפל (אפל) נאבקת בפסיקת פיצויים של 5.7 מיליארד דולר בתיק הפטנטים של Taction
יוטיוב של אלפאבית A מתכוננת להשיק פיצ'ר ספרי אודיו כדי להתחרות בספוטיפיי. מניית גוגל עשויה לקבל דחיפה.
סיטיגרופ ממשיכה לתמוך ב-2 מניות קריפטו כבחירות המובילות שלה להמשך 2026
אושר בוועדת הכספים: חברות כרטיסי האשראי יוכלו לגייס מימון נוסף להרחבת ההלוואות
אלביט מרחיבה את הפעילות באירופה: תקים מרכז לייצור מערכות התרעת לייזר
ג’רמי בלאנק חוזר להיות בעל עניין בבזן, המניה מטפסת 6%
המניות המובילות בעליות במדד S&P 500 היום, 13/10/26
חשבונות טראמפ (לא מה שחשבתם)