
למה החשיבות האסטרטגית של פלאנטיר (פלנטיר) מצדיקה את השווי הגבוה
- פלאנטיר מציגה צמיחה חריגה בפעילות המסחרית והממשלתית, עם עלייה של 93% בהכנסות ברבעון השני של 2026, תזרים מזומנים חופשי חזק, והתרחבות משמעותית בחוזים שמחזקים את הטענה שהשווי הגבוה שלה מוצדק.
- הכותב סבור שהדומיננטיות של פלאנטיר בחיבור בין AI, נתונים והחלטות בעולם האמיתי, יחד עם מעמדה החזק בשוק הביטחוני והמסחרי, מצדיקות את מכפיל השווי הגבוה ואת הגישה החיובית למניית פלנטיר.

פלאנטיר (פלנטיר) ממלאת תפקיד חשוב יותר ויותר גם ביישומים מסחריים וגם ביישומי ביטחון, וזה עוזר להצדיק את השווי הגבוה שלה, לדעתי. ככל שהעולם הופך למאתגר יותר מבחינה גיאופוליטית, ארגונים מתמודדים עם בעיות נתונים מורכבות יותר ויותר. פלאנטיר מספקת את הטכנולוגיה שעוזרת להם להבין את הנתונים האלה ולפעול לפיהם. ההזדמנות משתרעת גם על הפעילות המסחרית וגם על הפעילות הביטחונית שלה, ואני מאמין שהחשיבות האסטרטגית הזאת הופכת את המניה לכדאית גם במחיר פרמיה.
במבט ראשון, פלאנטיר עשויה להיראות יקרה מדי. אבל המשמעות של הפעילות הבסיסית שלה מקשה להתעלם מכמה פלאנטיר רלוונטית כיום. התפקיד ההולך וגדל שלה במגוון יישומים מסחריים וביטחוניים קריטיים נותן לחברה מסלול צמיחה ארוך, ולכן אני נשאר חיובי על פלנטיר.
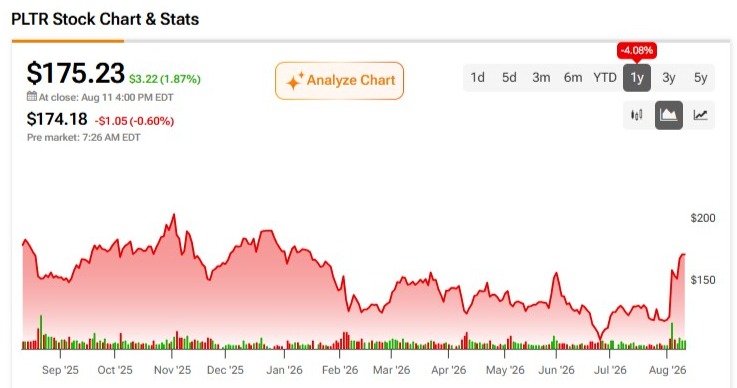
השווי הגבוה של פלאנטיר מוצדק בזכות הפעילות שלה
השווי הגבוה של פלאנטיר מוצדק בזכות הפעילות שלה. הדוח האחרון של החברה היה חזק מספיק כדי לתמוך במחיר המניה. המניה זינקה בכ-37% בשבוע האחרון בלבד.

ברבעון השני של 2026, ההכנסות צמחו בשיעור משמעותי של 93% לעומת השנה הקודמת. הצמיחה הייתה רחבה בכל התחומים. ההכנסות המסחריות בארה"ב עלו ב-149%, וההכנסות מהממשל האמריקאי עלו ב-90%. גם תזרים המזומנים החופשי של החברה חזק, עם שיעור של 63%; ברבעון הזה היא יצרה 1.22 מיליארד דולר. לכל שנת 2026, ההנהלה הציגה תחזית לצמיחת הכנסות של כ-82%.
המספרים האלה חשובים כי הצמיחה של פלאנטיר קשורה לשינוי מבני רחב הרבה יותר באופן שבו בינה מלאכותית (AI) מוטמעת בשטח. השוק מבין שבינה מלאכותית גולמית מגיעה רק עד גבול מסוים. לפלאנטיר יש את היכולות והתשתית לחבר בצורה מאובטחת בין AI לבין נתונים קנייניים והחלטות בעולם האמיתי. אנחנו כבר רואים אחיזה חזקה בשווקי הביטחון, שהם תהליכי העבודה בעלי הסיכון הגבוה ביותר. צבא ארה"ב איחד 75 חוזים הקשורים לפלאנטיר להסכם אחד עם תקרה של 10 מיליארד דולר.
ה-AI המסחרי הוא נקודת ההוכחה הגדולה הבאה של פלאנטיר
מעבר לחוזי ממשל, ההכנסות המסחריות של פלאנטיר בארה"ב בלטו מאוד ברבעון השני, אבל ייתכן שבעתיד יש לפעילות הזאת אפילו יותר מה להציע. השווי הכולל של החוזים במגזר עלה ב-153% והגיע ל-2.13 מיליארד דולר ברבעון. שווי העסקאות שנותר עלה ב-124% והגיע לרמה גבוהה מאוד של 6.24 מיליארד דולר. זה מספק צמיחה משמעותית בטווח הקרוב ונראות חזקה לביקוש בטווח הארוך. זו תמיכה חזקה מאוד בשווי המניה הגבוה.

הצמיחה הזאת גם הופכת יותר ויותר לחוזרת, ומכירת מקרי שימוש בודדים של AI הופכת בהדרגה לפעילות ארגונית מוטמעת. פלטפורמת הבינה המלאכותית של החברה (AIP) הופכת לאט לאט לשכבת ברירת המחדל שמחברת בין נתוני חברות, מודלי AI וקבלת החלטות. מבחינת ערך המותג, זה בהחלט עוזר שלקוחות עסקיים יודעים שפלאנטיר היא גם השחקנית המובילה בתהליכי עבודה ביטחוניים. קשה שלא להיות חיובי על המבנה הזה.
השווי של פלאנטיר לא מרתיע אותי מהשקעה
אני משקיע ערך, אבל אני לא נרתע מצמיחה במחיר סביר. יש מי שיטענו ש-פלנטיר לא מתאימה להגדרה הזאת, אבל אני לא מסכים. המשקיעים משלמים על תוכנה נדירה שהופכת נתונים מורכבים ו-AI להחלטות בעולם האמיתי.
יכולות תפעול מתקדמות עולות הרבה כסף. מניית פלנטיר נסחרת כיום סביב 175 דולר למניה, והמחיר הממוצע שלי בתיק הוא בערך 125 דולר למניה. מול נקודת האמצע של תחזית ההנהלה לתזרים מזומנים חופשי מתואם של 4.5–4.7 מיליארד דולר, מדובר בכ-פי 90 תזרים מזומנים חופשי מתואם. על פניו זה ללא ספק יקר, אבל יש מניות ששוות מחיר כבד.
אם הצמיחה של החברה לא הייתה חזקה כפי שהיא, ייתכן שהייתי נמנע מהמניה הזאת. עם זאת, ברבעון השני של 2026 כלל ה-40 של החברה עמד על 155%, וזה חריג בעוצמתו. החישוב הוא 93% צמיחת הכנסות + 62% שיעור רווח תפעולי מתואם. בהשוואה למדד הייחוס המסורתי של 40% לחברות תוכנה חזקות, פלנטיר נמצאת כמעט פי 4 מעל הרמה הזאת. זה מקל עליי לקבל את השווי הגבוה.
הדבר המרכזי שצריך לזכור הוא שכדאי להחזיק ב-פלנטיר דווקא משום שהיא כל כך דומיננטית. את המניה היקרה צריך רק לאזן עם שווי טוב יותר בחלקים אחרים של התיק. מעט מאוד חברות מציעות רמה כזאת של צמיחה, רווחיות ורלוונטיות אסטרטגית לטווח הארוך. אני חושב שפלאנטיר תשמור על המומנטום התפעולי שלה עוד זמן רב. לכן אני ממשיך להחזיק במניות שלי וצופה בהן צומחות בהתפעלות, תוך שאני נשאר חיובי מאוד.
מה תחזית וול סטריט ל-פלנטיר?
בוול סטריט, לפלאנטיר יש דירוג קונצנזוס של האנליסטים קנייה מתונה, בהתבסס על 15 המלצות קנייה, ארבע המלצות החזק ושתי המלצות מכירה. מחיר היעד הממוצע של פלאנטיר, 196.94 דולר, מצביע על פוטנציאל עלייה של 12.39% ב-12 החודשים הקרובים. זה פחות ממה שהיה לפני הזינוק שלאחר הדוח, אבל עדיין מדובר במרווח עלייה מספק. אני ממשיך להחזיק למסע.

פלאנטיר יקרה מסיבה טובה
לפעמים יש חברות שהן פשוט יוצאות דופן. אני רואה בפלאנטיר אחת מהן. היא חלק מהותי מהעתיד של הסדר הגלובלי בהובלת המערב, גם עבור יישומי ממשל וגם עבור יישומים מסחריים.
מכפיל של פי 90 על תזרים מזומנים חופשי מתואם חזוי אולי נשמע גבוה, אבל לדעתי המחיר מוצדק. ההכנסות צומחות ביותר מ-90%, הביקוש המסחרי מאיץ אפילו מהר יותר, שיעורי הרווחיות חריגים, וכלל ה-40 נמצא ברמה עולמית.
קשה לשכפל החזקה במניה שמציעה צמיחה, רווחיות ורלוונטיות אסטרטגית כל כך חזקות. הסיכון המרכזי אינו הפעילות של פלאנטיר. השאלה היא אם השוק ימשיך לשלם מכפיל כל כך גבוה. אישית, אני בטוח שהפרמיה תישמר. בכל מקרה, אני עדיין מנהל את הסיכון דרך גודל הפוזיציה. אני נשאר חיובי על פלנטיר, ורואה בה אחת החברות המגדירות ביותר של התקופה שלנו.