
וול סטריט חוזרת למודל ההנפקות: "גדולים או בכלל לא"
- שוק ההנפקות בארה"ב חזר לגישת "גדולים או בכלל לא": רק חברות תוכנה וסייבר בקנה מידה של קרוב למיליארד דולר הכנסות, עם נראות לרווחיות, מצליחות למשוך ביקוש מוסדי, בעוד המכפילים צנחו מרמות קיצוניות כמו 56x ARR למכפילים סביב 10x.
- הדרישה של משקיעים מוסדיים ו-LPים לראות החזרי מזומן אמיתיים (DPI) במקום ערך על הנייר דוחפת חברות ותיקות יותר לעסקאות M&A, מה שיוצר הפרדה ברורה בין סיכון פרטי לבין תגמול ציבורי ומחזיר את שוק ה-IPO לתפקידו המקורי – מימון חברות גדולות, מוכחות ויציבות.
חלקים גדולים מהאקוסיסטם של תוכנה רצים היישר אל תוך הנטייה הטבעית של וול סטריט לחזור למודל הישן. זה מתבטא בפעילות ה-IPO, שמחזירה לקדמת הבמה את הפייבוריט הנצחי של בנקאי ההשקעות: ללכת בגדול או לא ללכת בכלל. חלון ההנפקות לא סגור רשמית, אבל מחיר הכניסה זינק, והפך את ה"יציאה לבורסה" למְעין מִראַת-שווא חמקמקה עבור רבות מהחברות.
הכלל הבלתי כתוב בחדרי הדירקטוריונים כיום הוא שחברה צריכה להתקרב ל-1 מיליארד דולר בהכנסות, עם נראות ברורה לרווחיות, כדי למשוך את תשומת הלב של מוסדיים גדולים וכבדים.
בעמודה הקודמת שלי טענתי שאנחנו נכנסים ל"עידן הנזילות של מיזוגים ורכישות (M&A)," וזהו הזרז בצד ההיצע: השווקים הציבוריים הפכו למועדון אקסקלוסיבי לחברות בעלות סקייל גלובלי, ודוחפים עסקים שלפני חמש שנים היו נרשמים לבורסה בקלות – לחפש את הברק שלהם במקומות אחרים.
אנומליית ה-50x
הרשו לי לקחת אתכם כמה שנים אחורה, לקיץ הלוהט של 2021. אני זוכר שישבתי במשרדים שלנו בשדרת פיפת' אווניו עם קולגה, מנכ"ל חטיבה (Managing Director) שעיקר עבודתו הייתה להוביל הנפקות של חברות טכנולוגיה. התכוננו לפיצ' הנפקה, עברנו על השוואות שווי, והמספרים היו מנותקים מכוח הכבידה, בלשון המעטה.
אני מפרשן חופשי, אבל בשיחה פרטית הוא אמר בבדיחות הדעת ש"מכפיל הכנסות עתידי (forward revenue multiple) של 50x זה טירוף." זה לא יכול להמשך. אבל מה אני כבר יודע… אני רק 15 שנה עושה את זה." הנהנתי בהסכמה. אבל המוזיקה המשיכה להתנגן – עד שנעצרה.
כדי להבין עד כמה הדרישות השתנו בצורה קיצונית, תסתכלו על SentinelOne (S), שהונפקה באותו קיץ.
אני זוכר את העסקה הזו היטב. הובלתי אז את פעילות בנקאות ההשקעות של UBS (UBS) בישראל, והשקעתי חודשים בבניית מערכת היחסים הזו מאפס. כדי לזכות במנדט, הייתי צריך להניע את כל הפירמה: ליישר קו בין מומחי הטק ושוק ההון (ECM) בארה"ב, לגייס את מחלקת ה-IT הפנימית שלנו כדי לאמת את המוצר שלהם, ואפילו לערב חלק מהמנהלים הגלובליים שלנו כדי להבטיח שנשב סביב השולחן.
העבודה הקשה השתלמה. זכינו בתפקיד Bookrunner על מה שהפך ל-IPO הסייבר הגדול בהיסטוריה (תואר שהוא מחזיק בו עד היום). גייסנו 1.2 מיליארד דולר לפי שווי של 9 מיליארד דולר, והביקוש היה כל כך חזק שהעלינו את טווח המחיר מספר פעמים, עד שלבסוף המניה נפתחה ב-46 דולר למניה. 2x היה מבחינתנו נקודת ההתחלה.
במועד ההנפקה, SentinelOne ייצרה בערך 161 מיליון דולר ב-ARR והייתה מתומחרת במכפיל מדהים של 56x על ה-ARR. למשקיעים לא היה אכפת מהשריפה (הקצב שבו שורפים מזומנים); הם שילמו על הצמיחה התלת-ספרתית.
המציאות המתמטית החדשה
קפיצה מהירה לסוף 2025. היום, לקחת חברה ציבורית עם 160 מיליון דולר בהכנסות ושריפת מזומנים גבוהה זה כמעט לא רלוונטי (אלא אם כן זו חברת תשתית בינה מלאכותית (AI), אבל זה כבר לסיפור אחר).
בואו נסתכל על Netskope (NTSK), עוד שחקנית סייבר "בלו-צ'יפ" שהונפקה בשווי נמוך ב-20% מהשווי של SentinelOne בעת ההנפקה, ב-7.3 מיליארד דולר. אבל המנוע שנדרש כדי להגיע לשווי הזה היה גדול הרבה יותר.
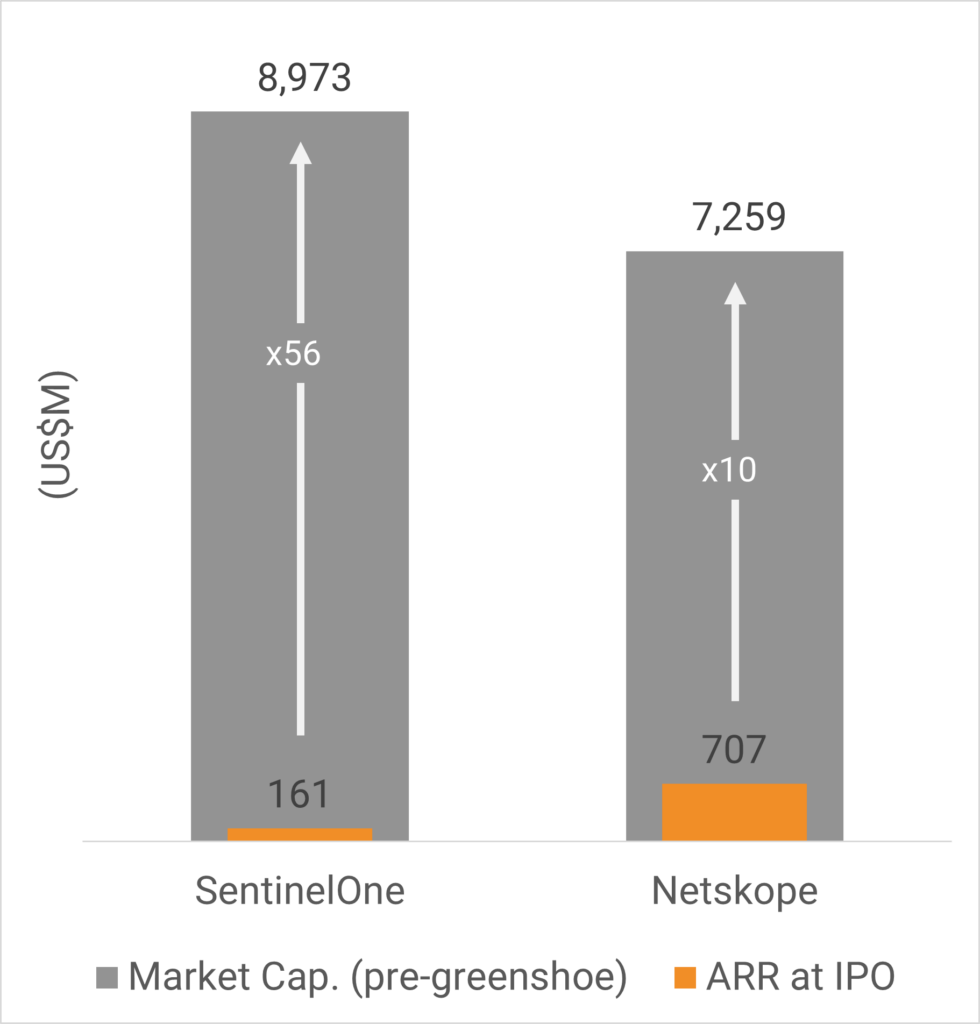
לפי נתונים שפורסמו בבלומברג בזמן ההנפקה, Netskope ייצרה 707 מיליון דולר ב-ARR, בערך פי 4.4 יותר מהסקייל של SentinelOne במועד ההנפקה שלה. ובכל זאת, למרות שהייתה גדולה פי 4, היא קיבלה אותו שווי כותרת. המכפיל קרס מהמכפיל המטורף של SentinelOne – 56x – למכפיל מקורקע של 10x. שתיהן פלטפורמות מבוססות, אבל המתמטיקה של השוק השתנתה מהיסוד.
הלחץ מגיע מטבלת ההון (Cap Table)
בניגוד לדור 2021, החברות המובילות כיום לא שורפות מזומנים כאילו אין מחר. הן באופן מהותי יותר בנות-קיימא, וחלקן אף רווחיות. הן יכולות בסופו של דבר לצאת לבורסה, אבל רף הכניסה עלה. השוק הציבורי לא סגור, אבל הוא הפך לפלטפורמה עבור מי שכבר נמצאים בסקייל של מיליארד דולר.
עבור מנכ"לים של חברות שנוסדו לפני יותר מ-10 שנים, הנוף השתנה. הלחץ כבר לא מגיע מהמאזן; הוא מגיע מטבלת ההון (Cap Table).
סביר להניח שהם קיבלו השקעות מקרנות שמתקרבות לסוף חיי הקרן שלהן. ה-LPים של אותן קרנות (Limited Partners שהשקיעו בקרנות) דורשים תשואה – חלוקות מזומן בפועל (DPI), לא עדכונים באקסל. הדינמיקה הזו יוצרת את צד ההיצע בגל מיזוגים ורכישות (M&A).
חזרה לסקייל
משקיעים פרטיים כעת נתונים ללחץ להפוך ערך על הנייר למזומן אמיתי דרך עסקאות M&A. במקביל, משקיעים ציבוריים כבר לא מממנים ניסויים – הם שומרים את הביקוש ל-IPO לחברות שכבר הוכיחו את עצמן, עמידות, ופועלות בסקייל אמיתי, ועוברות את רף המיליארד דולר עוד לפני שהן בכלל נשקלות.
התוצאה היא הפרדה ברורה בין סיכון פרטי לתגמול ציבורי: העידן שבו שוק המניות תפקד כמו קזינו הון-סיכון הסתיים, ושוק ה-IPO חזר למטרה המקורית שלו – לממן חברות שכבר נבנו כדי להישאר לאורך זמן, ופשוט זקוקות להון כדי לצמוח עוד יותר.