
זינוק במרכזי הנתונים מרמז על קציר חזק עבור Seagate Technology (STX)
- Seagate נהנית מביקוש גדל ל-HDD במרכזי נתונים ובסביבה ארגונית, המונע בידי עומסי עבודה של AI והשקעות hyperscale, תוך ניצול יתרון עלות מהותי לעומת SSD ונתח שוק מוערך של כ-40% בשוק ה-HDD העולמי.
- הובלה טכנולוגית (HAMR, סדרות Mozaic 3+/4+/5+), שיפור חד במרווחים וצמיחת הכנסות, יחד עם הקצאת הון ממוקדת יעילות ודירוג אנליסטים של קנייה מתונה, מציבים את Seagate כמועמדת מבנית ליהנות מתשואות ארוכות טווח, גם אם התמחור הנוכחי נחשב הוגן.

חברת Seagate Technology (STX), אחת מחברות אחסון הנתונים המובילות בעולם, הפכה למרוויחה מרכזית מבום ה-AI, הודות לגידול המואץ בביקוש התאגידי לכוננים קשיחים (HDDs). בעוד ששוק האחסון לצרכן נשלט כיום ברובו על ידי כונני SSD, כונני HDD חזרו להיות רלוונטיים במרכזי הנתונים בזכות יעילות העלות העדיפה שלהם בקנה מידה גדול.
Seagate מהווה השקעה ממוקדת ונקייה (pure-play) בצמיחה בשימוש ב-HDD בסביבות ארגוניות וב-scale hyperscale, מאחר שהחברה מתמקדת כמעט לחלוטין ב-HDDs. לעומתה, המתחרה הקרובה ביותר שלה, Western Digital Corporation (WDC), מחזיקה באסטרטגיה היברידית שכוללת גם HDDs וגם SSDs. אני חיובי לגבי התחזית של Seagate וסבור שמניית החברה מתומחרת בצורה אטרקטיבית לפי מכפיל רווח עתידי של כ-28, במיוחד כאשר הצמיחה ברווחים צפויה להאיץ באופן משמעותי.
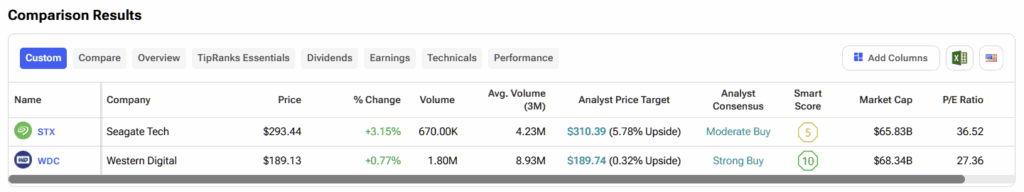
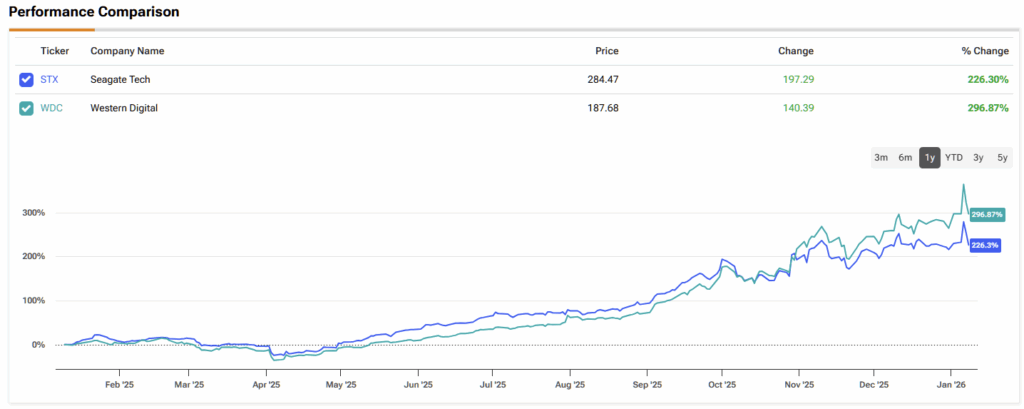
Seagate נהנית ממגמות תעשייה חיוביות
אחד העמודים המרכזיים בגישה החיובית שלי הוא המיקום של Seagate בתוך מספר מגמות ארוכות טווח חיוביות בתעשייה. לפי Mordor Intelligence, שוק ה-HDD העולמי הוערך בכ-52.8 מיליארד דולר עד סוף 2025, וצפוי לצמוח בקצב צמיחה שנתי ממוצע (CAGR) של 6.12% עד 2031, ולהגיע לכ-70 מיליארד דולר. שיעור הצמיחה הזה אולי נראה מתון, אבל הוא מייצג נקודת מפנה משמעותית עבור תעשייה שחוותה שנים של קיפאון בעקבות האימוץ המהיר של כונני SSD.

חשוב לציין שהסגמנט הארגוני הוא זה שמוביל את תחיית השוק. לפי Mordor Intelligence, הביקוש ל-HDD ארגוני צפוי לצמוח בקצב CAGR של 9.52% עד 2031, מונע על ידי השקעות אגרסיביות של hyperscalers במרכזי נתונים. עומסי עבודה של AI – ובמיוחד יצירת תמונות וסרטונים – מגדילים באופן דרמטי את צרכי האחסון. לפי הערכות בתעשייה, דקה אחת של וידאו שנוצר על ידי AI עשויה לדרוש כמעט פי 20,000 יותר נתונים בהשוואה לפלט טקסטואלי מקביל. ככל שהפלטפורמות המובילות בתחום ה-AI מעמיקות ליכולות יצירת וידאו, מפעילי מרכזי נתונים ממהרים להבטיח לעצמם קיבולת אחסון רחבת היקף ובעלת עלות-תועלת גבוהה.
עם נתח שוק מוערך של 40% משוק ה-HDD העולמי, Seagate ממוקמת היטב להיות אחת המרוויחות העיקריות מהביקוש המתרחב הזה.
ההתאוששות של Seagate משקפת שיפור מבני
הצד החיובי בשוק מהלל גם את ההתקדמות האחרונה של STX. נראה שההתאוששות הפיננסית של Seagate נובעת משיפורים מבניים ויסודיים, ולא רק ממחזוריות. שוק האחסון הארגוני ממוקד יותר ויותר בהפחתת עלות לכל טרה-בייט, מדד קריטי עבור hyperscalers שפועלים בהיקפים עצומים. לפי נתוני תעשייה, כונני SSD ארגוניים יקרים כיום בערך פי חמישה עד שישה לכונן טרה-בייט לעומת כונני HDD ארגוניים, עובדה שמחזקת את היתרון הכלכלי של HDD.
טכנולוגיית Heat-Assisted Magnetic Recording (HAMR) של Seagate הייתה גורם מרכזי בהפחתת העלות הכוללת של הבעלות עבור הלקוחות. כונני Mozaic 3+ של החברה כבר עברו תהליכי הסמכה (qualification) אצל חמישה ספקי שירותי ענן גלובליים, מה שמאשר הן את הטכנולוגיה והן את הבשלות המסחרית שלה. כעת Seagate מגבירה את הייצור של כונני Mozaic 4+, שצפויים להגיע לקיבולות של מעל 40TB. כוננים אלה מאפשרים ל-hyperscalers כמעט להכפיל את צפיפות האחסון מבלי להשקיע בתשתית פיזית נוספת.
ההובלה הטכנולוגית הזו מתורגמת לתוצאות פיננסיות מוחשיות. לאחר ירידות חדות בהכנסות של 37% ו-11% בהתאמה משנה לשנה בשנים הפיסקליות 2023 ו-2024, Seagate סיפקה שנת 2025 חזקה, שבה ההכנסות עלו ב-39% ל-9.09 מיליארד דולר. הביצועים במרווחים היו מרשימים לא פחות. ברבעון הפיסקלי הראשון של 2026 (שהסתיים באוקטובר 2025), מרווח הרווח הגולמי הגיע לשיא של 40.1%, ומרווח הרווח התפעולי עלה ל-29%, הרמה הגבוהה ביותר מאז 2012. המשקף היצע מצומצם בתעשייה וכוח תמחור חזק, ההנהלה חשפה כי Seagate secured חוזי build-to-order שמכסים את רוב קיבולת הייצור שלה עד סוף 2026.
Seagate משקיעה באגרסיביות כדי לתפוס נתח שוק
מעבר לתנאי השוק החיוביים, אסטרטגיית הקצאת ההון של Seagate מחזקת עוד יותר את התזה החיובית. במקום להרחיב את יכולות הייצור הפיזיות, החברה נותנת עדיפות לשיפור יעילות באמצעות התאמת (retrofitting) קווי הייצור הקיימים לתמיכה בטכנולוגיית HAMR. גישה זו מתיישבת היטב עם המעבר בתעשייה לכוננים בעלי קיבולת גבוהה יותר, ולא לכמות יחידות גבוהה יותר.
ההנהלה הציגה גם תוכניות להשקת כונני Mozaic 5+ עם קיבולות של מעל 50TB עד 2028. אם לוח הזמנים הזה יבוצע בהצלחה, מפת הדרכים הזו צפויה לחזק את החומה התחרותית (moat) של Seagate ולהעמיק את נתח השוק שלה בשוק ה-HDD הארגוני.
האם מניית Seagate Technology היא קנייה, החזק או מכירה?
בוול סטריט, מניית STX נושאת דירוג קונצנזוס של קנייה מתונה (Moderate Buy), המבוסס על 14 המלצות קנייה, שלוש החזק, והמלצת מכירה אחת בשלושת החודשים האחרונים. מחיר היעד הממוצע למניית STX, 310.39 דולר, משקף פוטנציאל עלייה של כ-5% בשנים-עשר החודשים הקרובים.
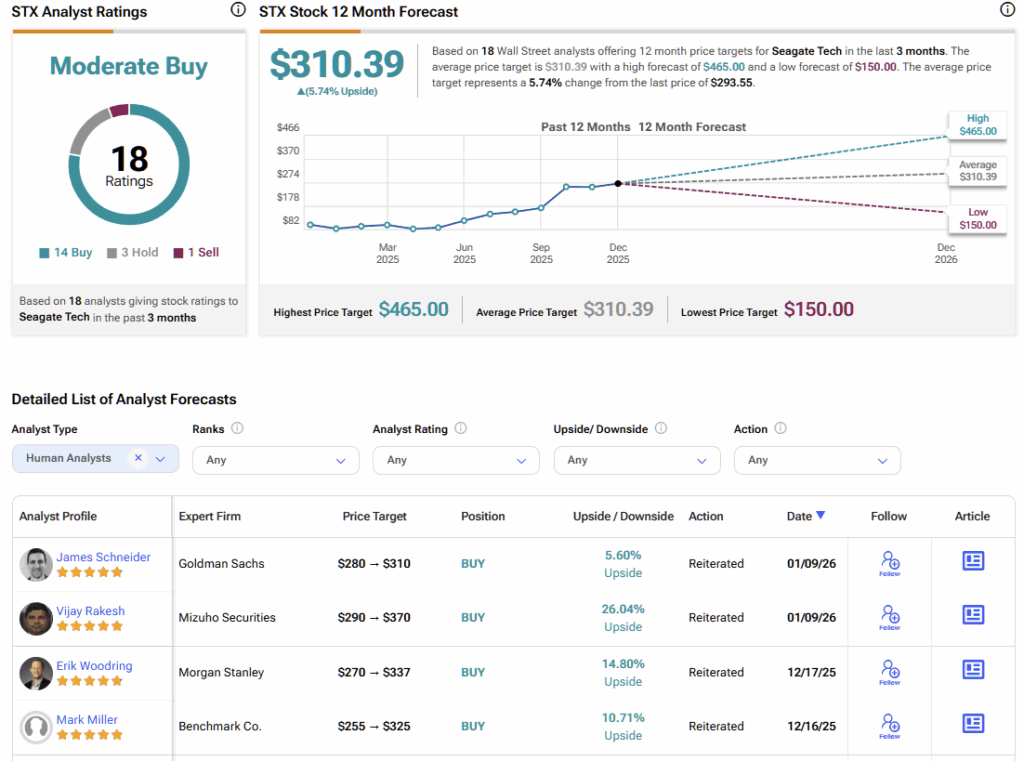
למרות זאת, לאור המיקום החזק של Seagate, ההאצה בצמיחת הרווחים והחשיפה לביקוש המבני למרכזי נתונים ולתשתיות AI, אני סבור שפתיחה או שמירה על פוזיציה ברמות השווי הנוכחיות נשארת דרך אטרקטיבית לקבל חשיפה ארוכת טווח לתמה זו.
אסטרטגיית ה-HDD הארגונית של Seagate צפויה לבלוט
Seagate Technology ממוצבת בצורה יוצאת דופן ליהנות מהביקוש הגובר לפתרונות HDD ארגוניים. כאחת ממובילות השוק הברורות לצד Western Digital, החברה יצאה מן המיתון המחזורי של השנים הפיסקליות 2023 ו-2024 עם מרווחים חזקים יותר, כוח תמחור משופר ומפת דרכים טכנולוגית משכנעת. בעוד שקונצנזוס האנליסטים מצביע על תמחור הוגן כיום, אני מאמין שהיתרונות המבניים של Seagate ופוטנציאל צמיחת הרווחים שלה מציעים למשקיעים הזדמנות לתשואות אטרקטיביות בטווח הארוך.