
למה משקיעים עדיין מתמחרים לא נכון את "אגרת האגרה" של TSMC בעידן ה-AI
- TSMC צפויה להמשיך להציג צמיחה חזקה בהכנסות וברווחים, מונעת בעיקר מביקוש גובר לשבבי AI, התייצבות בשווקי סמארטפונים ו-PC, ועלייה לייצור מתקדם ב-3 ו-2 ננומטר, לצד יכולת להעלות מחירים בזכות ביקוש שעולה על ההיצע.
- למרות ראלי חד במניה והמתיחות הגיאופוליטית סביב טייוואן, TSMC עדיין נתפסת כמתומחרת בחסר: היא נהנית מדירוג קונצנזוס של קנייה חזקה, נסחרת במכפיל רווח עתידי של כ-25 על רקע קצב צמיחה דו-ספרתי ברווחים, ונחשבת נכס איכותי עם חפיר תחרותי עמוק בעידן ה-AI.

חברת Taiwan Semiconductor Manufacturing Company (TSM), המוכרת יותר כ-TSMC, צפויה לפתוח את עונת הדוחות של סקטור הטכנולוגיה – מעין יריית פתיחה מסורתית לשנה החדשה אחרי תקופת חגים עמוסה. ביום חמישי הבא, 15 בינואר, TSM צפויה לפרסם את תוצאות הרבעון הרביעי, כשציפיות השוק כבר מתוחות בין אופטימיות גוברת סביב בינה מלאכותית (AI) לבין דאגות מאקרו-כלכליות שעדיין מרחפות.
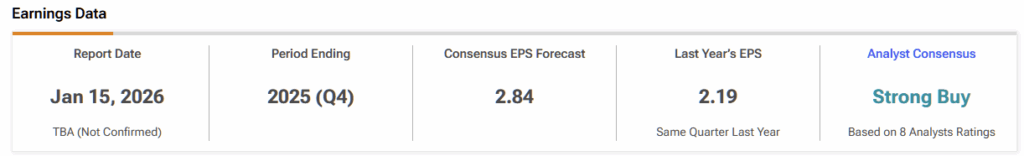
מעבר לרעש בשוק, TSMC עדיין שולטת כיצרנית השבבים (foundry) הדומיננטית בעולם, ונראה שהיא נמצאת בעמדה חזקה להמשיך להציג תנופה גם בדוח הקרוב וגם בתחזית שלה ל-2026. חלק מהמשקיעים חוששים שהראלי המתמשך במניה עלול להוביל לתיקון, אבל אינדיקטורים מהשוק מרמזים שמחיר המניה עדיין נמוך מערכה. מאחר שהכנסות והרווחים צפויים להמשיך להאיץ השנה וגם בהמשך, אני נשאר חיובי (Bullish) על מניית TSM.
עוד מבחן למכונה של TSMC
הרבעון הרביעי של TSMC צפוי להיות דומה ברמת התנופה לרבעון השלישי, גם אם צפויה האטה מתונה אחרי שישה רבעונים רצופים של צמיחה בטווח של כ-30% עד 40%. ברבעון האחרון ההכנסות עלו ביותר מ-30%, והחברה נתנה תחזית להכנסות רבעון רביעי בטווח של 32.2–33.4 מיליארד דולר, כשהיא מכוונת לצמיחה של כ-24% בנקודת האמצע ועוד רבעון שיא.
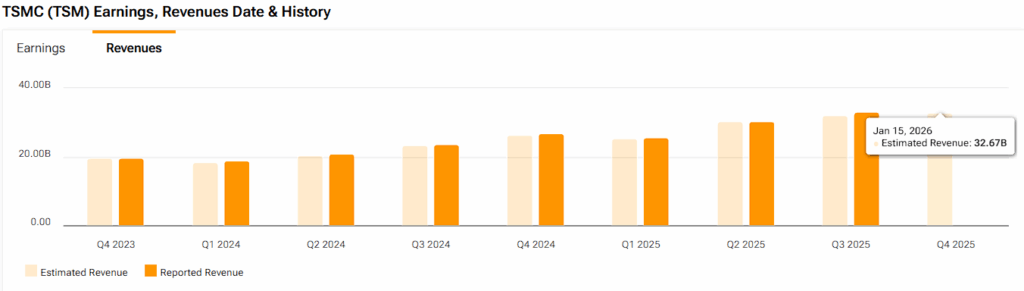
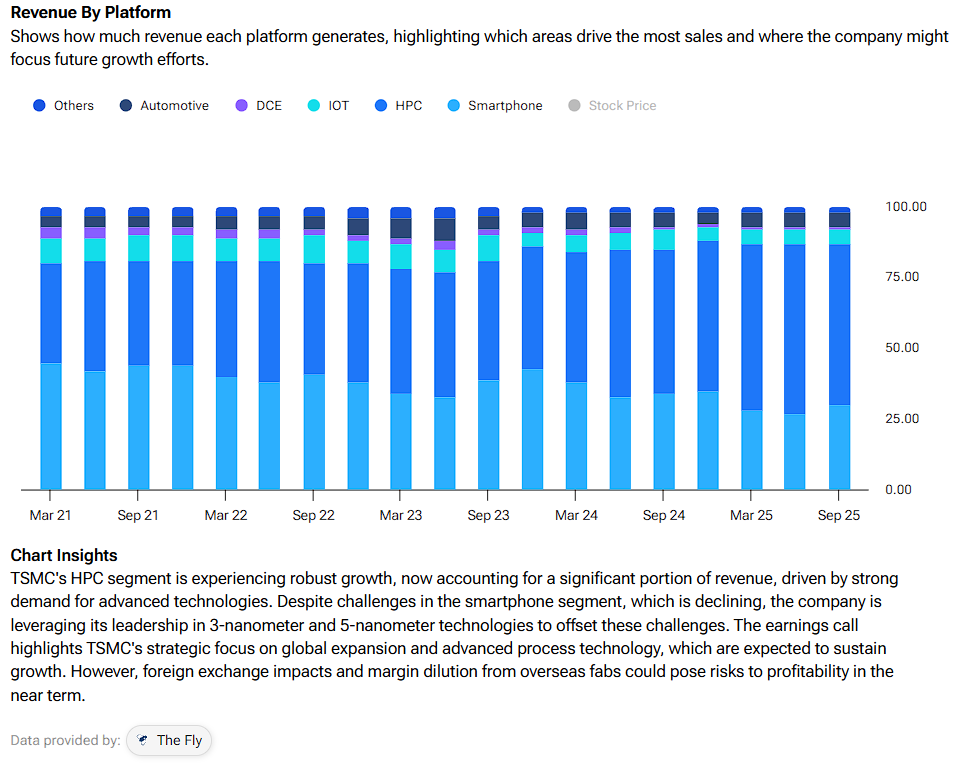
מאחורי המספרים האלה עומדת רשימת לקוחות מרוכזת ופורטפוליו מוצרים חזק. מעבדי ה-GPU החדשים של Nvidia (NVDA) למרכזי נתונים, מאיצים ייעודיים (custom accelerators) של ספקיות הענן הגדולות, ורכיבי תקשורת שמחברים בין אשכולות AI – כולם נשענים על קווי הייצור ב-3 ו-5 ננומטר של TSM. במקביל, Apple (AAPL) משווקת iPhone ומעבדי Mac בקווי ייצור מתקדמים, מה ששומר על שיעורי ניצול גבוהים וצפוי להיות עוד תורם משמעותי לשורת ההכנסות העליונה של TSM.
הניואנס המעניין יותר הוא שהחלקים היותר "מיושנים" בעסק כבר לא גוררים את התוצאות למטה באותה עוצמה. הביקוש לסמארטפונים ולמחשבים אישיים, שהיה רוח נגדית כמעט שנתיים, התייצב ואפילו התאושש מעט. מאחר ש-TSM כבר סימנה התאוששות מאוחרת בשנה בשבבי מובייל כגורם תומך ברבעון הרביעי, אני מאמין שהחברה תכה את תחזיותיה ואת תחזיות הקונצנזוס בפער לא קטן. יחד עם העלייה ההדרגתית לייצור 2 ננומטר שמתרחשת כעת, אני סבור שהתנאים לקראת 2026 מרמזים שהתנופה של TSM לא תיעצר בזמן הקרוב.
מנועי צמיחה ב-2026: כולל עלייה לייצור ב-2 ננומטר
לקראת 2026, TSMC מתכוננת להעלאת קצב הייצור בקווי 2 ננומטר (N2) הראשונים שלה. לפי הערכות בשוק, כושר הייצור צפוי לעלות מעשרות אלפי וופרים בחודש בסוף 2025 ליותר מ-100 אלף וופרים בחודש ב-2026. הביקוש כבר היום גבוה מההיצע, וההנהלה מעודדת את הלקוחות להתחייב לחוזים ארוכי טווח יותר כדי להבטיח לעצמם הקצאת קיבולת.
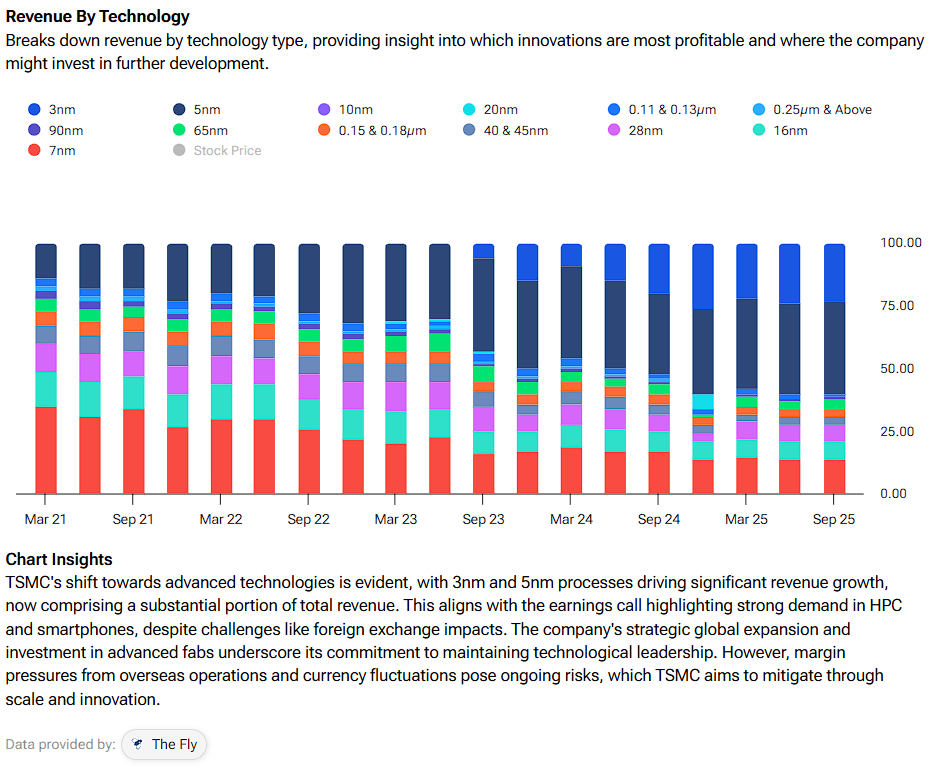
חשוב לשים לב שכוח התמחור של החברה נובע ישירות מה"צוואר בקבוק" הזה. נראה ש-TSM מתכוונת להעביר עליות מחירים חד-ספרתיות בינוניות עד גבוהות במספר קווי ייצור מתקדמים, תוך שהיא ממקמת את N2 ברמת מחיר גבוהה יותר לעומת וופרים של 3 ננומטר כיום. עבור לקוחות שמתכננים אשכולות אימון AI בהיקף של מיליארדי דולרים, עליית מחיר מתונה בוופרים היא פשוט עלות הכניסה למשחק, במיוחד כשעלויות אנרגיה ובניית מרכזי נתונים הן החלק העיקרי בתקציב הפרויקט. לכן אני לא מצפה שהעלאות המחירים יפגעו בנפחי הייצור.
כל זה מתרחש על רקע גל השקעות הון (capex) ב-AI שעדיין לא באמת נחלש. ראינו שספקיות הענן (hyperscalers) ופלטפורמות האינטרנט המובילות עדיין מסמנות עליות דו-ספרתיות בהוצאות על תשתיות מדי שנה, כשחלק הולך וגדל מהתקציב הזה מיועד למחשוב ממוקד-AI. ארכיטקטורות ה-AI החדשות של Nvidia שהוצגו בשבוע האחרון, יחד עם שבבים ייעודיים (custom) של חברות כמו Google (GOOGL) ו-Amazon (AMZN), ממשיכות להוסיף ל-TSM פרויקטים חדשים בצינור הפיתוח ולחזק את מעמדה כלב העורף של האקוסיסטם.
צמיחה מבנית במכפיל של חברה מחזורית
בשיחות האחרונות שלי עם משקיעי טכנולוגיה, הרגשתי גישה זהירה יותר כלפי TSMC אחרי עלייה של כ-50% במניה בשנה האחרונה. אני לא שותף לחשש הזה. להיפך – לדעתי המניה עדיין מתומחרת בחסר. קונצנזוס הרווח למניה (EPS) של TSM לשנת 2026 עומד על 13.08 דולר, מה שמצביע על מכפיל רווח עתידי (forward P/E) של 25. לפני חמש שנים הייתי טוען שזה מכפיל פרמיה למניה. אבל היום כבר לא מדובר בעסק בעל צמיחה נמוכה שמתנהל במחזורים של בום ובאסט. TSM כיום היא כמעט כמו חברת שירותים ציבוריים (utility) ללוגיקה מתקדמת בעידן ה-AI.
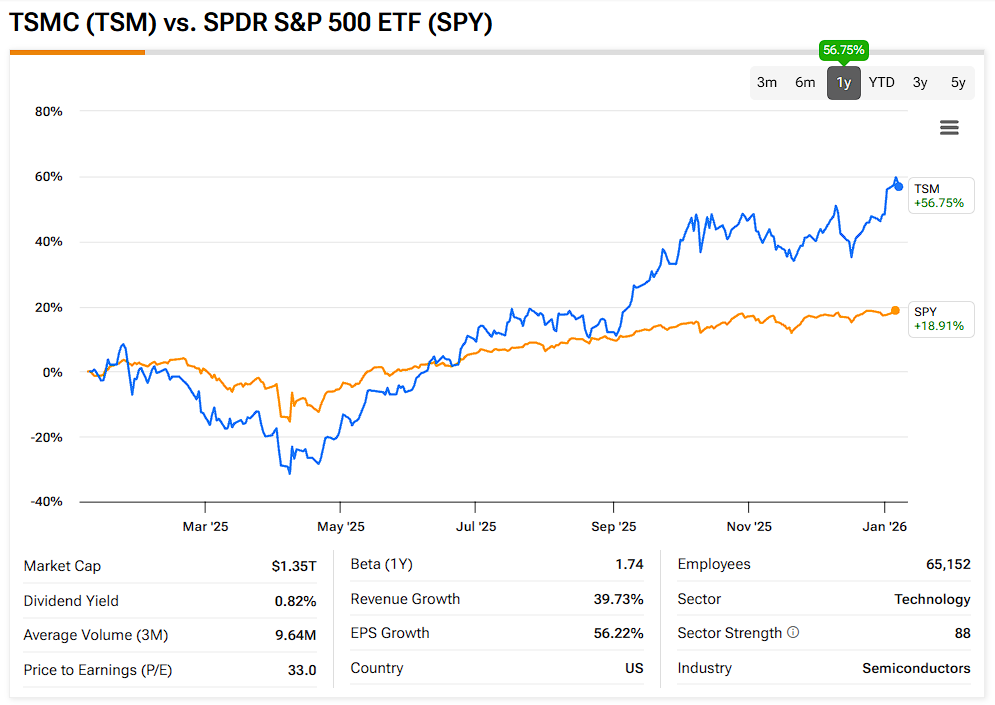
לפי רוב התחזיות, TSM יכולה להמשיך להגדיל את הרווח למניה בקצב דו-ספרתי נאה, ככל שקווי הייצור ב-3 ו-2 ננומטר עולים קומה ותכולת ה-AI בכל שרת עולה. TSM שולטת בבירור ברוב קיבולת הייצור המתקדמת בעולם, ולפי חלק מההערכות מחזיקה ביותר מ-90% מייצור לוגיקת המאיצים ל-AI. זהו חפיר תחרותי כמעט בלתי חדיר, שנבנה על אקוסיסטם ועל שנים של למידה מצטברת, ושאף מתחרה לא צפוי לאתגר ברצינות בזמן הקרוב. בהקשר הזה, אני סבור ש-TSM עדיין זולה וצפויה להציג ביצוע חזק ב-2026, מונעת מגידול ב-EPS ומהאפשרות להמשך התרחבות במכפיל.
מה שיכול להעיב על הסנטימנט הוא כמובן המתיחות הגיאופוליטית המתמשכת סביב טייוואן, שנשארת גורם סיכון שלא ניתן להתעלם ממנו, וגם סיכון הביצוע במפעלי הייצור מעבר לים – באריזונה, יפן ואירופה. שם העלויות גבוהות יותר ועקומות הלמידה עדיין בתהליך. אבל אם אינכם רואים את הסיכון הזה כאירוע בינארי של "אסון או כלום", אני מאמין שהשווי של היום עדיין נראה כמו הנחה על שם ייחודי ואיכותי ברמה כזו.
האם מניית TSMC היא קנייה טובה?
בוול סטריט, מניית TSM נהנית מדירוג קונצנזוס של קנייה חזקה, המבוסס על שבע המלצות קנייה והמלצת החזק אחת. אף אנליסט לא מדרג את המניה כמכירה. יחד עם זאת, מחיר היעד הממוצע למניית TSMC, 324.29 דולר, מרמז שהמניה כבר מתומחרת קרוב לשלמות. למרות זאת, העמדה החיובית של השוק מרמזת שמחירי היעד עוד יכולים לעלות, כל עוד החברה תמשיך להציג ביצועים תפעוליים חזקים.
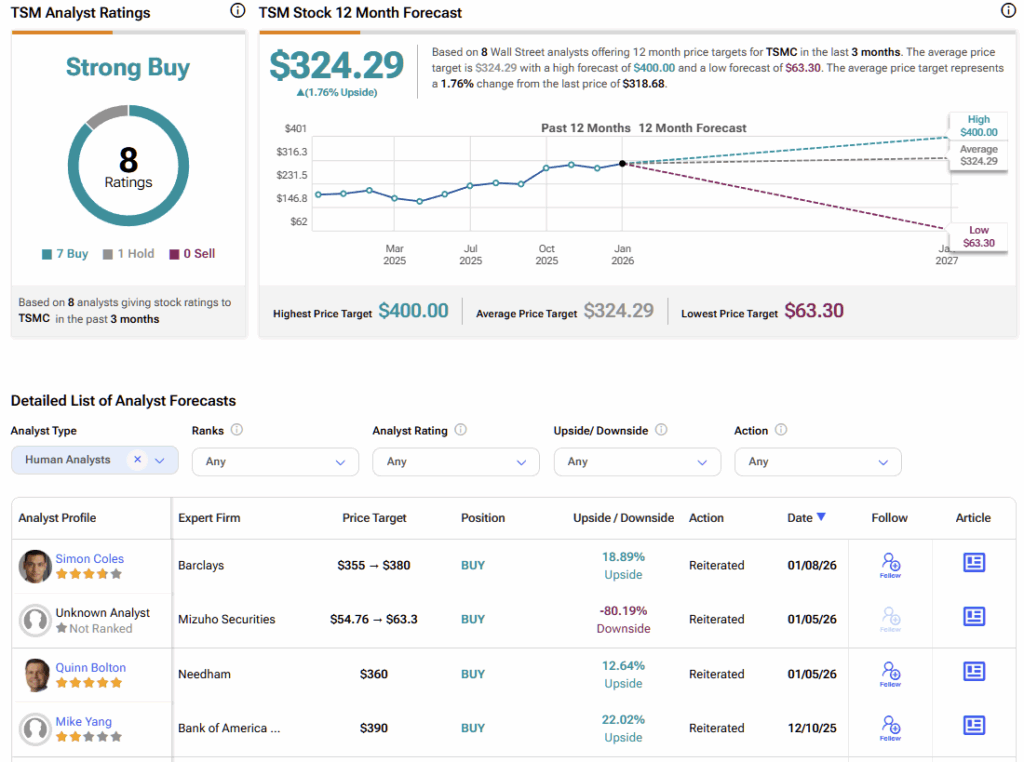
סיפור הצמיחה המבנית של TSMC עדיין מתומחר בחסר
דוח הרווחים הקרוב של TSM צפוי להיות עוד נקודת בדיקה על מסלול צמיחה חזק, שבו ביקוש גואה ל-AI והידוק הקיבולת ב-2 ננומטר ממשיכים לדחוף את הרווחים למעלה. עם הסתברות הולכת וגדלה לעליות מחירים, הרבעונים הקרובים עשויים לספק טריגר משמעותי גם להכנסות וגם לשיעורי הרווחיות.
במכפיל של כ-25 על רווחי העתיד, עסק שיכול להגדיל את הרווחים בערך ב-20% לשנה בטווח הבינוני עדיין נראה מתומחר בצורה אטרקטיבית. בהקשר הזה, TSM נראית פחות כמו הימור מחזורי ויותר כמו מניית צמיחה מבנית לטווח ארוך – כזו שהשוק עדיין לא עדכן את התמחור שלה במלואו.