
מיקרוסופט (MSFT) לקראת "שלב הקציר" ב-2026, אומר אנליסט
- ב-2025 מיקרוסופט חוותה דחיסת מכפילים ותשואה חלשה יחסית לשוק, למרות בסיסים עסקיים חזקים, צמיחה דו-ספרתית גבוהה בהכנסות וברווח למניה ומאזן מהטובים בעולם. עיקר החשש בשוק הוא סביב רמת ה-CapEx הגבוהה להשקעות AI – אך השקעות אלו מגובות בצבר הזמנות חזק (RPO מסחרי של כ-392 מיליארד דולר) ושומרות על רווחיות גבוהה, כך שהבעיה היא תזמון המוניטיזציה ולא חולשה בביקוש.
- הכותב סבור שמיקרוסופט נכנסת ל"שלב הקציר" ב-2026: אם Azure תמשיך לצמוח בקצב גבוה מהקונצנזוס, CapEx יגדל לאט יותר מההכנסות ומרווחי התפעול יחזרו להתרחב, צפויה העלאת מכפילים מתונה (1–2 נקודות) בשילוב צמיחת EPS בשיעורי טין אמצעי–גבוה. לאור זאת, יחד עם קונצנזוס אנליסטים חיובי במיוחד ומחיר יעד ממוצע המשקף אפסייד של כ-33%, נשמרת המלצת קנייה על מניית MSFT.
לאחר ריצה חזקה שהונעה על ידי אופטימיות מוקדמת סביב בינה מלאכותית (AI) בשנים האחרונות, מיקרוסופט (MSFT) פתחה את 2025 עם ציפיות גבוהות – אך בפועל הניבה תשואה שרק בקושי שמרה על קצב עם ביצועי השוק הרחב.

התוצאה הזו הפתיעה משקיעים רבים, במיוחד לאור העובדה שמיקרוסופט המשיכה להציג בסיסים עסקיים מהטובים בענף, צמיחה חזקה בליבות הפעילות שלה ואחד המאזנים החזקים ביותר במניות הגלובליות. במקום להעיד על פגיעה מבנית, נראה שהביצועים הפושרים של המניה משקפים תקופה של ירידת מכפילים, שמונעת בעיקר מחוסר ודאות לגבי הביצוע ולגבי עיתוי המוניטיזציה של ה-AI – דווקא בשלב הכי עתיר הון בתולדות החברה.
כשמזיזים את המוקד לשנת 2026, השאלה המרכזית כבר אינה האם מיקרוסופט יכולה להמשיך לצמוח, אלא האם השוק ממעיט להעריך עד כמה מהר ההשקעות הכבדות ב-AI יתחילו לייצר תשואה כלכלית משמעותית יותר. דרך העדשה הזו, התמונה ל-2026 נראית פחות שבירה מכפי שנדמה במבט ראשון, והיא יוצרת פרופיל סיכון-סיכוי א-סימטרי שתומך בהמלצת קנייה ברמות המחיר הנוכחיות.
שנה של דחיסת מכפילים בלי הידרדרות עסקית
למרות שמיקרוסופט עדיין נחשבת לאחת המובילות במהפכת ה-AI, היא סיימה את 2025 כשהיא בקושי משתווה לתשואת מדד S&P 500. זה מפתיע במידה מסוימת, משום שהבסיסים העסקיים של החברה נחשבים לטובים במיוחד בין המגה-קאפ הגלובליים, עם דירוגי מאזן ברמת AAA מסוכנויות הדירוג S&P ו-Moody’s.

בהיעדר סימנים ברורים לפגיעה מבנית, נראה שחלק גדול מהביצועים המאכזבים נבע מסיפור של חוסר ודאות זמני – ולא מהידרדרות יסודית בביזנס.
נתוני תמחור עוזרים להמחיש את הניתוק הזה. כיום, מיקרוסופט נסחרת במכפיל רווח קדימה של כ-29.8, מעט מתחת לממוצע ההיסטורי האחרון שלה סביב 31–32. הפער הזה אולי נראה קטן, אבל בפועל הוא מציב את המניה קרוב לחלק התחתון של טווח המכפילים שנצפה בשלוש השנים האחרונות – והרבה מתחת למכפיל של כ-37 שהושג בשיא ההתלהבות המוקדמת מ-AI.
תבנית דומה נראית גם במכפיל ההכנסות קדימה, שעומד כיום סביב 11. רמה זו קרובה הרבה יותר לתחתית הטווח ההיסטורי של מיקרוסופט (עם שפל סביב 9.5) מאשר לחלק העליון, שעלה על 13 במחזור הקודם. חשוב לציין שהדחיסה הזו התרחשה בזמן שמיקרוסופט ממשיכה לספק צמיחת הכנסות בשיעורים של "טין" גבוה (high-teens) וצמיחת רווח למניה (EPS) של מעל 20% משנה לשנה.

לדעתי, מה שראינו ב-2025 היה למעשה הורדת מכפיל (re-rating שלילי) בלי פגיעה מקבילה בנתוני התפעול. מחיר המניה ירד מהשיא, המכפילים התקבצו, אבל מדדי הצמיחה המרכזיים נשארו חזקים. לכן, הפוקוס בשוק היה על סיכון הביצוע – לא על שבירה של תזת ההשקעה הבסיסית.
הסיכון הגדול של מיקרוסופט הוא גם הקטליזטור שלה
אם לא נראה שיש בעיה של הידרדרות תפעולית במיקרוסופט – וסביר שגם לא תהיה בזמן הקרוב – השאלה הטבעית הבאה היא אילו גורמים יכולים לסמן את נקודת המפנה האמיתית לשנת 2026.
אם יש נושא אחד שמרכז את רוב ספקות השוק לגבי מיקרוסופט כיום, זהו CapEx – כלומר ההשקעות האדירות של החברה בתשתיות AI. ברבעון האחרון, ההשקעה ההונית הגיעה לכ-69 מיליארד דולר ב-12 החודשים האחרונים (TTM), עלייה של 40% משנה לשנה, והיא מהווה כמעט 24% מסך ההכנסות באותה תקופה – הרבה מעל הנורמה ההיסטורית של מיקרוסופט.

לא מפתיע, לאור הקושי למדוד את התשואה על ההשקעה (ROI) בטווח הקצר ברמה הזו של הוצאות, שדחיסת המכפילים שראינו ב-2025 נובעת במידה רבה מחשש לגבי תשואת ההון – ולא מסימנים משמעותיים להיחלשות הביקוש.
אבל הנקודה החשובה היא שההוצאה ההונית הזו אינה מופנית להימורים ספקולטיביים, אלא מבוססת על ביקוש שכבר הוזמן מראש. ה-RPO המסחרי (remaining performance obligation – יתרת התחייבויות הביצוע, או צבר ההזמנות) צמח ב-51% משנה לשנה, והגיע לכ-392 מיליארד דולר ברבעון האחרון, עם משך ממוצע של כמעט שנתיים. זה מרמז על נראות גבוהה להכנסות עתידיות. כלומר, חלק גדול מהרחבת הקיבולת הנוכחית נבנה כדי לתמוך בעומסי עבודה מתמשכים של לקוחות ארגוניים, ולא בקפיצות קצרות טווח של אימון מודלים או פרויקטים חד-פעמיים. בעיניי, זה משנה את הדיון מעודף השקעה לשאלת תזמון המוניטיזציה – ופותח מרחב פוטנציאלי להעלאת מכפילים מחדש.

חשוב אפילו יותר, שלמרות היקף ההשקעות, מדדי הרווחיות נשארים חזקים. שיעור הרווח הגולמי ממשיך לנוע בסביבות הגבוהות של אזור ה-60%, בעוד שמרווחי התפעול המתואמים נמצאים סביב אמצע–גבוה ה-40%, רמה גבוהה מאוד גם לאחר שקלול הפחת הגבוה יותר. לכן, נקודת המפנה ל-2026 לא נראית תלויה בקיצוץ השקעות, אלא דווקא בקליטה הכלכלית ההדרגתית של התשתית שנבנתה בשנים 2024 ו-2025.
איך 2026 יכולה לפתוח מהלך של העלאת מכפילים
מבט קדימה ל-2026 מצביע, לדעתי, על כך שמסגרת התמחור של מיקרוסופט – שעדיין נמצאת ברמות מתונות יחסית להיסטוריה שלה – יחד עם סט תנאים פחות מאתגר, יכולים להספיק כדי לאפשר לחברה שנה חזקה יותר משמעותית, במיוחד ביחס לשוק הרחב.
אם צמיחת ההכנסות של Azure, שכבר עלתה מכ-33% משנה לשנה ברבעון הראשון של שנת הכספים 2025 לכ-40% ברבעון הראשון של שנת הכספים 2026, תישאר מעל ציפיות הקונצנזוס לעוד שניים–שלושה רבעונים, ובמקביל CapEx יצמח בקצב איטי יותר מהכנסות ושיעור מרווחי התפעול (נמדד לפי שינוי במרווח EBIT על בסיס TTM) יאיץ מחדש מעבר לקצב הצמיחה של כ-2.9% שנרשם ב-12 החודשים האחרונים (לעומת צמיחה של 9.2% במרווח התפעולי בין 2023 ל-2024) – התמונה באופן טבעי מצביעה על פוטנציאל המשך עליות.

בתסריט כזה, העלאת מכפיל מחדש לא תדרוש "חבטת הום-ראן", אלא בעיקר עקביות – וקצת סבלנות מצד השוק. אם Azure תמשיך לצמוח בקצב גבוה של כ-30% משנה לשנה, ו-CapEx יישאר גבוה אך ייקלט בצורה יעילה יותר, ייתכן שהשוק יתחיל לצמצם את ההנחה (discount) שהוא מטיל כיום על סיכון הביצוע. אפילו הרחבה מתונה של המכפיל ב-1–2 נקודות במונחי רווח, לצד התאוששות חלקית בקצב התרחבות המרווחים – מכ-3% כיום לטווח של 5%–7% – עשויה להספיק כדי שהרווח למניה יצמח מהר יותר מההכנסות.
האם MSFT היא קנייה?
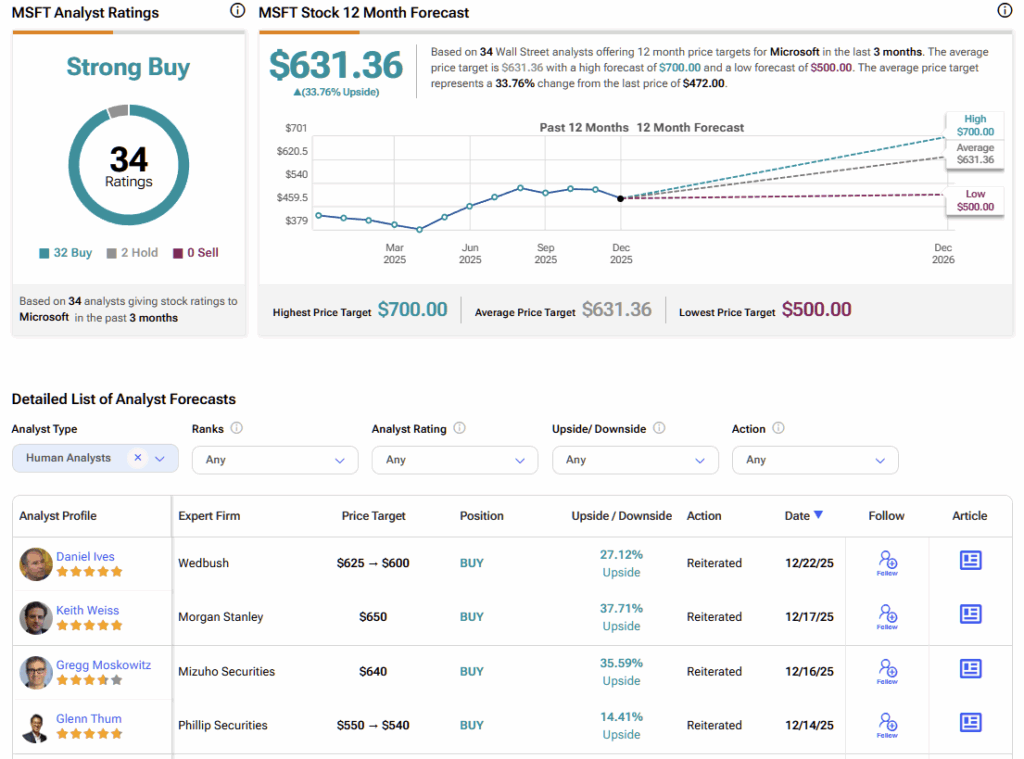
אלמלא שני אנליסטים מתוך 34 בשלושת החודשים האחרונים שמעניקים למיקרוסופט המלצת החזק, הקונצנזוס היה חיובי לחלוטין, כאשר 32 האנליסטים האחרים מדרגים את המניה כהמלצת קנייה. מחיר היעד הממוצע עומד כיום על 631.36 דולר, המשקף אפסייד משמעותי של כ-33% לעומת מחיר המניה האחרון.
תיק ההשקעה החיובי פשוט יותר ממה שנדמה
להבנתי, מיקרוסופט בשלה להיות מתומחרת כחברה "קומפאונדר" שנכנסת ל"שלב הקציר" ב-2026. שלב כזה, בפני עצמו, נוטה לתמוך בביצועים טובים משוק המניות הרחב – ללא קשר לכיוון הכללי של השוק.
במונחים כמותיים, בעיניי תזת ההשקעה במיקרוסופט נשענת על הנחות יחסית שמרניות. מתחילים מתמחור של כ-30x על רווח קדימה, והתזה דורשת רק הרחבת מכפיל חלקית של 1–2 נקודות – שעדיין נמוכה מהממוצעים ההיסטוריים של החברה בשנים האחרונות – יחד עם צמיחת EPS בשיעורים של "טין" אמצעי–גבוה.
את זה צפויה להוביל Azure, שתמשיך לצמוח בקצב דומה או מעט גבוה יותר מהיום, לצד האטה בקצב צמיחת ה-CapEx היחסי, מה שיאפשר למרווחים להאיץ מחדש מהקצב של כ-3% שנרשם לאחרונה, לרמה נורמלית יותר במהלך השנתיים הקרובות.
על בסיס זה, אין צורך בהנחות אגרסיביות במיוחד. אפילו התרחבות מרווחים מתונה ונורמליזציה חלקית של המכפיל עשויות להספיק כדי לתמוך באפסייד אטרקטיבי. בתרחיש זה, לדעתי התזה לגבי MSFT נשארת חיובית, והמלצת קנייה מוצדקת.