
מניית Rocket Lab Usa (RKLB): ענקית חלל בהתהוות?
- Rocket Lab Usa מחזקת את סיפור הצמיחה שלה עם חוזי שיגור והגנה משמעותיים, צבר של יותר מ-100 משימות, והתקדמות מסחרית גם עבור Neutron עוד לפני טיסתה הראשונה.
- רכישת Iridium עשויה לשנות את תמהיל הרווחים של Rocket Lab Usa באמצעות הכנסות חוזרות משירותים, אך השווי הגבוה של RKLB עדיין דורש צמיחה רווחית, ביצוע חזק והשלמת העסקה ללא עיכובים מהותיים.

המהלך של Rocket Lab Usa (RKLB) להפוך לקבלן חלל ראשי מתחיל לקרום עור וגידים, כאשר מומחית השיגור ומערכות החלל כבר רשמה יותר מ-100 משימות. במקביל, המנכ"ל Peter Beck מתאר את השילוב המוצע עם Iridium (IRDM) כ"מעצמת חלל מהדור הבא". חשוב לציין שחלק גדול מההתקדמות הזו מגיע עוד לפני הטיסה הראשונה של Neutron, וזה הופך את הסיפור למעניין יותר בעיניי. אמנם השווי תובעני, אבל החוזים האחרונים נותנים יותר בסיס לשאיפות שלה. לכן, אני חיובי לגבי מניית RKLB, כחברה עם כמה מנועי צמיחה שנמצאים בהתפתחות.

זכיות בחוזים הופכות את הסיפור למוחשי יותר
הזכיות של Rocket Lab Usa בחוזים הופכות את הסיפור למוחשי יותר. ההסכם שלה עם Synspective מ-30 בספטמבר כולל 20 שיגורי Electron בין 2028 ל-2031. זהו הסכם השיגורים המסחרי הגדול ביותר אי פעם עבור Electron. הוא העלה את צבר השיגורים הכולל של Rocket Lab Usa ליותר מ-100 משימות. Synspective הזמינה כעת 47 משימות בסך הכול. אני סבור שהזמנות חוזרות מעניקות ל-Rocket Lab Usa מסלול ברור להיקפי שיגור גבוהים יותר. לקוחות שומרים לעצמם קיבולת שנים מראש, משום ש-Rocket Lab Usa יודעת לספק.
ראוי לציין כי Electron השלימה את המשימה ה-97 שלה ב-25 בספטמבר, והייתה זו המשימה ה-18 שלה השנה. שני שיגורים מוצלחים עבור Synspective בוצעו בהפרש של שישה ימים בלבד. Rocket Lab Usa כבר סיפקה בהצלחה את כל 13 הלוויינים של הלקוח הזה. קצב עבודה אמין ומהיר יותר מעניק למפעילי קונסטלציות ביטחון להתחייב. במקביל, HASTE מרחיבה את ההזדמנות גם לתחומי ניסויי היפרסוניקה והגנה מפני טילים. הזכייה מחיל החלל האמריקאי בהיקף של 266 מיליון דולר כוללת 12 שיגורים תת-מסלוליים, עם אופציה לשישה נוספים.
בנוסף, החוזה של Flatellite בהיקף 397 מיליון דולר הולך צעד נוסף קדימה. Rocket Lab Usa תבנה לוויינים, תשגר אותם באמצעות Neutron, וגם תפעיל אותם. שווי החוזה שפורסם בכותרות כולל גם אופציות. זהו סוג האחריות שמבסס קבלן ביטחוני ראשי.
Neutron גם מוצאת לקוחות מסחריים עוד לפני הטיסה הראשונה. Kepler הזמינה משימה ייעודית שלא תצא לדרך לפני 2028. זאת בהמשך לחמישה שיגורי Neutron ייעודיים שנחתמו במהלך הרבעון הראשון. Neutron נשארת חיונית לכמה תוכניות גדולות, כולל Flatellite. אבל ל-Electron ול-HASTE כבר יש עסקים שאפשר לבנות עליהם.
Iridium עשויה לשנות את תמהיל הרווחים
אם חוזרים ל-Iridium, העסקה הפוטנציאלית עשויה לשנות באופן משמעותי את תמהיל הרווחים של Rocket Lab Usa. ב-24 בספטמבר, בעלי המניות של Iridium אישרו את הרכישה עם 99.6% מהקולות שהצביעו. Rocket Lab Usa כבר מימנה במלואה את העסקה. היא גייסה 1.944 מיליארד דולר באמצעות הנפקת 29.3 מיליון מניות. יחד עם נזילות זמינה ומסגרת החוב המתוקנת של Iridium, זה מממן את תשלומי המזומן הנדרשים. Rocket Lab Usa גם סיימה את התחייבות המימון הזמני שלה בהיקף של 3.6 מיליארד דולר.
השלמת העסקה עדיין צפויה באמצע 2027, בכפוף לאישורים רגולטוריים. אני סבור שהרגולטורים עדיין יכולים לעכב או לחסום את ההשלמה. התמיכה של בעלי המניות והמימון מסירים אי-ודאויות חשובות, אבל הרכישה עדיין ממתינה לסיום. Rocket Lab Usa כבר מייצרת לוויינים ואת הרכיבים שלהם. Iridium תוסיף רשת תקשורת גלובלית עם זכויות ספקטרום בעלות ערך. היא גם תביא איתה קשרים מבוססים עם לקוחות ממשלתיים ומסחריים.
לאחר מכן, Rocket Lab Usa תוכל לבנות לווייני החלפה ובסופו של דבר גם לשגר אותם באמצעות Neutron. הפעלת הקונסטלציה תייצר הכנסות משירותים זמן רב אחרי הפריסה. בעיניי, האפשרות הזו עמידה יותר מהסתמכות על הזמנות שיגור בודדות.
הרבעון האחרון של Iridium ממחיש את ההבדל, כאשר שירותים היוו 72% מההכנסות שלה, שעמדו על 225.2 מיליון דולר. ה-EBITDA התפעולי עמד על 119.1 מיליון דולר, מה שמרמז על שיעור של כ-53%. המדד הזה אינו כולל הוצאות חשובות, אבל הוא מציג את הכלכלה התפעולית של הרשת.
אני חושב שהשירותים האלה, שמייצרים מזומנים, יכולים לעזור לממן פיתוח עתידי. גם הקשרים הביטחוניים הקיימים של Iridium ישלימו את החוזים הראשיים ההולכים וגדלים של Rocket Lab Usa. האינטגרציה תדרוש זהירות, משום שתקשורת לוויינית מתמודדת עם תחרות, כולל מצד SpaceX (SPCX). לכן Rocket Lab Usa חייבת לשמור על האמינות של Iridium, תוך השקעה בשירותים חדשים.
השווי של RKLB דורש צמיחה רווחית בהיקף גדול
השווי של RKLB דורש צמיחה רווחית בהיקף גדול במהלך השנים הקרובות. באופן ספציפי, הערכות הקונצנזוס להכנסות עומדות על כ-960 מיליון דולר ב-2026, על 1.39 מיליארד דולר ב-2027, ועל 1.76 מיליארד דולר ב-2028. המשמעות היא מכפיל הכנסות של בערך 44, 30 ו-23, בהתאמה. הפרמיה משמעותית גם עם העלייה הזו בהכנסות.
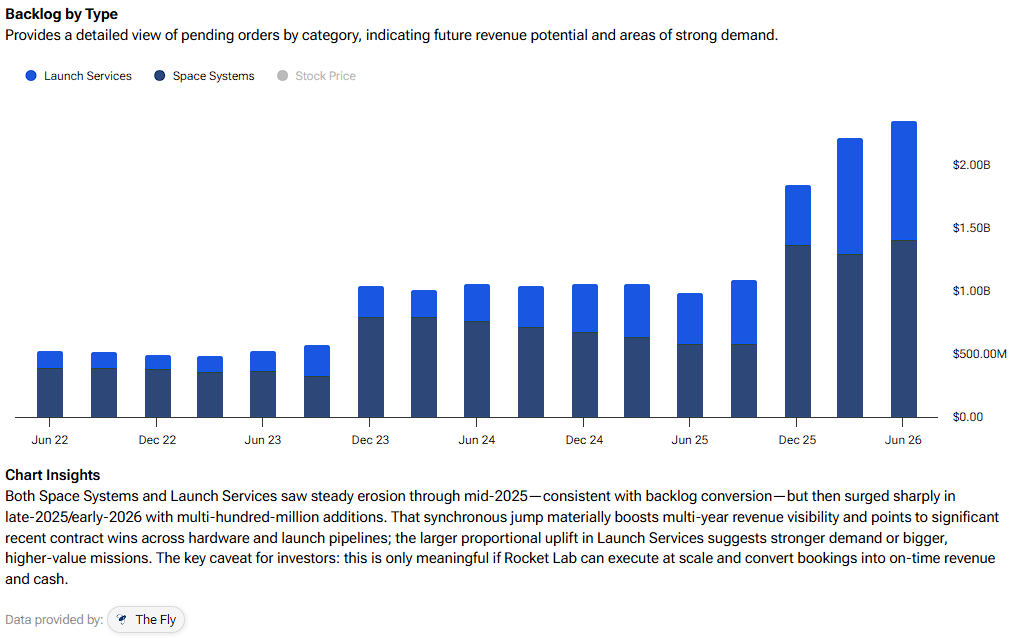
עם זאת, הבסיס התפעולי מתרחב. ההכנסות ברבעון השני עלו ב-62% ל-234.1 מיליון דולר. הצבר המדווח הגיע ל-2.36 מיליארד דולר נכון ל-30 ביוני. תחזית ההכנסות לרבעון השלישי עמדה על 250 מיליון עד 265 מיליון דולר. אם Rocket Lab Usa תשמור על צמיחה דומה בטווח הבינוני ותפתיע את וול סטריט, ייתכן שנראה אפסייד חזק יותר.
לא הייתי טורח להסתכל על מכפיל הרווח של המניה, כי הוא לא עוזר הרבה כל עוד הוצאות הפיתוח שומרות את הרווחים ברמה שלילית. המשקיעים משלמים על צמיחה הרבה מעבר לרבעון הבא. Iridium עשויה לשפר את הרווחיות, אבל השלמת העסקה תדרוש גם תמורה נוספת במניות. בנוסף, עיכובים ב-Neutron עלולים לדחות הכנסות, בזמן שההוצאות ממשיכות. SpaceX וספקיות נוספות יתחרו חזק על כלכלת השיגורים. צורכי מימון נוספים עלולים להביא לדילול נוסף.
התרחיש החיובי שלי נשען על הפיכת ספר החוזים הגדל לצמיחה רווחית בהיקף גדול. שירותים חוזרים יכולים להפוך את ההיקף הזה ליקר יותר. החברה צריכה את שניהם כדי להצדיק את המחיר הנוכחי.
האם מניית Rocket Lab Usa היא קנייה, מכירה או החזק?
למניית Rocket Lab Usa יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה ב-TipRanks. הוא מורכב מ-15 המלצות קנייה ושלוש המלצות החזק. מחיר היעד הממוצע של RKLB, שעומד על 104.44 דולר, מרמז על אפסייד של כ-57% לעומת רמות המחיר של היום.

סיכום
לשאיפות של Rocket Lab Usa יש כעת מחויבויות משמעותיות מצד לקוחות. Iridium עשויה להוסיף את הרווחים החוזרים שחסרים לעסקי השיגור שלה. המחיר משאיר מעט מאוד מקום לאכזבה. ובכל זאת, הפעילות הביטחונית הצומחת וספר ההזמנות המסחרי לשיגורים נותנים לי סיבות אמינות להישאר חיובי.