
ברקליס אומרת שמניות ה-MedTech נמצאות ברמת המחיר הנמוכה ביותר שלהן זה עשור — ומציינת 2 מניות לקנייה
- ברקליס מעריכה שמניות ה-MedTech נסחרות כיום ברמות זולות במיוחד ביחס לעשור האחרון, ורואה בסקטור הזדמנות אטרקטיבית להשקעה על בסיס יסודות חזקים, שיפור אפשרי בסנטימנט וייצוב בצמיחת ההכנסות ב-2027.
- כריסטופר פסקוואלה מברקליס ממליץ על סטרייקר (SYK) ועל Beta Bionics (BBNX): סטרייקר בזכות פוטנציאל לצמיחה חזקה למרות האתגרים האחרונים, ו-Beta Bionics בזכות צמיחה בנתח השוק והאצה צפויה במכירות בשוק משאבות האינסולין.

טכנולוגיה רפואית משנה את חיי האדם כבר מאות שנים. זה נכון במיוחד עבור מטופלים שמתמודדים עם ההשפעות ארוכות הטווח על אורח החיים של מצבים אקוטיים וכרוניים. מחלות כמו סוכרת, קרוהן וסרטן, או פציעות אורתופדיות חמורות, פוגעות מאוד באיכות החיים — אבל הדורות החדשים ביותר של תרופות, מכשירי טיפול רפואי ופרוצדורות כירורגיות יכולים להקל על מצבים חמורים כאלה, ולעיתים אפילו להפוך אותם.
פרוצדורות כירורגיות, כמו גם רישום ושימוש במכשור רפואי, ממשיכים לעלות. העלייה הזו נותנת דחיפה לשוק המכשור הרפואי העולמי. בשנה שעברה, לפי Fortune Business Insights, שווי תחום המכשור הרפואי עמד על 572.31 מיליארד דולר, והוא צפוי להגיע השנה עד 604.99 מיליארד דולר. התחום צפוי להציג שיעור צמיחה שנתי ממוצע של 6.9% בשנים הקרובות, ולהגיע ל-1.032 טריליון דולר עד 2034. זו צמיחה משמעותית, והיא מייצגת הזדמנות מוצקה למשקיעים. השוק בצפון אמריקה, עם נתח שוק של יותר מ-38%, מוביל בתחום המכשור הרפואי.
אנליסט ברקליס כריסטופר פסקוואלה עוקב אחרי ההזדמנות הזו, והוא מציג תחזית חיובית לגבי הסקטור כולו. בהערה שפרסם מוקדם יותר החודש, פסקוואלה מציג טיעון לקנייה, על בסיס היסודות החזקים של הסקטור וכמה סיבות ברורות לאופטימיות.
"אחרי כמה שנים של ביצועי חסר יחסיים על רקע האטה בקצב הצמיחה בשורה העליונה, מניות MedTech זולות היום כמו שלא היו זה עשור, ונסחרות בדיסקאונט הגדול ביותר שלהן מול S&P 500 מאז שיא בועת הטכנולוגיה. לדעתנו, השליליות סביב הסקטור מוגזמת, והוחמרה בגלל סדרה של רוחות נגד ספציפיות לחברות שצצו במהלך השנה האחרונה וגרמו לחזרה לממוצע בקצבי הצמיחה של התעשייה להיראות כהידרדרות משמעותית יותר ביסודות העסקיים. אנחנו רואים סבירות לייצוב בצמיחת ההכנסות של חברות MedTech גדולות ב-2027 כקטליזטור אפשרי לשיפור הסנטימנט ולהתרחבות המכפילים," העריך פסקוואלה.
עם זאת, פסקוואלה לא מציע למשקיעים לקנות כל מניית MedTech רק כי התמחור נראה אטרקטיבי. הגישה שלו בררנית יותר, ומעדיפה חברות עם פוטנציאל להכות את הציפיות ולהציג צמיחה חזקה יותר.
"למרות שלדעתנו משקיעים צריכים להישאר בררניים עד שהראות לגבי התחזית הזו תשתפר, אנחנו מאמינים שהמצב הנוכחי מציע הזדמנויות אטרקטיביות, כאשר דירוגי הקנייה שלנו ניתנים לשמות שבהם אנחנו רואים שילוב של 1) פוטנציאל לעלייה מעל תחזיות השוק, 2) קטליזטורים בטווח הקרוב, 3) האצה בצמיחה בשורה העליונה, ו-4) איכות כללית," הוסיף האנליסט.
עם זה בראש, שתי מניות MedTech זכו להמלצה של פסקוואלה. אבל האם גם שאר וול סטריט חולקת את ההתלהבות שלו, או שהוא רואה משהו שאחרים פספסו? פנינו אל מאגר הנתונים של TipRanks כדי לבדוק.
סטרייקר (SYK)
המניה הראשונה שנבחן היא סטרייקר, שחקנית כללית אמיתית בתחום המכשור הרפואי. החברה ידועה במגוון הרחב של המוצרים שלה — ממוצרים בסיסיים מאוד ועד לטכנולוגיה דיגיטלית מתמחה. אם עברתם למשל פרוצדורה בבית חולים, יש סיכוי גבוה ששכבתם על מיטה שיוצרה על ידי סטרייקר.
קו המוצרים של החברה מבוסס על חדשנות ואיכות, והמטרה הסופית היא תמיד לשפר את חוויית המטופלים ואת תוצאות הטיפול במערכת הבריאות. קווי המוצרים של סטרייקר נמצאים בשימוש בתחומי הכירורגיה, הנוירוטכנולוגיה והאורתופדיה, ובשיתוף פעולה עם לקוחותיה בקרב ספקי שירותי הרפואה, סטרייקר נוגעת בחייהם של יותר מ-150 מיליון מטופלים בכל שנה.
במבט מעמיק יותר, אפשר לראות שסטרייקר מציעה לספקי שירותי רפואה כלים ושירותים כדי לענות על מגוון רחב של צרכי מטופלים. ניהול נתיבי אוויר, פינוי חירום של מטופלים, מכשירים מוארים, ניהול נוזלים, החייאת חירום, ואפילו צרכים יומיומיים כמו היגיינת מטופל, היגיינת פה ואספקת מוצרי ניקוי וחיטוי — סטרייקר יכולה לספק כל מה שהמגזר הרפואי צריך, ותומכת במוצרים ובלקוחות שלה גם דרך השירותים שלה.
סטרייקר נאלצה להתמודד השנה עם כמה רוחות נגד משמעותיות. במרץ החברה ספגה מתקפת סייבר ששיבשה את הפעילות ברחבי העולם, והשפיעה על עיבוד הזמנות, ייצור ומשלוחים. המתקפה קושרה לאיראן. במהלך הקיץ החברה התמודדה עם בעיות נוספות, כולל בעיות ייצור בעסקי כלי הדם הפריפריים ומגמות עונתיות חלשות בפעילות האורתופדית. גם הצהרות סותרות מצד ההנהלה לגבי בעיות הייצור הובילו לחקירות מצד משרדי עורכי דין בתחום ניירות הערך בנוגע להפרות אפשריות של חובות גילוי.
בנפרד, סטרייקר הודיעה על מעבר הנהגה מתוכנן באוקטובר. החברה הודיעה כי בינואר המנכ"ל קווין לובו יהפוך ליו"ר פעיל של הדירקטוריון, ומנהל התפעול ספנסר סטיילס ייכנס לתפקיד המנכ"ל.
בצד הפיננסי, סטרייקר מציגה לאחרונה תוצאות טובות מהצפוי. תוצאות הרבעון השני של 2026 כללו הכנסות של 6.6 מיליארד דולר, עלייה של 9.4% לעומת השנה הקודמת, ומעל התחזית בכמעט 9.7 מיליון דולר. בשורה התחתונה, הרווח למניה על בסיס non-GAAP עמד על 3.69 דולר, גבוה ב-20 סנט למניה מההערכות.
מבחינת כריסטופר פסקוואלה מברקליס, היכולת של החברה להתמודד עם האתגרים היא נקודה מרכזית, לצד היכולת שלה לייצר צמיחה. הוא כותב: "זו הייתה שנה מאתגרת עבור סטרייקר, כשהחברה פעלה להתאושש ממתקפת הסייבר שספגה במרץ, התמודדה עם תהליך אינטגרציה קשה מהרגיל של הרכישה של Inari, וניצבה מול שאלות של משקיעים לגבי האטה בהוצאות בתי חולים ובהיקפי הפרוצדורות. למרות רוחות הנגד האחרונות האלה, אנחנו מאמינים שכל החלקים עדיין במקומם כדי שסטרייקר תציג צמיחה בשורה העליונה והתחתונה בקצה הגבוה של קבוצת חברות MedTech הגדולות כאשר ניכנס ל-2027, כשהמודל שלנו צופה לחברה צמיחת הכנסות של 8%-9% במטבע קבוע ועלייה של 12%-14% ברווח למניה בשלוש השנים הקרובות. כאשר המניה נסחרת בפרמיה הנמוכה ביותר שלה מול הקבוצה מאז 2021, אנחנו רואים בזה הזדמנות להחזיק באחת החברות האיכותיות יותר בסקטור במכפיל אטרקטיבי."
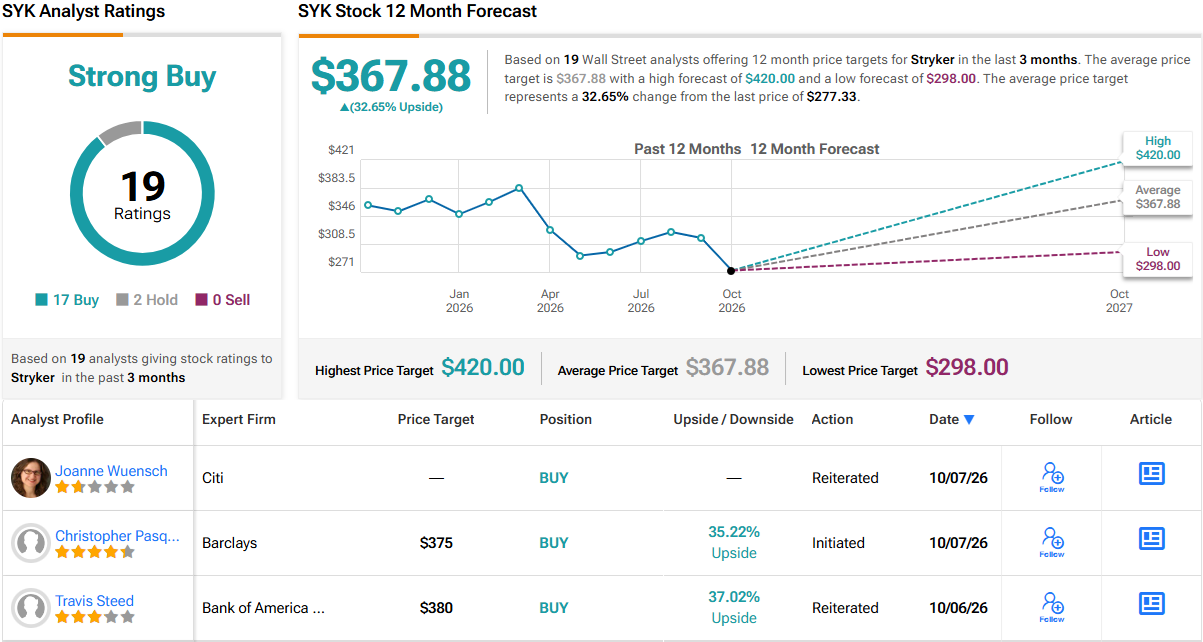
בהתאם לכך, האנליסט מעניק למניה דירוג קנייה, לצד מחיר יעד של 375 דולר, שמשקף פוטנציאל עלייה של 35% בשנה הקרובה. (כדי לצפות ברקורד של Miksic, לחצו כאן)
בסך הכול, סטרייקר קיבלה לאחרונה 20 סקירות אנליסטים, והחלוקה — 17 המלצות קנייה ו-2 דירוגי החזק — מעניקה למניה דירוג קונצנזוס של קנייה חזקה. המניה נסחרת במחיר של 277.33 דולר, ומחיר היעד הממוצע של 367.88 דולר מצביע על עלייה של כ-33% בשנה הקרובה. (ראו תחזית מניית SYK)
Beta Bionics (BBNX)
הבאה ברשימה היא Beta Bionics, חברת מד-טק עם מיקוד ייחודי — Beta Bionics מתכננת, מפתחת ומשווקת משאבות אינסולין מתקדמות. החברה מקליפורניה מציינת כי ה-iLet Bionic Pancreas שלה כולל את אלגוריתם מינון האינסולין האדפטיבי המלא היחיד שזמין כיום בארה"ב. זו מערכת שמתאימה את עצמה באופן מובנה לכל מטופל באופן אישי, קובעת את מינון האינסולין הנכון, מספקת אותו ומפחיתה את העומס על המשתמש. בקיצור, Beta Bionics לקחה את החלק הקשה ביותר בשליטה בסוכרת — מעקב אחר הצורך באינסולין ומתן המינון העצמי — והכניסה אותו למכשיר אוטומטי.
סוכרת סוג 1 מטילה עומס כבד על החולים בה. אפשר לנהל את המחלה — בניגוד למצב לפני מאה שנה, היא אינה גזר דין מוות. אבל הניהול דורש בדיקות דם תכופות, כמה פעמים ביום, הזרקה עצמית של אינסולין ותשומת לב קפדנית לתזונה. המטופלים חייבים ללמוד איך לקחת דם ולבדוק אותו, לקרוא את תוצאות הבדיקה ולהכין את מינון האינסולין. פיתוח משאבת האינסולין עזר להפוך את התהליך הזה לאוטומטי, אבל גם הביא איתו קשיים משלו. Beta Bionics משתמשת בטכנולוגיה דיגיטלית מודרנית כדי לפשט עוד יותר את ניהול הסוכרת היומיומי.
ה-iLet Bionic Pancreas של החברה הוא גם מכשיר רפואי וגם מערכת דיגיטלית. מדובר ביחידת אספקת אינסולין אוטומטית (AID), והיא תואמת לכמה ממדי הגלוקוז הרציפים הפופולריים. המערכת מחשבת מינוני אינסולין באמצעות רמות גלוקוז שנמדדות באופן רציף ואלגוריתם אדפטיבי שמאותחל לפי משקל הגוף של המטופל. המשתמשים לא צריכים לחשב מינונים או להתאים הגדרות אינסולין רגילות, אם כי הם עדיין צריכים לדווח על ארוחות. מערכת הטיפול הזו פותחת שוק גדול עבור Beta Bionics, שכן החברה מעריכה שעד 80% מחולי סוכרת סוג 1 לא עומדים ביעדי איזון הגלוקוז שלהם.
את תוצאות הרבעון השלישי של 2026 של Beta Bionics נראה בהמשך החודש, אבל בינתיים אפשר להסתכל אחורה על הדוח של הרבעון השני של 2026. ברבעון השני החברה דיווחה על הכנסות כוללות של 32 מיליון דולר. זה ייצג עלייה של 38% משנה לשנה במכירות נטו, ועבר במעט את התחזיות שלפני הדוח ב-549 אלף דולר. הרווח למניה של החברה היה הפסד נקי של 53 סנט למניה, אבל גם זה היה טוב ב-6 סנט למניה ממה שהאנליסטים ציפו.
אנליסט ברקליס כריסטופר פסקוואלה חיובי לגבי Beta Bionics, ומצביע על נתח השוק ההולך וגדל של החברה ועל הפוטנציאל להמשך צמיחה במכירות.
"Beta Bionics היא הדרך המועדפת עלינו להיחשף לגל החדשנות שפוגע כעת בשוק משאבות האינסולין. משאבת ה-iLet של החברה צברה תאוצה טובה מאז ההשקה ב-2023, כשהמודל שלנו צופה ש-Beta תסיים את השנה עם נתח של כ-5% מבסיס משאבות האינסולין המותקנות בארה"ב. אנחנו מצפים שהאימוץ יאיץ ב-2027, כאשר ההשפעה של ההרחבה האחרונה של מערך המכירות של החברה והשקת משאבת המדבקה החדשה Mint יאפשרו ל-Beta לתפוס חלק הולך וגדל מהתחלות של מטופלים חדשים. גם הרחבת תווית אפשרית לסוכרת סוג 2 באמצע 2027 ניצבת כקטליזטור לצמיחה, שכן היא תאפשר לחברה לשווק באופן פעיל לקבוצת מטופלים ולקבוצת ספקי שירותי רפואה שלדעתנו מתאימים במיוחד ליהנות מהגישה של Beta לצמצום העומס שבניהול סוכרת. המודל שלנו צופה שההכנסות של החברה יעלו מ-125 מיליון דולר ב-2026 לכמעט 400 מיליון דולר עד 2029, מה שמייצג שיעור צמיחה שנתי ממוצע של 47%. אנחנו גם מצפים שבמהלך השנה הקרובה תשתפר הראות לגבי הדרך של Beta לרווחיות ולמבנה המרווחים הייחודי שלה לטווח הארוך, שלדעתנו יהווה קטליזטור חשוב להתרחבות המכפיל," כתב פסקוואלה.
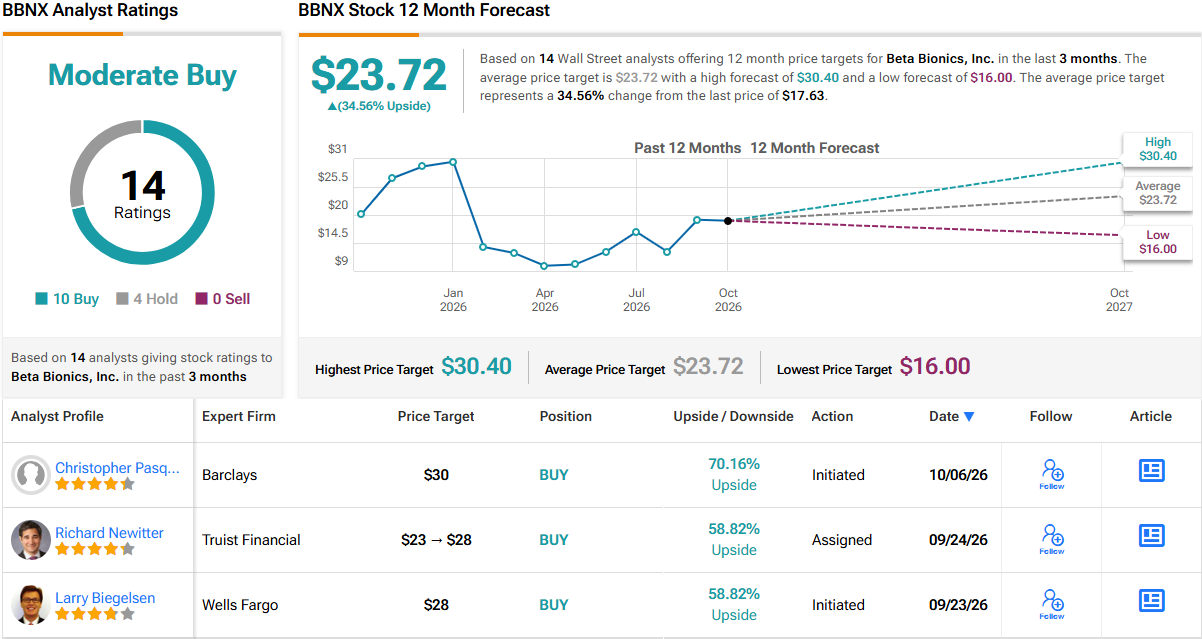
כל זה מתכנס לדירוג קנייה, שפסקוואלה מצרף אליו מחיר יעד של 30 דולר. היעד הזה משקף עלייה של 70% במניה בטווח של שנה. (כדי לצפות ברקורד של פסקוואלה, לחצו כאן)
בסך הכול, וול סטריט בדרך כלל חיובית כאן. מניית BBNX מחזיקה בדירוג קונצנזוס של קנייה מתונה, על בסיס 14 סקירות אחרונות בחלוקה של 10 המלצות קנייה ו-4 דירוגי החזק. המניה נסחרת כעת ב-17.63 דולר, ומחיר היעד הממוצע שלה, 23.72 דולר, מצביע על עלייה של כ-35% ב-12 החודשים הקרובים. (ראו תחזית מניית BBNX)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוזכרים בו. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.