מניית פורד (NYSE:F) נחלשת כשהירידה בערך של ה-F-150 נראית לא טוב
למה הזהב והכסף עולים היום, 9/10/26?
מניית ג׳ובי איוויישן נופלת היום: מה הפחיד את המשקיעים ומה וול סטריט רואה בהמשך
מניית אינטל (אינטל) יורדת למרות סיכוי למעבדי DDR4 חדשים בשנה הבאה
מניית אפל (אפל) עשויה לעלות ב-75 דולר למניה בזכות AI, אומר דן אייבס
מניית פלאנטיר ממשיכה את הראלי היום: למה המשקיע הזה משמיע אזהרה
מניית מודרנה (MRNA) מזנקת ב-13% ועוקפת את שיא 52 השבועות שלה — הנה הסיבה
בואינג נכנסת לרשימת המניות לקנייה למהפכה התעשייתית של ימינו — מניית בואינג (NYSE:BA) עולה
מניית Strategy (MSTR) מזנקת ב-3% בעקבות הערה חיובית של ברקליס
מנכ"ל AST ספייסמובייל מתגאה בספקטרום ש"אף אחד לא יכול להתחרות בו" בזמן שמניית ASTS צונחת ב-15% על רקע איום מ-SpaceX
מניית אורה מינרלס (AUGO) מזנקת ביותר מ-11% בעקבות עדכון כרייה לרבעון השלישי
מניית דלתא איירליינס (DAL) מאבדת גובה אחרי דוח חלש והורדת תחזית
בעלי המניות תובעים את Innventure בעקבות טענות על שותפות עם מרכז הנתונים DarkNX
מכירות הרכבים החשמליים מתוצרת סין של טסלה עלו זה החודש ה-11 ברציפות
חמשת הסיפורים הגדולים ביותר במניות משחקי הווידאו השבוע, 9/10/26
מניית אנבידיה (אנבידיה) מתקשה לאחר חשיפת ההכנסות של OpenAI
מניית מיקרוסופט (מיקרוסופט) עולה לאחר קיצוץ נפח האחסון המשפחתי ב-OneDrive
"זה רחוק מלהיות קודר," אומר משקיע בכיר על מניית אורקל
מניית AST ספייסמובייל (ASTS) נגעה היום בשפל של 52 שבועות. הנה הסיבה
דאו ג'ונס היום: ה-DJIA עולה לאחר שטראמפ דוחה תקיפות אפשריות באיראן; הסיכוי להעלאת ריבית נותר נמוך
וולמארט משיקה שותפות Medicare עם SCAN ותוכניות בריאות מבוססות AI ללקוחות מבוגרים
למה המניות של אילון מאסק טסלה (טסלה) ו-SpaceX (SPCX) עולות היום?
3 קרנות סל של ואנגארד בסיכון נמוך שנבנו לשוק תנודתי
טסלה מתרחקת ממותג Full Self-Driving באירופה — מניית טסלה (טסלה) עולה
מניית סטרטג'י (MSTR) עולה אחרי שברקליס העלתה את מחיר היעד ל-175 דולר – הנה הסיבה
מכירת XRP היא 'הונאה מוחלטת', אומר מייסד סייבר קפיטל ג'סטין בונס
3 מניות ‘קנייה חזקה’ בסיכון גבוה/תגמול גבוה שכדאי להסתמך עליהן לפוטנציאל עלייה של יותר מ-100%
טי-מובייל מול ורייזון: בוול סטריט רק מניה אחת נחשבת לקנייה חזקה אחרי הצניחה של היום
מניית נטפליקס (נטפליקס) יורדת כשהחברה מתכננת לפטר 5% מכוח האדם
מניות אורקל וטסלה עולות היום. מה מניע את הראלי (9 באוקטובר)?
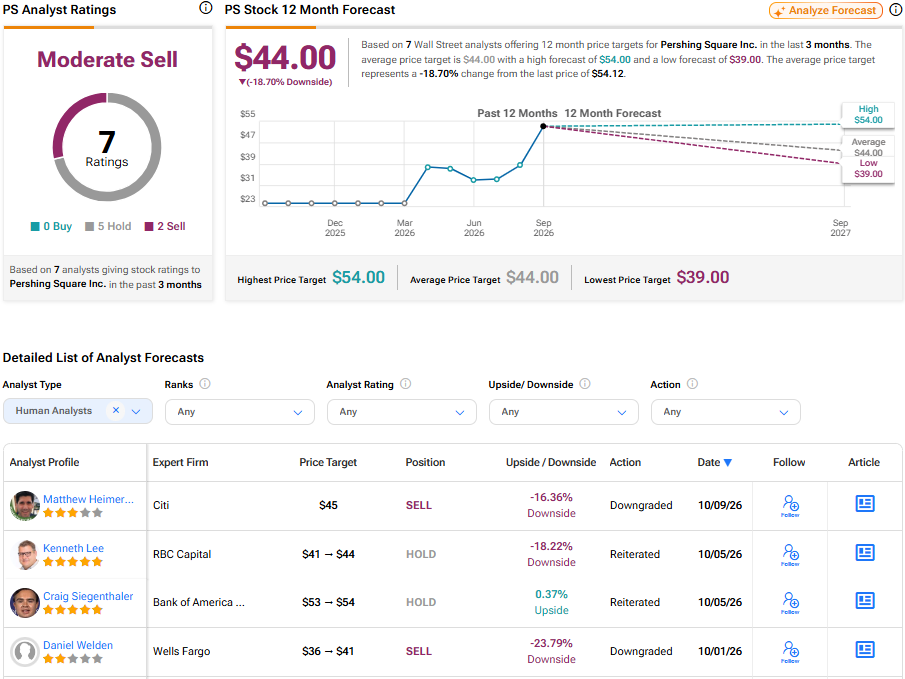
פרשינג סקוויר של ביל אקמן יורדת לאחר שסיטיגרופ העניקה המלצת מכירה בשל חששות לגבי השווי
פירמוס, בגיבוי אנבידיה, עשויה להשיק גיוס פרטי של 3 מיליארד דולר לבניית מרכזי נתונים לאחר שביטלה הנפקה
מניית AT&T ומניית Verizon צונחות היום: מי עדיין מחזיק בענקיות התקשורת האלה?
מניית AST ספייסמובייל צונחת היום — אבל אין סיבה להיכנס לפאניקה, אומר משקיע בכיר
מניית מיקרון טכנולוג'י (מיקרון) ירדה למרות דיווח על צמיחה חזקה בהכנסות בהגשת 10-K ל-SEC
מניית מקדונלד'ס (MCD) עשויה ליהנות מכך שהאכילה בחוץ נעשית יקרה יותר
מניית עליבאבא עולה ביותר מ-4% אחרי שבנק אוף אמריקה אומר: "נקודת המפנה ברווחים עדיין לא מתומחרת"
סנטימנט הצרכנים בארה"ב ירד לשפל של חמישה חודשים, בזמן שציפיות האינפלציה עולות
מניית SoundHound AI Class A: דניאל אייבס החל סיקור עם דירוג החזק ואפסייד של 18%
מניית וובול: "הגיע הזמן לקנות", אומר אנליסט מסקוטיהבנק
אמריקן אקספרס (AXP) נקנסה ב-350 מיליון דולר בשל תוכנית חלשה למניעת הלבנת הון
מניית יומאנה (HUM) מזנקת בעקבות שיפור בדירוגי הכוכבים, ביירד משדרגת ל'קנייה'
מחפשים אריסטוקרטיות דיבידנד? ל-3 מניות הבריאות האלה מגיע מבט מקרוב
Securitize משיקה מניות טוקניזציה שנסחרות 24/7: אנבידיה, SPCX, טסלה
למה שוק המניות עולה היום, 9.10.26?
מניית טי מובייל (TMUS) צונחת ביותר מ-9% בעקבות רכישת ספקטרום אלחוטי של SpaceX ב-8 מיליארד דולר
אייר בי.אן.בי (ABNB) או Booking (BKNG): איזו מניית תיירות מציעה יותר אפסייד?
מניית At&t (T) צונחת ביותר מ-6% בעקבות הרחבת יכולות האלחוט של SpaceX של אילון מאסק
דאו ג'ונס עולה כשמחיר הנפט יורד בעקבות התחייבותו של טראמפ לדחות תקיפות באיראן
תחזית מחיר מניית ספייס אקס: מה האינדיקטורים הטכניים חושפים ב-9 באוקטובר
מניית קוואלקום (QCOM) יורדת בזמן שהמשקיעים ממתינים להכרעת המושבעים במאבק המשפטי מול Arm
מניית ורייזון (VZ) ירדה היום ב-6%, והמשקיעים יכולים להאשים את SpaceX של אילון מאסק
3 מניות הקריפטו הטובות ביותר עם אפסייד של יותר מ-120%, לפי אנליסטים
מניית נטפליקס יורדת לאחר שמייסד-שותף של סולנה אמר שסדרת ה-FTX של נטפליקס "גרועה" יותר ממה שחשב
הבום באחסון ל-AI של סנדיסק (SNDK) עשוי להימשך עוד שנים
למה מניית Applied Optoelectronics מזנקת היום בזמן ש-AST SpaceMobile נופלת — ומה וול סטריט מצפה שיקרה בהמשך
קראודסטרייק (CRWD) היא עסק מצוין במחיר גרוע
תחזית מחיר מניית עליבאבא: סיטיגרופ ומורגן סטנלי העלו את התחזית לקראת הדוח — הנה הסיבה
חוזים עתידיים על מניות בארה"ב עולים ביום שישי כשמניות הטכנולוגיה מתאוששות
SPCX מול RKLB: בברקליס רואים אפסייד של 58% במניית חלל אחת
דן אייבס מוסיף את ספייס אקס ודל לרשימת AI 30 על רקע שינוי בתשתיות, ומסיר 2 מניות
3 מניות טרנדיות שאנליסטים עוקבים אחריהן ולמה, 9 באוקטובר
מניית אפל יורדת בטרום מסחר בזמן ש-SpaceX מזנקת — מה עומד מאחורי המהלכים ומה וול סטריט צופה בהמשך
מניית אפל (אפל) יורדת בזמן שאנבידיה, AMD וברודקום עולות בטרום מסחר: מה מזיז את השווקים היום, 9 באוקטובר
מניית דלתא איירליינס (DAL) יורדת לאחר החמצה בדוח הרבעון השלישי, הורדת תחזית ועלייה של 62% בחשבון הדלק
מניית Klarna Group ירדה ב-53.4% – הנה מי מחזיק במניה
הבורסה ננעלה היום בירידות, שבוע שלילי במיוחד לת”א 35 שאיבד כ-4%
תנודתיות באופציות ותנועות הרווחים המשתמעות היום, 09 באוקטובר 2026
למה מניות קורוויב, Nebius ו-IREN מתאוששות היום אחרי הירידות של יום חמישי
מניית ספייס אקס זינקה ב-7.6% בתוך 5 ימים, כשמייקל סיילור מ-Strategy מכנה את החזון של אילון מאסק '₿ullish'
AMD, Alphabet, and מטא – קאת'י ווד מוכרת מניות טכנולוגיה ב-37 מיליון דולר
מניית קוסטקו (COST): הנה מה ש-DA Davidson מצאה במהלך סיור במועדוני המחסן שלה
מניית פלאנטיר: ברקליס רואה אפסייד של יותר מ-30% עם דירוג קנייה חדש
סופטבנק, שתומכת ב-OpenAI, מגבירה את הקצב עם מהלך מדווח של השקעות AI בהיקף של 100 מיליארד דולר
קאתי ווד מוכרת מניות ספייס אקס בשווי 4.7 מיליון דולר, וקונה מניית ביטחון זו ב-6.7 מיליון דולר
למה מניית אפל (אפל) יורדת היום בטרום מסחר, 9 באוקטובר?
מניית ספייס אקס (SPCX) מזנקת בזמן שמניות AT&T, T-Mobile ו-Verizon צונחות בטרום מסחר – מה מניע את הפער?
מניית מיקרון, SanDisk ו-SK Hynix מתאוששות היום בטרום מסחר, 9 באוקטובר – מה מניע את העליות?
מניית ספייס אקס מזנקת לאחר שעסקת ספקטרום משכה את תשומת לב האנליסטים
שוק המניות היום, 9 באוקטובר – החוזים העתידיים עולים כשמחירי הנפט נסוגים
מניית Rocket Lab Usa (RKLB) מתאוששת אחרי ש-ARK של קת'י ווד אמרה שטיל Neutron מתחרה ב-Falcon 9 של SpaceX
עמוס לוזון נכנס במקום מייק קוהאן: רוכש שליטה בקוהאן פרופרטיס
מניית ספייס אקס עולה לאחר שטראמפ כינה את אילון מאסק 'תומס אדיסון של ימינו'
טרמינל X ביטלה את עסקת רכישת השליטה בסוהו
מטא אוסרת על פרסומות של טיקטוק בפייסבוק ובאינסטגרם כשהיריבות ביניהן מתחממת
אדובי עולה אבל מיקרוסופט יורדת על רקע הגבלות על גרין קארד וחששות לגבי AI
החוזים העתידיים על המניות בארה"ב עולים, כשמחירי הנפט ותשואות האג"ח נרגעים
ההכנסות השנתיות של OpenAI בספטמבר היו נמוכות ב-20 מיליארד דולר מההערכות המוקדמות, ומניות ה-AI ירדו
אלקטרה נדל”ן משלימה מכירת מקבץ דיור בג’ורג’יה
ספייס אקס, AMD או Kratos Defense: קאת'י ווד מוכרת מניות של שתי חברות ב-18.7 מיליון דולר, וקונה את השלישית ב-6.7 מיליון דולר
3 תעודות הסל בדירוג קנייה האלה יכולות לספק תשואה כוללת חזקה, אומר אנליסט ה-AI
החוזים העתידיים בארה"ב עולים קלות אחרי יום מסחר מעורב בוול סטריט
מניית ספייס אקס עולה במסחר מאוחר כשסטארלינק מכוונת לענקיות האלחוט — למה וול סטריט מצפה בהמשך
מניות טי מובייל, ורייזון ו-AT&T צונחות במסחר מאוחר — מה הפחיד את המשקיעים ומה וול סטריט רואה בהמשך
תחזית מניית נטפליקס (נטפליקס) – מורגן סטנלי מוריד את מחיר היעד אך נשאר חיובי. הנה הסיבה
ג'ף בזוס הופך לאדם השני בעושרו בעולם, לאחר ש-Blue Origin הגיעה לשווי של 140 מיליארד דולר
למה אלפאבית A מועדפת עכשיו לנצח במירוץ ה-AI של 2026 על פני Anthropic
שוק המניות היום: SPY ו-QQQ נסוגו בזמן שהנפט עלה; טראמפ פרסם הצהרה על איראן
המניות המובילות בעליות במדד S&P 500 היום, 10/8/26
למה מניית אירן (IREN) צונחת היום, 8 באוקטובר?
מניית פאראמונט סקיידנס (NYSE:SKYD) מזנקת, אליסון מחפש רווחים
חטיבת וויימו של אלפאבית A גייסה 5 מיליארד דולר בעסקת החוב הראשונה שלה כדי להרחיב את שירות הרובוטקסי
מניית פורד (NYSE:F) עולה קלות, ולרכבים החשמליים החדשים יש יתרון קטן נוסף
מחיר היעד של מארוול טכנולוג'י גרופ מקבל דחיפה, כשהראלי נראה כאילו הוא רק מתחיל
גב-ים לקרקעות מעדכנת דוח על הקצאת RSU ואופציות לעובדים
בנק מזרחי טפחות: אם.דבליו.זד הגדילה החזקתה ל-7.42%
אורקל או אפל: שתי השקעות AI שונות מאוד, אבל רק מניה אחת היא קנייה, אומר דניאל אייבס
גולדמן זאקס הופך לחיובי לגבי מניית פלאנטיר – הנה איפה נמצא פוטנציאל העלייה
"תסתכלו למטה," אומר משקיע על מניית מיקרון טכנולוג'י