
מניית אליי לילי (LLY): למה מימוש רווחים יכול להיות מהלך הגיוני לקראת 2027
- אליי לילי הציגה צמיחה חזקה בהכנסות, בעיקר בזכות Mounjaro ו-Zepbound, אך ריכוז גבוה של ההכנסות בשתי תרופות אלה ומכפיל רווח גבוה של 32.3 תומכים בגישת החזק ובאפשרות למימוש רווחים.
- הכותב סבור שמניות מחזוריות עשויות להציג ביצועים טובים יותר ב-2027 אם הכלכלה תשתפר, אף שתחום הבריאות ואליי לילי עשויים להמשיך ליהנות אם יתממשו סיכונים כלכליים שליליים או שההתלהבות ממניות AI תיחלש.

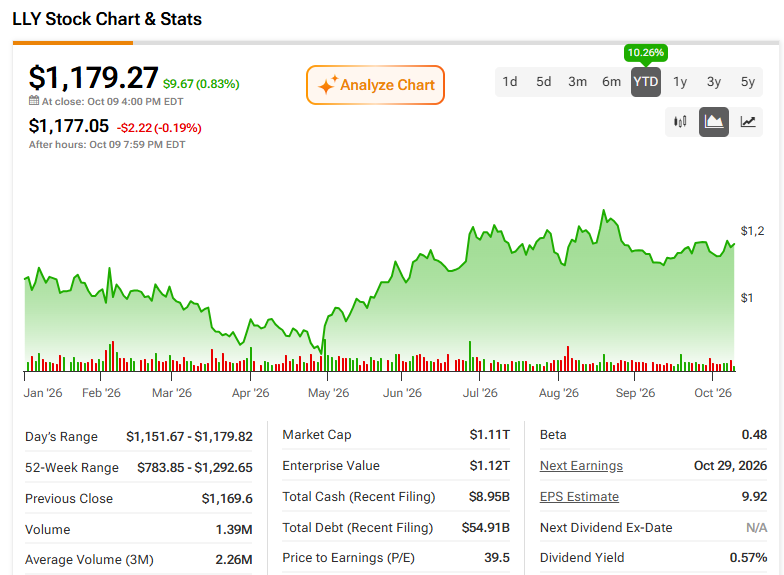
מניית יצרנית התרופות אליי לילי (LLY) פיגרה במידה מתונה אחרי מדד S&P 500 (SPY) בשנת 2026, כאשר התשואות במניות הגדולות בארה"ב מונעות יותר ויותר על ידי חברות שנהנות מבינה מלאכותית, כמו מיקרון (מיקרון) ואנבידיה (אנבידיה).
למרות שמניית אליי לילי היא בבירור לא הביצועיסטית המובילה השנה, היא הציגה ביצועים סבירים יחסית לסקטורים מחזוריים כמו פיננסים, שנפגעו מתנודתיות במחירי האנרגיה ומהאי-ודאות הכלכלית הנלווית.
בשילוב עם מכפיל גבוה של 32.3 לעומת רווח למניה non-GAAP צפוי לשנת 2026 של 36.46 דולר למניה, אני סבור שזה תומך בהזדמנות טקטית למימוש רווחים במניית אליי לילי, ולכן אני מדרג אותה כהחזק.
למעשה, אני מצפה שאליי לילי תציג ביצועי חסר בטווח הקצר לעומת מניות מחזוריות אם הן יתאוששו. עם זאת, אם יתממשו סיכונים כלכליים שליליים ו/או המשקיעים יתקררו לגבי התחזיות של חברות הבינה המלאכותית, הביצועים החזקים של מניית אליי לילי עשויים להימשך גם לתוך 2027.
אליי לילי מספקת צמיחה בהכנסות
אליי לילי רשמה הכנסות של 23 מיליארד דולר ברבעון השני של 2026, עלייה של 48% לעומת התקופה המקבילה אשתקד. הדבר נבע בעיקר מביקוש חזק לתרופות ההרזיה Mounjaro ו-Zepbound, שהמכירות שלהן עלו ב-91% וב-46% בהתאמה.
חיסרון ברור של הצמיחה המרוכזת הזאת הוא שההכנסות משתי התרופות הללו מהוות כיום כמעט 65% מסך המכירות של אליי לילי, מה שחושף את החברה לשינויים בביקוש לתרופות הרזיה. לדעתי, ריכוז ההכנסות הזה תומך בדירוג ניטרלי יותר עבור אליי לילי.
עם ההסתייגות הזאת, התחזית העתידית של אליי לילי עדיין נראית חיובית. אנליסטים מצפים שהחברה תדווח על הכנסות של 22.3 מיליארד דולר ברבעון השלישי של 2026, כאשר תפרסם את הדוח ב-29 באוקטובר 2026. זה ישקף עלייה בריאה של 27% לעומת הרבעון המקביל בשנה הקודמת.
לסיכום, אני סבור שאליי לילי עדיין אטרקטיבית עבור משקיעי צמיחה במניות גדולות שמחפשים פיזור מעבר לנושא הבינה המלאכותית. בנוסף, האופי הלא-מחזורי של הכנסות בתחום הבריאות בדרך כלל מאפשר לחברה להציג ביצועים עודפים בתקופות כלכליות מאתגרות יותר, כפי שאפרט בחלק הבא.
האם מניות מחזוריות יוכלו לעקוף את אליי לילי ב-2027?
אליי לילי היא ההחזקה הגדולה ביותר בקרן Health Care Select Sector SPDR Fund (XLV), שפיגרה במידה מתונה אחרי מדד S&P 500 בשנת 2026. ובכל זאת, תחום הבריאות הציג ביצועים טובים יותר מכמה סקטורים מחזוריים, במיוחד פיננסים, שהתקשו על רקע תנודתיות במחירי האנרגיה ואי-ודאות כלכלית.
לדוגמה, קרן iShares U.S. Financials ETF (IYF) כמעט שלא הניבה תשואה השנה. עם זאת, שיפור בתחזית הכלכלית עשוי להכין את הקרקע להתאוששות במניות מחזוריות לקראת 2027. הפדרל ריזרב העלה לאחרונה את תחזית הצמיחה של התמ"ג בארה"ב ל-2.3% לשנת 2026 ול-2.4% לשנת 2027, מה שתומך בתחזית אופטימית יותר עבור סקטורים רגישים לכלכלה.
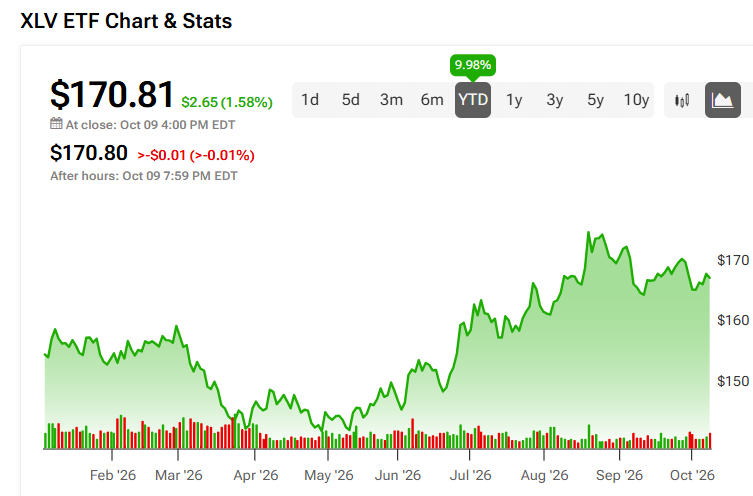
זה יוצר פשרה מעניינת עבור משקיעים. מצד אחד, מניות בריאות כמו אליי לילי נהנות מביקוש יציב יחסית בתקופות של אי-ודאות. מצד שני, סקטורים מחזוריים עשויים להציע פוטנציאל עלייה גדול יותר אם התנאים הכלכליים ישתפרו. בתרחיש כזה, משקיעים עשויים להעדיף יותר ויותר מניות שפיגרו ב-2026, מה שעלול להגביל את הביצועים היחסיים של אליי לילי.
לאור זאת, אני רואה הזדמנות לממש חלק מהרווחים באליי לילי לקראת רוטציה אפשרית למניות מחזוריות. למרות שהמאפיינים ההגנתיים שלה עדיין אטרקטיביים, האפשרות לתשואות חזקות יותר במקומות אחרים מחזקת את דירוג החזק שלי לקראת 2027.
השווי של אליי לילי
אליי לילי נסחרת במכפיל 32.3 על תחזית הקונצנזוס של האנליסטים לרווח non-GAAP של 36.46 דולר למניה בשנת 2026. אנליסטים מצפים שהרווח למניה יגיע לחלק העליון של תחזית 2026 של אליי לילי, שעומדת על 35.50-36.50 דולר למניה.
לדעתי, מכפיל הרווח הגבוה לשנת 2026 מעיד שהתנופה הקרובה ברווחים של אליי לילי כבר מגולמת ברובה במחיר. עם זאת, השווי הגבוה משקף באופן טבעי ציפיות להמשך התנופה ב-2027 ומעבר לכך. למשל, אנליסטים מצפים שהרווח למניה יגדל לכ-47.64 דולר למניה ב-2027, מה שמצביע על צמיחת רווחים של כ-31%.
באמצעות מכפיל הרווח של 2026 וצמיחת הרווחים הצפויה, אפשר לחשב את יחס ה-PEG של אליי לילי, שהוא פשוט מכפיל הרווח חלקי צמיחת הרווחים הצפויה. לכן, ככל שיחס ה-PEG נמוך יותר, כך עדיף. אצל אליי לילי, יחס ה-PEG עומד על 1.05, מה שלכאורה אטרקטיבי למדי עבור חברה גדולה. לשם השוואה, אני מחשב את יחס ה-PEG של מדד S&P 500 בכ-1.2.
לסיכום, יחס ה-PEG האטרקטיבי של אליי לילי מרמז שהמניה עדיין מהווה בחירה אטרקטיבית בטווח הבינוני. עם זאת, אני סבור שהביצועים החזקים של המניה ב-2026, יחד עם ריכוז גבוה של הצמיחה בתרופות הרזיה, מצדיקים דירוג החזק ניטרלי יותר בטווח הקצר.
בהחלט, בתרחיש הבסיס שלי שבו מניות מחזוריות יציגו ביצועים טובים יותר ב-2027, מניית אליי לילי עלולה שלא להדביק את העליות של חברות תנודתיות יותר, כמו חברות פיננסים. עם זאת, אם יתממשו סיכונים כלכליים שליליים ו/או המשקיעים יאבדו אמון בעסקת הבינה המלאכותית, אליי לילי עדיין עשויה לספק עליות נאות. לכן, מימוש רווחים באליי לילי עלול להתברר כמוקדם מדי בתרחיש כזה.
העמדה של וול סטריט על אליי לילי
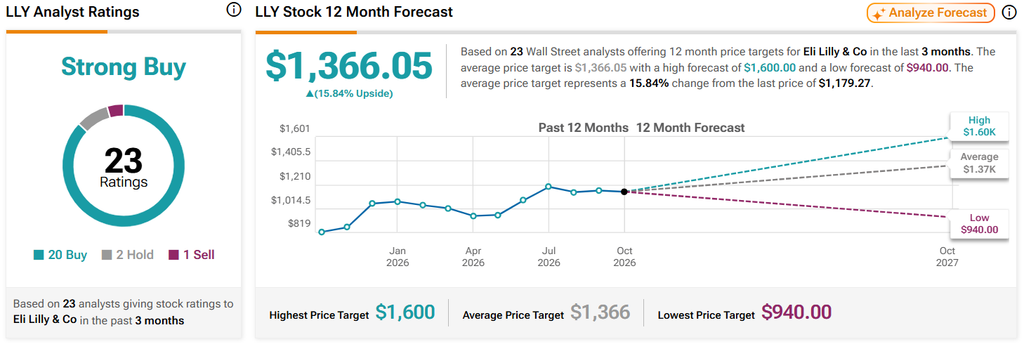
בוול סטריט, לאליי לילי יש דירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 20 דירוגי קנייה, שני דירוגי החזק ודירוג מכירה אחד בשלושת החודשים האחרונים. מחיר היעד הממוצע של אליי לילי עומד כיום על 1366.05 דולר, מה שמרמז על אפסייד של כ-16% ב-12 החודשים הקרובים.
סיכום
מניית אליי לילי פיגרה במידה מתונה אחרי מדד S&P 500, כאשר חברות שנהנות מבינה מלאכותית כמו מיקרון ואנבידיה הובילו את התשואות במניות הגדולות בארה"ב ב-2026. למרות זאת, סקטור הבריאות עבר שנה סבירה, ובמיוחד הציג ביצועים טובים יותר מסקטורים מחזוריים כמו פיננסים, שהתקשו על רקע תנודתיות במחירי האנרגיה.
במבט קדימה ל-2027, אני סבור שזה מציג הזדמנות לממש רווחים בחברות הגנתיות כמו אליי לילי. למעשה, בעוד שתרופות הרזיה כמו Mounjaro ו-Zepbound הניעו את המכירות של אליי לילי, ריכוז ההכנסות הגבוה גם יוצר סיכון עבור החברה.
בשילוב עם מכפיל רווח 2026 גבוה של 32.3, אני חושב שזה תומך בדירוג החזק לאליי לילי. כמובן, זו עמדה שלילית יותר באופן בולט לעומת דירוג הקונצנזוס של האנליסטים בוול סטריט, שעומד על קנייה חזקה.
למרות שהצמיחה של אליי לילי רחוקה מלהסתיים, כפי שמעיד יחס PEG אטרקטיבי של 1.05, אני סבור שדינמיקת השוק הנוכחית תומכת במעבר טקטי הרחק מתחום הבריאות. עם זאת, הביצועים החזקים של אליי לילי עשויים להימשך אם יתממשו סיכונים כלכליים שליליים ו/או אם המשקיעים יהפכו סקפטיים יותר לגבי התחזיות של חברות הבינה המלאכותית.