למה מניית אירן צונחת היום, 8 באוקטובר?
מניית פאראמונט סקיידנס (NYSE:SKYD) מזנקת, אליסון מחפש רווחים
חטיבת וויימו של אלפאבית A גייסה 5 מיליארד דולר בעסקת החוב הראשונה שלה כדי להרחיב את שירות הרובוטקסי
מניית פורד (NYSE:F) עולה קלות, ולרכבים החשמליים החדשים יש יתרון קטן נוסף
מחיר היעד של מארוול טכנולוג'י גרופ מקבל דחיפה, כשהראלי נראה כאילו הוא רק מתחיל
טראמפ שולל תקיפות על איראן לפני בחירות האמצע בנובמבר
מניית אינטל (אינטל) ירדה ביותר מ-5% למרות ניצחון נקודתי
אמריקן איירליינס גרופ (AAL) תוסיף את אינטרנט Starlink של SpaceX ליותר מ-1,000 מטוסים
למה מניית פאראמונט סקיידנס (SKYD) מזנקת היום, 8 באוקטובר?
למה מניית אורקל (ORCL) יורדת היום – 8 באוקטובר 2026
צבר ההזמנות של בואינג לא עוזר הרבה למניית בואינג (NYSE:BA)
אפל (אפל) ממנה את סטיב סמית', בעל עניין בחברה, לראש תחום המיזוגים והרכישות החדש שלה
מניית אמזון (אמזון) ירדה ב-2% למרות השקת טאבלטים חדשים לילדים
למה שוק המניות יורד היום, 8.10.26?
גב-ים לקרקעות מעדכנת דוח על הקצאת RSU ואופציות לעובדים
בנק מזרחי טפחות: אם.דבליו.זד הגדילה החזקתה ל-7.42%
למה מניית פקירה (PCRX) עולה היום ב-44%?
דלתא איירליינס (DAL): וולס פרגו מתייחסת לדוח הרבעון השלישי ברגע האחרון
ספייס אקס משלימה משימת נאס"א בת 237 ימים כש-Crew-12 חוזרת לכדור הארץ
מנהלים לשעבר בפליפקארט קוראים לוולמארט לרכוש את מניותיהם בזמן שההנפקה בהודו מתעכבת
מניית מיקרוסופט (מיקרוסופט) נחלשת לאחר שהגישה שלה ל-H-1B נסגרה
קבוצת אקרשטיין: גיורא אקרשטיין הגדיל את אחזקותיו במניה
האם מניית דלתא איירליינס (DAL) תזנק או תיסוג אחרי דוחות הרבעון השלישי?
דאו ג'ונס היום: ה-DJIA יורד כשהראלי בנפט מעלה את הציפיות להעלאת ריבית
מניית טסלה (טסלה) יורדת כשלטסלה נוספה תמיכה חדשה בתחום הביטוח
מניית Applied Digital (APLD) יורדת לאחר שההפסד הכספי התרחב
אמזון (אמזון) מתחרה באייפד עם טאבלטי פרימיום חדשים של Alexa
אורקל או אפל: שתי השקעות AI שונות מאוד, אבל רק מניה אחת היא קנייה, אומר דניאל אייבס
מניית צ'יפוטלה מקסיקן גריל (CMG) מזנקת ביותר מ-6% בעקבות דיווחים על השתלטות מצד סטארבקס
גולדמן זאקס הופך לחיובי לגבי מניית פלאנטיר – הנה איפה נמצא פוטנציאל העלייה
מניית סטארבקס (SBUX) צוללת לאחר דיווח על עסקת ענק אפשרית לרכישת צ'יפוטלה
הום דיפו מציעה תמיכה ללקוחות Wren Kitchens, מניית הום דיפו (NYSE:HD) עולה
מנכ״ל SpaceX אילון מאסק החמיא למייסד אמזון ג׳ף בזוס אחרי שנחשף המימון של Blue Origin
סטארלינק של ספייס אקס עדיין לא יכולה להתחיל לפעול בהודו. מאסק אומר שהוא יודע למה
3 קרנות הסל הטובות ביותר של ואנגרד שכל משקיע צריך לעקוב אחריהן עם פוטנציאל לעלייה של יותר מ-20%
אמזון חוסמת סוכני קניות מבוססי AI כמו Muse של מטא. אילון מאסק מגיב.
מניית פלאנטיר עולה לאחר שגולדמן זאקס הפך לחיובי, ואומר כי פלנטיר ערוכה ל"שלב נוסף של תשואת יתר עד 2027"
אנבידיה (אנבידיה) מתחייבת להשקיע מיליארד דולר בקידום מדע ה-AI והמחשוב הקוונטי
גוגל משיקה את סוכן ה-AI האוניברסלי Gemini בזמן שחברות הטק הגדולות ניצבות מול זירת הקרב הבאה
מניית ספייס אקס מרחיבה היום את הירידות: מה עומד מאחורי הירידה ומה וול סטריט מצפה שיקרה בהמשך
למה מניית הימונטיקס (HAE) עולה ביותר מ-13% היום?
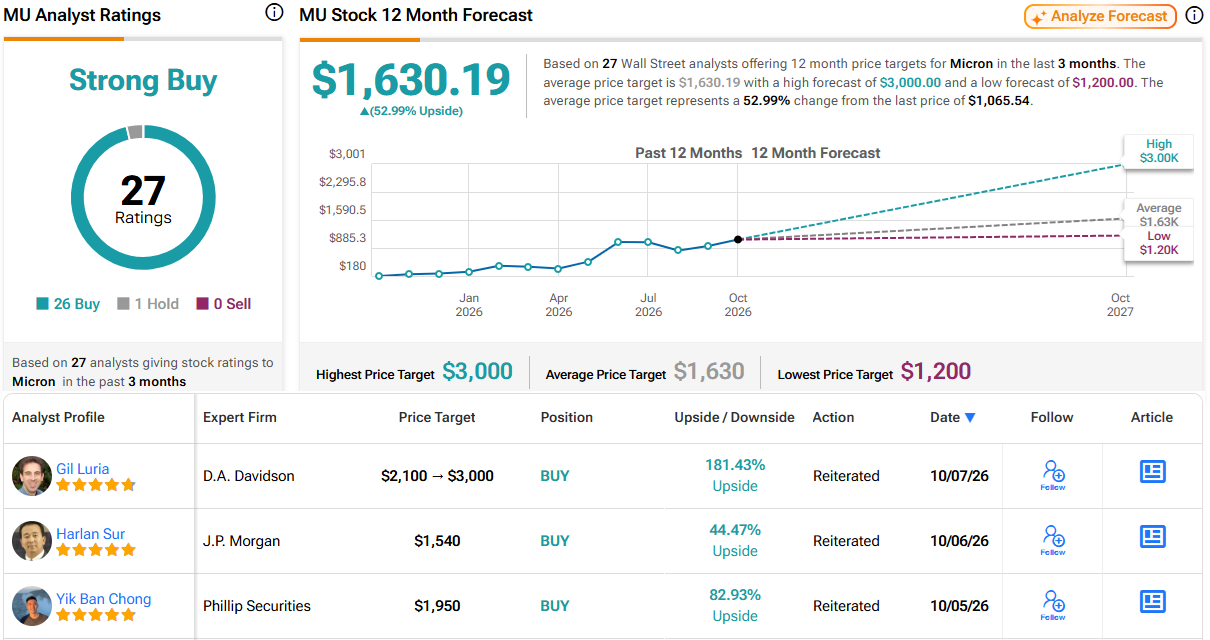
"תסתכלו למטה," אומר משקיע על מניית מיקרון טכנולוג'י
מניית ספייס אקס (SPCX) ירדה ב-1.5% אחרי שאילון מאסק אמר שמובילי טלקום מקומיים בהודו חוסמים את סטארלינק
מניית ליווי שטראוס (LEVI) יורדת בעקבות תוצאות כספיות מעורבות
טראמפ רכש מניות של מטא פלטפורמס (מטא) בשווי של עד 25 מיליון דולר, כך עולה מדיווח חדש
ברודקום או Marvell: אנליסט בכיר ממורגן סטנלי אומר שמניית AI אחת שווה קנייה, אבל השנייה פחות עומדת בציפיות
תחזית מחיר מניית ספייס אקס — מה האנליסטים מצפים לקראת שחרור המניות ב-9 באוקטובר
מניית פפסיקו (PEP) עולה לאחר שהתוצאות הכספיות עקפו את תחזיות וול סטריט
מניית Cantor Equity Partners II Class A (SECZ) מזנקת ביותר מ-9% בעקבות תוכניות ליצור מניות טוקניזציה של אפל, אנבידיה ומיקרוסופט ברשת של סולאנה
3 מניות הצמיחה הטובות ביותר עם פוטנציאל עלייה של יותר מ-55%, לפי אנליסטים
התווית של מניית המם של גיימסטופ (GME) כבר לא מספרת את כל הסיפור
מטא פלטפורמס ו-SpaceX בין 517 העסקאות שטראמפ דיווח עליהן באוגוסט
מניית AMD יורדת בכמעט 2% למרות קביעת מועד לדוחות הרבעון השלישי
מניית לולולמון אתלטיקה (LULU) עולה לאחר שהמנכ"לית החדשה מבצעת שינוי בצוות ההנהלה
לחשוב אחרת על מניית סנדיסק, אומר משקיע
תוצאות TSMC וסמסונג מאותתות על ביקוש חזק ל-AI: האם הגיע הזמן לקנות מניות שבבים אמריקאיות?
S&P 500 נעצר כשהתביעות הראשוניות לדמי אבטלה נותרו מתונות
קתי ווד הכריזה עכשיו כי "המפנה כבר כאן עבור ביטקוין"
אלפאבית A או אנבידיה: מניית AI אחת היא קנייה אטרקטיבית, ואי אפשר להתעלם מהבעיות של השנייה, אומר משקיע מוביל
מניית גלובלפאונדריז (GFS) מזנקת בעקבות עסקת רכיבי AI בהיקף של 2 מיליארד דולר עם TSMC
מדד דאו ג'ונס מקרטע כשהמתיחות בהורמוז מואצת
לנייק (NKE) עוד צפויה דרך ארוכה עד להבראה. אני נשאר שלילי
סטארטאפ ה-AI הסיני Manus גייס 500 מיליון דולר לאחר הפיצול מהשותפה מטא פלטפורמס
3 פני סטוק שכדאי לעקוב אחריהן היום, 8 באוקטובר
מניית פלאנטיר עולה ביותר מ-2% היום לאחר שגולדמן העלה את פלנטיר להמלצת קנייה. הנה מי מחזיק ב-פלנטיר
"זה רק עניין של זמן", אומר משקיע על מניית אורקל
ספייס אקס מול פלנטיר: וול סטריט רואה 30% במניה אחת, ורק 3% בשנייה
Anthropic מורידה את מחירי Claude ב-75% בזמן ש-New Constructs מכנה את מחיר ההנפקה שלה ב-2 טריליון דולר "מגוחך"
ברודקום (AVGO) מנצחת בגדול בשבבי AI מותאמים אישית. אני חיובי
למה מניית ספייס אקס קיבלה דירוג החזק מארסטה גרופ
למה מניית הפני סטוק DarkIris (DKI) מזנקת ביותר מ-154% היום?
החוזים העתידיים על המניות בארה"ב יורדים כשעליית תשואות האג"ח ומחירי הנפט מלחיצות את המשקיעים
2 תעודות סל בתחום החלל עם אפסייד של יותר מ-38% שכדאי למשקיעים לשקול השבוע
מניית מיקרון (מיקרון) עשויה להיות אחת ההשקעות הבטוחות יותר בתחום ה-AI
מניית דבון אנרג'י עולה אחרי מכירת נכסים ב-4.2 מיליארד דולר שנועדה לשפר את היעילות
IonQ (IONQ) משיגה עסקה של עד 300 מיליון דולר עם DARPA כשהמרוץ לקוונטים מתחמם
למה מניות אנבידיה, ברודקום ומארוול יורדות היום במסחר המוקדם, 8 באוקטובר
הישראלים מורידים הילוך: הרכישות באשראי צומחות לאט יותר, היכן נרשמו ירידות?
נורת'לנד מעלה את מחיר היעד של קורוויב, ומכנה את CRWV בחירה מובילה. למה המניה יורדת היום?
מניית פולסטאר (PSNY), המתחרה של טסלה, מזנקת לאחר עלייה במכירות ברבעון השלישי למרות האיסור בשוק האמריקאי
מניית ג׳ובי איוויישן (JOBY) יורדת אחרי פסק דין של 117 מיליון דולר בתביעת סודות מסחריים
IONQ ו-IBM מתקדמות בתוכנית הקוונטום של DARPA — איזו מניה נראית אטרקטיבית יותר?
למה מניית Applied Digital עולה היום, בזמן ש-IREN נחלשת — ומי מהשתיים וול סטריט רואה כקנייה חזקה
טראמפ צפוי להעניק לאילון מאסק את המדליה הלאומית למדעים. אז למה מניית ספייס אקס (SPCX) יורדת?
מניית מיקרוסופט: הנה הסיבה שדן אייבס נשאר חיובי לגבי ענקית הטכנולוגיה
3 מניות מחשוב קוונטי שאנליסטים צופים שיעקפו את השוק ב-2027 עם אפסייד של עד 540%
ציידת התרופות מבוססת ה-AI של אלפאבית A, איזומורפיק לאבס, מנהלת שיחות לגיוס לפי שווי של 40 מיליארד דולר
תנודתיות באופציות ותנועות רווחים משתמעות היום, 08 באוקטובר 2026
הגירעון נותר ללא שינוי בספטמבר, הכנסות המדינה ממיסים עלו
למה מניות אנבידיה ו-AMD יורדות היום קלות (8 באוקטובר) — ומה האנליסטים מצפים שיקרה בהמשך
למה מניות JOBY ו-ארצ'ר אביאיישן יורדות בזמן ש-EVTL עולה? הנה מה שקורה
למה מניות AMD, מיקרון, SanDisk ואנבידיה יורדות היום בטרום מסחר
למה מניות הזיכרון מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות היום (8 באוקטובר) — ומה וול סטריט צופה בהמשך
למה מניית פלאנטיר עולה היום בזמן שמניות הטכנולוגיה יורדות? (8 באוקטובר)
מניית ביידי (BYDDF) עשויה לספוג לחץ גיאופוליטי לאחר שבכירה בביידי אמרה: 'אתה אף פעם לא מבין מה הכיוון'
גוגל, עליבאבא ו-Applied Digital מצטרפות לגל מרכזי הנתונים לבינה מלאכותית בפינלנד בהיקף של 75 מיליארד דולר
מניות קורוויב, Nebius ו-IREN ממשיכות לרדת היום בטרום מסחר. מה עומד מאחורי גל המכירות?
ארצ'ר אביאיישן, JOBY: למה קת'י ווד צוברת מניות של ארצ'ר אבייישן ו-Joby?
הנפט מזנק בכ-4%: חשש מתקיפה באיראן והוריקן בארה”ב מגבירים את הלחץ
ברודקום (AVGO) ואנבידיה (אנבידיה) מכוונות לבום מימון של 90 מיליארד דולר לשבבי AI
קאתי ווד מכפילה את ההימור על מניית קורוויב, ובמקביל מוכרת מניות רובינהוד ב-17 מיליון דולר, 8 באוקטובר
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות היום, 8 באוקטובר?
למה מניית Nebius Group יורדת היום למרות המלצת קנייה של רוזנבלט?
שוק המניות היום, 8 באוקטובר – החוזים העתידיים יורדים כשנפט ברנט מגיע ל-104 דולר
מניית ברודקום ומניית אורקל יורדות בעקבות תוכניות חוב ענקיות לשבבי AI
קוסטקו (COST) מציגה בספטמבר את אחת מקפיצות המכירות הגדולות ביותר שלה ב-2026
מחיר ה-XRP צונח ב-4.8% לאחר שאברנורת' דוחה את הופעת הבכורה שלה בנאסד"ק ושחרורי טוקנים מוסיפים לחץ מכירה
ארתור הייז צופה שבום הבינה המלאכותית יקרוס וידחוף את הביטקוין גבוה יותר