
הבום באחסון ל-AI של סנדיסק (SNDK) עשוי להימשך עוד שנים
- סנדיסק נהנית מביקוש חזק לאחסון AI, עם צמיחה של 437% בהכנסות הדאטה סנטר בשנת הכספים 2026, ומקדמת מוצרים כמו BiCS9, BiCS10 ו-HBF כדי לתמוך במגמה הזו עד 2030.
- החברה מחזקת את הוודאות העסקית באמצעות חוזי NBM ארוכי טווח, בעוד שהתמחור הנוכחי של SNDK והמלצות וול סטריט ממשיכים לתמוך בגישה חיובית למרות סיכוני מחירים, היצע ואימוץ טכנולוגי.

לסנדיסק (SNDK) עשויות להיות עוד שנים של צמיחה, כשבינה מלאכותית (AI) מניעה ביקוש לאחסון נתונים. הכנסות חטיבת הדאטה סנטר בשנת הכספים 2026 של מומחית אחסון הפלאש זינקו ב-437% לעומת השנה הקודמת. ההנהלה צופה כעת צמיחה שנתית במכירות בשיעור של אמצע עד סוף העשרה האחוזים בין שנת הכספים 2028 ל-2030.
בנוסף, סמנכ"ל הכספים לואיס ויסוסו אומר שסנדיסק כעת "ממטבת לצמיחה, קיימות ותשואות". אפשר לטעון שנדרש אומץ רב כדי להישאר חיובי על המניה אחרי העלייה החדה שלה. ובכל זאת, ראיות חדשות יותר מצביעות על כך שזה יותר מסתם עוד התאוששות חדה ב-NAND. ה-AI מרחיב את שוק האחסון, בעוד שהסכמים עם לקוחות משפרים את הוודאות. לכן, התחזית שלי למניית SNDK נשארת חיובית.
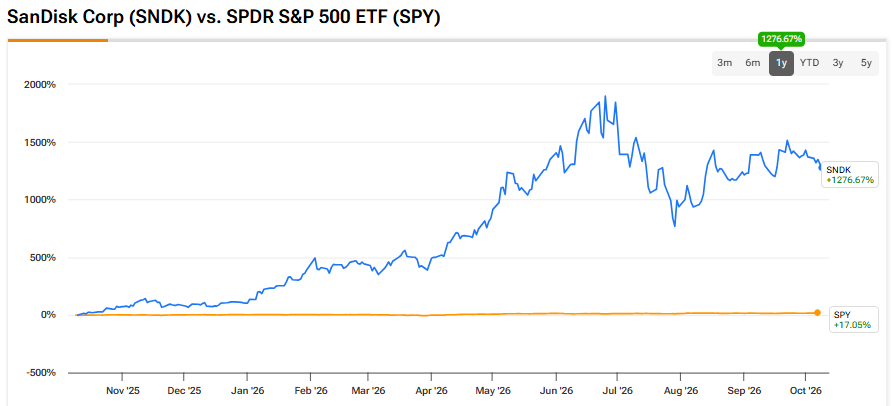
ה-AI משנה את מחזור ה-NAND
ה-AI משנה את מחזור ה-NAND. ב-TrendForce צופים כעת שב-2026 הביקוש לביטים בכונני SSD ארגוניים יצמח ביותר מ-80%. החברה גם צופה שהעלייה במחירים תאיץ במהלך הרבעון הרביעי. ספקיות ענן גדולות מרחיבות את פריסות ההסקה שלהן. אף קטגוריית זיכרון אחרת לא צפויה להציג צמיחת מחירים מהירה יותר מאשר ברבעון האחרון.
הדבר המרכזי שצריך לזכור כאן הוא שאימון בונה מודל AI. הסקה ממשיכה להשתמש בו. סוכנים יכולים לבצע כמה חיפושים ופעולות עבור בקשה אחת. מסדי נתונים וקטוריים שומרים מידע שמודלים יכולים לשלוף במהירות. העברת KV-cache מזיזה הקשר שניתן לעשות בו שימוש חוזר אל הפלאש, במקום להשאיר הכול בזיכרון נדיר יותר.
כל אלה יוצרים עומס אחסון גדול ומתמשך. זה גם מסביר למה הביקוש ל-SSD ארגוניים יכול להישאר חזק גם אחרי שבונים את אשכולות האימון.
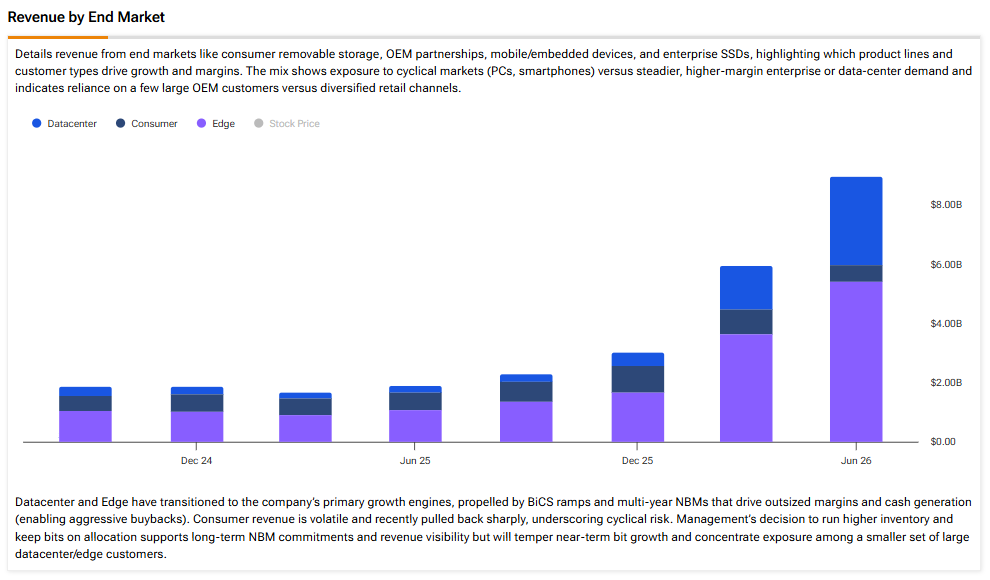
התנופה של סנדיסק כבר משקפת את השינוי הזה. הכנסות הדאטה סנטר בשנת הכספים 2026 הגיעו ל-5.15 מיליארד דולר, עלייה של 437%. החברה מצפה ששוק הפלאש למרכזי נתונים ארגוניים יגיע ל-1.2 זטה-בייט עד 2030. מפת הדרכים של המוצרים שלה מתקדמת יחד עם השוק הזה.
BiCS9 QLC משלב שכבת אחסון מוכחת עם מעגלי בקרה חדשים יותר. BiCS10 QLC אמור להציע צפיפות ביטים גבוהה בכמעט 60% לעומת BiCS8. במונחים מעשיים, זה אומר שסנדיסק יכולה לאחסן יותר נתונים, ובמקביל לשפר עלויות וצריכת חשמל.
High Bandwidth Flash (HBF) עשוי גם לקרב את סנדיסק למעבד. לדעתי, זהו גם כיוון חיובי מעניין מאוד עבור המניה. הטכנולוגיה שואפת לשלב בין קיבולת הפלאש לבין מהירות גבוהה בהרבה. באוגוסט, סנדיסק ו-SK Hynix (SKHY) פרסמו את מפרט ה-HBF הפתוח הראשון.
גוגל (גוגל) ו-Tenstorrent הצטרפו למאמץ. למרות ש-HBF עדיין בשלבים מוקדמים ואינו מייצר עדיין הכנסות משמעותיות, סנדיסק מתחילה להיראות לאחרונה הרבה יותר כמו ספקית תשתיות AI. למרות זאת, משקיעים רבים עדיין מסתכלים עליה כספקית סחורה.
האם הצמיחה של סנדיסק יכולה להימשך?
אני מאמין שחוזים ארוכי טווח יכולים לעזור לשמור על הצמיחה של סנדיסק, דינמיקה שדומה לזו שהדגשתי בניתוח האחרון שלי על מיקרון טכנולוג'י (מיקרון). סנדיסק מיישמת את האסטרטגיה הזו דרך הסכמי מודל העסקי החדש שלה, NBM. החוזים האלה כבר מכסים בערך 50% מהביטים הצפויים בשנת הכספים 2027, וכשני שלישים מהביטים של שנת הכספים 2028. עד כה חתמו שמונה לקוחות.
ההתחייבויות האלה חזקות יותר מהערכות רכישה רגילות. הן כוללות היקפים מחויבים, ערבויות כספיות מינימליות שניתנות לאכיפה, ומבנה מחירים מסודר. זה אמור לעזור לסנדיסק להתאים את תוכניות הייצור לביקוש אמיתי מצד הלקוחות. זה גם אמור להרתיע לקוחות מלהתרחק כשהמחירים של NAND נחלשים.
זה כמובן לא יבטל את מחזור הזיכרון. היקפים שלא מכוסים בחוזים עדיין יכולים לנוע בחדות. אבל סנדיסק אמורה להיכנס לירידה הבאה עם נראות טובה יותר של ההכנסות. זה משמעותי עבור עסק שידוע בקריסות רווח פתאומיות.
המודל של ההנהלה לשנים 2028 עד 2030 מצביע על צמיחת הכנסות בשיעור של אמצע עד סוף העשרה האחוזים. הוא גם מציב יעד למרווח גולמי מתואם של קרוב ל-80% ולמרווח תזרים מזומנים חופשי מתואם של סביב 50%. סנדיסק מתכננת להחזיר 100% מהמזומן העודף אחרי השקעה מחדש בעסק.
ראוי לציין שיעדי המרווח האלה אינם שמרניים. לא הייתי מתייחס ל-80% כאל שיווי משקל קבוע. עם זאת, הכיוון נראה אמין.
לדאטה סנטר יש תמהיל רווחי יותר מפלאש לצרכן. ביקוש שמכוסה בחוזים יכול להפחית הנחות בתקופות חלשות יותר. גם מוצרי QLC חדשים יותר אמורים לשפר את כלכלת הייצור.
התמחור של SNDK עדיין משאיר מקום לנרמול רווחים
התמחור של SNDK עדיין משאיר מקום לנרמול רווחים. במחיר של כ-1,609.46 דולר, המניה נסחרת במכפיל של 7.49 על בסיס תחזית הקונצנזוס לרווח למניה (EPS) בשנת הכספים 2027, שעומדת על 214.82 דולר. היא נסחרת במכפיל של כ-6.04 על תחזית 2028 של 266.30 דולר. הטיעון השלילי כאן די ברור.
המרווח הגולמי בשנת הכספים 2026 עמד על 71.6%, ואז עלה ל-84.6% ברבעון הרביעי. שני שלישים מהצמיחה הרציפה בהכנסות ברבעון הרביעי הגיעו מהמחיר. לכן, משקיעים צריכים לצפות שהתנאים האלה יתקררו בסופו של דבר.
עם זאת, אני מאמין שהמספרים עדיין מספקים הגנה מסוימת. אם ה-EPS של שנת הכספים 2028 יחמיץ את תחזית הקונצנזוס ב-30%, SNDK תיסחר במכפיל רווח של כ-9.3. החמצה של 50% תעמיד את המכפיל סביב 13. אף אחד מהתרחישים האלה לא ייראה יקר אם הביקוש לאחסון AI ימשיך לצמוח.
אני לא מתעלם מהסיכונים, שכן ההכנסות מצרכנים ירדו ב-5% לעומת השנה הקודמת ברבעון הרביעי. היצע חדש מצד סמסונג (SSNLF), SK Hynix ויצרניות סיניות עלול בסופו של דבר להחליש את המחירים. גם האימוץ של HBF עשוי לקחת יותר זמן מהצפוי. בנוסף, יעד המרווח של 80% של סנדיסק עשוי להתברר כשאפתני מדי.
המבחן הבא מגיע ב-29 באוקטובר. וול סטריט מצפה ל-EPS מתואם של 46.11 דולר ברבעון הראשון של שנת הכספים. אני אעקוב אחרי היקפים ארגוניים, תמחור בחוזים וכל שינוי בהערות לגבי ההיצע.
האם מניית סנדיסק היא קנייה, מכירה או החזק?
וול סטריט נשארת חיובית מאוד. ל-SNDK יש דירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 15 המלצות קנייה, שתי המלצות החזק, וללא המלצות מכירה. מחיר היעד הממוצע של 2,205.59 דולר משקף אפסייד של כ-37% לעומת מחיר המניה הנוכחי.

סיכום
הראלי של סנדיסק משאיר מעט מקום לביצוע חלש. עם זאת, הסיפור שלה כבר לא נשען רק על מחירי NAND. אחסון AI ארגוני והובלה מוקדמת ב-HBF מספקים גשר אמין עד 2030. גם התחייבויות ארוכות יותר מצד לקוחות תומכות בתזה הזו.
אני לא הייתי מניח שמרווחים של 80% יישארו לנצח. ועדיין, במכפיל של 6.04 על רווחי שנת הכספים 2028, אני גם לא צריך להניח זאת. לכן, אני נשאר חיובי על SNDK.