
מניית מקדונלד'ס (MCD) עשויה ליהנות מכך שהאכילה בחוץ נעשית יקרה יותר
- מקדונלד'ס עשויה ליהנות מכך שארוחות מחוץ לבית מתייקרות, בזכות קנה המידה הגדול שלה, תפריט ערך מורחב ויכולת טובה יותר לשמור על מחירים נגישים גם בסביבה אינפלציונית.
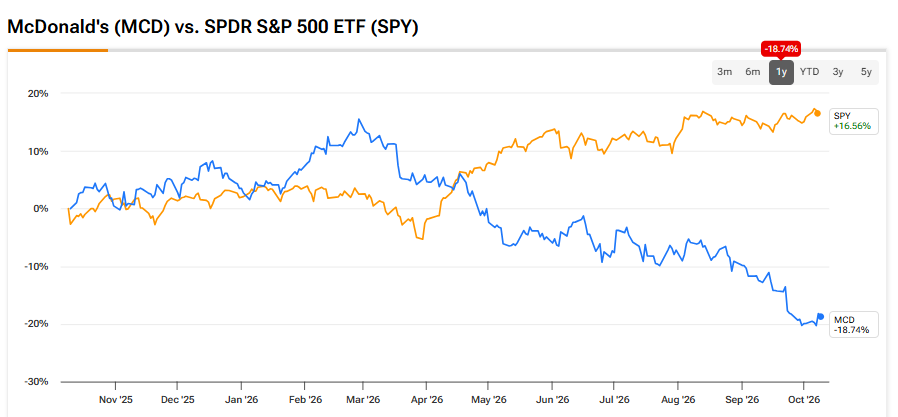
- האסטרטגיה NEXT נועדה לשפר את יעילות המסעדות ואת הצעת הערך, ובשילוב עם ירידה של כ-31% מהמניה מהשיא, תשואת דיבידנד של 3.26% ודירוג קונצנזוס של קנייה מתונה, המאמר מציג עמדה חיובית לגבי מניית MCD.

לדעתי, מניית מקדונלד'ס (MCD) עשויה ליהנות מכך שהאכילה בחוץ נעשית יקרה יותר. ענקית המזון המהיר הגלובלית מציעה כיום תשואת דיבידנד של כ-3.26% אחרי גל ירידות ממושך. אבל הכנסה שוטפת היא רק חלק מהסיבה לכך שאני אוהב את המניה.
המנכ"ל כריס קמפצ'ינסקי אומר כי NEXT נועדה להפוך את המסעדות ל"חזקות יותר וקלות יותר לתפעול". ככל שהאכילה בחוץ נעשית יקרה יותר, ערך אמין צפוי להפוך לחשוב יותר עבור הצרכנים. האסטרטגיה של ספטמבר נותנת למקדונלד'ס דרך לשרת תקציבים לחוצים בצורה רווחית יותר. לכן, התחזית שלי למניית MCD נשארת חיובית.
עולם יקר מעדיף שחקנים גדולים
התזה שלי לגבי מניית מקדונלד'ס מתבססת על הרעיון שעולם יקר מעדיף שחקנים גדולים, גם אם זה פוגע בתנועת הלקוחות במסעדות. האינפלציה לחצה על לקוחות בעלי הכנסה נמוכה יותר, ומקדונלד'ס הרגישה את הלחץ הזה. ההנהלה מצפה שתנועת הלקוחות בענף תישאר ללא שינוי בשווקים מרכזיים. חלק מהמשפחות פשוט יאכלו פחות בחוץ, בלי קשר להצעה.
ובכל זאת, אני חושב שמקדונלד'ס יכולה לקחת נתח גדול יותר מההוצאה הזו. רכישות עבור יותר מ-45,000 מסעדות מעניקות לספקים שלה ביקוש עצום ויציב. זה אמור לעזור להבטיח עלויות תחרותיות. גם הוצאות על שיווק ארצי ועל טכנולוגיה נפרסות על בסיס מכירות גדול בהרבה.
בינתיים, למפעיל קטן יותר יש פחות מרחב לספוג עלייה בעלויות מזון, שכר דירה ושכר עבודה. העלאת מחירים עלולה להרחיק לקוחות, בעוד שהשארת המחירים ללא שינוי לוחצת על הרווחים. מקדונלד'ס מתמודדת עם אותו איזון, אבל יש לה יותר יכולת להגיב.
תפריט McValue המורחב שלה כולל כעת פריטים מתחת ל-3 דולר וחבילת ארוחת בוקר ב-4 דולר. מבצעי צהריים וערב מתחילים ב-5 דולר, כשההשתתפות והמחירים משתנים. הלקוחות יכולים לבחור רכישה קטנה או ארוחה מלאה יותר. הצעות באפליקציה ותגמולי מועדון נאמנות נותנים למבקרים קבועים סיבה נוספת לחזור. גם בסביבה המאתגרת של היום, הצמיחה במכירות בחנויות זהות של מקדונלד'ס נשארת חיובית.
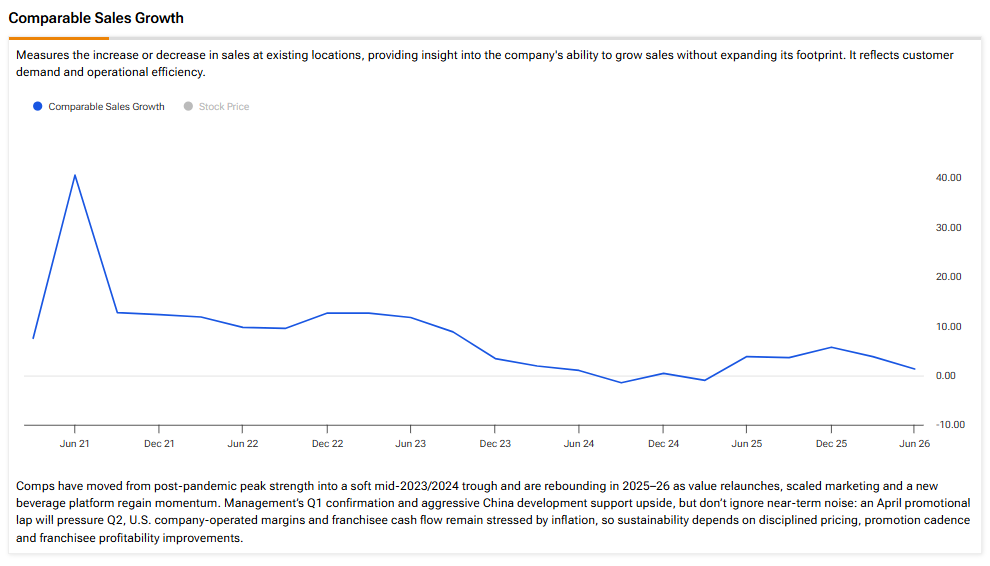
אני מאמין שהמגוון הזה עשוי להוכיח את עצמו כאשר צרכנים בוחנים בקפדנות כל חשבון מסעדה. מי שעובר לארוחת צהריים יקרה יותר עדיין יוכל להרשות לעצמו את מקדונלד'ס בלי לוותר על הנוחות. אני רואה כאן הזדמנות אמינה למעבר לאפשרות זולה יותר. החברה לא צריכה שמצב משקי הבית ישתפר כדי לזכות ביותר ביקורים.
NEXT של MCD עשויה להגן על הצעת הערך
זרז משמעותי להמשך, לדעתי, הוא NEXT, שלדעתי תגן על הצעת הערך על ידי הפיכת המסעדות ליעילות יותר. ההכרזה מ-23 בספטמבר מכוונת לעלייה של 1.5 נקודות אחוז בנתח השוק גם בקטגוריית העוף וגם במשקאות עד 2030. הקטגוריות האלה נותנות סיבות נוספות לבקר, מעבר לארוחת המבורגר.
הכלכלה של המסעדות צפויה להשתפר בטווח הארוך. ההנהלה מכוונת לכ-250 נקודות בסיס של שיפורי יעילות ברמת המסעדה לאחר פריסה מלאה. זה שווה בערך ל-100,000 דולר בהטבות גולמיות שנתיות בתזרים מזומנים לכל מסעדה אמריקאית ממוצעת. רוב הסכום אמור בסופו של דבר להגיע לשורה התחתונה של המסעדה.
הרעיון הוא שכלי ניהול מלאי יפחיתו בזבוז ויעזרו לצוותים להתמודד עם שעות עמוסות. הזמנות מדויקות יותר יכולות למנוע את העלות של הכנת ארוחות מחדש. החיסכון הזה יכול לשמר ארוחות במחיר נגיש בלי ללחוץ על הזכיינים בצורה חריפה מדי.
למקדונלד'ס יש גם כמעט 220 מיליון חברי נאמנות פעילים ב-70 שווקים. NEXT מוסיפה תוכנית נאמנות מדורגת והצעות מותאמות יותר. לדעתי, היכרות טובה יותר עם הלקוחות אמורה להפוך את המבצעים לפחות בזבזניים. תמריץ ממוקד יכול להחזיר מישהו לביקור נוסף בלי להוזיל את ההזמנה של כל לקוח.
בגלל השיפורים הפוטנציאליים האלה, ההנהלה מכוונת לשולי רווח תפעולי מתואם ברמת החברה בטווח של תחילת עד אמצע ה-50% עד 2030. אלה אינם שולי הרווח של הזכיינים. עם זאת, מכירות חזקות יותר במסעדות תומכות בתמלוגים ובשכר הדירה שמקדונלד'ס גובה.
כמובן, ההשקעה משמעותית. מסלול דרייב-ת'רו אמריקאי מסורתי עשוי לדרוש כ-800,000 דולר בהוצאה נוספת. מקדונלד'ס מתכננת בערך 5 מיליארד דולר של תמיכה בזכיינים עד 2030. הפריסה עלולה לאכזב, במיוחד אם המפעילים יתקשו עם עלויות או עם שיבושים. קנה מידה עוזר לממן את השינויים האלה, אבל לא מבטיח שהם יעבדו.
השווי הנמוך יותר של MCD משפר את מבנה התשואה
למרות זאת, אחרי גל הירידות הממושך במניה, אני מאמין שהשווי הנמוך יותר של MCD משפר את מבנה התשואה. כיום, המניה נמצאת בערך 31% מתחת לשיא של 52 השבועות האחרונים. הירידה הזו מספקת נקודת פתיחה סלחנית יותר לעסק שצומח לאט יותר. זה משתקף בהערכות האחרונות לרווח למניה (EPS): 12.89 דולר ל-2026, 13.77 דולר ל-2027 ו-14.48 דולר ל-2028. נתונים אלה מרמזים על מכפילי רווח עתידיים של 18.38x, 17.21x ו-16.36x, בהתאמה.
בינתיים, העלאת הדיבידנד של ספטמבר העלתה את התשלום הרבעוני ל-1.93 דולר, או 7.72 דולר בשנה. במחיר המניה הנמוך של היום, זה מייצר תשואה עתידית של 3.26%. זה קרוב לטווח השיא של העשור האחרון. ההעלאה גם ציינה 50 שנים רצופות של צמיחת דיבידנד. התשלום השנתי מייצג בערך 60% מהרווחים הצפויים ל-2026, כך שהדיבידנד עדיין מכוסה היטב.
דירוג הקונצנזוס של האנליסטים מרמז על צמיחה שנתית של כ-6.8% ברווח למניה עד 2028. לצד תשואה של 3.26%, זה עשוי לתמוך בתשואות של כ-9%–10% בשנה. לכן, גם אם המניה לא תתרחב מבחינת השווי שלה, דבר שבהחלט יכול לקרות, המשקיעים כנראה ייהנו מכאן מתשואות שנתיות דו-ספרתיות. עם זאת, NEXT תספוג מזומנים שיכלו אחרת לממן רכישות עצמיות.
הסיכון הוא שהתחזיות עדיין יירדו. אינפלציה מתמשכת עלולה לגבור על היתרונות של מעבר לאפשרות זולה יותר וללחוץ עוד יותר על הזכיינים. ובכל זאת, מפעילים חלשים יותר מתמודדים עם עלויות דומות ועם פחות משאבים. אני חושב שלמקדונלד'ס יש סיכוי סביר לצאת חזקה יותר.
האם מניית מקדונלד'ס היא קנייה, מכירה או החזק?
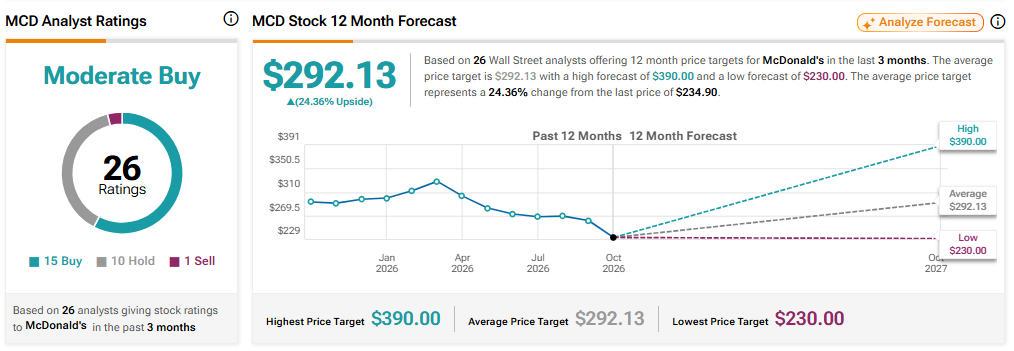
ל-MCD יש דירוג קונצנזוס של קנייה מתונה, בהתבסס על 15 המלצות קנייה, 10 המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע של MCD, שעומד על 292.13 דולר, מרמז על אפסייד של כ-24.36% לעומת המחיר הנוכחי.
סיכום
למרות שמקדונלד'ס לא יכולה להימנע מעלויות עולות, היא יכולה להפוך את הנגישות היחסית שלה במחיר ליקרה יותר עבור הלקוחות. NEXT נותנת לטענה הזו בסיס מעשי דרך כלכלת מסעדות טובה יותר. עם מכפיל נמוך יותר ותשואה נדיבה בצורה יוצאת דופן, אני אוהב את נקודת הכניסה. התרחיש החיובי שלי תלוי בביצוע ובהמשך צמיחה יציבה ברווחים, ולא בחזרה לפרמיה הישנה שלה.