
אורקל או אפל: שתי השקעות AI שונות מאוד, אבל רק מניה אחת היא קנייה, אומר דניאל אייבס
- דן אייבס רואה באורקל שחקנית חזקה בתשתיות AI עם צמיחה מהירה בביקוש ובהכנסות, אך סבור שהשקעות ההון הכבדות, תזרים המזומנים החופשי השלילי, החוב הגבוה ועיכובי התשתית מצדיקים בשלב זה דירוג נייטרלי ומחיר יעד של 155 דולר.
- אייבס מעדיף את אפל כהשקעת AI, משום שהיא יכולה לייצר רווחים מ-AI דרך בסיס עצום של מכשירים, חיזוק תחום השירותים ופוטנציאל לשדרוגי חומרה, ולכן הוא מדרג את המניה כקנייה עם מחיר יעד של 400 דולר.

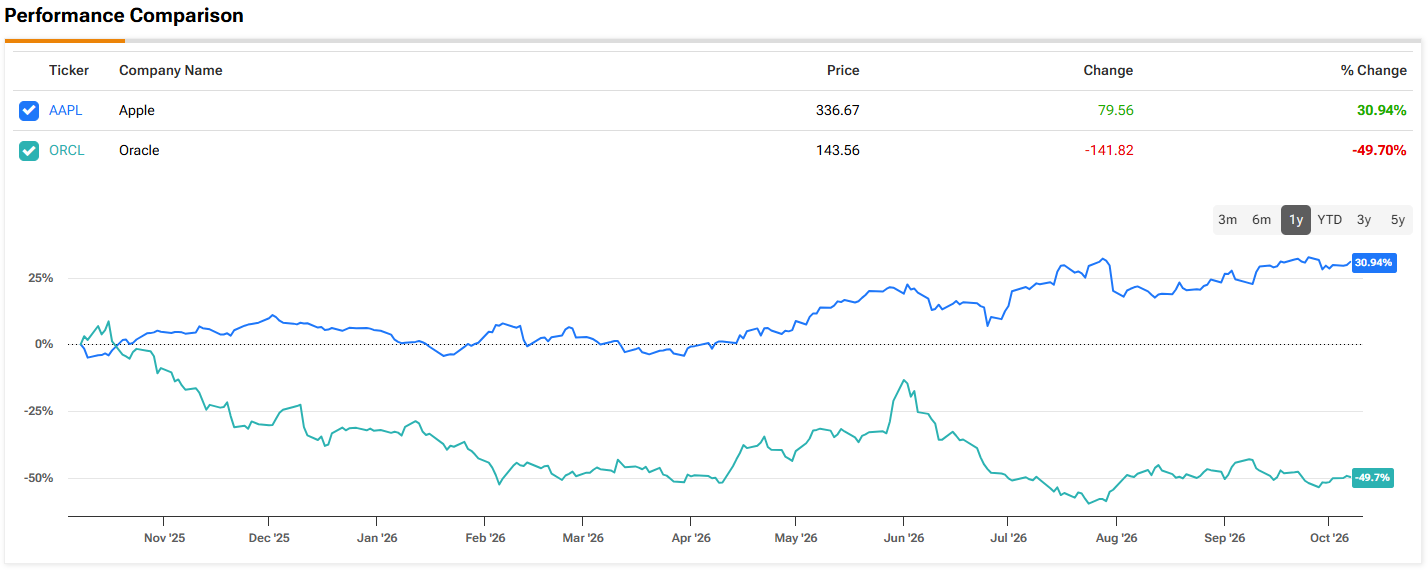
אורקל (NYSE:ORCL) ו-אפל (אפל) נוקטות בגישות כמעט הפוכות להזדמנות בתחום ה-AI. הראשונה מוציאה סכומי עתק כדי לבנות את התשתית שמאחורי בום ה-AI, כאשר הוצאות ההון שלה הגיעו לרמות שמפעילות לחץ על תזרים המזומנים ועל המאזן שלה. אפל, לעומת זאת, בולטת בין חברות הטכנולוגיה הגדולות בכך שהיא לא צריכה לבצע השקעה מסיבית דומה בתשתיות AI. בעוד אורקל מוציאה מיליארדים על מרכזי נתונים, מעבדי GPU וקיבולת ענן, אפל יכולה פוטנציאלית לייצר רווחים מ-AI דרך האקוסיסטם העצום שכבר בנתה.
זה הופך את שתי המניות לדרכים שונות מאוד להשקיע בנושא ה-AI. אורקל מבצעת הימור עתיר הון, מתוך הנחה שהביקוש למחשוב AI יצדיק את עלות הרחבת הקיבולת. אפל מהמרת ש-AI יוכל להעלות את הערך של האקוסיסטם הקיים שלה בתחומי החומרה, התוכנה והשירותים, בלי לדרוש גל הוצאות דומה. לשתיהן יש טיעונים משכנעים, אבל הסיכונים נמצאים במקומות שונים מאוד.
האנליסט דן אייבס מ-Yorkville Ives & Co בחן את שתיהן, וסבור שכעת סיפור ההשקעה שונה בין השתיים.
אייבס סבור שאורקל ביססה לעצמה פוזיציה חזקה בשוק תשתיות ה-AI. Oracle Cloud Infrastructure מושכת עומסי עבודה גדולים של אימון ושל הסקה, בעוד שאסטרטגיית Database@ שלה מאפשרת לחברה לייצר רווחים מביקוש למסדי נתונים גם כאשר לקוחות משתמשים ב-AWS, ב-Azure או ב-גוגל Cloud. יחד עם Fusion, NetSuite ו-Oracle Health, אייבס רואה הזדמנות רחבה לייצר רווחים מ-AI.
החשש הוא מה תהיה העלות של מיצוי ההזדמנות הזאת. אורקל צופה הוצאות הון של 90 עד 95 מיליארד דולר בשנת הכספים הנוכחית, בעוד שתזרים המזומנים החופשי שלילי והחוב הגיע ל-125 מיליארד דולר. גם Project Jupiter, קמפוס בהספק של 2.45 ג'יגה-ואט בניו מקסיקו, נתקל בעיכובים שקשורים לצינור הגז ולהיתרים. אורקל אף פרסמה הודעת force majeure לספק התשתיות של הפרויקט, מה שמדגיש את הסיכונים הכרוכים באספקת קיבולת לפי לוח הזמנים.
הסיכונים האלה חשובים לאור ה-RPO של אורקל, שעומד על 664 מיליארד דולר, וחלק גדול ממנו תלוי בכך שתשתיות חדשות יעלו לאוויר כמתוכנן. גם המימון הופך ליקר יותר. אג"ח ל-10 שנים של אורקל נסחרות בתשואה של כ-7.4%, לעומת קופון ממוצע משוקלל של 4.87% על החוב הקיים שלה, בעוד שעסקאות CDS לחמש שנים הגיעו לכ-245 נקודות בסיס. דירוג BBB- של S&P משאיר את החברה רק דרגה אחת מעל דירוג ספקולטיבי.
הביקוש עצמו אינו הבעיה. ההכנסות ברבעון הראשון זינקו ב-30% ל-19.35 מיליארד דולר, הכנסות הענן עלו ב-62% ל-11.6 מיליארד דולר, והכנסות תשתיות OCI זינקו ב-121% ל-7.4 מיליארד דולר. שיעור הניצול של מעבדי ה-GPU הגיע ל-97.9%, ואורקל העלתה את התחזית שלה לשנת הכספים 2027 לפחות ל-90 מיליארד דולר הכנסות ול-8.10 דולרים ברווח למניה non-GAAP. מבחינת אייבס, השאלה היא האם אורקל יכולה לבצע את בניית התשתיות בלי להפעיל לחץ כבד מדי על מצבה הפיננסי.
"אנחנו רואים חברה עם הנכסים הנכונים ועם מאזן שהתקדם מהר יותר מהיכולת שלה לשלוט בבנייה, ולכן אנחנו מדרגים את המניה כ-IN LINE (כלומר, נייטרלי) עד שהביצוע ידביק את הקצב.
לדירוג In Line הזה מצטרף מחיר יעד של 155 דולר, שמשקף אפסייד של 10% למניה בחודשים הקרובים.
אפל מציעה משהו שונה לחלוטין. עם יותר מ-2.5 מיליארד מכשירים פעילים, כולל כ-1.5 מיליארד מכשירי iPhone, לאפל כבר יש קהל עצום ל-AI. אייבס סבור ש-אפל Intelligence ו-Siri מבוססת AI יכולים לשלב AI בפעילות היומיומית של הצרכנים, ובו בזמן לחזק את אקוסיסטם השירותים הקיים של החברה. במקום למכור תשתיות AI, אפל יכולה פוטנציאלית להשתמש ב-AI כדי להגדיל מעורבות, לעודד שדרוגים וליצור הזדמנויות חדשות לייצר רווחים בתחומי הבריאות, הכושר, הפיננסים, הגיימינג ותחומים נוספים.
זה עשוי להיות חשוב במיוחד עבור תחום השירותים. אייבס מעריך שהכנסות שמושפעות מ-AI עשויות בסופו של דבר להוסיף יותר מ-15% להכנסות השירותים, הזדמנות שלדבריו השוק עדיין לא שיקף במלואה בתמחור של אפל. הוא מעריך את התרומה הפוטנציאלית של AI בכ-75 דולר למניה, ובפועל טוען שהזדמנות ה-AI של אפל היא מקור ערך נוסף שמתווסף לעסק עצום ממילא.
ואז יש גם את הזדמנות החומרה. אייבס מעריך שכ-375 מיליון מכשירי iPhone לא שודרגו כבר יותר מארבע שנים, מה שיוצר מאגר החלפה משמעותי עם התפתחות מחזור ה-iPhone 18. הוא סבור שגם דגם ה-Duo המתקפל החדש יכול להתחיל מחזור חומרה חדש, עם פוטנציאל ראשוני של כ-10 מיליון יחידות, ועד 15 מיליון בתרחיש חזק יותר. "לדעתנו," סיכם אייבס, "אפל עוברת לשלב חדש בסיפור האקוסיסטם שלה, שבו AI מחבר בין חומרה, תוכנה ושירותים, והופך לטריגר גם לשדרוגי מכשירים וגם ליותר רווחים מכל משתמש, ובכך מניע את השלב הבא בתזת הצמיחה של קופרטינו."
בהתאם לכך, אייבס מדרג את המניה כקנייה. מחיר היעד שלו, 400 דולר, מצביע על אפסייד של 19% בשנה הקרובה.
כשפונים כעת לעמדת שאר וול סטריט, מגלים שמניית ORCL נהנית מדירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, בעוד שמחיר היעד הממוצע שלה, 242.62 דולר, מצביע על תשואה של 71% ב-12 החודשים הקרובים. מניית אפל מדורגת כקנייה מתונה, אם כי מחיר היעד הממוצע שלה, 337.51 דולר, מרמז שהמניה כבר מתומחרת במלואה. (ראו תחזית מניית אורקל או תחזית מניית אפל)
הצהרה: הדעות שמובעות במאמר הזה הן אך ורק של האנליסט המצוטט. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.