
קראודסטרייק (CRWD) היא עסק מצוין במחיר גרוע
- קראודסטרייק מציגה עסק חזק עם חפיר תחרותי סביב פלטפורמת Falcon, צמיחה חזקה ב-ARR, יצירת מזומנים טובה ואימוץ הולך וגדל של מודולים ומנויים.
- למרות הביצועים החזקים, מניית CRWD נראית יקרה מאוד ביחס למתחרות ולתחזיות ההכנסות, ולכן הכותב מעדיף דירוג החזק ולא קנייה או שורט.

קראודסטרייק (CRWD) היא עסק מצוין במחיר גרוע. יש לה כמעט כל מה שמשקיע יכול לבקש — חוץ מתג מחיר סביר.
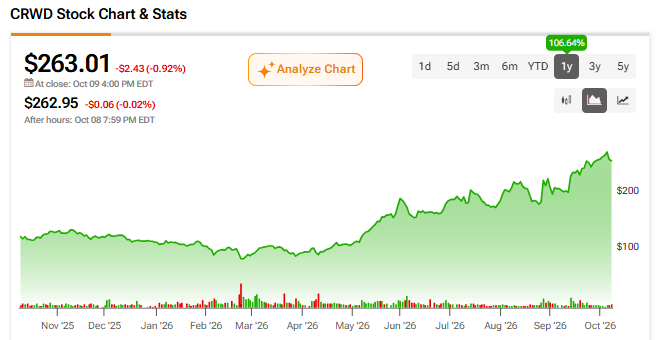
אחרי שהמניה יותר מהכפילה את עצמה בשנה האחרונה, ענקית הסייבר מאוסטין, טקסס, ממשיכה לספק תוצאות. הרבעון האחרון שלה הביא שיא בתוספת נטו של הכנסות שנתיות חוזרות, יצירת מזומנים חזקה, ואימוץ הולך וגדל של פלטפורמת Falcon. במקביל, בום הבינה המלאכותית (AI) נותן לחברות עוד יותר סיבות להגדיל הוצאות על אבטחת סייבר.
לדעתי יש כאן חפיר תחרותי אמיתי, ולעסק עדיין יש הרבה מקום לצמוח. אבל כש-CRWD מתומחרת כמעט לפי מכפיל של 45 על הכנסות FY27 הצפויות, המשקיעים כבר משלמים על כמות יוצאת דופן של הצלחה עתידית.
לכן אני נשאר ניטרלי. קראודסטרייק נראית יקרה מדי לקנייה, אבל המומנטום שלה הופך גם שורט עליה למסוכן באותה מידה. המאמר הזה מסביר למה.
פירוק הזינוק השורי החריג של CRWD
הראלי התלת-ספרתי של קראודסטרייק ב-12 החודשים האחרונים קשה להסבר אם מסתמכים רק על המגמה הרחבה בתחום הסייבר.
הסקטור נהנה בבירור מרוחות גב חזקות מאוד מבום ה-AI. חברות מחקר חיצוניות כמו גרטנר (IT) מעריכות שההוצאה העולמית על אבטחת מידע תגיע ל-244 מיליארד דולר ב-2026, עלייה של 11.6% לעומת השנה שעברה. AI, ואפילו סופר-אינטליגנציה, יצרו גם סיכוני אבטחה חדשים שחברות בקושי יכולות להרשות לעצמן להתעלם מהם.
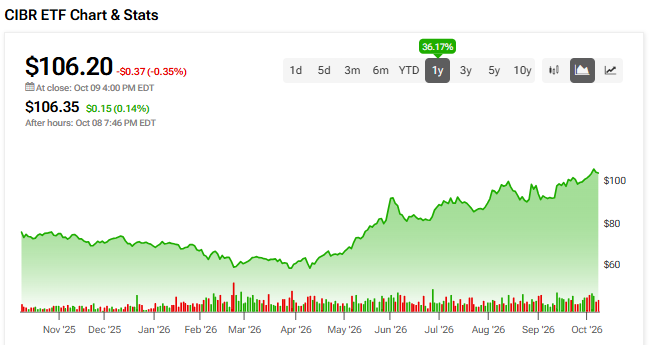
הדבר הזה הועיל לענף כולו. לדוגמה, קרן הסל First Trust Nasdaq Cybersecurity ETF (CIBR) עלתה בכ-40% בתקופה דומה. ועדיין, בהשוואה לקראודסטרייק, נשאר פער ביצועים משמעותי. זה משקף פער חד בין מובילות פלטפורמה בצמיחה גבוהה לבין ספקיות חומרה ותיקות שמכבידות על קרנות סל רחבות של הסקטור.
החפיר של Falcon מאחורי הצמיחה של קראודסטרייק
מנקודת המבט שלי, קראודסטרייק בולטת מול המתחרות כי היא יודעת להפוך הוצאה על סייבר לזרם הכנסות חוזר והולך וגדל. חלק גדול מהיתרון הזה מגיע מפלטפורמת Falcon שלה.
היתרון התחרותי של Falcon טמון במערכת האקולוגית שהחברה בנתה סביבה, ולא רק בטכנולוגיה עצמה. בעוד שספקיות סייבר מסורתיות מתמקדות במוצרים בודדים, Falcon מציעה הגנת נקודות קצה, אבטחת זהויות, אבטחת ענן וזיהוי איומים — הכול תחת אותה מעטפת. זה מאפשר ללקוחות להוסיף עוד שירותים בלי להביא ספקים אחרים. ככל שהם מסתמכים יותר על Falcon, כך קשה יותר להחליף אותה.
המספרים עוזרים לתמוך בחפיר הזה. ב-Q2 FY27, סך ההכנסות השנתיות החוזרות (ARR), או ARR לסוף התקופה, הגיע ל-5.84 מיליארד דולר, עלייה של 25%. חשוב יותר, 51% מלקוחות המנויים הזכאים משתמשים כיום בשישה מודולים או יותר, ו-26% משתמשים בלפחות שמונה.

בהשוואה לספקיות אחרות, SentinelOne (S) דיווחה על צמיחה של 22% ב-ARR ברבעון האחרון שלה, לרמה של 1.22 מיליארד דולר. Zscaler (ZS), מנגד, הגדילה את ה-ARR ב-25% ל-3.77 מיליארד דולר.
Palo Alto (PANW) דיווחה על 9.10 מיליארד דולר ב-ARR של אבטחה מהדור הבא, עלייה של 63%. עם זאת, פאלו אלטו משתמשת במתודולוגיית ARR שונה, והצמיחה הזאת מונעת בחלקה גם על ידי רכישות. בניגוד ל-ARR מבוסס המנויים של קראודסטרייק, פאלו אלטו כוללת גם הכנסה שנתית מנורמלת שהוקצתה למוצרים ושירותים מסוימים. לכן זו לא בדיוק השוואה ישירה.
תמחור פרמיום שהלך לקיצון
עם זאת, קראודסטרייק היא לא המנצחת היחידה בתחום הזה. ובכל זאת, היא נסחרת בפרמיית התמחור הגבוהה ביותר מבין המתחרות האלה. CRWD נסחרת כיום בערך לפי מכפיל EV/Revenue היסטורי של 49.2, לעומת 28.35 אצל פאלו אלטו, 10.07 אצל Zscaler, ורק 7.4 אצל SentinelOne. זה פער עצום, במיוחד כשמביאים בחשבון ש-Zscaler צומחת ב-ARR כמעט באותו קצב של 25%.
כמובן, חלק מהפער הזה הגיוני. לקראודסטרייק יש היקף פעילות גדול יותר משל Zscaler, בסיס לקוחות שהופך לדביק יותר ויותר, ויצירת מזומנים חזקה. גם המומנטום העסקי שלה השתפר משמעותית. בהובלת אימוץ חזק של הפלטפורמה, התוספת נטו של ARR במהלך הרבעון צמחה ב-51% משנה לשנה לשיא של 333 מיליון דולר ברבעון האחרון, בעוד תזרים מזומנים חופשי הגיע ל-377 מיליון דולר.
אבל גם עם החוזקות האלה, התמחור נראה תובעני במיוחד. לשם פרופורציה, על בסיס תחזית ההכנסות של ההנהלה ל-FY27, שעומדת על בערך 6 מיליארד דולר, CRWD עדיין נסחרת כמעט לפי מכפיל של 45 על הכנסות FY27 הצפויות. זה מכפיל יקר מאוד, אפילו עבור חברה שצומחת בקצב כזה.
לכן, מבחינתי, המערכת האקולוגית של Falcon עוזרת להסביר למה לקראודסטרייק מגיע מכפיל גבוה יותר. הכנסות תוכנה מבוססות מנוי מביאות גם רווחיות גולמית גבוהה — כיום סביב 75% על בסיס TTM — וגם יכולת חיזוי טובה יותר של הכנסות. זה משהו שהמשקיעים מוכנים לשלם עליו הרבה. לכן השאלה האמיתית אינה אם ל-CRWD מגיעה פרמיה, אלא עד כמה הפרמיה הזו צריכה להיות גדולה. וזה מה שהופך את תזת ההשקעה להרבה יותר מורכבת.
לעשות שורט על CRWD זה קל יותר בתיאוריה מאשר בפועל
בשלב הזה, הפיתוי להמר נגד קראודסטרייק מובן. להגיד שמניה יקרה מדי אחרי ראלי תלת-ספרתי, כשהיא נסחרת לפי מכפיל 45 על הכנסות FY27 הצפויות, זה לא משהו שנוי במחלוקת. אבל האם זה אוטומטית הופך את CRWD להזדמנות טובה לשורט? אני עדיין לא לגמרי משוכנע.
הבעיה בשורט על קראודסטרייק היא שמעבר לתמחור, העסק עצמו נותן למשקיעים מעט מאוד סיבות להפוך לשליליים. ההנהלה העלתה את תחזית הצמיחה שלה לתוספת נטו של ARR ב-FY27 ל-34%, עדכון חיובי של 630 נקודות בסיס. בנוסף, אימוץ Falcon Flex, מודל המנויים הגמיש יותר שלה, כמעט לא מראה סימני האטה. במילים אחרות, סיפור הצמיחה הבסיסי עדיין נשאר שלם למדי.
יש גם מלכוד עבור שורטיסטים. נניח שקראודסטרייק תגדיל את ההכנסות בעוד 30% בשנה הבאה, אבל מכפיל ה-EV/Revenue העתידי שלה יירד מ-45 ל-35. אפילו עם איפוס תמחור משמעותי כזה, שווי הפעילות שלה יישאר בערך ללא שינוי. עד כדי כך הצמיחה יכולה להיות חזקה בקיזוז שחיקת מכפילים.
ועדיין, גם ההפך נכון באותה מידה. כשהציפיות כל כך גבוהות, אפילו האטה מתונה בצמיחת ה-ARR — אולי בגלל לחצים מאקרו-כלכליים, כולל האטה רחבה יותר בהוצאות הון על AI capex — או מרווחים מאכזבים, עלולים להוביל לתמחור מחדש כואב.
גם התגמול ההוני המשמעותי של החברה (SBC) נשאר מקור לדאגה עבור בעלי המניות. CRWD דיווחה על כמעט 400 מיליון דולר בתגמול הוני ומסי שכר נלווים ברבעון האחרון, שהם כ-27% מההכנסות.
האם CRWD היא קנייה, לפי אנליסטים בוול סטריט?
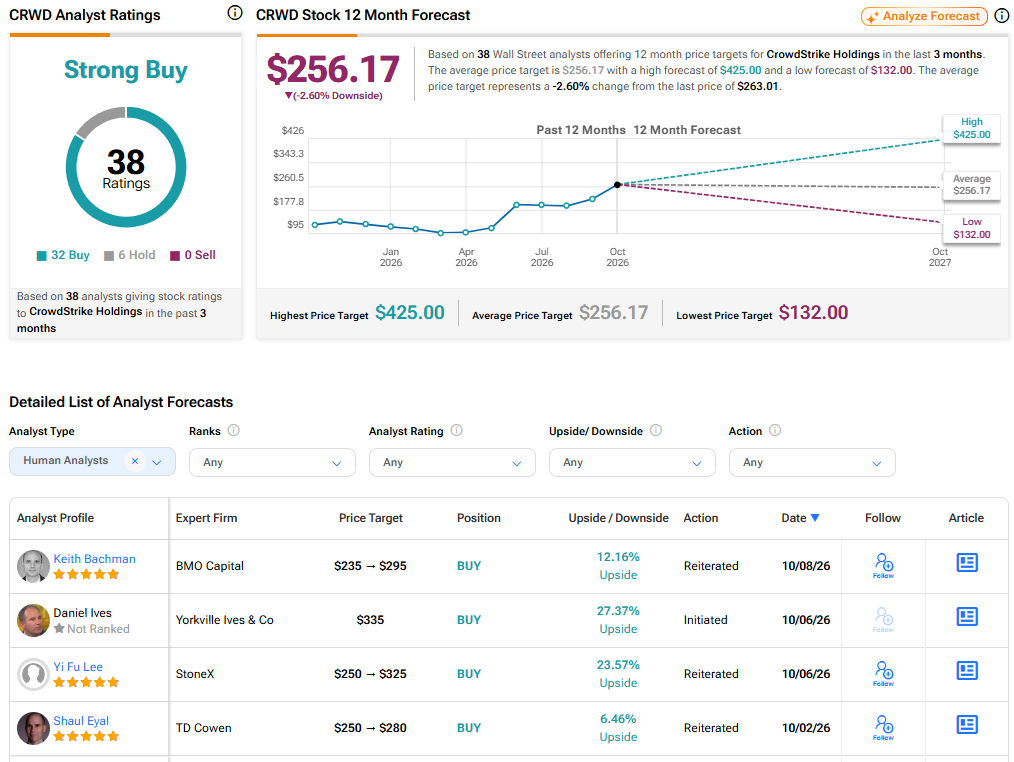
התחזית של וול סטריט לגבי CRWD נשארת חיובית מאוד, עם דירוג קונצנזוס כולל של קנייה חזקה. מתוך 38 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, 32 היו קנייה, ורק שישה היו החזק.
אבל למרות הקונצנזוס החיובי הזה, האנליסטים רואים מעט מקום להמשך עליות. מחיר היעד הממוצע של קראודסטרייק עומד על 256.17 דולר, מה שמרמז על ירידה של 2.6% מהרמות הנוכחיות. זה רק מחזק את הדעה שלפיה CRWD אולי יקרה מדי, אפילו לפי הסטנדרטים של וול סטריט.
חברה מצוינת ששווה לחכות לה
קראודסטרייק היא מקרה קלאסי של עסק שממוקם מצוין בענף שנהנה מרוח גב דורית, עם עוד הרבה פוטנציאל בהמשך. הבעיה, עם זאת, כמעט כולה נוגעת לתמחור.
הרף גבוה מאוד, והפער מול המתחרות עצום, גם אם ל-CRWD מגיעה פרמיה בזכות המערכת האקולוגית הדביקה שלה ותחזית הצמיחה החזקה, שההנהלה ממשיכה לעדכן כלפי מעלה.
מבחינתי, תזת ההשקעה מציעה כרגע מעט מאוד אפסייד ביחס לסיכונים, למרות היסודות החזקים. אני מעדיף לחכות להזדמנות טובה יותר כדי להתחיל שוב לאסוף מניות. לכן דירוג החזק נראה כרגע כהחלטה ההגיונית ביותר.