סיטיגרופ מורידה את דירוג מניית מודרנה אחרי זינוק של 222%, ומכנה את הציפיות מהאונקולוגיה "לא ריאליות"
- סיטיגרופ הורידה את דירוג מודרנה ל"מכירה" אחרי זינוק של 222% במניה, בטענה שהאופטימיות לגבי צנרת האונקולוגיה כבר מגולמת במלואה במחיר ושהשווי הנוכחי נשען על תחזיות מכירות והסתברויות הצלחה לא ריאליות.
- למרות התוצאות החיוביות הראשוניות במחקר INTerpath-001 במלנומה, סיטיגרופ סבורה שהנתונים המלאים יצטרכו להיות חזקים במיוחד כדי להצדיק את השווי הנוכחי, ושאין להניח שהצלחה במלנומה תתורגם אוטומטית לסוגי סרטן אחרים.

סיטיגרופ הורידה את הדירוג של מודרנה, Inc. (MRNA) מ-Neutral/High Risk ל-Sell/High Risk, לאחר הראלי החד של חודשיים במניית הביוטק. לטענתה, האופטימיות סביב צנרת התרופות לסרטן של החברה כבר משתקפת במלואה במחיר המניה.
אנליסט סיטיגרופ בדירוג חמישה כוכבים, ג'ף מיצ'ם, העלה את מחיר היעד של מודרנה ל-80 דולר מ-60 דולר, אך הוא עדיין נמוך בכ-61% ממחיר הסגירה האחרון של המניה, 203.46 דולר. מיצ'ם חישב כי מודרנה עלתה ב-222% מאז תוצאות הביניים הראשוניות מאמצע אוגוסט של מחקר שלב 3 INTerpath-001 במלנומה. זאת, לעומת ירידה של 2% במדד הביוטק XBI ומדד S&P 500 (SPY) שנותר כמעט ללא שינוי.
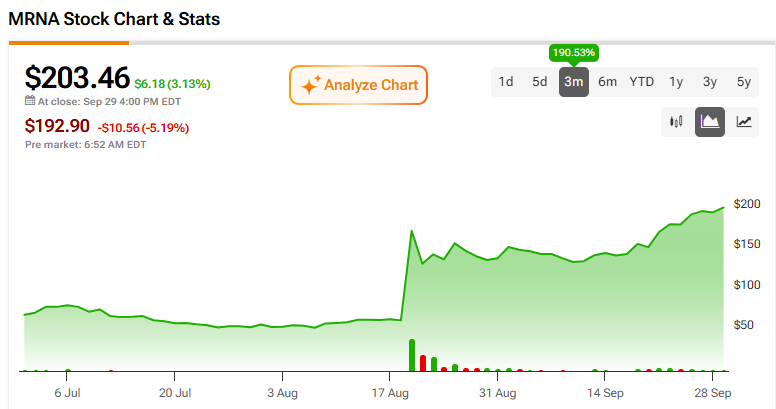
לדברי מיצ'ם, הבעיה כבר אינה אם חיסון הסרטן המותאם אישית של מודרנה, intismeran, יכול לעבוד במלנומה. האנליסט בדירוג חמישה כוכבים סבור שכעת המניה כבר מגלמת התרחבות מוצלחת לכמה סוגי סרטן נוספים, ביצוע מסחרי חזק ומכירות גבוהות בהרבה מהתחזיות שלו.
עם זאת, מיצ'ם סבור שהשווי הנוכחי משקף "תחזיות מכירות אגרסיביות והנחות לא ריאליות לגבי PoS", כלומר הסתברות להצלחה.
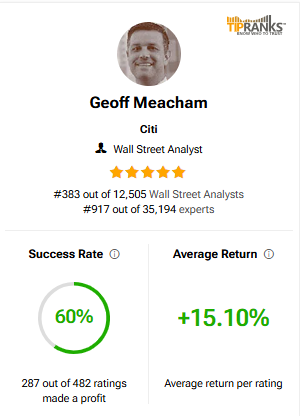
לפי נתוני TipRanks, לג'ף מיצ'ם שיעור הצלחה של 60% ותשואה ממוצעת של +15.10% לכל המלצה.
סיטיגרופ אומרת שהשווי של מודרנה הקדים את הנתונים
אחת הדאגות המרכזיות של סיטיגרופ היא עד כמה הצלחה עתידית כבר מגולמת במחיר של מודרנה. שווי השוק של החברה עלה לכ-80 מיליארד דולר, מה שמציב אותה קרוב ל-Regeneron Pharmaceuticals, Inc. (REGN). עם זאת, בסיטיגרופ הדגישו פער גדול בין הביצועים הפיננסיים הצפויים של שתי החברות.
לפי ההשוואה של האנליסט, תחזיות הקונצנזוס צופות שמודרנה תייצר כ-5.8 מיליארד דולר בהכנסות ו-1.1 מיליארד דולר ברווח נקי ב-2030. רג'נרון צפויה לייצר 22.7 מיליארד דולר בהכנסות ו-8 מיליארד דולר ברווח נקי. מיצ'ם ציין שההשוואה הזו מרמזת כי המשקיעים כבר מניחים הצלחה משמעותית בצנרת המוצרים ושיפור גדול ברווחיות של מודרנה.
גם הערכת השווי של הצנרת הובילה לתוצאה דומה. אפילו אם סיטיגרופ מייחסת הסתברות הצלחה של 100% ל-intismeran בכל תוכניות האונקולוגיה המרכזיות שלה, בפירמה אמרו שהשווי הזה יתמוך רק בכ-100 דולר למניית מודרנה.
למעשה, כדי להגיע ל-200 דולר למניה, מודרנה תצטרך לייחס לעצמה הכנסות שנתיות מאונקולוגיה של כ-13 מיליארד דולר, כמעט פי שבעה מהמודל הנוכחי של סיטיגרופ.
מיצ'ם כינה את דרישת המכירות הזאת "לא ריאלית".
נתוני המלנומה הבאים ניצבים עכשיו בפני רף גבוה בהרבה
סיטיגרופ אינה מטילה ספק בתוצאה החיובית ברמה הכללית מ-INTerpath-001. מחקר שלב 3 עמד ביעדים של הישרדות ללא חזרת מחלה והישרדות ללא גרורות מרוחקות.
מיצ'ם כתב שהתוצאות המספריות עדיין לא פורסמו, ולכן נותרו שאלות חשובות לגבי יחס הסיכון, התועלת האבסולוטית, העקביות בין קבוצות המטופלים, הבטיחות, והיכולת המעשית לייצר טיפול סרטן מותאם אישית בהיקף רחב.
האנליסט רואה ביחס סיכון של כ-0.72 או טוב יותר בהישרדות ללא חזרת מחלה תוצאה אמינה קלינית, וב-0.65 או פחות ניצחון ברור. אבל אחרי הראלי של מודרנה, סיטיגרופ סבורה שתוצאה שפשוט מספיקה לאישור אולי כבר לא תספיק למניה.
"ייתכן שניצחון רגולטורי לא יספיק", כתב מיצ'ם, אם העוצמה הקלינית או הפרופיל התפעולי יהיו נמוכים מהציפיות הגבוהות יותר של השוק.
מחקר שלב 2 המוקדם יותר, KEYNOTE-942, הניב יחס סיכון של 0.51 בהישרדות ללא חזרת מחלה לחמש שנים, וקבע מדד ייחוס תובעני לפרטים הקרובים של שלב 3.
מיצ'ם גם הזהיר מפני ההנחה שהצלחה במלנומה מאשרת אוטומטית את intismeran בסרטן כליה, ריאה ושלפוחית השתן. מלנומה מגיבה במיוחד לאימונותרפיה, בעוד שלכל סוג גידול נוסף יש ביולוגיה שונה, טיפולים מתחרים ואתגרים מסחריים שונים.
לכן, המצגת המפורטת הבאה של מודרנה לגבי INTerpath-001 תהיה המבחן המרכזי בטווח הקרוב. אחרי מהלך כל כך גדול במחיר המניה, המשקיעים יבחנו לא רק אם הניסוי הצליח, אלא גם אם גודל התועלת והעקביות שלה מספיקים כדי לתמוך בהזדמנות האונקולוגית הגדולה בהרבה שכבר מגולמת כעת בשווי של מודרנה.
האם מודרנה היא מניה טובה להחזקה?
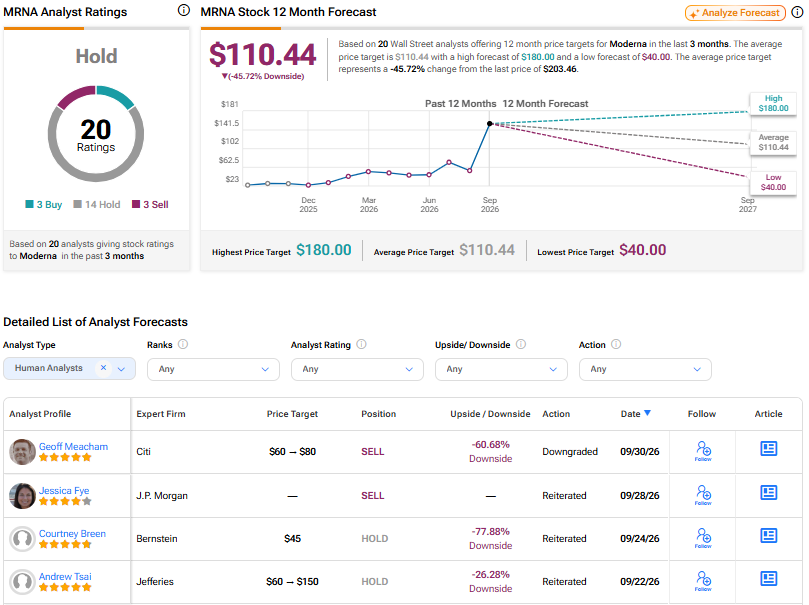
בוול סטריט, הדעות לגבי מודרנה חלוקות, עם דירוג קונצנזוס של האנליסטים מסוג החזק, על בסיס דירוגים של 20 אנליסטים שפורסמו בשלושת החודשים האחרונים. מחיר היעד הממוצע למניית MRNA הוא 110.44 דולר, מה שמרמז על ירידה של כ-45% מהמחיר הנוכחי.