
מטא פלטפורמס (מטא) הפכה את 'בעיית ה-AI' שלה לקטליזטור
- השקת Muse והכרזת מטא Enterprise Platform עזרו למטא פלטפורמס לקשור בין השקעות ה-AI הכבדות שלה לבין פוטנציאל למקורות הכנסה חדשים, וכך שיפרו את סנטימנט המשקיעים סביב המניה.
- למרות ההתאוששות החדה במניית מטא והדירוג החיובי של האנליסטים, המשך העלייה במניה תלוי כעת בכך שההשקעות ב-AI יתורגמו לצמיחה ממשית ברווחים ובדוחות.

מטא פלטפורמס (מטא) בילתה חלק גדול מ-2026 בהתמודדות דווקא בתחום שבו היא כעת חוזרת לצבור מומנטום: בינה מלאכותית (AI). למעשה, מטא פלטפורמס הפכה את ‘בעיית ה-AI’ שלה לקטליזטור.
אחרי שהעלתה באגרסיביות את הוצאות ההון וראתה את תזרים המזומנים החופשי נופל לאורך כמה רבעונים אחרונים, חברת הטכנולוגיה הגדולה ממנלו פארק, קליפורניה, הותירה את המשקיעים מבולבלים לגבי התשואה על כל ההוצאה הזו. בשבועות האחרונים, התשובה לכך החלה להתגבש עם השקת Muse ולאחר מכן גם מטא Enterprise Platform. זה עזר לשנות את המומנטום של המניה והצית מחדש את הדיון סביב מקורות הכנסה חדשים מעבר לפרסום.
הבעיה היא ש-מטא כבר רשמה התאוששות חדה מאוד, ובשלב מסוים זינקה כמעט ב-50% מהשפל שלה. התזה שלי היא שהתרחיש החיובי עדיין תקף, אבל עכשיו הוא צריך לבוא לידי ביטוי בדוחות. לכן אני שומר על דירוג קנייה, אם כי עם מרווח ביטחון קטן יותר.
התנודתיות של מטא פלטפורמס ב-2026 מעולם לא נבעה מעסקי הליבה
ל-מטא הייתה עלייה תנודתית במיוחד במהלך 2026. המניה נגעה לזמן קצר ברמה של 520 דולר במהלך 52 השבועות האחרונים, לפני שהגיעה ל-779 דולר ב-24 בספטמבר — ראלי של כמעט 50% מהשפל לשיא. במחיר של 738.79 דולר כיום, המניה עדיין גבוהה בכ-42.08% מהשפל שלה, אך נמוכה בכ-5.16% מהשיא האחרון.
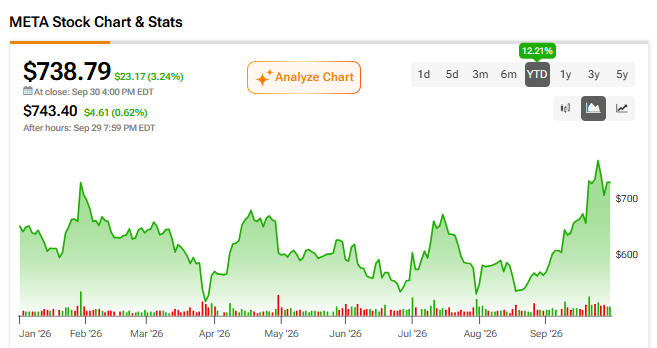
חשוב לציין, התנודתיות הזו לא נבעה מהידרדרות בעסקי הפרסום של מטא פלטפורמס. ב-Q1, למשל, ההכנסות צמחו ב-33% לעומת השנה הקודמת. למרות זאת, המניה ירדה בכ-10% לאחר שמטא פלטפורמס העלתה את תחזית הוצאות ההון שלה ל-125–145 מיליארד דולר, לעומת התחזית הקודמת של 115–135 מיליארד דולר.
החששות התחזקו לאחר שמטא פלטפורמס פרסמה את תוצאות Q2 בסוף יולי. ההכנסות עדיין צמחו ב-28% לעומת השנה הקודמת, אך העלויות קפצו ב-55%. שיעור הרווח התפעולי ירד מ-43% ל-31%, בעוד שתזרים המזומנים החופשי צנח ל-784 מיליון דולר בלבד. במקביל, הקצה התחתון של תחזית הוצאות ההון של מטא פלטפורמס עלה שוב ל-130 מיליארד דולר.

הבעיה הייתה שהמשקיעים עדיין לא יכלו לראות בבירור את התמורה מההשקעות האגרסיביות מאוד האלה. למעשה, למטא פלטפורמס היה יחס הוצאות הון להכנסות הגבוה ביותר מבין ענקיות הטכנולוגיה בתחילת 2026, ברמה של 0.39. זאת לעומת 0.34 אצל מיקרוסופט (מיקרוסופט) ו-0.29 אצל אלפאבית (גוגל).
מה שינה את המומנטום של מטא פלטפורמס?
Muse שינתה את המומנטום של מטא פלטפורמס. נקודת המפנה עבור מניית מטא הגיעה כשהשוק סוף סוף קיבל משהו שהיה חסר לו כל השנה: קשר נראה לעין בין מיליארדי הדולרים שהושקעו ב-AI לבין מוצר חדש שבאמת אפשר להפיק ממנו הכנסות.
Muse של מטא הושקה ב-8 בספטמבר והיא סוכן AI אישי. ב-12 הימים הראשונים שלה, היא רשמה 2.8 מיליון הורדות בארה"ב ובקנדה. היא גם עקפה את ChatGPT של OpenAI בחנויות האפליקציות, והחלה להראות שימושים אמיתיים בקניות, הזמנת נסיעות, מיילים ועסקאות. מניית מטא עלתה ביותר מ-20% בערך בתוך שבועיים לאחר השקת Muse.
חשוב יותר, Muse שינתה את הנרטיב סביב ההוצאות האגרסיביות של מטא פלטפורמס על תשתיות AI. קודם לכן, המשקיעים ראו כ-140 מיליארד דולר בהוצאות הון בלי תשובה ברורה לגבי התמורה. עכשיו, Muse נותנת להם משהו מוחשי שאפשר לקשר להוצאה הזו. אמנם זה רק חלק אחד מהפאזל, אבל גם זה לבדו יוצר הבדל פסיכולוגי גדול עבור המניה.
עם Muse, השוק גם התחיל לחשוב על מונטיזציה דרך מנויים, עמלות מסחר, תשלומים ובהמשך גם פרסום. TD Cowen, למשל, בנתה מודל שלפיו Muse תגיע למיליארד משתמשים פעילים יומיים עד 2031, עם כ-67.8 מיליון משתמשים משלמים ו-27 מיליארד דולר בהכנסות שנתיות. זהו רק תרחיש של צד המכירה, אבל הוא מראה עד כמה מהר הדיון עבר מ"איפה ההכנסות?" ל"כמה הכנסות זה יכול לייצר?"
מטא פלטפורמס גם בונה גשר לעולם הארגוני
לא חסרות חדשות סביב מטא פלטפורמס בתחום ה-AI. ב-28 בספטמבר החברה הכריזה על מטא Enterprise Platform. היא גם גייסה את Chirantan “CJ” Desai, לשעבר מנכ"ל MongoDB (MDB), כדי להוביל את המהלך.
הפלטפורמה צפויה לאחד את Muse, סוכנים עסקיים, כלי קוד ומוצרי AI נוספים שמיועדים לארגונים. זה משמעותי כי המהלך הזה מטפל בחולשה שהשוק ראה אצל מטא פלטפורמס בהשוואה למיקרוסופט, אמזון (אמזון) ואלפאבית. חלק גדול מהתרחיש השלילי התבסס על הרעיון שלמטא פלטפורמס אין מסלול ברור למונטיזציה של AI מחוץ לפרסום.
המהלך הזה לעבר AI ארגוני פותח עכשיו לפחות שלושה מסלולים עבור מטא פלטפורמס. הראשון הוא AI לצרכנים דרך Muse, עם פוטנציאל להכנסות ממסחר ומנויים. השני הוא Family of Apps, דרך פרסום טוב יותר ומעורבות גבוהה יותר. השלישי הוא Enterprise Platform, עם AI לעסקים, סוכנים ו-APIs.

Muse ו-AI ארגוני הם עדיין הזדמנויות, ולא רווחים מובטחים. ועדיין, מפת הדרכים למונטיזציה ברורה הרבה יותר עכשיו. זה נותן למטא פלטפורמס יותר אפסייד פוטנציאלי מאשר היה בתזה לפני חודש בלבד.
ייתכן שמניית מטא הקדימה את הדוחות
גם עם שטף החדשות הטובות לכאורה עבור מטא פלטפורמס, החיסרון הוא שסביר להניח שהשוק כבר תימחר חלק גדול מזה. האסימטריה שהייתה קיימת קודם כבר לא נראית ברורה באותה מידה.
למרות ההתאוששות של כ-50% מהשפל של 52 השבועות האחרונים, ציפיות הרווח כמעט שלא עלו יחד עם המניה. קונצנזוס האנליסטים הנוכחי צופה רווח למניה (EPS) של 30.92 דולר ב-2026 ו-34.84 דולר ב-2027.
לפני שלושה חודשים, ההערכות האלה עמדו על כ-31.77 דולר ו-36.32 דולר, בהתאמה. לפני שישה חודשים, הן היו כ-30.32 דולר ו-36.06 דולר. במילים אחרות, הראלי האחרון הונע הרבה יותר מהתרחבות המכפיל ומהתחדשות האופטימיות סביב הזדמנויות ה-AI של מטא פלטפורמס, מאשר מהעלאות בתחזיות הרווח.
מטא פלטפורמס נסחרת כעת במכפיל של כ-23.1 על הרווח העתידי non-GAAP, כ-4.9% מעל הממוצע שלה בחמש השנים האחרונות. זה בקושי נראה מתוח מדי עבור חברה שעדיין צפויה להגדיל את ה-EPS בקצב דו-ספרתי בשנים הקרובות. עם זאת, התמחור כבר לא נותן למשקיעים רוח גבית משמעותית. זה אומר שהשלב הבא בעלייה יהיה תלוי יותר ויותר בכך שתחזיות הרווח ידביקו את הנרטיב.
האם מטא היא קנייה, לפי אנליסטים בוול סטריט?
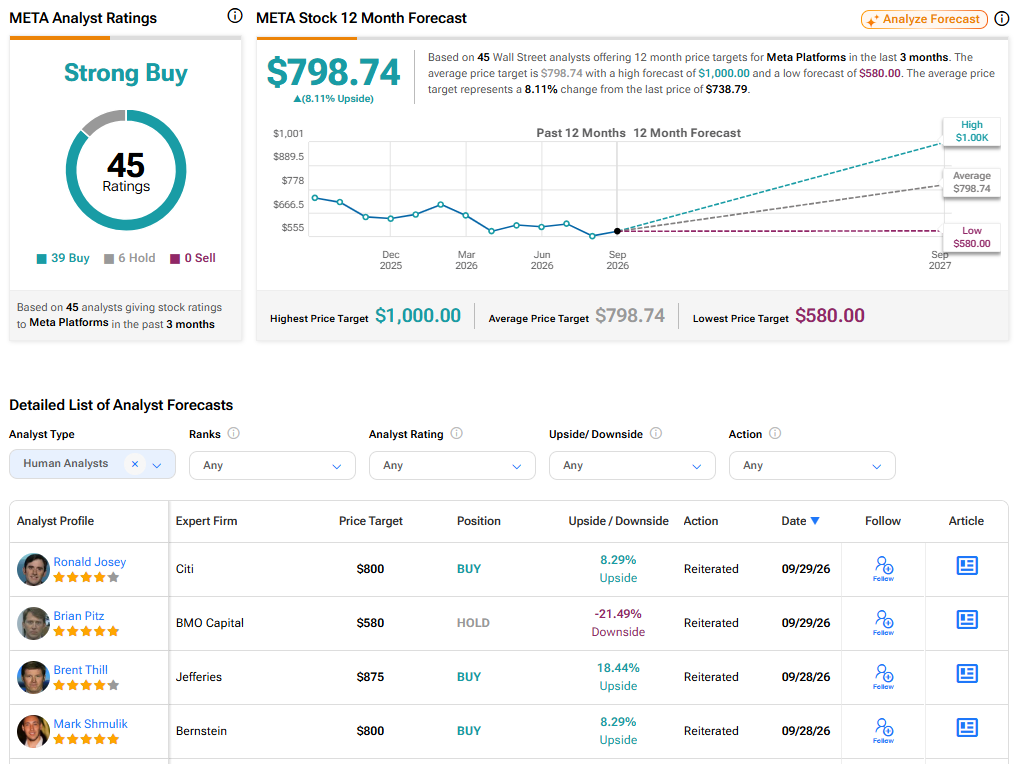
קונצנזוס האנליסטים בוול סטריט לגבי מטא הוא חיובי מאוד, עם דירוג כולל של קנייה חזקה. מתוך 45 דירוגים שפורסמו בשלושת החודשים האחרונים, 39 הם קנייה ורק שישה הם החזק. מחיר היעד הממוצע של מטא פלטפורמס הוא 798.74 דולר, מה שמרמז על אפסייד של כ-8.11% לעומת הרמות הנוכחיות.
כעת התרחיש החיובי של מטא צריך לקבל אישור מהדוחות
חלק מהספקנות סביב ההוצאות האגרסיביות של מטא פלטפורמס על תשתיות AI קיבלה מענה בזכות ההשקה של Muse ושל Enterprise Platform. זה חיובי בבירור, ולדעתי גם עוזר להצדיק חלק מהתמחור מחדש של המכפיל לאחרונה.
מכאן והלאה, מטא פלטפורמס צריכה להראות שההשקעות האלה יכולות להפוך לצמיחה ברווחים מעבר לציפיות הנוכחיות. זה מה שיתמוך בעלייה נוספת במניה.
אני מאמין שזה בהחלט אפשרי, בהתחשב בהפצה העצומה של מטא פלטפורמס, בפוטנציאל של AI לשפר עוד יותר את מנוע הפרסום החזק שלה ממילא, ובאופציונליות שמגיעה ממקורות הכנסה חדשים. זה מספיק כדי לתמוך בדירוג קנייה על מטא פלטפורמס, גם אם המניה בבירור פחות אסימטרית אחרי המהלך החד שלה מהשפל.