
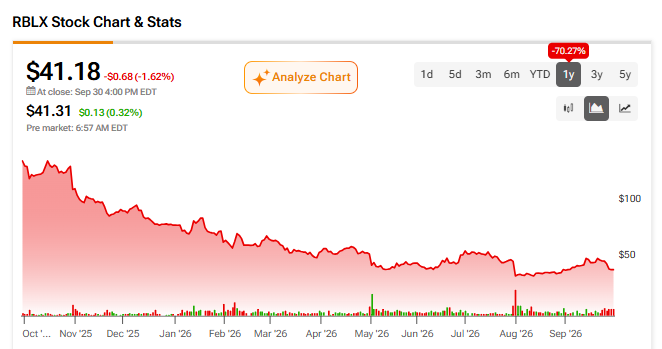
מניית רובלוקס (RBLX) ירדה ב-70%, אבל הדרך שלה לרווחיות עדיין לא ברורה
- למרות צמיחה חזקה בהכנסות, רובלוקס עדיין מפסידה יותר ממיליארד דולר, והכותב סבור שהשינויים באלגוריתם הגילוי ובפלטפורמת הפרסום לא מספקים כרגע דרך ברורה לרווחיות יציבה.
- השינויים בפלטפורמה צפויים ללחוץ על ההזמנות, המרווחים ותזרים המזומנים החופשי בטווח הקצר, בעוד שהתמחור של המניה עדיין נחשב יקר ביחס להיעדר רווחיות.

מניית רובלוקס (RBLX) ירדה ב-70% בשנה האחרונה, אבל הדרך שלה לרווחיות עדיין לא ברורה. החברה, שמפעילה פלטפורמה סוחפת שבה משתמשים יכולים לבנות, לשתף ולשחק במשחקי תלת-ממד וירטואליים ובחוויות שונות, ראתה את ההכנסות עולות מ-325 מיליון דולר בלבד ב-2018 ל-5.6 מיליארד דולר ב-12 החודשים האחרונים (TTM).
אבל הצמיחה הזו לא תורגמה לרווחים, שכן רובלוקס רשמה הפסד של יותר ממיליארד דולר באותה תקופה. הירידה האחרונה במניה הגיעה גם לאחר שאנליסטים של Jefferies הורידו את הדירוג של המניה ב-28 בספטמבר והצביעו על מסלול מאתגר של הזמנות ל-12 החודשים הבאים. זה הוסיף לחששות לגבי המהירות שבה רובלוקס יכולה לשפר את הביצועים הפיננסיים שלה. אני נשאר שלילי על RBLX, משום שלחברה עדיין אין דרך ברורה לרווחיות יציבה.
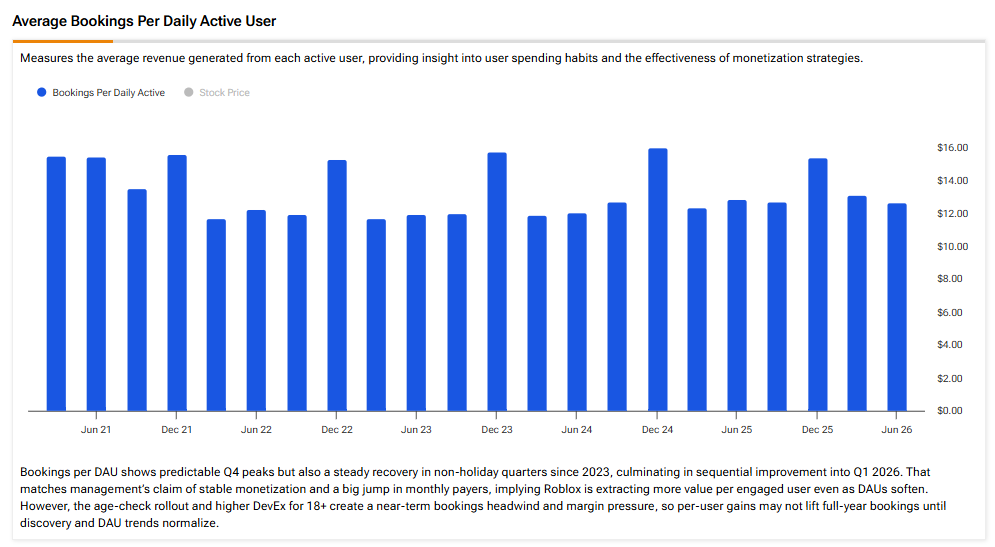
השינוי במערכת הגילוי של רובלוקס יפעיל לחץ על ההזמנות
אחת הסיבות לעמדה השלילית שלי על רובלוקס היא הלחץ הצפוי על ההזמנות בעקבות השינוי האחרון באלגוריתם הגילוי שלה. ביוני 2026, רובלוקס עדכנה את אלגוריתם הגילוי שלה כדי לתת עדיפות לשימור משתמשים לטווח ארוך. לפי רובלוקס, בדיקות פנימיות מראות שאלגוריתם הגילוי החדש טוב יותר בחשיפת חוויות ומשחקים שמצליחים לשמור על שחקנים לאורך זמן.
למרות שזה נשמע כמו מהלך סביר לטווח הארוך, רובלוקס עלולה להיכשל בהבלטת תוכן חדש עם פוטנציאל ויראלי למשתמשים שלה, כפי שעשתה בעבר. אלגוריתם שמבוסס מאוד על שימור משתמשים הוא מטבעו איטי יותר בזיהוי חוויות וז'אנרים חדשים. בנוסף, אלגוריתם הגילוי החדש עשוי לתת עדיפות לשימור משתמשים על פני פוטנציאל המונטיזציה של משחק או חוויה, מה שעלול לפגוע בצמיחת החברה.
השינוי הגדול הזה במערכת הגילוי גם צפוי לעורר חששות בקרב מפתחי רובלוקס הוותיקים. במשך שנים, המפתחים האלה הסתמכו על אלגוריתם הגילוי של דף הבית של רובלוקס כדי להביא תנועה לחוויות שלהם. פגיעה במסגרת המבוססת הזו עלולה ליצור חיכוך מיותר, מה שעלול בסופו של דבר להוביל לאובדן הכנסות. השינוי הזה הוא גם סיבה מרכזית לכך ש-Jefferies צופה צמיחה של 5% בלבד בהזמנות בשנת הכספים 2027, לעומת תחזיות קונצנזוס של 13%.
השינוי בפלטפורמת הפרסום עלול לפגוע ברובלוקס לפני שייטיב עם החברה
מעבר לאלגוריתם הגילוי, רובלוקס גם משנה את פלטפורמת הפרסום שלה כדי לקדם צמיחה ארוכת טווח במונטיזציה. למרות שאני שלילי על רובלוקס, אני מאמין שהשינויים האלה יכולים לעזור לביצועים הפיננסיים של רובלוקס בטווח הארוך. השינויים כוללים חלוקת הכנסות עם יוצרים, הכנסת כללי פרסום לפי גיל, ושדרוג מלאי הפרסום כדי לתת עדיפות למודעות שמתאימות למותגים.
למרות הפוטנציאל ארוך הטווח של השינוי הזה בפלטפורמת הפרסום, אני חושב שההחלטה הזו עלולה להפעיל לחץ על הביצועים הפיננסיים של רובלוקס בטווח הקצר. למשל, כללי פרסום מחמירים יותר לפי גיל יעזרו לחברה למשוך עם הזמן מותגי פרסום גדולים יותר. עם זאת, ברבעונים הקרובים הכללים המחמירים האלה עלולים להגביל את קהל היעד של המפתחים ברובלוקס, מה שעלול לאלץ אותם לוותר על פיתוח חוויות שניתן להפיק מהן הכנסות, או לדחות אותו, עד שתהיה יותר בהירות.
רובלוקס עשויה גם להידרש להזרים מימון ראשוני לאקוסיסטם של היוצרים כדי להפוך את מערכת חלוקת ההכנסות החדשה עם יוצרים לאטרקטיבית יותר למפתחים. גם זה עלול להיות יקר בתחילת הדרך.
לחצי מרווחים צפויים להופיע
העמדה השלילית שלי על רובלוקס מקבלת חיזוק נוסף מהלחצים הצפויים על המרווחים ברבעונים הקרובים. השינוי בפלטפורמה של רובלוקס יאלץ את החברה לחלוק יותר הכנסות עם יוצרים. בנוסף, החברה תצטרך להגדיל משמעותית את ההשקעות בתשתיות בינה מלאכותית (AI). הגורמים האלה צפויים לצמצם את שולי הרווח בעתיד הנראה לעין.
הלחצים האלה משתקפים בחלקם בתחזית של ההנהלה לגבי תזרים מזומנים חופשי (FCF). ברבעון השלישי, ההנהלה מצפה ל-FCF בטווח של מינוס 60 מיליון דולר עד 5 מיליון דולר. לשם השוואה, ברבעון השני רובלוקס דיווחה על FCF של 294 מיליון דולר.
בהתייחס לציפיות האלה, ההנהלה ציינה: “ברבעון השלישי של 2026, אנו מצפים לתזרים מזומנים תפעולי בטווח של 110 מיליון עד 175 מיליון דולר ולתזרים מזומנים חופשי בטווח של מינוס 60 מיליון עד 5 מיליון דולר, כולל הוצאות הון שכבר נחשפו ושמרוכזות יותר במחצית השנייה. התחזיות שלנו לתזרים המזומנים התפעולי ולתזרים המזומנים החופשי ברבעון השלישי כוללות רוח נגדית של כ-40 מיליון דולר לעומת השנה הקודמת בהון החוזר, שקשורה לעיתוי התשלומים ליוצרים.”
התמחור של רובלוקס מדאיג
העמדה השלילית שלי על רובלוקס נובעת בעיקר מהתמחור היקר שלה, על רקע היעדר רווחיות. רובלוקס נסחרת כיום במכפיל מכירות עתידי של 4.26x. אמנם זה נמוך משמעותית ממכפיל המכירות העתידי הממוצע של רובלוקס בחמש השנים האחרונות, שעמד על 8.52x, אבל לדעתי משקיעים צריכים להיזהר כיום בגלל הקשיים המתמשכים של החברה להגיע לרווחיות.
רובלוקס צמחה בקצב מהיר מאוד מאז 2018. ההכנסות זינקו מ-325 מיליון דולר בלבד ב-2018 ליותר מ-5.6 מיליארד דולר ב-12 החודשים האחרונים. למרות העלייה הזו, פי 17 בהכנסות, רובלוקס עדיין לא עברה לרווחיות. בתקופת 12 החודשים האחרונים, ההפסד הנקי של רובלוקס עמד על קצת יותר ממיליארד דולר.
ברבעון השני בלבד, עלויות תפעול והשקעה גבוהות לחצו על מרווחי ה-GAAP: תשלומי Developer Exchange (DevEx) הגיעו ל-363 מיליון דולר, הוצאות מחקר ופיתוח הגיעו ל-420 מיליון דולר, וההוצאות על תשתיות ועל אמון ובטיחות זינקו ב-54% לעומת השנה הקודמת ל-236 מיליון דולר, לצד יוזמות AI אגרסיביות.

בעוד שהחוזקה המרכזית של רובלוקס היא צמיחת המשתמשים, המבנה הפיננסי שלה בנוי להשקיע מחדש בהרחבת הפלטפורמה ולא למקסם רווח נקי בטווח הקרוב. למרות השינויים המתמשכים בפלטפורמה, אני חושב שמוקדם מדי להמר על מפנה משמעותי ברווחיות של רובלוקס, ולכן אני שומר על עמדה שלילית לגבי מניית רובלוקס.
האם רובלוקס היא קנייה, לפי אנליסטים בוול סטריט?
בהתבסס על דירוגים של 23 אנליסטים בוול סטריט, מחיר היעד הממוצע של רובלוקס הוא 46.86 דולר, מה שמרמז על אפסייד של כ-14% לעומת מחיר השוק הנוכחי.

השורה התחתונה
לרובלוקס תמיד הייתה בעיית רווחיות. השינויים המתמשכים באלגוריתם הגילוי ובפלטפורמת הפרסום לא צפויים לפתור את הבעיה הזו בעתיד הנראה לעין. אמנם השינוי בפלטפורמת הפרסום מבטיח הזדמנויות מונטיזציה טובות יותר בטווח הארוך, אבל התמחור הגבוה של החברה משאיר מעט מאוד מרווח ביטחון להמר על התוצאה הזו. לכן, אני שלילי על מניית רובלוקס.