
מטא מול מיקרוסופט: למניית הייפרסקיילר אחת יש עוד מקום לצמוח, ולשנייה חסר זרז, אומרת משקיעה
- המשקיעה אלינה סליאנסקה מעדיפה את מטא פלטפורמס ומדרגת את מניית מטא בקנייה, משום שלדבריה החברה נשענת על עסק פרסום חזק ורווחי, משתמשת ב-AI כדי לשפר אותו, ושומרת על שליטה רבה יותר במנועי הצמיחה העתידיים שלה.
- סליאנסקה מעניקה למיקרוסופט דירוג החזק, משום שלדעתה יש סימני שאלה לגבי עמידות כלכלת הענן, התלות ב-OpenAI והשליטה המוגבלת בקניין הרוחני של אסטרטגיית ה-AI שלה, אף שוול סטריט עדיין מדרגת את שתי המניות בקנייה חזקה.

מטא פלטפורמס (מטא) ו-מיקרוסופט (מיקרוסופט) בלטו שתיהן כהשקעות AI מרכזיות, אבל המסלולים שלהן למונטיזציה של הטכנולוגיה המשנה-משחק הזו שונים מאוד. מטא פלטפורמס משתמשת ב-AI כדי לשפר עסק פרסום עצום, ובמקביל גם משקיעה הרבה בתשתיות ובמודלים שלה. מיקרוסופט, לעומת זאת, מיצבה את עצמה כספקית מרכזית של AI וענן דרך השותפות שלה עם OpenAI ודרך פעילות Azure שלה.
לכן, שתי החברות מוציאות סכומי כסף אדירים על תשתיות מחשוב, אך בסופו של דבר הן מנסות לתפוס חלקים שונים מאוד מהערך שנוצר על ידי AI.
המשקיעה אלינה סליאנסקה השוותה בין שני העסקים ורואה הבדל חשוב במידת השליטה של כל חברה בטכנולוגיה שמניעה את העתיד שלה.
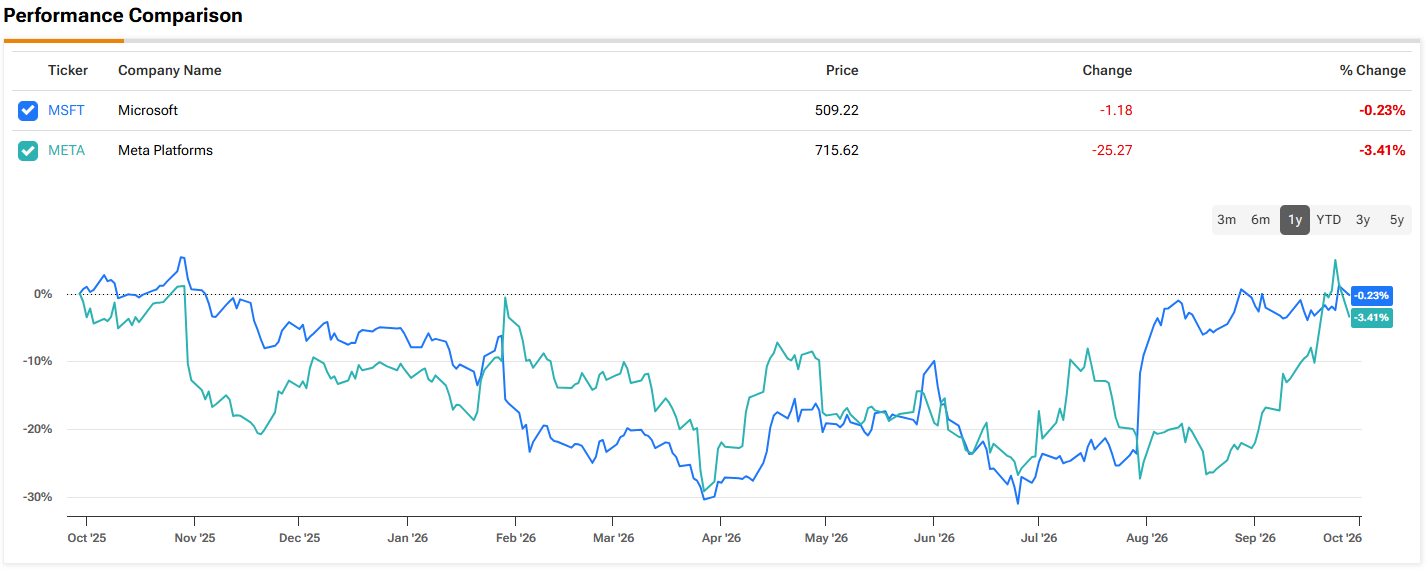
סליאנסקה טענה בעבר שמטא פלטפורמס מתומחרת בזול מדי ביחס לרווחיות שלה. באותו זמן, מטא פלטפורמס נסחרה במכפיל רווח עתידי של בערך 19–20, למרות שהפיקה כמויות עצומות של מזומנים מעסקי הפרסום שלה. זה היה במאי, ומאז המניה עלתה מכ-540 דולר לכ-720 דולר, מה שהעלה את מכפיל הרווח העתידי שלה לכ-24.2.
זה אומר שפער התמחור מול חברות טכנולוגיה גדולות אחרות נסגר ברובו. אבל סליאנסקה לא רואה בעדכון התמחור הזה סיבה לשנות את תזת ההשקעה הרחבה יותר. המכפיל הגבוה יותר משקף את מה שמטא פלטפורמס כבר מרוויחה, ולא לוכד במלואו את מה שהחברה יכולה לייצר מהשקעות ה-AI שלה. עסק הפרסום שלה נשאר הבסיס הפיננסי, בעוד שהסכומים האדירים שמושקעים בתשתיות AI ובמודלים עשויים ליצור לאורך זמן מקורות צמיחה נוספים.
הנקודה החשובה, לפי סליאנסקה, היא שמטא פלטפורמס לא תלויה במכירת שירותי AI כדי להצדיק את הרווחים הנוכחיים שלה. ההכנסות העיקריות שלה מגיעות ממפרסמים שמשתמשים בפייסבוק, אינסטגרם ו-Reels כדי לייצר תשואות מדידות. ה-AI עוזר להפוך את הפרסום הזה ליעיל יותר, במקום להיות המוצר עצמו. החברה גם מפתחת זרמי הכנסות קטנים יותר וחוזרים דרך מנויים.
החשש המרכזי נשאר הוצאות ההון העצומות של מטא פלטפורמס. סליאנסקה צופה הוצאה שנתית של בערך 130–145 מיליארד דולר, בזמן שמטא פלטפורמס בונה מרכזי נתונים ורוכשת שבבים, שרתים ותשתיות אחרות שנדרשות לשאיפות ה-AI שלה. הטענה היא שחלק גדול מזה הוא בניית תשתית ולא עלייה קבועה בהוצאות. ברגע שהרשת הפיזית תוקם, דרישות ההון עשויות להתמתן, מה שעשוי לאפשר לתזרים המזומנים החופשי להאיץ.
"בשורה התחתונה," סיכמה סליאנסקה, "אנחנו רואים עסק אמין ורווחי בצורה יוצאת דופן, שבאותו זמן גם שמר על מנוע נדיר להתרחבות עתידית. לחברה יש סיכויי צמיחה ברורים, והכי חשוב, היעדר מוחלט של תקרות או חסמים חיצוניים להתפתחות: היא לא צריכה להיות מוגבלת על ידי שותפים או לחשוש מהתנאים של מתחרים."
בהתאם לכך, סליאנסקה מדרגת את מניית מטא בקנייה. (לצפייה ברקורד של סליאנסקה, לחצו כאן)
מיקרוסופט, לעומת זאת, ניצבת בפני בעיה שונה. נכון, המצב הפיננסי שלה נשאר חזק בצורה יוצאת דופן. מיקרוסופט ייצרה בערך 331 מיליארד דולר בהכנסות ו-133 מיליארד דולר ברווח נקי במהלך 12 החודשים האחרונים. גם Azure ופעילות הענן הרחבה יותר שלה נהנו משמעותית מהביקוש ל-AI.
אבל סליאנסקה מטילה ספק בעמידות של הכלכלה הזו אם חברות הייפרסקיילר ימשיכו להוסיף כמויות עצומות של קיבולת מחשוב. אם ההיצע ישיג בסופו של דבר את הביקוש או יעלה עליו, מחשוב ענן עלול להפוך למוצר מדף יותר, מה שיפעיל לחץ על מחירים ועל שיעורי הרווח.
יש גם את השאלה של OpenAI. למיקרוסופט יש שותפות גדולה עם החברה, אבל OpenAI נשארת עצמאית ובונה קשרים מסחריים ותשתיתיים משלה. החשש של סליאנסקה הוא שלכן מיקרוסופט לא שולטת באופן מלא בקניין הרוחני שנמצא במרכז אסטרטגיית ה-AI שלה, מה שעלול להגביל את כמות הערך שהיא תוכל ללכוד מפריצות דרך עתידיות.
מיקרוסופט פועלת כדי להפחית את התלות הזו באמצעות גיוס כישרונות AI, פיתוח מודלי Phi משלה והשקעה בחברות AI אחרות. אבל בניית פעילות AI מתקדמת שתוכל להתחרות ברמה הגבוהה ביותר תדרוש השקעה משמעותית וזמן.
העסקים המבוססים של החברה מספקים כרית פיננסית משמעותית. אופיס, ווינדוז, אבטחת סייבר, תוכנות ארגוניות והאקוסיסטם התאגידי הרחב שלה מייצרים הכנסות חוזרות משמעותיות. עם זאת, עבור סליאנסקה, הסוגיה פחות קשורה לעמידות של העסק הקיים של מיקרוסופט, ויותר למה יניע את שלב הצמיחה הבא שלה. "הניתוח שלי לגבי מאזן הכוחות מוביל למסקנה שהמצב הנוכחי של מיקרוסופט הוא zugzwang קלאסי, שבו אין סיבה לא לפאניקה ולא לשמחה עיוורת," אמרה המשקיעה, כשהיא מעניקה למניית מיקרוסופט דירוג החזק (כלומר, ניטרלי).
עם זאת, בוול סטריט רואים בשתי המניות הזדמנויות קנייה. שתיהן מדורגות קנייה חזקה. מחיר היעד הממוצע של מטא פלטפורמס עומד על 798.74 דולר, נתון שמצביע על תשואה של 11% ב-12 החודשים הקרובים. בינתיים, גם מיקרוסופט צפויה לעלות בכ-12%, שכן מחיר היעד הממוצע שלה עומד על 573.17 דולר. (ראו תחזית מניית מטא או תחזית מניית מיקרוסופט)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיעה המוצגת. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.