
הירידה במניית AppLovin Class A (APP) נראית כמו הזדמנות קנייה
- מניית AppLovin Class A (APP) ירדה ב-54% מתחילת השנה, בעיקר בעקבות דוח רבעוני ותחזית חלשים מהצפוי, חששות מהאטה בצמיחה, תחרות, מכירות של בעלי עניין ותביעה ייצוגית בניירות ערך.
- למרות הלחץ על המניה, AppLovin Class A ממשיכה להציג שולי רווח גבוהים, צמיחת הכנסות חזקה ותחזיות חיוביות יחסית, בעוד שרוב האנליסטים עדיין מעניקים ל-APP המלצת קנייה או החזק.

מניית AppLovin Class A (APP) ירדה ב-54% מתחילת השנה, וזה עשוי להיות הזדמנות עבור משקיעים סבלניים שמחפשים לקנות בירידה. חברת הטכנולוגיה למובייל, שמרכזה בקליפורניה, איבדה יותר ממחצית משוויה לאחר שהמניה הגיעה לשיא של 733 דולר לפני סוף 2025. כתוצאה מכך, המימוש הזה נתן למשקיעים נקודת כניסה נדירה וסבירה יותר.
במחיר של כ-309 דולר, התמחור שהיה בעבר מתוח, עם מכפיל רווח של פי 80, התמתן לרמה אטרקטיבית הרבה יותר של מכפיל רווח עתידי 19. בצד החיובי, התזה ארוכת הטווח של החברה בתחום פרסום הבינה המלאכותית (AI) נשארה בעינה. גם שיעורי הרווחיות של החברה ממשיכים להיות מהטובים בענף התוכנה. לכן, השאלה היא אם ההאטה בצמיחה שמפחידה את המשקיעים היא זמנית או מדאיגה יותר.
התשובה כנראה תגיע עם הדוח הבא של החברה ב-11 בנובמבר 2026. עד אז, הטיעון לטובת המשקיע הסבלני כנראה חזק הרבה יותר ממה שמחיר המניה משקף, ולכן אני חיובי לגבי APP.

המודל העסקי של AppLovin Class A מניע את שולי הרווח החזקים שלה
ל-AppLovin Class A יש מודל תוכנה מבוסס עסקאות, שיכול לצמוח בלי עלויות של מלאי, ייצור או הפצה פיזית. פלטפורמת MAX המונעת על ידי AI מחברת בין מפתחי אפליקציות למפרסמים, ו-AppLovin Class A גובה עמלה כאשר מודעות נמכרות דרך הפלטפורמה. המבנה הזה מאפשר ליותר הכנסות להגיע לשורה התחתונה ככל שהעסק מתרחב.
השינוי התפעולי של AppLovin Class A משתקף בבירור בהתפתחות שולי הרווח שלה. מאז ההנפקה ב-2021, שיעור הרווח הגולמי עלה מ-64.62% ל-87.86% ב-2025, כאשר תוכנה עם שולי רווח גבוהים יותר החליפה אפליקציות צרכניות עם שולי רווח נמוכים יותר. לאחר השקת מנוע ה-AI AXON 2.0 ב-2023, ההכנסות צמחו במהירות וכמעט שולשו מ-1.84 מיליארד דולר ב-2023 ל-5.48 מיליארד דולר ב-2025. בנוסף, הרווח המדולל למניה (EPS) עבר מ-0.52- דולר ב-2022 ל-9.75 דולר ב-2025.

המומנטום הזה נמשך גם לתוך 2026, כאשר הרבעון הראשון והרבעון השני יצרו יחד הכנסות של כ-3.77 מיליארד דולר, עם רווח מדולל למניה רבעוני של 3.56 דולר ו-3.76 דולר, בהתאמה. במבט כולל, אלה לא המספרים של עסק שבור.

למה מניית AppLovin Class A ירדה
מניית AppLovin Class A ירדה בכ-54% ב-2026, משום שהירידה שהחלה מוקדם יותר השנה החריפה לאחר הדוח לרבעון השני של 2026. אף שההכנסות עלו ב-53% לעומת השנה הקודמת, הן היו מעט מתחת להערכות האנליסטים. גם תחזית ההכנסות לרבעון השלישי, עם אמצע טווח של 2.07 מיליארד דולר, הייתה מתחת להערכות האנליסטים. חששות מהאטה בגידול בנתח השוק, תחרות, מכירות של בעלי עניין ותביעה ייצוגית בניירות ערך class action המשיכו להכביד על המניה מאז.
גורם נוסף שהעלה חששות לגבי מניית AppLovin Class A בשבוע שעבר הגיע מאנליסט Edgewater Research, ג'ו ויטין, שציין כי נתח השוק של MAX בשוק המובייל כנראה הגיע לתקרה שלו. לפי ההערכות של ויטין, הוא רואה את צמיחת ההכנסות ברבעון הרביעי מאטה ל-8% עד 9% לעומת הרבעון הקודם, האטה חדה ביחס לקצב שהמשקיעים התרגלו אליו. הוא גם ציין את Unity (U) כאיום תחרותי הולך וגדל, ואמר שהיקף הפעילות המתרחב שלה מאיים ישירות על מרווח ההכנסות של AppLovin Class A, תוך שהוא אומר: “This say turned into a show-me story.”
סימני אזהרה נוספים כוללים מכירה של מספר גדול של מניות על ידי בעלי עניין בחודשים האחרונים, וכן תביעה ייצוגית בגין הונאת ניירות ערך שטוענת כי החברה הציגה באופן מטעה את מודל עסקי ה-AI שלה. עם זאת, אנליסטים ב-Evercore, BTIG ו-Needham הורידו את מחירי היעד שלהם ל-APP במהלך החודש האחרון.
למה התזה החיובית לגבי AppLovin Class A עדיין תקפה
התזה החיובית לגבי AppLovin Class A עדיין תקפה. ההערכה הנוכחית היא שגם אם הצמיחה תהיה איטית יותר, זה לא מוחק את מה שהחברה כבר בנתה. ההכנסות לכל שנת 2026 עדיין צפויות לעמוד על 8.1 מיליארד דולר, עלייה של 47.8% לעומת השנה הקודמת. הערכות ההכנסות ל-2027 עומדות סביב 10.2 מיליארד דולר, ולכן אלה לא המספרים של חברה שעומדת בפני ירידה מבנית גדולה.
גם נתונים אחרים, כמו שולי הרווח התפעוליים, ממשיכים לחזק את הנקודה הזו, לאחר ש-AppLovin Class A רשמה שולי רווח תפעוליים של 77.7% ברבעון השני של 2026, לעומת 76% ברבעון השני של השנה הקודמת. זה אומר שהחברה עדיין מייצרת מזומנים בקצב שרוב חברות התוכנה יכולות רק לחלום להגיע אליו. ב-מכפיל רווח עתידי של כ-19, המניה נסחרת בדיסקאונט לעומת ממוצע מכפיל הרווח שלה בחמש השנים האחרונות, שעמד על 30.
התמחור לבדו לא מניע כרגע ביקוש גדול, אבל משקיעים שפספסו את המניה בדרך למעלה מקבלים עכשיו הזדמנות נוספת לבחון אותה במחיר שמשקף אי-ודאות אמיתית ולא רק פסימיות.
בסופו של דבר, לפלטפורמת ההתאמה מבוססת האלגוריתם של AppLovin Class A יש יתרון ברור על פני רשתות פרסום מסורתיות יותר, משום שהיא יכולה לחבר מפתחים לסוג הקונים הנכון בצורה יעילה הרבה יותר. היתרון הזה לא נעלם רק כי נתוני הפעילות של רבעון אחד היו חלשים מהצפוי.
האם כדאי לקנות עכשיו את APP?
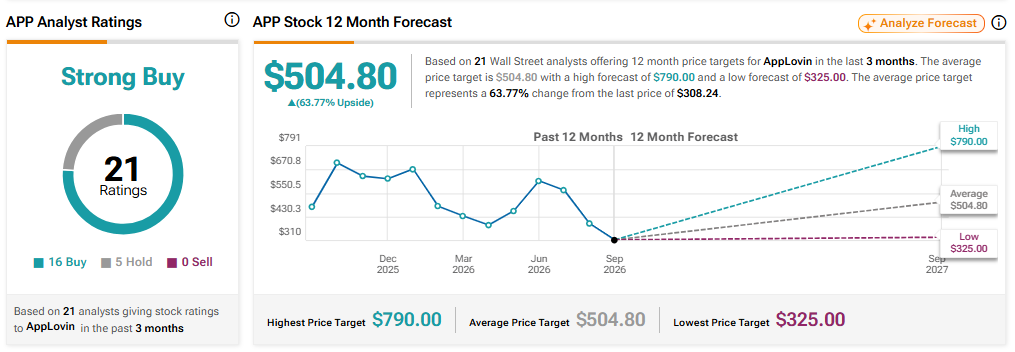
מבין 21 האנליסטים שעוקבים מקרוב אחרי המניה הזו, TipRanks מראה ש-16 נותנים המלצת קנייה, חמישה נותנים המלצת החזק, ולאף אחד אין המלצת מכירה. מחיר היעד הממוצע של 504.80 דולר מצביע על אפסייד של כמעט 64% מהמחיר הנוכחי. מחיר היעד הגבוה ביותר כיום בוול סטריט הוא 790 דולר, בעוד שהנמוך ביותר הוא 325 דולר.
התרחיש השלילי כן מתמקד בשאלה אמיתית אחת: אם הצמיחה ברבעון הרביעי תאט לכ-8% עד 9% כפי ש-Edgewater צופה, ההערכות לכל שנת 2027 ירדו עוד לפני שהדוחות יאשרו את הכיוון. זה סוג הלחץ שמשקיעים צריכים להיות מוכנים אליו, גם כאשר התביעה בגין הונאת ניירות ערך מוסיפה קצת רעש.
ירידה שכדאי לעקוב אחריה, ואולי גם לקנות
בסופו של דבר, אני לא חושב ש-AppLovin Class A שבורה. שולי הרווח שלה אמיתיים, מסלול ההכנסות עדיין מצביע בכיוון הנכון, והאנליסטים עדיין לא נטשו את האיתותים החיוביים שלהם. מה שכן השתנה הוא ההנחה שהצמיחה תמשיך להצטבר בקצבים תלת-ספרתיים ללא הגבלה.
הציפייה הזו כמעט תמיד הייתה אמורה להיתקל באיזשהו קיר, והסרתה יצרה הזדמנות שמשקיעים צריכים לבחון מקרוב. למשקיעים סבלניים, שיש להם סבילות לתנודתיות בטווח הקצר, יש טיעון סביר ברמה הנוכחית.
מי שרוצים או צריכים אישור מתוצאות הרבעון השלישי ומהתחזית לרבעון הרביעי לפני שהם מתחייבים, צריכים להמתין לדוח הבא. כך או כך, הירידה של 54% ראויה ליותר תשומת לב ממה שהכותרות מרמזות.