
מניית אקסנצ'ור (ACN) מתאוששת, אבל דוחות הרבעון הרביעי עשויים לקבוע מה יקרה בהמשך
- מניית אקסנצ'ור התאוששה בכמעט 50% מהשפל לאחר הירידות החדות, אך דוחות הרבעון הרביעי, במיוחד נתוני ההזמנות, צמיחת תחום הייעוץ והתחזית ל-FY27, צפויים לקבוע אם ההתאוששות תימשך.
- למרות חולשה בפעילות הייעוץ והנמכת תחזית, אקסנצ'ור עדיין מציגה תזרים מזומנים חזק, רכישות עצמיות ודיבידנד משמעותי, אך לאחר העלייה האחרונה פוטנציאל העלייה במניה כבר מצומצם יותר.

מניית אקסנצ'ור (ACN) מתאוששת, ונראה שסוף סוף יצאה ממצב של "סכין נופלת". אחרי שנפלה כמעט 60% מהשיא של ינואר וירדה קרוב ל-118 דולר לאחר רבעון שלישי מאכזב, חברת הייעוץ שממוקמת בדבלין, אירלנד, כבר התאוששה בכמעט 50% מהשפל. המבחן הבא של אקסנצ'ור יהיה קריטי — דוחות הרבעון הרביעי, שמתוכננים ל-1 באוקטובר לפני פתיחת המסחר.
חלק מההתאוששות נבע מכך שהשוק התחיל להבין שאולי הוא הגיב ביתר כשסיווג את החברה כקורבן מבני של בינה מלאכותית (AI). עם זאת, תחום הייעוץ, שהוא פעילות הליבה שלה, עדיין חלש. ההזמנות צריכות להשתפר, ותחזית FY27 עשויה לקבוע אם יש עוד מקום להמשך התמחור מחדש של המניה.
התזה שלי היא שההתאוששות יכולה להימשך, אבל פוטנציאל העלייה כבר לא אטרקטיבי כמו שהיה לפני כמה חודשים. אני נשאר חיובי ועדיין רואה ב-ACN קנייה, אם כי לא ממש קנייה חזקה כפי שנראתה לפני הרבעון השלישי.
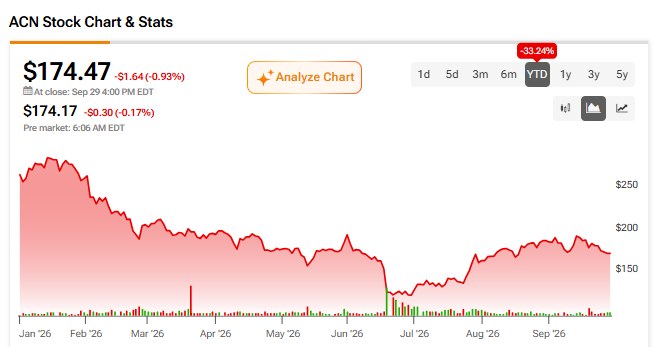
אקסנצ'ור כבר הראתה סימני חולשה עוד לפני הרבעון השלישי
אקסנצ'ור הראתה בהדרגה סימני התאוששות ממכירת חיסול חדה, וחשוב יותר, מירידה חדה מאוד בתמחור אחרי דוח הרבעון השלישי האחרון שפרסמה ביוני. המניה נפלה בכ-18% ביום המסחר שלאחר מכן.

אבל בפועל, הרבעון השלישי רק אישר והחריף בעיות שהשוק כבר תימחר מאז תחילת 2026. המניה ירדה מכ-291 דולר באמצע ינואר ל-156 דולר ממש לפני הרבעון השלישי, ירידה של כמעט 46%.
הכול התחיל כשאקסנצ'ור מצאה את עצמה בצד הלא נכון של נרטיב ה-AI. בפברואר, סוכנים חדשים של Anthropic, שמסוגלים לבצע אוטומציה למשימות בתחומי משפט, מכירות, אנליטיקה ועוד, הובילו לגל ירידות רחב בתוכנה שכונה "SaaSpocalypse". גם תחום השירותים המקצועיים, שהוא הנישה המרכזית של אקסנצ'ור, נפגע.
עבור אקסנצ'ור, החשש היה משמעותי במיוחד, משום שחלק גדול מהמודל העסקי המסורתי שלה מבוסס על כוח אדם, שעות חיוב וצוותי יישום גדולים. אם AI יכול להשלים את אותו פרויקט עם פחות עובדים ובפחות זמן, זה יוצר סיכון ברור לשחיקה בהכנסות.
הרבעון השלישי גרם לתרחיש השלילי להיראות אמיתי
הרבעון השלישי של אקסנצ'ור גרם לתרחיש השלילי להיראות אמיתי. סביבת הייעוץ כבר הייתה חלשה. לפני הרבעון השלישי, אקסנצ'ור עצמה אמרה שלקוחות נשארו זהירים. הם דחו פרויקטים קטנים יותר והוצאות לפי שיקול דעת, תוך מתן עדיפות ליוזמות חיסכון בעלויות ולפרויקטים גדולים שנחשבים חיוניים, במיוחד בתשתיות AI. ברבעון השני, ההכנסות צמחו ב-4% במטבע מקומי, אבל תחום הייעוץ צמח רק ב-3% והשירותים המנוהלים ב-5%.

ואז הגיע הרבעון השלישי, שהפך את החששות האלה לראיות ממשיות. ההזמנות ירדו ב-3% במטבע מקומי, תחום הייעוץ צמח רק ב-1%, ותחזית FY26 ירדה מ-3%-5% ל-3%-4%. אלה היו כולם מספרים חלשים עבור מניה כמו אקסנצ'ור, שהייתה חייבת להראות קצת חוסן.

בשיא גל המכירות, אקסנצ'ור נסחרה במכפיל רווח non-GAAP היסטורי של בערך 10 עד סוף יוני. אחר כך המצב נרגע בהדרגה, כשהשוק התחיל להבין שאולי הרחיק לכת מדי עם התרחיש השלילי.
אחרי הכול, אפילו ברבעון השלישי החלש הזה, המספרים הראו שאקסנצ'ור רחוקה מאוד מקריסה. בהשוואה לאותה תקופה בשנה שעברה, ההכנסות עלו ב-5.6%, הרווח למניה (EPS) צמח ב-9%, ושולי הרווח התפעולי הגיעו ל-17%. במקביל, מספר ההזמנות שמעל 100 מיליון דולר מתחילת השנה עלה ב-13%.
תזרים המזומנים של אקסנצ'ור לא באמת נשבר
גם קשה להצדיק ענישה כל כך חריפה לעסק שמייצר מזומנים כמו אקסנצ'ור, כאשר פרופיל יצירת המזומנים שלו כמעט לא השתנה. אחרי הכול, אקסנצ'ור ייצרה 3.79 מיליארד דולר בתזרים מזומנים תפעולי ברבעון השלישי של FY26, לעומת 3.68 מיליארד דולר ברבעון השלישי של FY25. תזרים המזומנים החופשי עמד על 3.60 מיליארד דולר, לעומת 3.52 מיליארד דולר שנה קודם לכן. זה גם נותן לחברה יותר מרחב להחזרי הון לבעלי המניות.

רכישות עצמיות ודיבידנדים נותנים למשקיעים משהו מוחשי בזמן שהם ממתינים לכך שההתאוששות התפעולית תהפוך לברורה יותר, אף שהם לא יכולים לפתור חולשה בצמיחת תחום הייעוץ או הזמנות רכות. בתשעת החודשים הראשונים של FY26, אקסנצ'ור הוציאה 5.2 מיליארד דולר על רכישות עצמיות של מניות ועוד 3.0 מיליארד דולר על דיבידנדים. הרכישות האלה סייעו להפחית את מספר מניות Class A נטו בכ-10 מיליון מניות, או כ-1.6%, מתחילת שנת הכספים.
במילים אחרות, גם בזמן שהצמיחה נשארה תחת לחץ, אקסנצ'ור עדיין החזירה יותר מ-8 מיליארד דולר לבעלי המניות בתוך תשעה חודשים בלבד. גם הדיבידנד הפך לרלוונטי הרבה יותר אחרי גל הירידות. בתשלום הרבעוני הנוכחי של 1.63 דולר למניה, ACN מציעה תשואת דיבידנד שנתית של בערך 3.7% ברמה של כ-176 דולר. זה אטרקטיבי משמעותית יותר מאשר כשהמניה נסחרה מעל 300 דולר.

החדשות הטובות הן שהציפיות עדיין נמוכות
הייתי אומר שיש כרגע חדשות טובות וחדשות רעות למשקיעי אקסנצ'ור.
נתחיל עם החדשות הטובות: אקסנצ'ור נכנסת עכשיו למבחן גדול נוסף ברבעון הרביעי. החלק הטוב ביותר הוא שייתכן שהשוק כבר מצא תחתית. התחתית הזאת עדיין רחוקה למדי מהמחיר של היום. גם אחרי ההתאוששות מהשפל שלאחר הרבעון השלישי, ACN עדיין נמוכה בערך ב-40% מהשיא של ינואר.
במכפיל רווח non-GAAP היסטורי של כ-12.8, המניה גם נסחרת הרבה מתחת למכפילים שהמשקיעים היו מוכנים לשלם רק לפני כמה שנים.
גם האנליסטים בוול סטריט לא מתמחרים חזרה לצמיחה משמעותית. קונצנזוס התחזיות כרגע מצביע על צמיחת הכנסות של כ-4% בלבד ב-FY27 ועל צמיחת EPS של בערך 6%. לכן אקסנצ'ור לא צריכה לחזור פתאום לצמיחה דו-ספרתית כדי שהשוק יהפוך לחיובי יותר.
החדשות הרעות הן שפוטנציאל העלייה הקל כבר נעלם
ועכשיו לחדשות הרעות: פער התמחור הצטמצם בבירור. ברמה של כ-118 דולר, המניה תימחרה משהו שקרוב להידרדרות מבנית בעסק. ברמה של בערך 174 דולר כיום, חלק גדול מהפסימיות הקיצונית הזאת כבר יצא מהתמחור. מכפיל הרווח non-GAAP ההיסטורי עלה מכ-10 לכמעט 13, בלי שהיה עוד דוח רווחים בדרך.
זה מתחבר ישירות לחשיבות של הרבעון הרביעי. אקסנצ'ור הנחתה לצמיחת הכנסות של 1% עד 5% במטבע מקומי בלבד, ולכן ניצחון קל על תחזיות ההכנסות או ה-EPS אולי לא יספיק. המספרים שלדעתי המשקיעים צריכים לעקוב אחריהם הכי מקרוב הם הזמנות, צמיחת תחום הייעוץ, ובעיקר התחזית הראשונית של ההנהלה ל-FY27. אלה המספרים שבאמת יכולים להאריך את ההתאוששות.
האם ACN היא קנייה, לפי אנליסטים בוול סטריט?
רוב האנליסטים בוול סטריט עדיין לא משוכנעים שעכשיו זה הזמן הנכון להיכנס לפוזיציית לונג במניית ACN, כאשר דירוג הקונצנזוס של האנליסטים עומד על החזק. מתוך 14 המלצות שפורסמו בשלושת החודשים האחרונים, שלוש הן קנייה ו-11 הן החזק. גם התחזית הנוכחית ל-ACN נשארת זהירה יחסית. מחיר היעד הממוצע של אקסנצ'ור הוא 190 דולר, מה שמרמז על פוטנציאל עלייה של כ-8.9% מהרמות הנוכחיות.
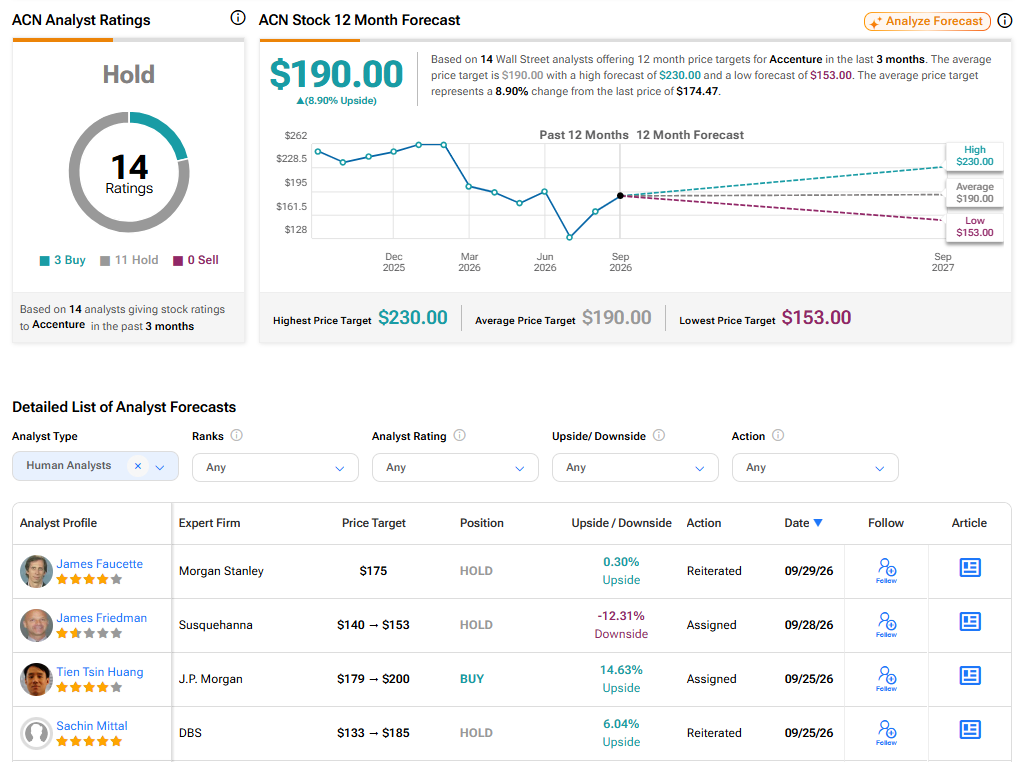
תרחיש קנייה מאוזן יותר לפני הרבעון הרביעי
לדעתי, הסיפור של אקסנצ'ור הרבה יותר מאוזן היום. השוק כבר הוציא מהתמחור חלק גדול מהפסימיות הקיצונית, תזרים המזומנים נשאר חזק, והערכת השווי עדיין נמוכה משמעותית מהרמות שנראו לפני כמה שנים.
הסייג הוא שאחרי התאוששות של כמעט 50%, כבר לא מספיק רק להראות שהעסק לא שבור. הרבעון הרביעי צריך לספק סימנים ברורים יותר לשיפור בהזמנות, בתחום הייעוץ ובתחזית ל-FY27. לכן, אני עדיין רואה מקום לעלייה ושומר על דירוג קנייה, אבל עם פוטנציאל עלייה נמוך בהרבה מבעבר.