טראמפ דוחה כללי AI נוקשים ותומך ברגולציה עצמית עבור אנבידיה, מטא ואלפאבית
עליות בבורסת ת”א: קווליטאו מזנקת 5.6%, הבנקים והנפט יורדים
טסלה מבטיחה מסגרות אשראי בהיקף של 30 מיליארד דולר להתרחבות ב-AI
אלרוב מזנקת בכ-21%: אקירוב מבקש למחוק את המניה מהבורסה
ארגו פרופרטיז מפרסמת שטר נאמנות לאג”ח סדרה א
סמארט שוטר תספק לצבא ארה”ב מערכות יירוט רחפנים בהיקף של עד 150 מיליון דולר
גוגל משנה אסטרטגיה ומשלמת ל-100 מוציאים לאור בפיילוט חיפוש מבוסס AI
קבוצת אקרו: מימוש חלקי באופציה למתחם 3700 בתל אביב
החוזים העתידיים על המניות בארה"ב עולים למרות עליית תשואות האג"ח
למה מניות Robinhood ו-GameStop עלו במסחר המאוחר ביום שלישי?
מניית בואינג עולה בעקבות חוזה של 20 מיליארד דולר למטוס הקרב F/A-XX של חיל הים
אנבידיה או AMD: קתי ווד קונה היום מניית AI אחת ב-78.8 מיליון דולר ומוכרת את השנייה
למה מניית טסלה עלתה מעט במסחר המאוחר ביום שלישי
החוזים העתידיים על המניות עולים כשספטמבר מתקרב לסיומו
3 הימורים על ETF עם אפסייד של יותר מ-11%, לפי אנליסט AI
למה מניית גיימסטופ עולה במסחר מאוחר ביום שלישי
תחזית מניית ספייס אקס (SPCX) – הנה הסיבה ש-UBS מצפה לרבעון שלישי חזק
הזרז הבא של מניית סלטיוס הולדינגס (CELH) מסתתר על מדפי החנויות
מניית גוגל יורדת למרות דחיפה חדשה של AI בתחום הבריאות והממשל
מניית רובלוקס עשויה לקבל דחיפה לא צפויה מ-GTA VI
ג׳יי פי מורגן (JPM) אומרת שמיקרון טכנולוג'י (מיקרון) עשויה להעלות את הדיבידנד ואת הרכישות החוזרות של המניות
מניית אפל (אפל) יורדת למרות באזז סביב השקת אפל Pay בשוק מרכזי
שוק המניות היום: SPY ו-QQQ נסגרו במגמה מעורבת לאחר החמצה בנתוני המשרות הפתוחות והקלה בציפיות להעלאת ריבית
המניות המובילות בעליות במדד S&P 500 היום, 29/9/26
Cerebras Systems Class A (CBRS) סוגרת עסקת תשתיות AI בהיקף של 100 מגה-וואט עם Gimlet Labs
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת כשחוסר האמון סביב CNN נמשך
BTIG מעלה את מחיר היעד של מניית רובינהוד מרקטס (HOOD) ל-135 דולר; הנה הסיבה
3 קרנות הסל הטובות ביותר של Vanguard ל-2027 עם אפסייד של יותר מ-20%
מניית אירן יורדת לאחר ש-B. Riley חתכה את מחיר היעד ל-91 דולר — הנה הסיבה
השקעת ייצור גדולה חדשה לא מספיקה כדי לעזור למניית פורד (NYSE:F)
וולט דיסני (DIS) מקצצת 300 משרות בזמן שהמנכ"ל החדש מפעיל מהלך התייעלות
המחשב הקוונטי של IBM ביצע ב-19 שניות מה שלמחשב-על עשויות לקחת 110 שנים
למה שוק המניות יורד היום, 29/9/26?
דירוגים חדשים ומחירי יעד ל-3 המניות המובילות בסקטור החם ביותר בשוק
מניית אינטל (אינטל) עולה קלות, אינטל רואה במתחרות שלה שותפות
OpenAI תגייס 30 מיליארד דולר בסבב מימון חדש לפי שווי של 1.4 טריליון דולר
לקנות את הירידה או להתרחק? גולדמן זאקס שוקל את מניית פייר אייזק
מניית בואינג (NYSE:BA) עולה למרות איום חדש מצד איירבוס
מניית מטא עולה בכמעט 2% בעקבות השקת Muse לעסקים קטנים
המנכ"ל החדש של אפל רוצה השקות מוצרים מהירות יותר וחברה רזה יותר
סיכויי Polymarket: האם [מיקרון] ו-[FDS] יכו את התחזיות בדוחות מחר?
וולמארט נוקטת צעדים נגד "זבל AI" בחנויות שלה כדי לשמור על מעמד המותג
מניית אורקל (ORCL) מזנקת בעקבות שיתוף פעולה עם NetApp לשירות אחסון ענן חדש לבינה מלאכותית
מנכ"ל מיקרוסופט סאטיה נאדלה מרוצה מהפיטורים ב-Xbox, ואומר ש'טוב לראות' אותם
מניית מיקרוסופט (מיקרוסופט) יורדת לאחר שנחשף כי בני אדם קוראים את הפרומפטים של Copilot
'זה יכול להיות מהלך משמעותי עבור מניית Rocket Lab Usa,' אומר משקיע
BTC היום: מחיר הביטקוין ירד ל-83,062 דולר כשסיכוני מכירה מצד חברות כרייה הובילו לירידה בשוק
דאו ג'ונס היום: מדד DJIA נחלש לאחר החמצה בנתוני המשרות הפנויות והיחלשות באמון הצרכנים
למה מניית בלום אנרג'י (BE) עולה היום ביותר מ-13%?
מורגן סטנלי: טסלה Semi עשויה לייצר הכנסות תוכנה של 17 מיליארד דולר עד 2040
מניית נטפליקס (נטפליקס) היא מניה שחייבים לעקוב אחריה, בזמן שחששות מתוכן פוגעים באמון המשקיעים
מניית טסלה (טסלה) יורדת, ההצבעה המרכזית על FSD באירופה נדחתה
אורקל מול ברודקום: לפי מורגן סטנלי, מניית AI אחת היא קנייה, אבל לשנייה יש אפסייד גבוה יותר
Anthropic מבקשת שווי של 2 טריליון דולר למרות שבתשקיף ההנפקה נכתב שמודלי AI עלולים להתנגד לכיבוי ולסחוט משתמשים
בוב צ'אפק: דיסני (NYSE:DIS) צריכה "מנוע צמיחה חדש", וייתכן שזה לא יהיה הסטרימינג
אנבידיה פונה לחברות ביטוח כדי לעזור לענני AI קטנים יותר לממן את השבבים שלה
מניית אנבידיה (אנבידיה) עולה בעקבות פלטפורמת בטיחות חדשה לסוכנים פתוחים שנועדה למנוע בינה מלאכותית סוררת
האם הרכישה האחרונה של מניית AMD היא מהלך משנה משחק? אנליסטים מובילים מציעים הערכות שונות
יצרנית הטבעת החכמה Oura מקפיאה את ההנפקה הראשונית לציבור
XRP מזנק ב-3.5% וחוזר לרמת 1.55 דולר, כשקוני ספוט סופגים פוזיציות שורט
מניית פפסיקו (PEP) יורדת לאחר שג'יי פי מורגן הוריד את ההמלצה ל'החזק' לפני דוחות הרבעון השלישי
בורסת טורונטו יורדת לאחר שארה"ב אוסרת על יבוא אלכוהול ומוצרי חלב מקנדה: SHOP, LULU, QSR
מניית ספוטיפיי (SPOT) יורדת מעט לאחר שאלפי משתמשים דיווחו על תקלה
ארגו פרופרטיז אן.וי. השלימה מכרז אג”ח סדרה א’
אנליסט מוביל בג'יי פי מורגן מציב ציפיות למניית מיקרון טכנולוג'י לקראת הדוח
אמון הצרכנים בארה"ב צנח לשפל של 12 שנה על רקע האצה בחששות מאינפלציה
מטא מול מיקרוסופט: למניית הייפרסקיילר אחת יש עוד מקום לצמוח, ולשנייה חסר זרז, אומרת משקיעה
דוח הרבעון הרביעי של מיקרון מציב את מניות מיקרון ו-SNDK במוקד – הנה מי מחזיק בהן
מניית ברודקום (AVGO) קפצה ב-3.2% לאחר שמכירות השבבים המותאמים עברו את רף 16.7 מיליארד הדולר
3 מניות סמול-קאפ שכדאי לקנות עם אפסייד של יותר מ-58%, לפי אנליסטים
Atomic, שהוקמה על ידי בכירים לשעבר מטסלה, גייסה 12.5 מיליון דולר כדי לקדם את צמיחת שרשרת האספקה מבוססת ה-AI
סיסקו (CSCO) משיגה עסקת תשתיות AI בקנדה
מניית פייר אייזק (FICO) יורדת היום ב-25% – הנה הסיבה
S&P 500 נעצר לאחר שנתוני המשרות הפנויות אכזבו
מחפשים חשיפה ל-AI? 3 תעודות הסל הטובות ביותר של Vanguard עם אפסייד של יותר מ-23%
אנבידיה ו-AMD: אנליסט מוביל מרוזנבלט מדגיש מסלולים שונים לצמיחה בתחום ה-AI
3 מניות מובילות שכדאי לשקול מעבר למסחר ב-AI
בלום אנרג'י מול Nebius: וול סטריט רואה אפסייד של 25% למניית AI אחת — ודאונסייד לשנייה
מניית Okta (OKTA) קיבלה שדרוג אחרי אירוע למשקיעים
האם מניית מיקרון טכנולוג'י (מיקרון) תעלה או תרד אחרי דוחות הרבעון הרביעי?
המיליארדר מארק קיובן צופה שרובוטים דמויי-אדם ייכשלו בתוך 10 שנים, בזמן שטסלה ואנבידיה מהמרות בגדול על עתיד הרובוטיקה
הנפט יורד כשהזרימה דרך הורמוז מגיעה לכמעט 80% מהרמות שלפני המלחמה
"ייתכן שכבר לא תהיה דרך חזרה עבור מניית מיקרון," אומר משקיע לקראת הדוח
יונייטד פארסל סרוויס זכתה בעסקה עם TikTok Shop כדי להרחיב את פעילות ה"לוגיסטיקה ההפוכה"
מניית Weight Watchers (WW) קופצת ב-9% לאחר שיתוף פעולה עם גוגל להציע טכנולוגיית בריאות
דוח מחר: הנה מה שהאנליסטים מצפים ממיקרון טכנולוג'י
הירידה במניית AppLovin Class A (APP) נראית כמו הזדמנות קנייה
"התמקמו לקראת מה שיבוא," אומר מורגן סטנלי על מניית ספייס אקס אחרי טיסה 14
מניית היולט פקארד אנטרפרייז (HPE) עולה ב-1.4% לקראת יום המשקיעים בתחום הרשתות ב-30 בספטמבר
תחזית מניית ספייס אקס: מיזוהו אומרת שטיסת Starship 14 מסמנת צעד מרכזי בדרך לצמיחת Starlink
דאו ג'ונס יציב כשהתשואות על אג"ח האוצר מתייצבות
3 המניות הטובות ביותר לקנייה היום, לפי בכירי האנליסטים בוול סטריט – 29 בספטמבר
אנבידיה מוסיפה רכישה חוזרת של 150 מיליארד דולר בזמן ששווי מניית אנבידיה ירד מתחת לזה של ענקיות טכנולוגיה אחרות
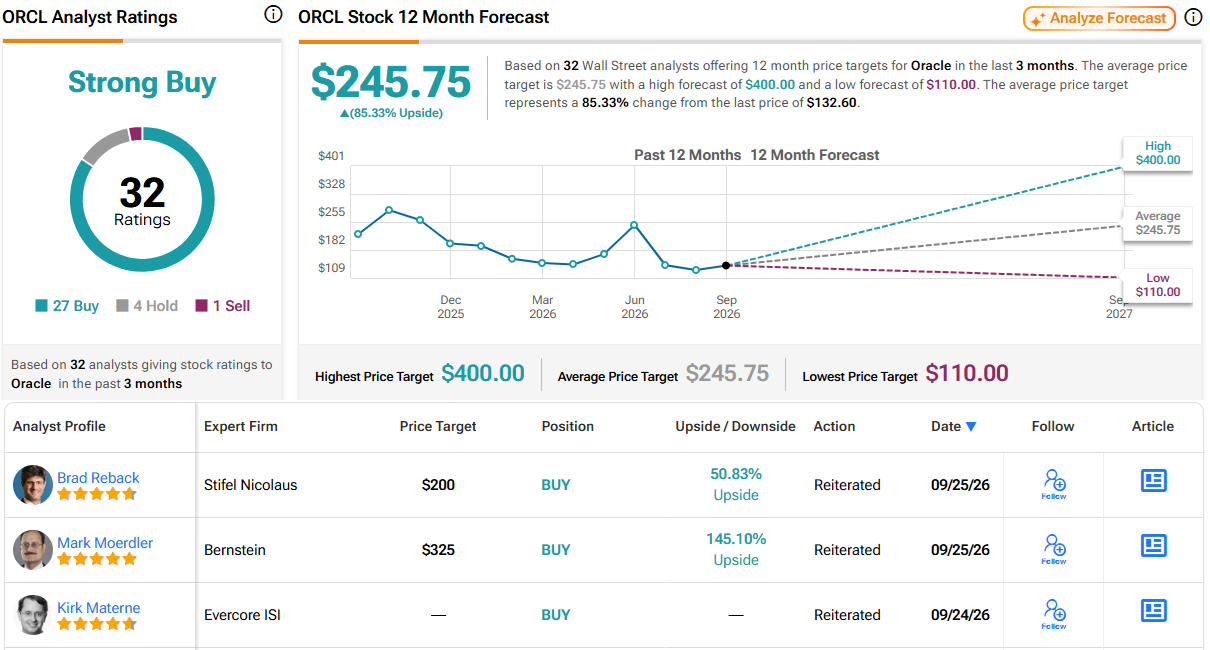
"לא ממש זבל", אומר משקיע על מניית אורקל
מניית נטפליקס מתאוששת לאחר שדויטשה בנק שדרג את נטפליקס לקנייה ורואה אפסייד של 37%
"בואו נחכה ונראה", אומר משקיע על מניית טסלה
למה פני סטוק ביו-קי אינטרנשיונל (BKYI) מזנקת היום ב-74%?
מניית קוינבייס גלובל עולה ב-2.7% אחרי שבורסת הקריפטו רמזה על השקת חבילות דיגיטליות של פוקימון
החששות מ-Agentic AI סביב אייר בי.אן.בי (ABNB) מוגזמים
החוזים העתידיים על המניות עולים לאחר שתשואות האג"ח ומחירי הנפט נרגעו
האם מניית נייק (NKE) תתאושש בעקבות דוחות הרבעון הראשון? הנה מה שהאנליסטים מצפים לו
תצוגה מקדימה של דוח הרווחים של מיקרון – 4 מדדי KPI שמשקיעים צריכים לעקוב אחריהם לפני תוצאות הרבעון הרביעי
מניית נייק מתקרבת לשפל של 12 שנים על רקע תחרות קשה, כשיצרנית הסניקרס מתכוננת לדוחות הרבעון הראשון ב-1 באוקטובר
נובו מול איליי לילי: מחקר מראה יתרון לאוזמפיק על פני מונג'רו — למה זה חשוב למשקיעי NVO
למה מניית uniQure (QURE) יורדת היום בכמעט 60%?
חדשות מחשוב קוונטי: QBTS מצרפת בכיר טכנולוגיה ותיק, בזמן שה-NSF מקצה 290 מיליון דולר