
AMD מול QCOM: מניית שבבים אחת היא קנייה, ואילו השנייה עדיין לא מוכנה, לפי אנליסט בכיר לקראת הדוחות
- אדוונסד מיקרו דיווייסז נהנית מביקוש חזק למעבדי מרכזי נתונים ולמאיצי בינה מלאכותית, ולכן רסגון מעניק למניה דירוג קנייה ומחיר יעד של 650 דולר.
- קוואלקום עדיין חשופה מאוד לחולשה בשוק הסמארטפונים. רסגון משאיר לה דירוג החזק ומוריד את מחיר היעד ל-155 דולר.
רכיב נדיר אחד יכול לעצור תעשייה שלמה. השנה הרכיב הזה הוא זיכרון. המחירים עלו וההיצע הצטמצם, וההשפעה כבר ניכרת במספר המחשבים הניידים והטלפונים שמגיעים בפועל למדפי החנויות. לכן לדוחות השבוע של שתי יצרניות שבבים עם חשיפה לשוק הצרכני יש חשיבות מיוחדת.
אדוונסד מיקרו דיווייסז (NASDAQ:AMD) תפרסם את הדוח מחר (שלישי, 3 בנובמבר), ואילו קוואלקום (NASDAQ:QCOM) תפרסם את הדוח ביום רביעי לאחר סיום המסחר. החברות מגיעות לדוחות במצב שונה מאוד. למרות ירידה לאחרונה, מניית אדוונסד מיקרו דיווייסז יותר מהכפילה את ערכה ב-2026, בזכות הביקוש למעבדי מרכזי הנתונים ולמאיצי הבינה המלאכותית שלה. קוואלקום, שעדיין תלויה במחזור שוק הסמארטפונים, ירדה מעט מתחילת השנה.
סטייסי רסגון מברנסטין, אנליסט המדורג בין 1% המובילים בוול סטריט, פרסם תחזית לשתי החברות לקראת פרסום הדוחות. שתיהן מתמודדות עם אותה ירידה במכשירים צרכניים, שנובעת ממחסור בזיכרון. אולם רסגון סבור שרק לאחת מהן יש מספיק מנועי צמיחה אחרים כדי לספוג את הפגיעה.
אדוונסד מיקרו דיווייסז
עבור אדוונסד מיקרו דיווייסז, המחשבים האישיים הם נקודת התורפה. לפי IDC וגרטנר, משלוחי המחשבים האישיים בעולם ירדו ב-20% עד 22% ברבעון השלישי לעומת השנה שעברה. הם גם ירדו ב-9% עד 14% לעומת הרבעון השני, אף שהרבעון השלישי בדרך כלל נהנה מעלייה עונתית. זו הירידה החלשה ביותר בין הרבעון השני לשלישי זה יותר מ-20 שנה. רסגון הוריד בהתאם את ההנחות שלו לגבי תחום המחשבים האישיים.
מנגד, השרתים פועלים בכיוון ההפוך. ההנהלה הצביעה על כך שמכירות השרתים במחצית השנייה של השנה צפויות לעלות ביותר מ-80% לעומת השנה שעברה, והאנליסט לא יופתע אם הן יוכפלו, עם התחלת הייצור ההמוני של מעבד Venice בשנה הבאה. רסגון מציין גם שאדוונסד מיקרו דיווייסז מייצרת מוצרי שרתים שהלקוחות באמת רוצים, בניגוד לאינטל, שממשיכה לאבד נתח יחידות. בנוסף, המחשבים האישיים מהווים חלק קטן יותר מההכנסות של אדוונסד מיקרו דיווייסז.
בסך הכול, רסגון מעלה מעט את התחזיות שלו. כעת הוא צופה הכנסות של 13.1 מיליארד דולר ורווח למניה של 1.96 דולר ברבעון השלישי, בהתאם לקונצנזוס. תחזיתו לרבעון הרביעי, להכנסות של 15.9 מיליארד דולר ולרווח למניה של 2.56 דולר, מעט נמוכה מתחזית השוק להכנסות של 16.3 מיליארד דולר ולרווח למניה של 2.67 דולר, בגלל חולשת תחום המחשבים האישיים. לשנת 2027 הוא צופה הכנסות של 93.8 מיליארד דולר, הרבה מעל תחזית הקונצנזוס של 88.7 מיליארד דולר. עם זאת, תחזית הרווח שלו, 15.82 דולר למניה, קרובה לתחזית השוק של 15.85 דולר. הסיבה לכך היא שרסגון מניח שיעור רווח גולמי של כ-54% ב-2027, מתחת לתחזית השוק של 55.4%, משום שמאיצי הבינה המלאכותית מהווים חלק הולך וגדל מהמכירות, והזיכרון, במיוחד HBM, מתייקר.
הוא עוקב גם אחר השקת MI450. ברנסטין צופה מכירות של 43 מיליארד דולר ממעבדי GPU לבינה מלאכותית ב-2027, בעוד שתחזיות השוק עומדות על כ-30 מיליארד דולר. רסגון סבור שהמספר שלו סביר, אם אדוונסד מיקרו דיווייסז תצליח לספק את המערכות שלה בקנה מידה של חוות שרתים בזמן. הוא מוסיף כי כתבי האופציה שאדוונסד מיקרו דיווייסז העניקה ל-OpenAI ולמטא כנראה נמצאים כיום בתוך הכסף, מה שעשוי לעודד את שתי הלקוחות לרכוש את החומרה.
"המניה נחלשה מעט במהלך הרבעון, יחד עם הקבוצה הרחבה יותר, אך עדיין עלתה בצורה חדה מתחילת השנה", אמר האנליסט בעל דירוג חמשת הכוכבים. "בסך הכול, אנחנו ממשיכים לראות יסודות חזקים וכוח רווח, ורואים בירידה האחרונה הזדמנות."
בהתאם לכך, רסגון מעניק למניה דירוג קנייה, בעוד שמחיר היעד שלו, 650 דולר, משקף אפשרות לתשואה של 29% במהלך 12 החודשים הקרובים. (כדי לצפות בביצועי העבר של רסגון, לחצו כאן)
במקומות אחרים בוול סטריט, 29 המלצות קנייה נוספות לצד 6 המלצות החזק מסתכמות בדירוג קונצנזוס של קנייה חזקה. התחזית מצביעה על עלייה של 31.5% במהלך שנה, משום שמחיר היעד הממוצע עומד על 663.93 דולר. (ראו את תחזית מניית AMD)

קוואלקום
קוואלקום מנסה כבר שנים להיתפס כיותר מספקית של שבבים לטלפונים. רסגון מעניק לה קרדיט: תחומי הרכב והאינטרנט של הדברים צומחים, וכעת גם תחום מרכזי הנתונים נמצא בתמונה. עם זאת, מכשירי הסלולר היוו 68% ממכירות ערכות השבבים ב-12 החודשים האחרונים, ושוק הטלפונים נראה קשה.
משלוחי הסמארטפונים ירדו ב-22% לעומת השנה שעברה ברבעון ספטמבר, ירידה עמוקה יותר מהשפל שלאחר המגפה ב-2022. הם גם ירדו בשיעור חד-ספרתי גבוה לעומת הרבעון הקודם, אף שבתקופה זו המשלוחים בדרך כלל עולים. ללא אפל, משלוחי הסמארטפונים בעולם ירדו אף יותר — ב-26% לעומת השנה שעברה וב-11% לעומת הרבעון הקודם. רסגון מציין שהנתונים האלה דומים מאוד לנתוני המחשבים האישיים מהרבעון הקודם, שבעקבותיהם אינטל הורידה בחדות את התחזית שלה לשבבים למחשבים ניידים ונייחים רק בשבוע שעבר.
הוא לא סבור שקוואלקום דחפה לשוק מלאי עודף בהיקף דומה לזה שיצרניות שבבי המחשבים כנראה דחפו. למרות זאת, תחזית החברה לתחום מכשירי הסלולר ברבעון הנוכחי גבוהה מהמגמות בשוק, והוא מטיל ספק בהערכת ההנהלה שלפיה ההכנסות מאנדרואיד יישארו יציבות בערך בשנת הכספים 2027.
התחזית של רסגון לרבעון ספטמבר — הכנסות של 10.1 מיליארד דולר ורווח למניה של 2.15 דולר — קרובה לתחזית החברה ולקונצנזוס. השינויים המשמעותיים יותר שלו מגיעים ברבעונים שלאחר מכן. הוא הוריד את התחזית לרבעון דצמבר להכנסות של 10.2 מיליארד דולר ולרווח למניה של 2.21 דולר, לעומת 10.6 מיליארד דולר ו-2.34 דולר קודם לכן, ובהשוואה לתחזית השוק של 10.6 מיליארד דולר ו-2.32 דולר. הוא גם הוריד את התחזית לשנת הכספים 2027 להכנסות של 42.9 מיליארד דולר ולרווח למניה של 8.77 דולר, לעומת 44.9 מיליארד דולר ו-9.57 דולר קודם לכן, והרבה מתחת לתחזית השוק של 45.1 מיליארד דולר ו-10.02 דולר. המודל שלו מניח שההכנסות מאפל יירדו בכ-6 מיליארד דולר ושההכנסות מאנדרואיד ירדו בשיעור חד-ספרתי גבוה, כאשר כ-5 מיליארד דולר ממכירות חדשות של מרכזי נתונים יקזזו חלקית את שתי הירידות. הקונצנזוס צופה שההכנסות ממכשירי הסלולר ירדו בסך הכול בכ-5 מיליארד דולר, אך רסגון סבור שאפל לבדה עשויה להיות אחראית לירידה גדולה יותר.
"ככל שניכנס לשנות הכספים 2028 ו-2029, נראה סביר שצמיחת מרכזי הנתונים תוכל להעלות את הרווחים", סיכם רסגון. "אבל אנחנו מאמינים שהמספרים בטווח הקצר עדיין צריכים להתאפס לפני שנגיע לשם."
בשורה התחתונה, הוא משאיר למניה דירוג החזק ומוריד את מחיר היעד מ-165 דולר ל-155 דולר, מה שמשקף צפי לכך שהמניה תאבד 6% במהלך השנה הקרובה.
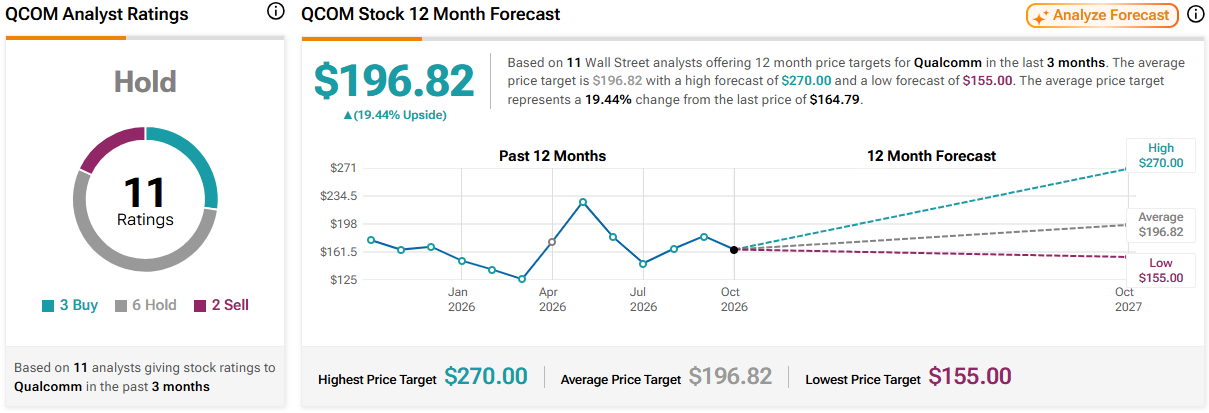
חמישה אנליסטים נוספים מצטרפים לרסגון בעמדת המתנה ביחס ל-QCOM. יחד עם 3 המלצות קנייה ו-2 המלצות מכירה, למניה יש דירוג קונצנזוס של החזק. עם זאת, במחיר של 196.82 דולר, מחיר היעד הממוצע משקף עלייה אפשרית של 19.5% במהלך 12 החודשים הקרובים. (ראו את תחזית מניית QCOM)
כתב ויתור: הדעות המובעות במאמר זה הן של האנליסט המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.