
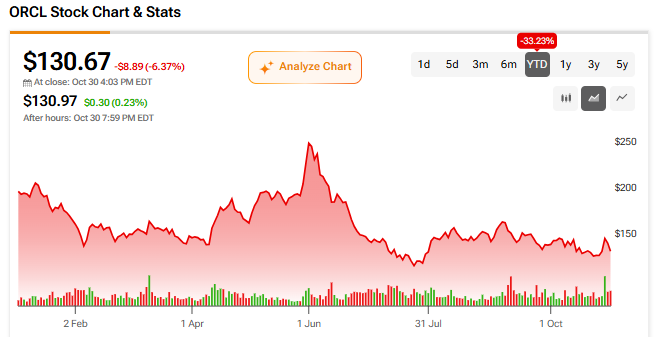
מניית אורקל (ORCL) נותרת תחת לחץ למרות התוכניות הגדולות לשנת הכספים 2030
- אורקל מכוונת להכנסות של 225 מיליארד דולר ולצמיחה משמעותית ברווחים עד 2030, תוך שמירה על שוליים גבוהים והפחתת הצורך במימון חיצוני.
- למרות הלחץ על המניה ב-2026, התמחור הנוכחי של 16.05 על הרווח הצפוי ב-2027, יחד עם תחזית תזרים מזומנים חופשי חזקה ודירוג קונצנזוס של קנייה חזקה, תומכים בהמלצת קנייה.

מניית אורקל (ORCL) נותרת תחת לחץ ב-2026, למרות התוכניות השאפתניות של החברה לשנת הכספים 2030. ביום המשקיעים האחרון שלה חשפה אורקל יעד הכנסות של 225 מיליארד דולר לשנת הכספים 2030. היעד מצביע על כך שהתנופה החזקה בהכנסות החברה בתקופה האחרונה צפויה להימשך בטווח הבינוני. חשוב יותר מכך, יצרנית שירותי הענן ותוכנות בסיסי הנתונים צופה שהשוליים יישארו גבוהים, ושתזרים המזומנים החופשי יהפוך לחיובי החל מ-2029. כך תוכל החברה לממן בעצמה את השקעותיה.
על רקע זה, מניית אורקל נסחרת במכפיל של 16.05 בלבד על רווח למניה (EPS) צפוי של כ-8.14 דולר בשנת 2027. הערכות האנליסטים לשנת 2028 מצביעות על עלייה של כמעט 36% ב-EPS המתואם שאינו לפי GAAP בשנה הבאה.
לדעתי, התמחור הנוח הזה, יחד עם התנופה החזקה ברווחים בטווח הבינוני, תומכים בהמלצת קנייה על אורקל. התחזית החיובית שלי תואמת את דירוג הקונצנזוס של וול סטריט, שעומד על קנייה חזקה. אנליסטים בצד המכירה צופים עלייה משמעותית במניה במהלך 12 החודשים הקרובים.
אורקל מכוונת לצמיחה עצומה עד 2030
אורקל ניצלה את יום המשקיעים שלה, שנערך ב-28 באוקטובר 2026, כדי לחשוף יעדים שאפתניים לשנת הכספים 2030. שנת הכספים של החברה מסתיימת במאי. כדי להמחיש את היקף ההתרחבות שאליו מכוונת אורקל, אפשר להתחיל בתחזית הנוכחית של החברה לשנת הכספים 2027.
בהיבט ההכנסות, אורקל צופה שההכנסות שלה, בהיקף של יותר מ-90 מיליארד דולר ב-2027, יגיעו ל-225 מיליארד דולר עד 2030. המשמעות היא צמיחה שנתית במכירות של כ-36%. אמנם קצב צמיחה כזה עשוי להיראות שאפתני מדי, אך הוא תואם במידה רבה את תחזית הצמיחה במטבע קבוע של 34% לשנת הכספים 2027. לכן, החברה נמצאת במסלול שמאפשר לה להשיג קצב צמיחה זה.
בהיבט הרווח, אורקל צופה שה-EPS שלה, שאינו לפי GAAP, יעלה מ-8.10 דולר ב-2027 ליותר מ-21 דולר עד 2030. המשמעות היא צמיחה שנתית ברווח של כ-37%. כאן, ההאצה בתנופת הרווחים בולטת הרבה יותר בהשוואה להכנסות, משום שה-EPS של אורקל, שאינו לפי GAAP, צפוי לגדול בכ-6% בלבד ב-2027 לעומת 2026.
אכן, לדעתי, עמידה ביעדי הרווח עשויה להיות זרז מרכזי למניית אורקל ולתמוך בהמלצת קנייה שלי על המניה. זה יהיה גורם מבדל מרכזי עבור אורקל בהשוואה לשנת הכספים הנוכחית, שבה השוק מעניש את החברה על צמיחה מתונה ברווחים, למרות תנופה טובה בהכנסות.
המרכיבים המרכזיים שיאפשרו לאורקל להשיג את ההאצה ברווחים הם שמירה על שוליים גבוהים לאורך זמן וצמצום הצורך בגיוסי הון באמצעות הנפקת מניות, כפי שאסביר בהמשך.
שוליים גבוהים ותזרים מזומנים חופשי חיובי
אורקל צופה להשיג ב-2030 שיעור רווח תפעולי של יותר מ-40% לפי מדדי non-GAAP, בדומה במידה רבה ל-43% שהשיגה ב-2026. גורמים מרכזיים לרווחיות הגבוהה לאורך זמן עשויים לכלול עלייה של פי ארבעה במחיר של יישומי ענן בהשוואה לשימוש מקומי בתוכנות של אורקל. החברה גם צופה להשלים את ההכנסות המבוססות על מנויים באמצעות רכיב המבוסס על צריכה. תמחור לפי טוקנים הוא גם מגמה הולכת וגדלה בתחום התוכנה, והוא עשוי לאפשר לחברות לחייב משתמשים עבור כוח מחשוב בהתאם לצריכה האישית שלהם.
העמוד המרכזי הבא מאחורי צמיחת ה-EPS של אורקל הוא ציפיית החברה לצמצם בהדרגה את הנפקת המניות והחוב. לאחר התחשבות במודלי מימון שונים, כגון מימון ספקים, שימוש בחומרה של הלקוח ותשלומים מראש, אורקל מעריכה שתזדקק לעוד 20 מיליארד דולר בלבד בהון מניות ובחוב עד סוף שנת הכספים 2028.
בשנים שלאחר מכן, החברה צופה לממן בעצמה את הוצאות ההון הנוספות שלה. כך תוכל אורקל לייצר יותר מ-30 מיליארד דולר ב-תזרים מזומנים חופשי בשנת הכספים 2029. עם שווי שוק של כ-395 מיליארד דולר, המשמעות תהיה תשואה גבוהה של ספרה אחת על תזרים המזומנים החופשי בתוך שלוש שנים בלבד. הדבר תומך עוד יותר בהמלצת קנייה שלי על אורקל.
בקצרה, אורקל מאמינה שתוכל לשמור על שוליים תפעוליים חזקים הודות למחירים גבוהים יותר עבור מוצרי ענן ולצריכת כוח מחשוב אישית. במקביל, הצטמצמות הצורך בהון חיצוני נוסף תאפשר לחברה להגדיל משמעותית את תזרים המזומנים החופשי שלה.
התמחור של אורקל
מניית אורקל נסחרת במכפיל של 16.05 על תחזית החברה ל-EPS של 8.10 דולר בשנת הכספים 2027, נתון שתואם במידה רבה את הערכות האנליסטים, שעומדות על כ-8.14 דולר. האנליסטים מאמינים שהתחזית של החברה אמינה, ולכן סבירות נמוכה לקיצוץ בתחזית ה-EPS בטווח הקרוב.
לשנת הכספים 2028, האנליסטים צופים צמיחה של כמעט 36% ב-EPS, לכ-11.04 דולר. הדבר מראה שהדרך להשגת יעדי הרווחיות של 2030 היא די ליניארית. בעוד שהשיפור ביצירת תזרים המזומנים החופשי הוא בעיקר סיפור של 2029–2030, תנופת הרווחים של אורקל בטווח הקצר והבינוני נותרת חזקה.
על רקע התחזית החיובית הזו, לדעתי מכפיל עתידי של 16.05 הוא אטרקטיבי למדי, כאשר מכפיל ה-P/E העתידי החציוני בענף עומד על 21.54. החיסרון היחיד בסיפור ההשקעה של אורקל הוא שהצמיחה תלויה במידה רבה בהמשך האימוץ של בינה מלאכותית (AI) בכלכלה. הצד החיובי הוא שאורקל צפויה ליהנות מהפריחה בתחום ה-AI בשלב מאוחר יותר, כפי שניתן לראות בתחזיות החזקות לתזרים המזומנים החופשי שלה ב-2029–2030.
לעומת זאת, באותה תקופה, חלק מהנהנות הנוכחיות, כמו מיקרון (מיקרון), עשויות להיפגע מהאטה בהיקף ההשקעות בחומרה. הדבר עלול להוביל בסופו של דבר לתזרים מזומנים חופשי נמוך יותר בשנים שלאחר מכן. לכן, גם בתוך מגמת ההשקעות ב-AI, קיימות הזדמנויות להעביר הקצאות בין חברות.
העמדה של וול סטריט בנוגע לאורקל
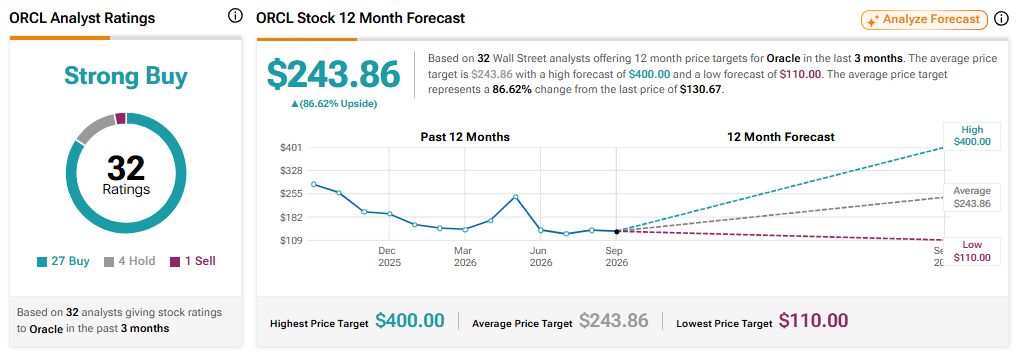
בוול סטריט, לאורקל יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 27 המלצות קנייה, ארבע המלצות החזק והמלצת מכירה אחת בשלושת החודשים האחרונים. מחיר היעד הממוצע של אורקל עומד כיום על 243.86 דולר, ומשקף פוטנציאל עלייה של כ-87% במהלך 12 החודשים הקרובים.
סיכום
מניית אורקל נותרת תחת לחץ ב-2026, אף שהחברה מכוונת לצמיחה חזקה בהכנסות וברווחים עד 2030. חשוב מכך, גם תזרים המזומנים החופשי צפוי להשתפר משמעותית לאחר 2028, ובכך להפחית את החששות בנוגע לאופן שבו אורקל תממן את ההתרחבות שלה.
מכיוון שמניית אורקל נסחרת במכפיל של 16.05 בלבד על הרווח הצפוי שלה ב-2027, לדעתי השוק מעניק לחברה קרדיט מועט על הצמיחה העתידית הצפויה בשנים שלאחר מכן. לכן, אני מעניק למניה המלצת קנייה. הניתוח שלי תואם את הסנטימנט החיובי השורר בוול סטריט, שם אורקל זוכה לדירוג קונצנזוס של קנייה חזקה.
אורקל עשויה להיראות כמו אחת מני חברות רבות שהצמיחה שלהן מרוכזת בתחום ה-AI. עם זאת, היא עדיין עשויה להציע הזדמנות ייחודית להעביר השקעות מהנהנות נוכחיות של ה-AI, כמו מיקרון, אל נהנות מאוחרות יותר של ה-AI, כמו אורקל. אם אורקל אכן תעמוד ביעדים הפיננסיים שלה ל-2030, הירידה במניה ב-2026 עשויה להפוך להזדמנות השקעה מצוינת עבור משקיעים בעלי אופק של שלוש עד ארבע שנים.