
אפל מול פלנטיר: ג'יי פי מורגן צופה לאחת המניות עלייה של 40% לקראת הדוחות היום, ולשנייה עלייה של 4% בלבד
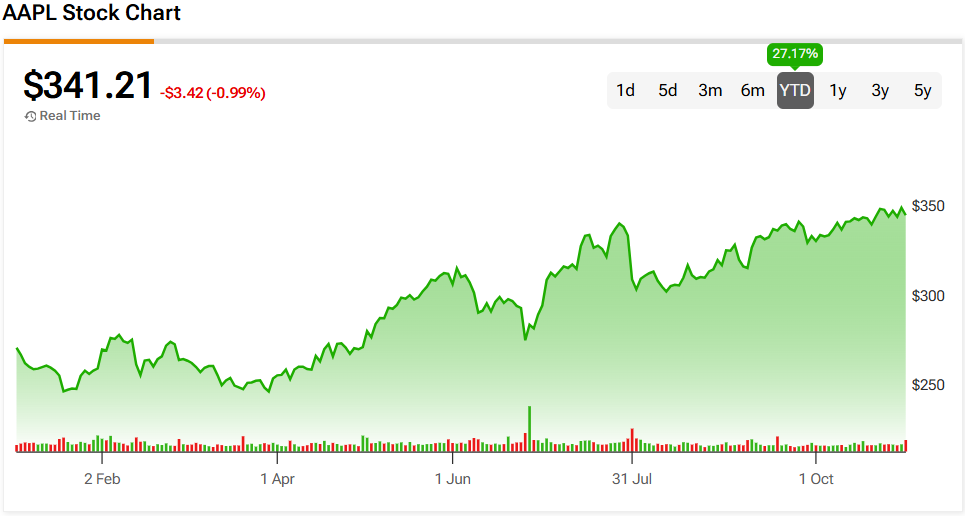
- ג'יי פי מורגן מותיר המלצת קנייה על אפל, אך מעלה את מחיר היעד ל-360 דולר בלבד — פוטנציאל עלייה של 4%, על רקע ציפיות לביקוש לדגמי iPhone 18 ולשיפור בהכנסות.
- פלנטיר זוכה לתחזית חיובית יותר: ג'יי פי מורגן מעניק לה המלצת קנייה ומחיר יעד של 262 דולר, המשקף פוטנציאל עלייה של כ-40%, בזכות צמיחה מהירה בביקוש לתוכנת הבינה המלאכותית שלה.

אפל (אפל) ופלנטיר (פלנטיר) נערכות לפרסם את הדוחות שלהן לאחר נעילת המסחר היום, אף שהמשקיעים זוכרים את ההודעות הקודמות שלהן מסיבות הפוכות. מי שמהמרים על פלנטיר מקווים לעלייה נוספת לאחר הדוחות, בדומה לזינוק של כמעט 30% באוגוסט. לעומת זאת, משקיעי אפל היו מעדיפים לשכוח את צניחת המניה בשיעור של 7% בסוף יולי.
במקרה של אפל, הרבה תלוי בשאלה אם הביקוש המוקדם לדגמי הפרימיום של iPhone 18 וההתקדמות בשדרוג העוזרת הקולית Siri יצליחו להתגבר על החששות מעלייה בעלויות הזיכרון וממחסור במעבדים. פלנטיר, מצדה, ניצבת בפני האתגר להוכיח שהביקוש לתוכנת הבינה המלאכותית שלה נותר חזק מספיק כדי לתמוך בהמשך צמיחה מהירה בהכנסות, במיוחד בקרב לקוחות מסחריים וסוכנויות ממשלתיות.
אז איזו מניה מציעה פוטנציאל עלייה גדול יותר לקראת פרסום הדוחות הערב? ענקית הבנקאות ג'יי פי מורגן רואה פער גדול בין שתי הזדמנויות ההשקעה האלה, אף שהיא מותירה המלצת קנייה על שתי המניות.
נתחיל באפל. האנליסט סאמיק צ'טרג'י מג'יי פי מורגן, המדורג במקום השלישי מבין יותר מ-10,000 אנליסטים בוול סטריט, סבור שהשינויים האחרונים בלוח הזמנים להשקת ה-iPhone ראויים לבחינה מעמיקה יותר. החברה העבירה את דגמי הבסיס שלה להשקה באביב, ובכך הותירה למכשירים היקרים יותר תפקיד גדול יותר במכירות הסתיו.
השינוי הזה גם הקשה על המשקיעים לפרש את האינדיקציות האחרונות מצד הספקים בנוגע לתוכניות ייצור מצומצמות יותר. אף שהדיווחים האלה עוררו חששות לגבי הביקוש ל-iPhone 18 Pro ול-Pro Max, צ'טרג'י סבור שהתאמות כאלה הן חלק רגיל ממחזור הייצור של אפל, ולא אזהרה מפני היחלשות בעניין מצד הצרכנים.
כפי שהוא מסביר, “קיצוצים בתוכניות הייצור של הספקים אופייניים לשלב הזה במחזור המוצר, לאחר שאפל נוהגת להכין את שרשרת האספקה להיקף שסיפק גמישות ביחס לקיבולת, במקרה שהביקוש היה עולה באופן משמעותי על הציפיות.”
מעבר להתאמות העונתיות האלה בייצור, צ'טרג'י רואה סיבות נוספות לביטחון בתחזית ההכנסות של אפל. ה-iPhone Duo החדש, שמחיר המכירה שלו גבוה יותר, צפוי לתרום לתוצאות העתידיות, בעוד שהגעתם של דגמי ה-iPhone 18 הסטנדרטיים באביב הבא עשויה לפזר את הרכישות לאורך השנה. הוא גם צופה עלייה במחירי המכירה הממוצעים של מכשירי הפרימיום, שתתמוך בהכנסות בלי צורך בעלייה דומה במספר היחידות שנמכרות.
בהתאם לכך, צ'טרג'י מותיר את המלצת הקנייה על מניית אפל ומעלה את מחיר היעד שלו מ-340 דולר ל-360 דולר, המשקף פוטנציאל עלייה של 4% בלבד מהרמות הנוכחיות. (לצפייה בביצועיו של צ'טרג'י, לחצו כאן)
פלנטיר זוכה לתחזית חיובית יותר מצד בריאן אסקס, אנליסט נוסף בג'יי פי מורגן, שהישגיו מציבים אותו בין 3% האנליסטים המובילים בוול סטריט.
אסקס סבור שמפתחת התוכנה נמצאת בעמדה נוחה, בזמן שחברות מחפשות יתרונות כספיים מוחשיים מהשקעות טכנולוגיות יקרות. האנליסט רואה הזדמנויות הולכות וגדלות לכך שהפלטפורמות שלה יהפכו לחלק בלתי נפרד מפעילות הלקוחות, ויסייעו לתמוך בהתרחבות מתמשכת.
“אנחנו עוברים משנה שבה ארגונים רק מנסים להבין כיצד לפרוס את הטכנולוגיה המשמעותית ביותר שראינו בימי חיינו, לשנה שבה הם מחפשים תשואה. פלנטיר כבר מספקת תשואה על ההשקעה (ROI),” הסביר אסקס.
הביטחון הזה בא לידי ביטוי גם בתחזיות הפיננסיות שלו. הוא צופה שההכנסות ברבעון השלישי יגיעו ל-2.17 מיליארד דולר, המשקפים צמיחה שנתית של 83.8%. עבור 2026, אסקס צופה מכירות בהיקף כולל של 8.16 מיליארד דולר, ולאחר מכן עלייה נוספת של 53% במהלך השנה הקלנדרית שלאחר מכן.
האנליסט סבור שהשווי הגבוה של פלנטיר מוצדק בזכות הרווחיות שלה, התרחבות קשרי הלקוחות וההזדמנויות בחוזים ממשלתיים. המשך האימוץ מצד לקוחות מסחריים עשוי לחזק את יצירת תזרים המזומנים החופשי ולתמוך בהתפתחות החברה בטווח הארוך יותר.
לקראת פרסום הדוחות ביום שני, אסקס הוסיף את מניית פלנטיר לרשימת המעקב אחר זרזים חיוביים של ג'יי פי מורגן, תוך שהוא מעניק לה המלצת קנייה ומחיר יעד של 262 דולר. מדובר בפוטנציאל עלייה של כ-40% מהרמות הנוכחיות. (לצפייה בביצועיו של אסקס, לחצו כאן)

הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המוצגים בו בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.