
אמזון מול אינטל: מניית AI אחת היא הזדמנות, עם השנייה אפשר לחכות, אומר משקיע מוביל
- אמזון קיבלה המלצת קנייה חזקה, בעיקר בזכות הצמיחה החזקה של AWS, מעמדה המוביל בתשתיות הענן והתמחור הנמוך יחסית לממוצע שלה, אף שתזרים המזומנים החופשי נותר שלילי.
- אינטל שודרגה ממכירה להחזק, אך המשקיע עדיין ממתין לתחתית יציבה, בשל האטה בפעילות המחשבים האישיים, תחזית חלשה והפסדים מתמשכים בפעילות ייצור השבבים עבור חברות אחרות.

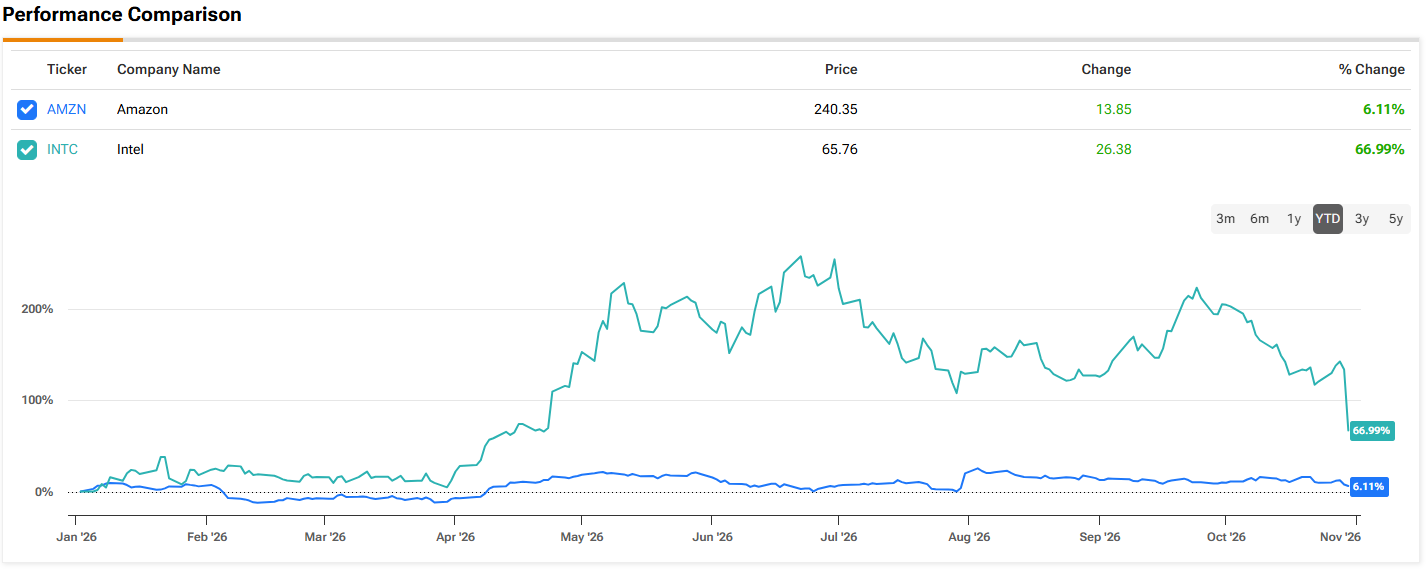
אמזון (אמזון) ואינטל (אינטל) מעורבות שתיהן מאוד בתחום ה-AI, אך מגיעות אליו מכיוונים מנוגדים. אמזון מוכרת את השירותים האלה, ומשכירה דרך AWS כוח מחשוב וכלי AI לעסקים שבונים מוצרים משלהם. אינטל מספקת את החומרה שמתחת לכל זה, עם מעבדי שרתים ומאיצים שנמצאים בתוך מרכזי נתונים. שתיהן פרסמו תוצאות באותו ערב של יום חמישי בשבוע שעבר, ושתיהן פגשו שוק שכבר הפסיק להעניק לחברות שמשקיעות ב-AI את benefit of the doubt. ביום שישי ירד מדד נאסד"ק כללי בכמעט 3% — היום הגרוע ביותר שלו מאז יוני — ובכך נחתם החודש החלש ביותר שלו מאז מרץ 2025.
מה שקרה לאחר מכן פיצל את השתיים באופן חד. אינטל צנחה בכ-29%, ביום הגרוע ביותר שלה מאז 1974, אף שהרבעון שלה היה טוב מהתחזיות. ההנהלה הזהירה שמחסור בשבבי זיכרון פוגע בביקוש למחשבים אישיים, ומנהל הכספים הראשי דייוויד זינסר אמר שהוא מצפה שההאטה תימשך לפחות עד המחצית הראשונה של השנה הבאה. אמזון נפגעה הרבה פחות, וירדה בכ-1.5% לאחר שהחמיצה במדדים המרכזיים והותירה ללא שינוי את תוכניתה להוציא השנה כ-220 מיליארד דולר על פרויקטים הוניים.
משקיע מוביל המשתמש בשם The Asian Investor (TAI), המדורג בין 2% המובילים של בוחרי המניות ב-TipRanks, סבור שהפרטים שמאחורי שתי התגובות האלה ראויים לבחינה מעמיקה יותר.
נתחיל באמזון. TAI סבור שהשוק מתמקד במספר הלא נכון. ההכנסות של AWS זינקו ב-39% לעומת הרבעון המקביל אשתקד, ל-46 מיליארד דולר ברבעון השלישי. מדובר בעלייה מקצב צמיחה של 37% ברבעון השני. בנוסף, שיעור הרווח התפעולי של היחידה התרחב לכ-39%, לעומת כ-35% לפני שנה. AWS אחראית כיום לכ-63% מסך הרווח התפעולי של אמזון, ו-TAI מצפה שהנתח הזה ימשיך לגדול ככל שיותר מהפעילות יעבור לענן. הנתונים המרכזיים החלשים יותר נבעו בחלקם מעניין לוח שנה, שכן יום הפריים עבר לרבעון השני, בעוד שקצב הצמיחה במכירות בצפון אמריקה התמתן ל-6% לעומת השנה הקודמת.
גם הביקוש אינו הבעיה. עסקים המשיכו לחתום על חוזים חדשים עם AWS במהלך הרבעון, והעניין בשירותי AI כמו Bedrock נותר חזק. לפי החישוב של TAI, בקצב הנוכחי AWS עשויה לייצר לפחות 71 מיליארד דולר ברווח תפעולי במהלך 12 החודשים הקרובים — הרבה יותר ממה שפעילות המסחר המקוון של אמזון מרוויחה.
תזרים המזומנים הוא נקודת התורפה. תזרים המזומנים החופשי של אמזון ב-12 החודשים האחרונים הסתכם במינוס 42.4 מיליארד דולר, ו-TAI מודה שאם הוא לא יחזור להיות חיובי ב-2027, זו תהיה נורת אזהרה. עם זאת, המשקיע מציין שאמזון נסחרת במכפיל רווח עתידי של 23.3, כ-8% מתחת לממוצע התלת-שנתי שלה. אלפבית ומיקרוסופט נראות זולות יותר, עם מכפילים של 18.7 ו-22.0 בהתאמה, אך TAI טוען שהמעמד של אמזון כמובילה בתשתיות ענן, עם כ-30% מהשוק, מצדיק מכפיל הקרוב יותר ל-30 ברגע שחששות ההוצאות ייחלשו.
בשורה התחתונה, המשקיע בעל הדירוג של 5 כוכבים מעניק למניית אמזון המלצת קנייה חזקה. (כדי לצפות בהיסטוריית הביצועים של The Asian Investor, לחצו כאן)
אינטל זוכה לטון זהיר יותר. פעילות מרכזי הנתונים וה-AI שלה מתפקדת היטב, עם עלייה של 78% בהכנסות לעומת השנה הקודמת, ל-7.3 מיליארד דולר. TAI רואה בה את הפעילות שמייצרת את מרבית הרווח התפעולי של אינטל. עם זאת, ההכנסות מפעילות המחשוב ללקוחות ירדו ב-5%, והתחזית הייתה עגומה. אינטל צופה הכנסות של 15–16 מיליארד דולר ברבעון הרביעי ורווח מתואם למניה של 0.25 דולר — הרבה מתחת לקונצנזוס, שעמד על כ-17.1 מיליארד דולר ורווח של 0.43 דולר למניה.
הצמיחה הכוללת כבר מאטה. ההכנסות הכוללות עלו ב-21% לעומת השנה הקודמת, ל-16.5 מיליארד דולר, לעומת 25% ברבעון השני. הירידה במכירות המחשבים האישיים הייתה הגורם המרכזי לכך. למרות זאת, TAI אינו רואה בירידה בפעילות המחשבים האישיים את כאב הראש הגדול ביותר של אינטל. המחסור בשבבי זיכרון פוגע בתעשייה כולה, ולא רק באינטל, והמשקיע מצפה שיצרניות השבבים יגלגלו לאורך זמן את העלייה בעלויות הרכיבים אל הקונים.
הדאגה הגדולה יותר מבחינת TAI היא פעילות ייצור השבבים עבור חברות אחרות. ההכנסות בה זינקו ב-58% לעומת השנה הקודמת, אך היחידה עדיין מפסידה כסף. לפי החישוב של TAI, ההפסדים שלה בשנה האחרונה מחקו כמחצית מהרווח התפעולי של שני מגזרי המוצרים של אינטל. אם ההפסדים האלה לא יצטמצמו באופן חד, המשקיע סבור שהאמון בתהליך ההתאוששות של אינטל עלול להיסדק.
התמחור השתפר לאחר שהמניה איבדה בערך מחצית מערכה מאז השיא שלה ב-52 השבועות האחרונים. אינטל נסחרת כעת במכפיל רווח של כ-42.6, לעומת כ-67 ביולי, אך עדיין נראית יקרה בהשוואה למכפיל הרווח העתידי של אנבידיה, שעומד על 13.4.
לכן, אף ש-TAI משדרג את הדירוג של אינטל ממכירה להחזק, המשקיע לא יקנה את המניה עד שהמניות ימצאו תחתית יציבה. רמה של כ-23 במכפיל הרווח העתידי היא זו שתעורר את העניין של TAI.
בוול סטריט נוקטים עמדה דומה. דירוג הקונצנזוס של אמזון הוא קנייה חזקה, ומחיר היעד הממוצע שלה, 324.79 דולר, משקף אפסייד של 35% במהלך 12 חודשים. אינטל מקבלת דירוג קונצנזוס של החזק בלבד, אף שמחיר היעד הממוצע שלה, 91.55 דולר, מצביע על כך שהמניה מתומחרת בחסר בשיעור של 39%. (ראו תחזית מניית אמזון או תחזית מניית אינטל)
כתב ויתור: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.