
"עוד סיפור מופרך", אומרת משקיעה בכירה על מניית ספייס אקס
- ג'וליה אוסטיאן טוענת שרכישת ספקטרום בתדר נמוך בכ-8 מיליארד דולר לא פותרת את הבעיות הבסיסיות של ספייס אקס, משום שטכנולוגיית הלוויינים שלה עדיין מתקשה להתחרות בתשתיות הסלולר המסורתיות, במיוחד בכיסוי בתוך מבנים ובקיבולת בערים צפופות.
- למרות שלספייס אקס יש מזומנים רבים, אוסטיאן מזהירה שהחברה פועלת בעסק עתיר הון עם הוצאות כבדות על AI ושווי מופרז, ולכן היא שומרת על דירוג מכירה חזקה, אף שקונצנזוס האנליסטים הוא קנייה מתונה.

ספייס אקס (NASDAQ:SPCX) בנתה את המוניטין שלה על מהפכה בתעשיית החלל, עם הטילים הרב-פעמיים שלה ורשת הלוויינים Starlink, שיצרו הזדמנויות חדשות בתחום הקישוריות הגלובלית. כעת החברה מבקשת להתרחב מעבר לאינטרנט לווייני, ולאתגר את ספקיות התקשורת הוותיקות באמצעות Starlink Mobile. המהלך האחרון שלה, רכישה של ספקטרום אלחוטי בתדר נמוך בהיקף של כ-8 מיליארד דולר, מסמן דחיפה שאפתנית לשוק הסלולר האמריקאי. עם זאת, העסקה גם העלתה חששות לגבי השאלה אם טכנולוגיית לוויינים יכולה להתחרות ברשתות סלולר מסורתיות, במיוחד בערים צפופות שבהן כיסוי אמין וקיבולת רשת הם חיוניים.
הרכישה מגיעה בזמן שספייס אקס מקדמת את שאיפות ה-AI היקרות שלה, ומוסיפה השקעה גדולה נוספת לעסק שכבר דורש הון רב. למרות שלחברה יש משאבים פיננסיים משמעותיים והזדמנויות צמיחה ניכרות, התוכניות השאפתניות יותר ויותר שלה מעלות שאלות לגבי הקצאת ההון, והאם השווי שלה משקף כראוי את הסיכונים הכרוכים בכך.
לדברי המשקיעה הבכירה ג'וליה אוסטיאן, שנמצאת בין 3% המשקיעים המובילים ב-TipRanks, הרכישה עושה מעט מאוד כדי להתמודד עם האתגרים הבסיסיים של החברה.
אוסטיאן סבורה שספייס אקס משלמת פרמיה כדי להיכנס לענף תחרותי מאוד, עם סיכויי צמיחה מוגבלים. החברה הסכימה לרכוש רישיונות ספקטרום בתדר נמוך בכ-8 מיליארד דולר, בנוסף לכ-17 מיליארד דולר שכבר התחייבה לשלם עבור רכישת ספקטרום בתדר בינוני מ-EchoStar. אף שהרישיונות החדשים עשויים לשפר קליטה בתוך מבנים, אוסטיאן טוענת שספקטרום לבדו לא יכול לשחזר את התשתית הרחבה שבנו מפעילות האלחוט המבוססות לאורך עשרות שנים.
תדרים נמוכים מגיעים למרחקים גדולים יותר וחודרים טוב יותר למבנים לעומת תדרים גבוהים, אבל הספקטרום שספייס אקס רכשה עדיין מוגבל. אוסטיאן מעריכה שההקצאה שלה מסתכמת בכשליש בלבד מהספקטרום בתדר נמוך שמוחזק בידי המתחרות הגדולות. נוסף על כך, לוויינים נעים במסלול במרחק של מאות קילומטרים מעל כדור הארץ, מה שהופך קישוריות אמינה בתוך מבנים לקשה משמעותית יותר מאשר באמצעות אנטנות סלולר רגילות.
הקיבולת היא מכשול נוסף. החישובים של אוסטיאן מצביעים על כך שאלומת לוויין שמשתמשת בספקטרום שנרכש תוכל לספק כ-7–14 מגה-ביט לשנייה על פני שטח גיאוגרפי עצום, ואולי לשרת מיליוני אנשים. זה יהפוך את התחרות מול רשתות קרקעיות בערים צפופות למאתגרת במיוחד. לכן ייתכן שספייס אקס תצטרך תשתית קרקעית משמעותית כדי לספק שירות תחרותי באמת, מה שיפגע ביתרונות העלות של הגישה המבוססת על לוויינים.
גם ההשלכות הפיננסיות מעוררות דאגה. ספייס אקס יכולה להרשות לעצמה את הרכישה, לאחר שהחזיקה בכ-93.5 מיליארד דולר במזומן בסוף הרבעון השני. עם זאת, אוסטיאן מדגישה את דרישות ההשקעה ההוניות העצומות של החברה, במיוחד סביב שאיפות ה-AI שלה. ספייס אקס הוציאה 18.4 מיליארד דולר על הוצאות הון ברבעון, כולל 15.8 מיליארד דולר שהופנו ל-AI. גיוס חוב נוסף כדי לממן תשתיות AI עלול להחריף את התחרות על ההון בתוך העסק.
אוסטיאן גם מטילה ספק בהיגיון האסטרטגי שמאחורי הכניסה לתחום התקשורת האלחוטית. מאחר שההכנסה הממוצעת למשתמש של Starlink ירדה מ-85 דולר ל-66 דולר, המשקיעה חושדת שספייס אקס זקוקה לנרטיבי צמיחה חדשים כדי לשמור על התלהבות המשקיעים. שוק האלחוט מציע סיפור מושך, אבל אוסטיאן חולקת על טענת ההנהלה שלפיה פוטנציאל ההכנסות השנתי שלה מתקרב ל-600 מיליארד דולר, ומציינת הערכות ענפיות הקרובות יותר ל-220 מיליארד דולר.
ואז יש את השווי הידוע כמוגזם במיוחד. בשווי של כ-2.12 טריליון דולר, ספייס אקס נסחרת במכפיל של 35 על תחזית ההכנסות של אוסטיאן ל-2027, שעומדת על 60 מיליארד דולר. גם לפי תחזית אופטימית יותר של 100 מיליארד דולר בהכנסות, המכפיל עדיין עומד על בערך פי 21 מהמכירות. אוסטיאן רואה בשווי כזה מופרז עבור עסק עתיר הון שמתמודד עם סיכוני ביצוע משמעותיים. "לסיכום הכול", סיכמה המשקיעה בעלת 5 הכוכבים, "זה סיפור נחמד קטן שאני מסרבת להאמין בו."
בהתאם לכך, אוסטיאן הותירה למניה דירוג מכירה חזקה, בטענה שרכישת הספקטרום לא משפרת באופן מהותי את עמדת התחרות של ספייס אקס במידה שמצדיקה את שווייה הגבוה. (לצפייה ברקורד של אוסטיאן, לחצו כאן)
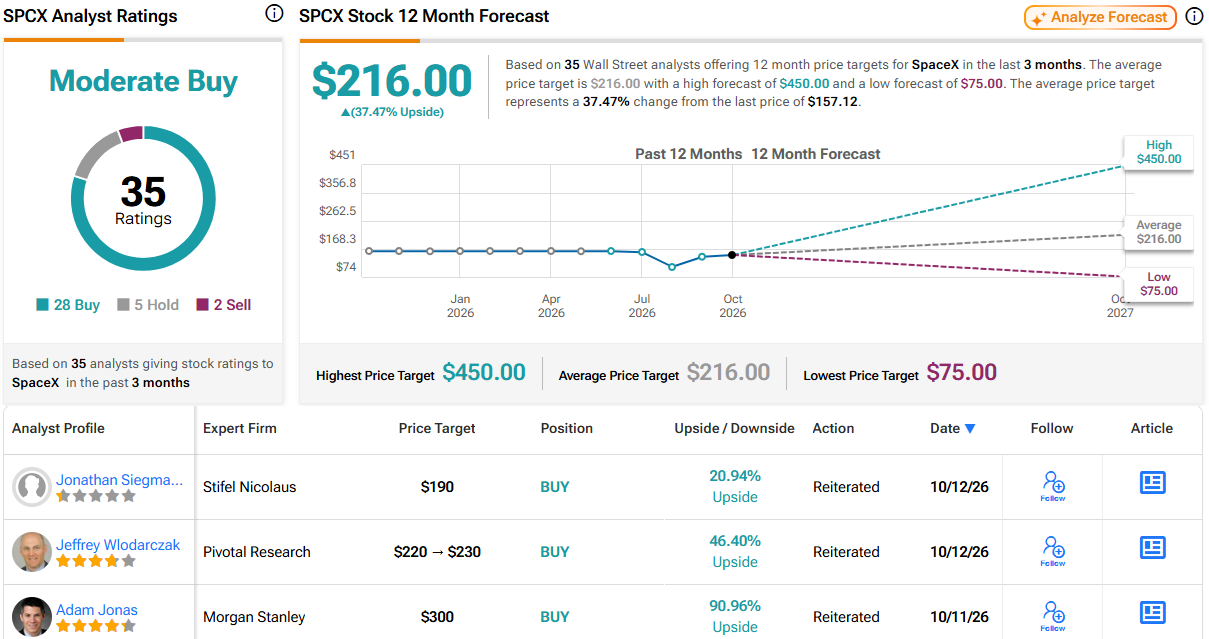
שני אנליסטים מוול סטריט מסכימים עם התזה השלילית של אוסטיאן, אבל לצד עוד 28 המלצות קנייה ו-5 המלצות החזק, המניה מקבלת דירוג קונצנזוס של קנייה מתונה. במחיר של 216.00 דולר, מחיר היעד הממוצע מרמז שהמניה תעלה ב-37.5% בחודשים הקרובים. (ראו תחזית למניית ספייס אקס)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיעה המוצגת. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.