
ירידה של יותר מ-30%: ירידות השערים בשוק פותחות את הדלת בפני שתי המניות האלה, אומרים בנק אוף אמריקה וברקליס
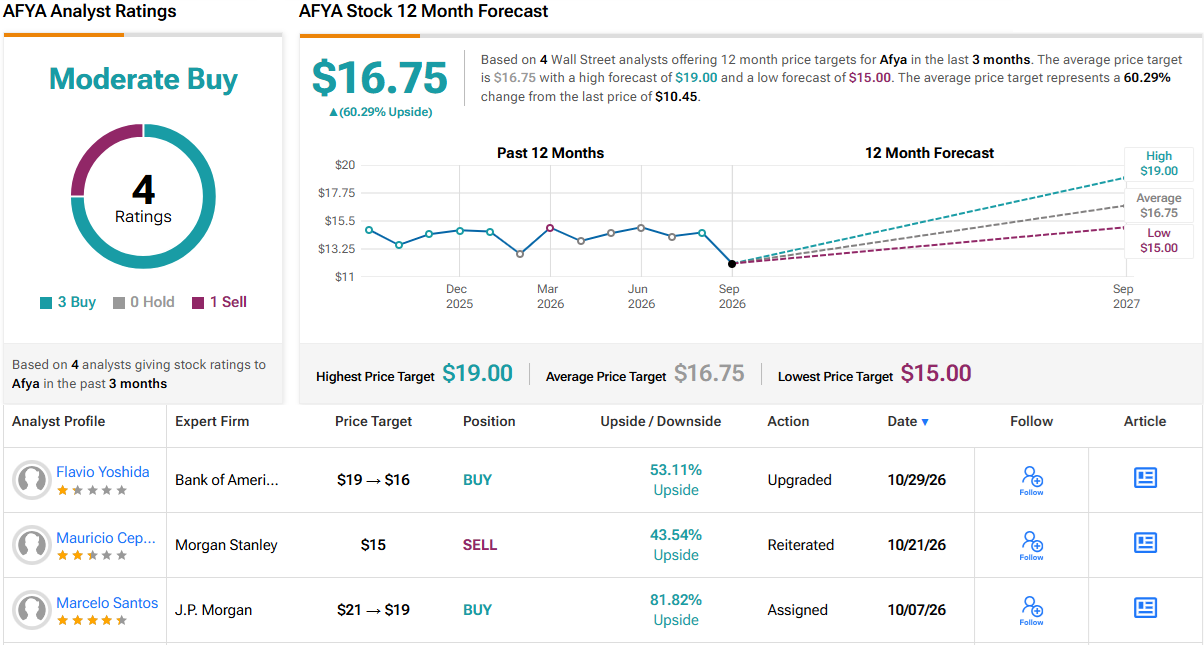
- בנק אוף אמריקה מאמין שהירידה של כ-32% במניית Afya מוגזמת, ומעניק לה המלצת קנייה עם מחיר יעד של 16 דולר, המשקף פוטנציאל עלייה של 53%.
- ברקליס מעניק ל-LKQ המלצת קנייה עם מחיר יעד של 25 דולר, ומאמין שמנכ"ל חדש, שיפור תפעולי ואיפוס תחזיות הרווח עשויים לתמוך בעלייה של 35% במניה.

למשקיעים היה הרבה לשקול לקראת חודש נובמבר. דוחות החברות, מכפילי השווי הגבוהים של חברות הטכנולוגיה והעלות העולה של השקעות בבינה מלאכותית השפיעו על כיוון וול סטריט. אף שמדד S&P 500 ומדד נאסד"ק נותרו בטריטוריה חיובית מובהקת ב-2026, המכירות האחרונות הראו עד כמה השוק הפך רגיש לתוצאות מאכזבות ולתחזיות לא ודאיות.
עם זאת, ירידה מאכזבת במחיר המניה לא תמיד משקפת הידרדרות בסיכויים ארוכי הטווח של החברה. זו המחשבה שעומדת מאחורי שתי המלצות עדכניות של בנק אוף אמריקה וברקליס. האנליסטים שלהם מאמינים שהשוק הפך פסימי מדי ביחס למניות מסוימות. שתי המניות שבחרו איבדו יותר מ-30% מתחילת השנה, אך הבנקים רואים בהן פוטנציאל מספיק כדי להצדיק המלצות חיוביות, למרות הירידות.
כדי להבין מה עומד מאחורי הביטחון הזה, השתמשנו במאגר המידע של TipRanks כדי לבחון את שתי החברות, את הסיכויים שלהן להתאושש ואת הטיעונים שתומכים בהמלצת כל אחד מהאנליסטים. זו הסיבה ששני ענקי וול סטריט האלה מאמינים שעל המשקיעים לשקול רכישת מניות אחרי שנה קשה כל כך.
Afya (AFYA)
נתחיל ב-Afya, חברה בתחום הרפואה שמבוססת בברזיל. Afya פועלת בתחום ההכשרה הרפואית והיא מובילה בתחום זה בברזיל. החברה מספקת רשת חינוכית הכוללת משאבים ללימודי רפואה לתואר ראשון, קורסי הכנה להתמחות ותוכניות מתקדמות לתארים מתקדמים, המיועדות לסטודנטים לרפואה ולאנשי מקצוע בתחום הבריאות. התוכניות של Afya מספקות קורסים והכשרה ברמה גבוהה ברחבי ברזיל, ויכולות להעניק תמיכה לימודית לסטודנטים ולרופאים בכל שלב בקריירה הרפואית שלהם.
בנוסף, Afya היא גם שותפה טכנולוגית של רופאים, אחיות ואנשי מקצוע אחרים בתחום הבריאות בברזיל. החברה מעניקה לאנשי המקצוע האלה מערכת דיגיטלית חזקה לניהול מתן שירותי הבריאות, ההתפתחות המקצועית ואפילו קבלת החלטות קליניות. תיק האפליקציות של Afya משמש בעבודת היום-יום בנקודת הטיפול בשטח, והוכח כפופולרי בקרב רופאים ברזילאים — כשליש מהרופאים והסטודנטים לרפואה בברזיל משתמשים בפלטפורמה של Afya.
מניות Afya ירדו השנה בכ-32%, כאשר רוב הירידה התרחשה רק בימים האחרונים. בתקופה הזו התקיימו בברזיל בחירות ארציות שהסתיימו במחלוקת מסוימת, ושוקי המניות והמטבע במדינה הגיבו בצורה שלילית מאוד. נוסף על כך, בסוף ספטמבר הודיעה Afya כי היא מתכננת להתמזג עם חברת חינוך ברזילאית אחרת, YDUQS. המיזוג המוצע עדיין דורש אישור של בעלי המניות ושל הרגולטורים. אם המיזוג יושלם, Afya תתמזג לתוך YDUQS, מניותיה יימחקו מהנאסד"ק, והחברה הממוזגת תיסחר באופן בלעדי בבורסת B3 בברזיל.
בנימה חיובית יותר עבור Afya, ברזיל הציגה דרישות חדשות במסגרת בחינת ההערכה הלאומית להכשרה רפואית, הידועה בשם ENAMED. לפי הדרישות החדשות, הסמכת מיומנות תהיה חובה לקבלת רישיון רפואי עבור סטודנטים שהחלו ללמוד רפואה החל מ-19 ביוני 2026. רופאים שכבר פעילים פטורים מהדרישה, אך השינוי עשוי ליצור הזדמנויות נוספות עבור שירותי הלימוד וההכנה לבחינות של Afya.
תוצאות החברה חזקות, אף שההכנסות בדוח הרבעוני לרבעון השני של 2026 היו מעט מתחת לציפיות. ההכנסות, שהסתכמו ב-187 מיליון דולר, עלו בכמעט 10% לעומת השנה הקודמת, אך היו נמוכות ב-4.5 מיליון דולר מהתחזית. הרווח למניה על בסיס non-GAAP, שהסתכם ב-43 סנט למניה, היה גבוה ב-3 סנטים למניה מהצפוי. בנוסף, נתון חשוב למשקיעים: ל-Afya היה תזרים מזומנים חופשי של 44 מיליון דולר ברבעון השני.
לדברי פלביו יושידה מבנק אוף אמריקה, הנקודה המרכזית היא שהמשקיעים אולי הגיבו בעוצמה רבה מדי לקשיים האחרונים. הוא כותב על Afya: "אנחנו חושבים שהמכירות האחרונות היו מוגזמות, בהתחשב בחשיפה של Afya לבסיס סטודנטים עמיד יותר ובמינוף הנמוך שלה, שעומד על 0.8x. בעקבות ההודעות האחרונות, שהפכו את מבחני ENAMED לדרישה חובה עבור סטודנטים שסיימו לאחרונה את לימודיהם ורוצים לעסוק ברפואה, אנו רואים ירידה מסוימת בסיכון הכלכלי ארוך הטווח של התחום. לדעתנו, מוסדות באיכות נמוכה ומוסדות עצמאיים יתקשו יותר להתמודד עם המחירים לעומת חברות ציבוריות ובעלות פעילות רחבת היקף. בנוסף, התמריצים של הסטודנטים להצליח בבחינה תואמים כעת יותר את האינטרסים של המוסדות, מה שאמור לתמוך בביצועים בהמשך. אנו רואים את Afya נסחרת במכפיל רווח של 6.5x ובתשואת תזרים מזומנים חופשי שאנו מחשיבים לאטרקטיביים."
בהתבסס על כך, יושידה מעניק למניה המלצת קנייה, עם מחיר יעד של 16 דולר, המשקף פוטנציאל עלייה של 53% במהלך שנה. (לצפייה בהיסטוריית הביצועים של יושידה, לחצו כאן)
בוול סטריט אין הסכמה מלאה לגבי Afya, אף שלקונים יש יתרון מספרי ברור. שלושה מתוך ארבעת האנליסטים שמסקרים את המניה ממליצים לקנות אותה, בעוד שהמומחה הנותר מעדיף למכור. כך מתקבל דירוג קונצנזוס של קנייה מתונה עבור AFYA. עם מחיר יעד ממוצע של 16.75 דולר, האנליסטים צופים שהמניה תעלה ב-60% ממחירה הנוכחי, שעומד על 10.45 דולר, במהלך השנה הקרובה. (ראו תחזית מניית AFYA)
LKQ Corporation (LKQ)
המניה הבאה שנבחן היא LKQ, חברה מטנסי שפועלת בתחום הרכב. LKQ היא ספקית מוכרת של חלקי חילוף חלופיים לשוק שאחרי מכירת הרכב, המשמשים לתיקון כלי רכב או לשדרוגם. החברה ידועה במיוחד באספקת רכיבי רכב ממוחזרים ומשופצים, המציעים חלופה זולה יותר לחלקי חילוף חדשים. אלה יכולים לכלול מנועים ותיבות הילוכים משופצים, מגוון מלא של רכיבים וציוד לשמירה על תקינות הרכב, ואפילו צבע ומוצרים הקשורים לצבע.
LKQ היא גם ספקית חשובה של חלקי חילוף מקוריים ותחליפיים ומוצרים המשמשים אנשי מקצוע בתחום תיקוני הרכב, ובמקביל שומרת על נוכחות חזקה בשוק אביזרי הרכב. אנשים אוהבים את המכוניות שלהם ואוהבים להתאים אותן אישית; LKQ מספקת חלקים בעלי ערך מוסף המשמשים לשינוי מכוניות פרטיות, טנדרים, משאיות כבדות ואפילו קרוואנים וכלי רכב בעלי ביצועים גבוהים.
כמעט כל מה שקשור למכוניות הוא עסק גדול, ו-LKQ מעסיקה יותר מ-44,000 עובדים ביותר מ-1,400 אתרים, בלמעלה מ-25 מדינות. פעילות החברה פרוסה ברחבי צפון אמריקה ואירופה, וכן בטייוואן. החברה פועלת באמצעות שלושה מגזרי פעילות עיקריים: LKQ צפון אמריקה, LKQ אירופה ו-LKQ מיוחדת. LKQ פועלת מאז 1998.
עד כה השנה המניה נמצאת במגמת ירידה. מתחילת השנה מניות LKQ ירדו ב-38%, כאשר חלק גדול מהירידה התרחש מאז 23 באוקטובר. בתאריך זה חשפה החברה בעיות תפעוליות חמורות בפעילותה באירופה, כולל שיבושים הקשורים להטמעת תוכנה בגרמניה וירידה בהיקפי המכירות בבריטניה ובמדינות בנלוקס. בעיות אלה פגעו בביצועים הפיננסיים של החברה, וההודעה על כך התפרסמה במקביל לטלטלה בהנהלה הבכירה. דירקטוריון החברה הודיע על עזיבתו של המנכ"ל ג'סטין ג'וד ומינה את סלבטורה אבאטה ליורשו, החל מ-15 בדצמבר 2026. עד אז צוות הנהלה זמני יפקח על הפעילות.
במעבר לתוצאות הכספיות של החברה, אנו רואים כי LKQ החמיצה את התחזיות הן בשורת ההכנסות והן בשורה התחתונה ברבעון האחרון שדווח, הרבעון השלישי של 2026. הכנסות החברה הסתכמו ב-3.3 מיליארד דולר, ירידה של 5% לעומת השנה הקודמת ונמוך ב-20.74 מיליון דולר מהציפיות. בשורה התחתונה דיווחה LKQ על רווח למניה על בסיס non-GAAP של 0.50 דולר, והחמיצה את התחזיות ב-3 סנטים למניה.
ספקית חלקי הרכב הזו משכה את תשומת ליבו של האנליסט ג'ון בבקוק מברקליס, המתמקד בחילופי ההנהלה הבכירה. בבקוק אומר על LKQ: "אנחנו חושבים שיחס הסיכון-תשואה נוטה כלפי מעלה. למנכ"ל החדש, שייכנס לתפקיד בדצמבר, יש רקורד חזק, ואנו מצפים לשיפור בביצועים התפעוליים של LKQ ובמסרים של החברה. אנו גם צופים איפוס של תחזיות הרווח, שלדעתנו יהיו ניתנות יותר להשגה. בנוסף, קיימים זרזים פוטנציאליים מהבחינה האסטרטגית, אם כי ייתכן שהיא תושהה בזמן שהמנכ"ל החדש יבחן את העסק."
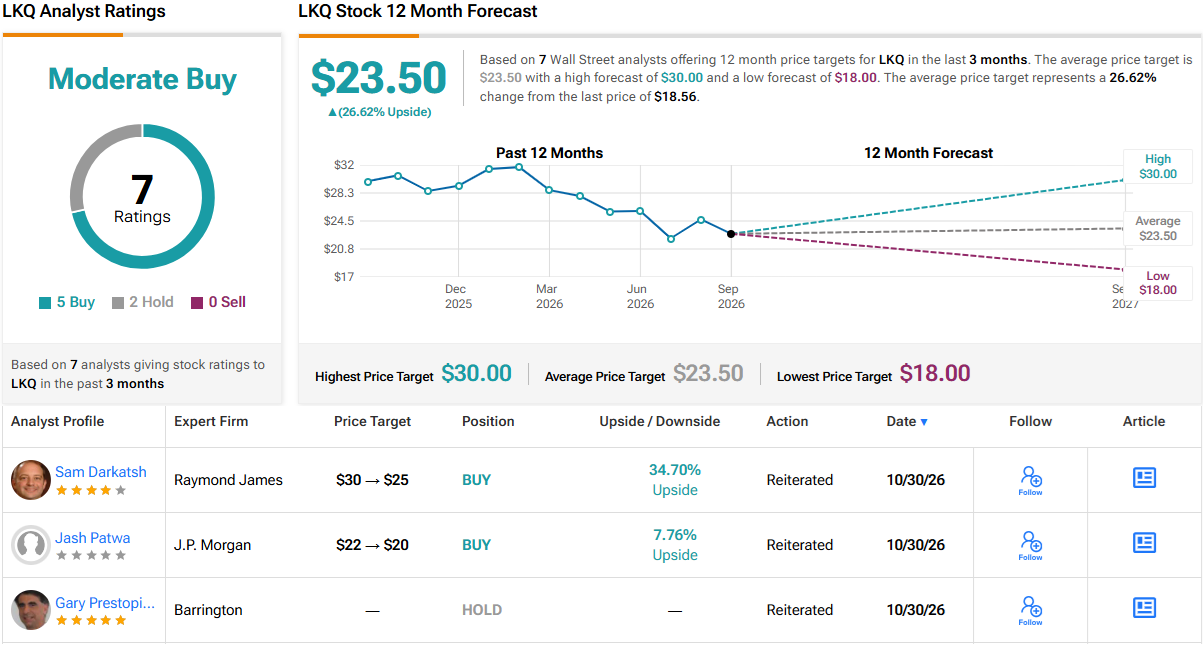
בכימות עמדתו, בבקוק מעניק למניות LKQ המלצת קנייה, עם מחיר יעד של 25 דולר, המצביע על עלייה של 35% במחיר המניה עד למועד זה בשנה הבאה. (לצפייה בהיסטוריית הביצועים של בבקוק, לחצו כאן)
קיימות כאן 7 סקירות עדכניות של אנליסטים, הכוללות 5 המלצות קנייה ו-2 המלצות החזק, כך שמתקבל דירוג קונצנזוס של קנייה מתונה למניה. המניות נסחרות במחיר של 18.56 דולר, ומחיר היעד הממוצע שלהן, 23.50 דולר, משקף עלייה של 27% בטווח של שנה. (ראו תחזית מניית LKQ)
הנכונות להביט מעבר לצרות האחרונות של LKQ משותפת לחלק גדול מוול סטריט. חמישה מתוך שבעת האנליסטים שמסקרים את המניה ממליצים לקנות, בעוד ששני האחרים מעדיפים להמתין. כך מתקבל דירוג קונצנזוס של קנייה מתונה עבור LKQ. מחיר היעד הממוצע, 23.50 דולר, נמוך במידה מסוימת מהתחזית של בבקוק, אך עדיין מצביע על עלייה של כ-27% מהרמות הנוכחיות. (ראו תחזית מניית LKQ)
כתב ויתור: הדעות המובעות במאמר זה הן של האנליסטים המוצגים בו בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.