
מיקרוסופט או IBM: מורגן סטנלי בוחרת את מניית ההייפרסקיילר הטובה יותר לקנייה עכשיו
- מורגן סטנלי מעדיפה את מיקרוסופט על פני IBM כמניית הייפרסקיילר לקנייה כעת, לאחר שתוצאותיה האחרונות הראו צמיחה חזקה ב-Azure, הכנסות ורווחים מעל הציפיות, ואיתות לכך שהשקעות ה-AI שלה מתחילות לייצר תשואות משמעותיות.
- IBM הציגה תוצאות חלשות יותר לרבעון השני של 2026, עם הכנסות מתחת לציפיות ולחץ מצד הסטת הוצאות לקוחות לתשתיות AI, ולכן במורגן סטנלי נוקטים כלפי המניה בגישת החזק וממתינים לראות אם התאוששות במחצית השנייה אכן תתממש.

בינה מלאכותית עדיין נשארת נושא ההשקעה המרכזי בוול סטריט, אם כי בחודשים האחרונים ההתלהבות הפכה להרבה יותר סלקטיבית. חלק גדול מהבחינה הזו התמקד בהייפרסקיילרים – ענקיות טכנולוגיה שמפעילות פלטפורמות ענק של מחשוב ענן ומובילות את הקמת תשתיות הבינה המלאכותית בתעשייה. במקום לחגוג כל הודעה חדשה בתחום ה-AI, המשקיעים שואלים אם מאות מיליארדי הדולרים שהחברות האלה מקצות למרכזי נתונים, שבבים ותשתיות נלוות, יניבו בסופו של דבר תשואות שמצדיקות את העלות.
החשש הזה מובן. בניית יכולות AI דורשת כיום השקעה חסרת תקדים, בעוד שרבים מהיתרונות הפיננסיים ייקחו שנים עד שיבשילו. לכן, דוחות רבעוניים כבר לא נבחנים רק לפי צמיחת ההכנסות והרווחים. המשקיעים עוקבים מקרוב אחרי הוצאות הון, תזרים מזומנים חופשי, והיכולת של ההנהלה להראות שההשקעות האלה ב-AI יתורגמו לצמיחת רווחים בת קיימא.
מייק וילסון, האסטרטג הראשי למניות בארה"ב במורגן סטנלי, סבור שהחששות האלה יצרו הזדמנות אטרקטיבית ולא סיבה להישאר על הגדר.
"ההייפרסקיילרים משלבים שווי יחסי אטרקטיבי – המכפיל העתידי שלהם נמצא רק באחוזון השלישי מאז 2023 – יחד עם אופציונליות משמעותית: עסקים ליבתיים עמידים, אפסייד מהובלה בשכבת יישומי ה-AI, ויכולת שלא מוערכת מספיק להפחית הוצאות תפעול אם יהיה צורך. גם כמאפשרי AI וגם כמאמצי AI, הם מציעים יחס סיכון/תגמול משכנע לכמה החודשים הקרובים... ההייפרסקיילרים השיגו ביצועי יתר לעומת מניות השבבים ב-4 השבועות האחרונים, ואנחנו מאמינים שזה יימשך גם במהלך החודשים הקרובים", אמר וילסון.
על רקע זה, אנליסטים של מורגן סטנלי ביצעו בחינה מעמיקה של מיקרוסופט (מיקרוסופט) ושל International Business Machines (NASDAQ:IBM), שתיים מהחברות המובילות בענף, ובחרו איזו מניית הייפרסקיילר עדיפה לקנייה כרגע. בואו נבחן מקרוב איזו חברה לדעתם מציעה את ההזדמנות המשכנעת יותר.
מיקרוסופט
מיקרוסופט כמעט לא צריכה היכרות. עם שווי שוק של 3.6 טריליון דולר, היא נמנית עם החברות היקרות בעולם ויצרה הכנסות של 331.8 מיליארד דולר במהלך שנת הכספים 2026. בעוד שהחברה בנתה את האימפריה שלה על תוכנה, סיפור ההשקעה כיום מתמקד ב-Azure, בתשתיות AI, ביישומי AI לארגונים, ובאקוסיסטם המתרחב של מיקרוסופט Cloud, שהפך לאחד העסקים הצומחים והרווחיים ביותר בעולם הטכנולוגיה.
מיקרוסופט ביססה יתרון מוקדם בתחום ה-AI הגנרטיבי כשהשקיעה מיליארד דולר ב-OpenAI בשנת 2019, כאשר המחויבות הכוללת שלה גדלה בהמשך לכ-13 מיליארד דולר. מאז, השותפות התפתחה להסדר גמיש יותר. OpenAI יכולה כיום לעבוד עם כמה ספקיות ענן, בעוד שמיקרוסופט שומרת על זכויות מסחריות משמעותיות וממשיכה לקבל 20% מההכנסות של OpenAI במסגרת ההסכם המסחרי המעודכן, בכפוף לתקרה כוללת של כ-38 מיליארד דולר. במקביל, מיקרוסופט הרחיבה את אסטרטגיית ה-AI שלה באמצעות פיתוח מודלי AI ושבבים ייעודיים משלה, תוך שילוב Copilot בכל פורטפוליו המוצרים שלה.
Azure נשארת מרכז האסטרטגיה הזו. במהלך הרבעון הרביעי של שנת הכספים 2026, חטיבת Intelligent Cloud של מיקרוסופט יצרה הכנסות של 39.3 מיליארד דולר, עלייה של 32% משנה לשנה, בעוד Azure ושירותי ענן אחרים צמחו ב-43%. ההנהלה גם סיפקה תחזית שלפיה Azure ושירותי ענן אחרים יצמחו בכ-45% במונחי מטבע קבוע ברבעון הבא, מה שמרמז כי הביקוש ל-AI ממשיך לעלות על קיבולת המחשוב הזמינה.
כדי לתמוך בביקוש הזה, מיקרוסופט ממשיכה להשקיע באגרסיביות בתשתיות AI. החברה מרחיבה את הרשת הגלובלית שלה של מרכזי נתונים וקיבולת מחשוב AI, כאשר התחייבויות החכירה העתידיות שלה למרכזי נתונים טיפסו ל-329.1 מיליארד דולר בסוף שנת הכספים 2026. ההשקעות האלה משקפות את הציפייה של ההנהלה שביקוש ארגוני לעומסי עבודה של AI יישאר חזק במשך שנים.
ההוצאות כבר מתורגמות לביצועים פיננסיים חזקים יותר. מיקרוסופט דיווחה על הכנסות של 90 מיליארד דולר ברבעון הרביעי של שנת הכספים, עלייה של 18% משנה לשנה והרבה מעל ציפיות וול סטריט. הרווח Non-GAAP הגיע ל-4.74 דולר למניה, מעל הערכות הקונצנזוס ב-0.50 דולר, כאשר ההאצה בצמיחת Azure והעלייה באימוץ שירותי AI הראו שהשקעות התשתית הענקיות של החברה מתחילות לייצר תשואות משמעותיות.
אדם ווד, אנליסט במורגן סטנלי, סבור שהתוצאות האחרונות של מיקרוסופט מספקות הוכחה מוחשית לכך שההשקעות שלה ב-AI מתורגמות לצמיחה ארוכת טווח ובת קיימא.
"תוצאות F4Q26 של מיקרוסופט מעבירות את מרכיבי המפתח בתזת ההשקעה שלנו מציפייה להוכחה... עם הוצאות הון ברבעון F4Q בהתאם להערכה שלנו וללא עלייה מהותית בתוכנית ההשקעה הבסיסית לשנת CY26, המשקיעים יכולים יותר ויותר להתמקד בהכנסות וברווחים שנוצרים מהבנייה ולא רק בהוצאה עצמה. אנחנו ממשיכים לראות מסלול לצמיחת הכנסות בת קיימא בשיעור גבוה של העשרה האחוזים ולצמיחת רווחים של יותר מ-20%... מיקרוסופט סיפקה תחזית לצמיחה של כ-45% ב-Azure במונחי מטבע קבוע ברבעון 1Q27 וחזרה על כך שהצמיחה במחצית הראשונה של F1H27 תואץ לעומת F2H26... זה תומך בתזה שלנו שלפיה Azure יכולה לשמור על צמיחת שורה עליונה חזקה יותר למשך זמן ארוך יותר", ציין ווד.
בהתאם לכך, ווד מעניק ל-מיקרוסופט דירוג קנייה, לצד מחיר יעד של 600 דולר, שמצביע על פוטנציאל לעלייה של 23% במניה בשנה הקרובה. (לצפייה ברקורד של ווד, לחצו כאן)
באופן כללי, וול סטריט חיובית לגבי מיקרוסופט. דירוג הקונצנזוס של האנליסטים למניה הוא קנייה חזקה, על בסיס 36 המלצות אחרונות, עם חלוקה מובהקת של 35 המלצות קנייה מול החזק אחת. המניה נסחרת כיום במחיר של 487.46 דולר, ומחיר היעד הממוצע שלה, 560.52 דולר, משקף פוטנציאל עלייה של 15% בשנה הקרובה. (ראו תחזית מניית מיקרוסופט)

IBM
הבאה בתור היא IBM, אחת מחברות הטכנולוגיה הארגונית המובילות בעולם. עם שווי שוק של כ-222 מיליארד דולר, IBM יצרה הכנסות של 67.5 מיליארד דולר במהלך שנת הכספים 2025. בעוד שהחברה מוכרת בעיקר בזכות עסקי התוכנה והייעוץ הארגוני שלה, סיפור ההשקעה שלה כיום מתמקד בענן היברידי, AI ואוטומציה. בתמיכת רכישת Red Hat ופלטפורמת ה-AI watsonx, IBM מסייעת לעסקים לחדש מערכות IT ישנות ולשלב AI גנרטיבי בפעילות שלהם.
IBM מייצרת הכנסות דרך שלושה מגזרי ליבה: תוכנה, ייעוץ ותשתיות. עסקי התוכנה שלה הם מנוע הצמיחה המרכזי של החברה, והם מציעים פלטפורמות ענן היברידי, כלי AI, תוכנות אוטומציה, ניהול נתונים ופתרונות סייבר. יחד, המוצרים האלה עוזרים לארגונים גדולים לחדש את סביבת ה-IT שלהם, לשפר פרודוקטיביות ולהטמיע AI ברחבי הארגון.
תחום הייעוץ מספק שירותים מקצועיים, כולל פעילויות כמו שינוי מודלים עסקיים, תכנון ארכיטקטורת ענן ואפילו שילוב מותאם אישית של מודלי AI. ובתחום התשתיות, IBM מספקת את החומרה הפיזית בקנה מידה גדול ואת מערך הטכנולוגיה שחברות גלובליות צריכות כדי לתמוך במרכזי נתונים, ב-AI ובפעילות ענן.
עם זאת, בחודש שעבר IBM ראתה את מחיר המניה שלה נופל בחדות – למעשה, הנפילה של 24% ב-14 ביולי הייתה היום הגרוע ביותר שלה ביום מסחר בודד מאז קריסת השוק של 1987. הקריסה הגיעה כשהחברה פרסמה תוצאות ראשוניות לרבעון השני של 2026 – נתוני ההכנסות שפורסמו מראש היו נמוכים משמעותית מהצפוי, וההנהלה אמרה שלקוחות הפנו הוצאות הון לתשתיות AI – כולל שרתים, אחסון וזיכרון – על חשבון תוכנה ופרויקטי IT אחרים.
בדוח בפועל לרבעון השני של 2026, שפורסם ב-22 ביולי, IBM דיווחה על הכנסות כוללות של 17.2 מיליארד דולר. הנתון הזה עלה ב-1% בלבד משנה לשנה, והחמיץ את התחזית ב-101.7 מיליון דולר. ההכנסות של IBM כללו 7.8 מיליארד דולר מתוכנה (עלייה של 5% משנה לשנה); 5.3 מיליארד דולר מייעוץ (ללא שינוי משנה לשנה); ו-3.8 מיליארד דולר מתשתיות (ירידה של 7% משנה לשנה). מגזר המימון של החברה תרם את יתרת ההכנסות וצמח ב-12% משנה לשנה. IBM דיווחה על רווח למניה Non-GAAP של 2.93 דולר, בהתאם לציפיות וול סטריט.
אריק וודרינג, אנליסט 5 כוכבים של מורגן סטנלי, שמדורג על ידי TipRanks בין 2% המובילים ממומחי וול סטריט, שם לב ל-IBM ואומר שההתאוששות הצפויה של החברה במחצית השנייה של השנה תהיה כנראה הנושא המרכזי שהמשקיעים יעקבו אחריו בחודשים הקרובים.
"ההנהלה בונה על התאוששות במחצית השנייה – האם היא תעמוד בציפיות? אנחנו מאמינים שזה הוויכוח המרכזי שישפיע על ההנחות של וול סטריט לגבי כוח הרווחים, צמיחה אורגנית ובסופו של דבר גם שווי במהלך 6 החודשים הקרובים... תרחיש ההתאוששות במחצית השנייה נראה סביר, ונתמך על ידי חזרה מוקדמת של עסקאות ופרודוקטיביות חזקה יותר, אבל התחזית משאירה מעט מאוד מקום לטעויות ודורשת התאוששות חדה ב-Z... אנחנו מעריכים כי תחזית 'תרחיש הבסיס' למחצית השנייה מגלמת התאוששות משמעותית בתוכנה וב-z17, שדורשת חוזק בצמיחה רציפה בדולרי הכנסות שלא נראה כבר יותר מ-3 שנים, גם כשההנהלה מודה שסביבת דחיית הוצאות ההון ותשואות צנרת נמוכות מהרגיל צפויות להימשך גם בתרחיש הזה", אמר וודרינג.
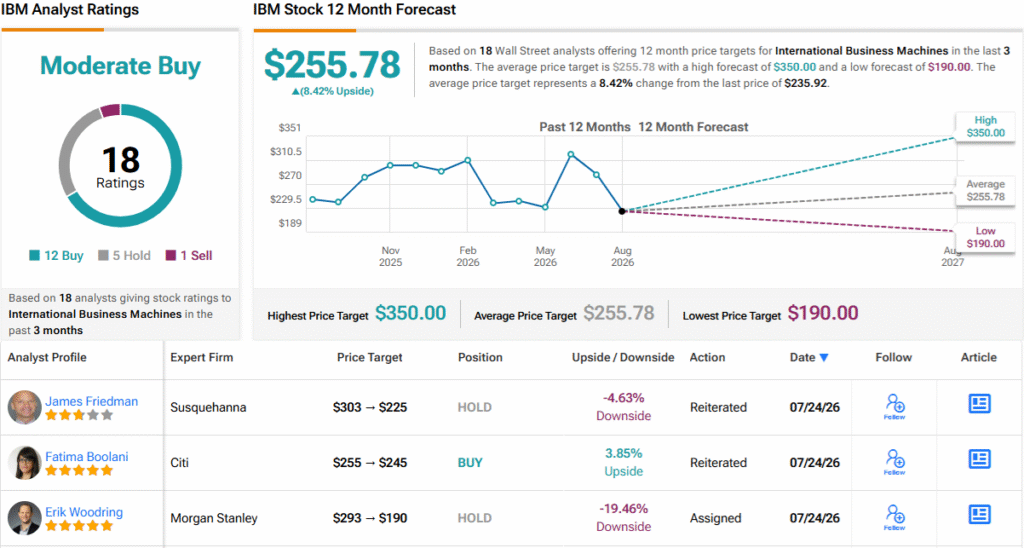
על בסיס זה, וודרינג מדרג את מניות IBM כהחזק, ומחיר היעד שלו, 190 דולר, מצביע על ירידה של 19% במניה עד התקופה הזו בשנה הבאה. (לצפייה ברקורד של וודרינג, לחצו כאן.)
בסך הכול, וול סטריט מעט יותר חיובית כלפי חברת הטכנולוגיה העסקית הוותיקה הזו. IBM קיבלה דירוג קונצנזוס של האנליסטים קנייה מתונה, על בסיס 18 סקירות שכוללות 12 המלצות קנייה, 5 המלצות החזק והמלצת מכירה אחת. המניות נסחרות כיום במחיר של 235.92 דולר, ומחיר היעד הממוצע שלהן, 255.78 דולר, מצביע על פוטנציאל עלייה של 8% בטווח של שנה. (ראו תחזית מניית IBM)
אחרי שהעובדות הוצגו, ברור שאנליסטי מורגן סטנלי מעדיפים את מיקרוסופט כמניית ההייפרסקיילר הטובה יותר לקנייה בסביבה הנוכחית.
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוזכרים. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.