
אנבידיה (אנבידיה) תמיד הייתה החברה של ג'נסן הואנג. מה יקרה למניה אם זה ישתנה?
- הדירקטוריון של אנבידיה בוחן חקירה הקשורה לג'נסן הואנג, ולחברה אין תוכנית ברורה להעברת תפקידו; פרישתו עלולה לגרום לירידה חדה במניה בטווח הקצר.
- למרות הסיכון הניהולי, הפעילות העסקית של אנבידיה נותרה חזקה, הביקוש לשבבים ממשיך לתמוך בה, והמניה נסחרת מתחת לממוצעים ההיסטוריים שלה ולמכפיל החציוני בענף.

מניית אנבידיה (אנבידיה) צפויה לספוג פגיעה ראשונית חדה אם המנכ"ל ג'נסן הואנג יפרוש, אבל לדעתי התזה להשקעה לטווח ארוך תישאר בעינה. הואנג מוביל את אנבידיה מאז שהקים אותה יחד עם אחרים ב-1993, ולכן המנהיגות שלו הפכה לחלק מרכזי מהזהות ומההצלחה של יצרנית השבבים. הדירקטוריון שלה בוחן כעת דיווחים שלפיהם הואנג היה יעד למאמץ מודיעיני סיני.
ההנהלה מעולם לא הציגה תוכנית ברורה להעברת התפקיד או הסבירה מי יחליף את הואנג אם יעזוב, אבל אני עדיין חיובי לגבי אנבידיה. החקירה לא פגעה עד כה בביקוש העצום לשבבים האלה, ונראה שהמניה מתומחרת כאילו התרחיש הגרוע ביותר כבר התממש.

החקירה מציבה את תפקידו של הואנג במרכז תשומת הלב
כפי שמשקיעים וצופים היו מצפים, החקירה הזו מגיעה היישר לצמרת. ב-8 בנובמבר הודיע הדירקטוריון כי ועדה של דירקטורים בלתי תלויים תנהל את הבדיקה בסיוע יועצים חיצוניים. הוא הוסיף כי אין לו סיבה להאמין שנפגעו הביטחון הלאומי או סודות החברה. הואנג משתף פעולה וממשיך לכהן כמנכ"ל בשלב זה. מדובר בעדכון מרגיע עבור מי שעוקב מקרוב אחר החברה ומעריך את התפקיד המשמעותי שמילא הואנג בפיתוח התחום וכמובן החברה.
במרכז הפרשה נמצאת אליס הואנג, שאין לה קשר משפחתי לג'נסן, מנהלת לשעבר ב-Megaspeed, לקוחה של אנבידיה שמבוססת בסינגפור. The New York Times דיווח כי גורמים אמריקאיים מאמינים שהיא הייתה נכס של המודיעין הסיני, וכי Megaspeed רכשה שבבים של אנבידיה בשווי של יותר מ-4.8 מיליארד דולר בתוך שנתיים. בהמשך הודה הואנג בקשר אישי איתה במכתב לעובדים. בייג'ינג כינתה באופן טבעי את טענות הריגול השמצות.
כמובן, הסיפור הפך לפוליטי מאוד כמעט מיד, ורוב הגורמים בוושינגטון לא מתכוונים להרפות ממנו. שלושה יושבי ראש של ועדות בבית הנבחרים רוצים שהואנג יתייצב לתדרוך בדלתיים סגורות ב-18 בנובמבר, יום אחד לאחר פרסום הדוח. לפי הדיווחים, יו"ר הוועדה בריאן מאסט שוקל להוציא צו זימון אם הואנג יסרב. גם מנהיג הדמוקרטים בבית הנבחרים, האקים ג'פריס, תמך בהגבלות על מכירת שבבים לסין במסגרת חוק ההגנה השנתי.
לאנבידיה אין תוכנית ברורה להעברת המנכ"ל
כמשקיע פוטנציאלי, כשחושבים על כל זה, מפתיע לגלות שאנבידיה מעולם לא מינתה יורש או הסבירה כיצד תבחר בו. Semafor מצא שהמילה "העברת תפקיד" אינה מופיעה אפילו פעם אחת בדוח השנתי האחרון של אנבידיה. מיקרוסופט (מיקרוסופט) משתמשת במילה הזו 25 פעמים, ואלפבית (גוגל) משתמשת בה 16 פעמים. בנוסף, יותר מ-50 אנשים מדווחים ישירות להואנג, כך שאין מספר שתיים ברור שיכול להיכנס לתפקיד, למעט אולי כמה מבני משפחתו.
מבחינתי, מדובר במהלך מכוון מאוד. הואנג אמר מדי פעם שתכנון סביב קבוצה קטנה ומוגדרת של יורשים הוא רעיל, והוא מעדיף לפתח קבוצה רחבה יותר של מנהלים ברחבי החברה. כשנשאל בינואר 2026 כמה זמן יישאר בתפקיד, תשובתו הייתה: "כל עוד אהיה ראוי לכך". עד כה זה עבד היטב עבור בעלי המניות. עם זאת, הדבר משאיר את הדירקטוריון ללא תשובה מוכנה אם יזדקק לה באופן פתאומי.
כמה אנליסטים מנסים כעת לכמת את הפער הזה. האנליסט דן אייבס מ-Yorkville Ives אמר ששווי אנבידיה יהיה נמוך ב-25% עד 30% אם הואנג יודח. ברנסטין הוריד את דירוג המניה ל"קנייה" עם מחיר יעד של 200 דולר. השמות שעלו כמחליפים אפשריים, כמו סמנכ"לית הכספים קולט קרס והמייסד המשותף כריס מלאכובסקי, מגיעים מהשערות בתקשורת ולא מדברים שהדירקטוריון אמר בפועל. בעיניי מדובר באנשים שיוכלו לשמור על יציבות, אבל יהיה כמעט בלתי אפשרי לשחזר את עוצמת המנהיגות שהפגין הואנג.

העסקים של אנבידיה ממשיכים להתקדם ללא הפרעה
בינתיים, המומנטום העסקי שאיתו נכנסה אנבידיה לסתיו עדיין קשה להתעלמות. ההכנסות ברבעון השני של שנת הכספים 2027 עלו ב-106% לעומת השנה הקודמת, ל-96.2 מיליארד דולר. מכירות מרכזי הנתונים זינקו ב-117%, ל-89 מיליארד דולר, ושיעור הרווח הגולמי נותר על 75%.

לרבעון השלישי ההנהלה צופה הכנסות של כ-108 מיליארד דולר, עם סטייה אפשרית של 2% לכל כיוון. התחזית הזו מניחה באופן בולט אפס מכירות של מוצרי מחשוב למרכזי נתונים בסין. סמנכ"לית הכספים קולט קרס אמרה גם שהיא מצפה לצמיחה של 70% בהכנסות בשנת הכספים 2028. אם אנבידיה תעמוד בתחזית שלה ב-17 בנובמבר, הדיון אמור לחזור להתמקד בביקוש, לפחות לזמן מה.
יום רביעי סיפק רמז לכך. המניות זינקו בכ-5% במסחר המוקדם לאחר שספקית הענן ליישומי בינה מלאכותית CoreWeave (CRWV) העלתה את התחזית שלה, תזכורת לכך שהלקוחות הגדולים ביותר של אנבידיה עדיין מוציאים כסף. למרות זאת, המניה עדיין ירדה בכ-15% בנובמבר. חלק גדול מהירידה החל עוד לפני החקירה, כאשר המניה איבדה כ-22% עד 24% מהשיא שלה בתחילת אוקטובר ועד לירידה במניות השבבים לאחר בחירות האמצע.
שווי המניה של אנבידיה: הרבה חדשות רעות כבר מגולמות במחיר
אני נוטה לחשוב שחלק משמעותי מסיכון המנהיגות כבר מגולם במחיר, לאחר אירוע חדשותי כה משמעותי. אנבידיה נסחרת לפי מכפיל של כ-21 על הרווחים בעבר. על בסיס תחזיות קדימה, יש אנליסטים שמעמידים את המכפיל על 18.65. המכפיל העתידי החציוני בענף המוליכים למחצה קרוב ל-20.31, כך שאנבידיה נסחרת בדיסקאונט מתון של כ-8% לעומת חברותיה בענף.
בהשוואה להיסטוריה של החברה עצמה, הפער גדול הרבה יותר. במכפיל של 18.65, המניה מתומחרת בפחות ממחצית מהממוצע שלה בחמש השנים האחרונות, שעמד על 41.38, וזאת גם לאחר שהמכירות שלה יותר מהוכפלו ברבעון האחרון.
אז כמה שווה החברה ללא המנכ"ל הכריזמטי שלה? במכפיל של 18.65, השוק מניח רווחים עתידיים של כ-9.32 דולר למניה. כמה אנליסטים משערים שאנבידיה ללא הואנג עשויה להיסחר במכפיל של 10 עד 12, מה שלפי החישובים שלי מסתכם בכ-93 עד 112 דולר. אם מפחיתים 25% עד 30% מהמחיר הנוכחי, כפי שמציע אייבס, מגיעים לכ-122 עד 130 דולר — ירידה מתונה יותר לעומת התרחיש של ירידת המכפיל.
אם הדירקטוריון יזכה את הואנג והמכפיל יחזור בהדרגה לכיוון החציון הענפי של 20.31, המספרים מצביעים על כ-189 דולר. הייתי מבצע את העסקה הזו, כל עוד תחזיות הרווח נשמרות. עם זאת, לא כולם מסכימים: ברד הורידה את דירוג אנבידיה ל"החזק" עם מחיר יעד של 200 דולר ב-11 בנובמבר, וסיטי (C) הורידה את מחיר היעד שלה ל-225 דולר.
תחזית מניית אנבידיה: עמדת וול סטריט
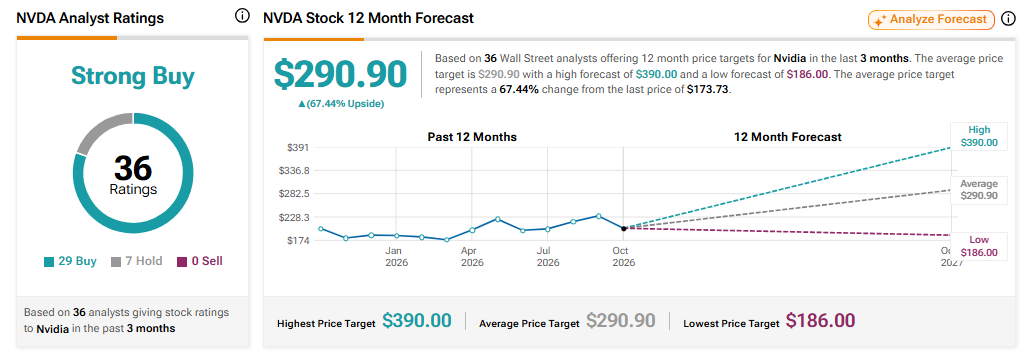
וול סטריט עדיין תומכת באנבידיה באופן ברור, אף שהתמיכה נחלשה מעט השבוע. ל-אנבידיה יש דירוג קונצנזוס של "קנייה חזקה", המבוסס על 29 המלצות קנייה ושבע המלצות "החזק" בשלושת החודשים האחרונים. מחיר היעד הממוצע ל-אנבידיה, שעומד על 290.90 דולר, משקף עלייה אפשרית של 67.44% מהמחיר האחרון.
השורה התחתונה
במשך 33 שנים, אנבידיה והואנג היו כמעט מילה נרדפת, ולכן החקירה הזו גורמת למשקיעים לדמיין באופן מובן את האחת בלי השני. מכיוון שאין יורש ברור, הייתי מצפה לירידה חדה למדי אם הואנג יודח בכפייה. עם זאת, העסק עצמו עדיין נראה חזק, והמניות כבר נסחרות הרבה מתחת לרמות ההיסטוריות שלהן ומתחת לרמות הענף. בעיניי, המחיר הנוכחי הוא נקודת כניסה הוגנת למשקיעים לטווח ארוך שמוכנים להתמודד עם רעש בטווח הקצר.