
קוואלקום מול אינטל: מניית שבבים אחת צומחת מעבר לעבר שלה, והשנייה לא מצליחה להשתחרר ממנו, אומר משקיע
- בשאר עיסא רואה בירידה במניית קוואלקום הזדמנות קנייה, משום שלדבריו השוק מתמקד יותר מדי בחולשה במכשירי טלפון ומתעלם מהצמיחה החזקה של החברה בתחומי הרכב, הרישוי והעסקאות החדשות.
- לעומת זאת, עיסא מעניק ל-אינטל דירוג מכירה, בשל חולשה שהוא מזהה בפעילות השרתים, הפסדים כבדים בפעילות הפאונדרי, חולשה בשוק ה-PC ותחזית חלשה לרבעון הרביעי, אף שוול סטריט מדרגת את שתי המניות כהחזק.

במשך שנים, קוואלקום (NASDAQ:QCOM) ו-אינטל (אינטל) הוגדרו לפי המכשירים שהן הפעילו. האחת לפי הסמארטפון, והשנייה לפי המחשב האישי. כעת שתיהן מנסות לבנות פרק שני סביב רכבים, בינה מלאכותית ומרכזי נתונים. ושתיהן גילו לאחרונה שלוול סטריט יש מעט מאוד סבלנות לשלב האמצע המורכב הזה.
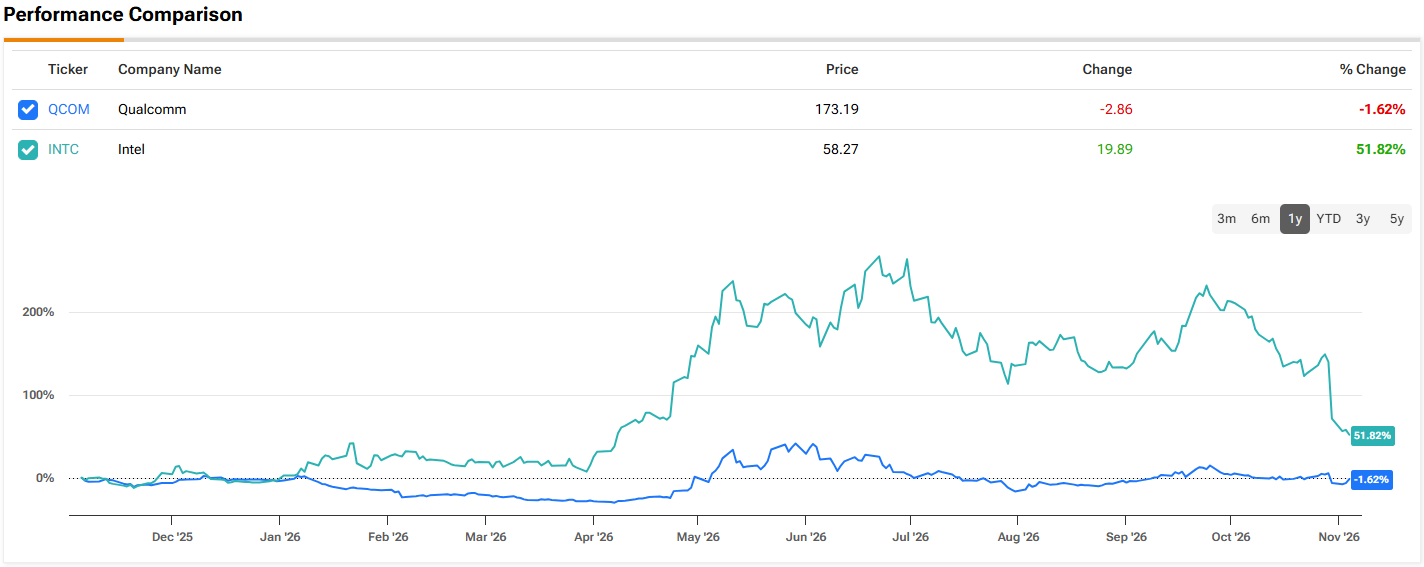
מניית קוואלקום חוטפת מכה במסחר של יום חמישי, אחרי שמכירות חלשות של מכשירי טלפון ואזהרה לגבי מרווחים בדוח הרבעוני האחרון שלה העיבו על תוצאות שעקפו את התחזיות. התגובה לדוח של אינטל בשבוע שעבר הייתה קשה יותר. המניה צנחה בכ-29% ב-30 באוקטובר, היום הגרוע ביותר שלה מאז שנות ה-70, לאחר שתחזית ההכנסות שלה לרבעון הרביעי הייתה הרבה מתחת לציפיות. היא יורדת שוב היום, בזמן שהמפולת האחרונה במניות השבבים נמשכת.
על רקע זה, המשקיע בשאר עיסא בחן לעומק את שני הדוחות והגיע למסקנות שונות מאוד.
נתחיל עם קוואלקום. עיסא חושב שהירידה בתחום הטלפונים מקבלת יותר מדי תשומת לב. יצרניות טלפונים התקשו השנה, לאחר שמחירי שבבי הזיכרון זינקו. מה שמתפספס, לדעתו, הוא עד כמה קוואלקום כבר התקדמה מעבר לתחום הטלפונים. מכירות שבבים לרכב זינקו ב-89% ברבעון והוסיפו כ-937 מיליון דולר. זה לא קיזז לגמרי את כ-1.8 מיליארד הדולר שאבדו בתחום הטלפונים, אבל המשקיע מצפה שהרכבים יהפכו למנוע הצמיחה המרכזי של החברה, כשחוזים חדשים עם יצרניות רכב יהפכו למכירות. ההכנסות השנתיות מתחום הרכב עלו ב-52% לכ-6 מיליארד דולר, ולפי החישוב של עיסא, בערך שני שלישים מהעלייה הזו הגיעו מהכנסה גבוהה יותר לכל רכב ולא ממספר יחידות גדול יותר.
חלק מהלחץ בתחום הטלפונים מגיע מאפל, שמפתחת שבבי מודם משלה ומוציאה בהדרגה את קוואלקום מתפקיד הספקית שלה. ובכל זאת, עיסא מציין שאפל לא יכולה להימנע מתשלום על הפטנטים של קוואלקום. השתיים חידשו את הרישיון הגלובלי ביניהן בספטמבר, והוא ייכנס לתוקף באפריל 2027, ולאחר מכן נחתמו גם הסכמי רישוי חדשים עם Huawei ו-Transsion. הכנסות הרישוי ירדו ב-7% לעומת התקופה המקבילה אשתקד ברבעון, אבל עיסא רואה בכך תנודה רגילה במחזור ולא נורת אזהרה.
גם ההימורים החדשים מחזקים את התזה. ב-4 בנובמבר, SpaceX בחרה בקוואלקום לספק חומרת רדיו ו-baseband וגם תוכנה עבור רשת ה-5G הקרקעית של Starlink Mobile, כשהפריסה תתחיל ב-2027. עסקת שבבים מותאמים אישית עם אמזון מספטמבר העניקה לאמזון כתבי אופציה לרכישת מניות במחיר של 161.26 דולר, קרוב למחיר שבו המניה נסחרת, דבר שעיסא רואה כהוכחה לכך שקוואלקום לא הייתה צריכה להוזיל את הטכנולוגיה שלה כדי לזכות בעסקה.
אחרי שקלול כל הנתונים, עיסא מאמין שהמימוש של היום מייצג "הזדמנות קנייה למשקיעים סבלניים". בהתאם לכך, הוא מדרג את המניה כקנייה. (לצפייה ברקורד של עיסא, לחצו כאן)
נעבור לאינטל. במבט ראשון, המספרים בכותרות נראים חזקים. ההכנסות מ-Data Center and AI זינקו ב-78% ל-7.3 מיליארד דולר. עם זאת, עיסא לא מתרשם. יחידות המעבדים לשרתים צמחו רק ב-10%, כאשר מחירים גבוהים יותר ותמהיל מוצרים חזק יותר עשו את רוב העבודה, בעוד אינטל עצמה מצפה שיחידות המעבדים לשרתים בתעשייה יצמחו ביותר מ-30% השנה. גם המתחרות דוחפות פנימה, כאשר התחייבויות ההכנסה של Graviton של אמזון עלו ביותר מפי 20, ו-Arm השיקה מעבד שרתים משלה במרץ.
פעילות הפאונדרי היא הדאגה הגדולה יותר, לאחר שהפסידה 1.85 מיליארד דולר ברבעון. ההנהלה הדגישה ירידה של 40% בעלויות 18A מאז הרבעון הראשון, אבל עיסא רואה בזה סימן לכך שה-node התחיל מלכתחילה ברמת עלות גבוהה, וזה רחוק מלהיות מסר משכנע ללקוחות. ההכנסות החיצוניות של הפאונדרי הגיעו ל-411 מיליון דולר, אך זהו נתח קטן, ורובו הגיע מתוכנית חד-פעמית. ההפסדים הצטמצמו, אבל היחידה עדיין מפסידה כסף, ועיסא חושב שזה משמעותי שאינטל לא מצליחה לזכות ביותר עסקים חיצוניים דווקא כשקיבולת השבבים כל כך מוגבלת.
גם תחום המחשבים האישיים לא מספק הרבה נחמה. היקף מעבדי הלקוחות ירד ב-14%, וההנהלה מצפה שמספר יחידות ה-PC ירד שוב ב-2027. לרבעון הרביעי, אינטל הנחתה להכנסות של כ-15.5 מיליארד דולר בנקודת האמצע, למרווח גולמי של כ-38% לעומת 44.1%, ולרווח מתואם למניה של 0.25 דולר לעומת 0.52 דולר. עיסא קושר את הירידה לנפחים נמוכים יותר, למספר מניות גדול יותר אחרי מכירת מניות בהיקף 23 מיליארד דולר באוגוסט, ולפיצוץ הקטלני באוקטובר במפעל של אינטל בישראל.
המשקיע חושב שלאינטל היה עדיף לצאת מפעילות הפאונדרי, אבל הוא מצפה שלחץ מוושינגטון ימנע זאת לפחות בשנתיים הקרובות. לממשלת ארה"ב יש כתבי אופציה לכ-240 מיליון מניות במחיר של 20 דולר, שנכנסים לתוקף אם אינטל תוותר על שליטה של רוב ביחידה. וגם אם הייצור ישתפר, עיסא חושד שלקוחות ימהרו לאט לתת אמון בפאונדרי שאין לו היסטוריה מוכחת.
בשורה התחתונה, פסק הדין של עיסא לגבי אינטל הוא מכירה.
העמדה של וול סטריט שונה מזו של עיסא לגבי שתי המניות, כאשר דירוג הקונצנזוס של האנליסטים לשתיהן הוא החזק. מניות QCOM צפויות לעלות ב-22% בחודשים הקרובים, שכן מחיר היעד הממוצע עומד על 192.06 דולר. למרות הדירוג שלה, אינטל נחשבת כעת לזולה משמעותית, בהתחשב בכך שמחיר היעד הממוצע שלה, 91.62 דולר, מצביע על אפסייד של 71% ב-12 החודשים הקרובים. (ראו תחזית מניית QCOM או תחזית מניית אינטל)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.