
למה מניית פלאנטיר (פלנטיר) עדיין נחשבת לקנייה אחרי הירידה שלה ברבעון השלישי
- פלאנטיר הציגה ברבעון השלישי תוצאות מעל הציפיות, עם הכנסות של 2.31 מיליארד דולר, רווח מתואם למניה של 0.44 דולר ו-NDR שיא של 165%, מה שמעיד על צמיחה חזקה מבסיס הלקוחות הקיים ועל נראות טובה יותר להכנסות עתידיות.
- למרות ירידה של כ-20% במניה מהשיאים ותמחור גבוה מאוד, הכותב סבור שהתיקון יצר הזדמנות קנייה, עם מחיר יעד של 218 דולר ופוטנציאל עלייה, בעוד קונצנזוס האנליסטים עומד על קנייה מתונה.

מניית פלאנטיר (פלנטיר) עדיין נחשבת קנייה אחרי הירידה שלה ברבעון השלישי, לדעתי, משום שייתכן שהשוק ממעיט בהערכת העוצמה של הפעילות הבסיסית שלה. ברבעון השלישי, חברת התוכנה מפלורידה סיפקה שוב תוצאות מעל הציפיות בכל המדדים. ההכנסות הגיעו ל-2.31 מיליארד דולר, בעוד הרווח המתואם למניה (EPS) עמד על 0.44 דולר, מעל הציפיות ב-6% וב-8.4%, בהתאמה. למרות זאת, המניה נסוגה אחרי הדוח וירדה בכ-20% מהשיאים של אוקטובר.

לדעתי, ייתכן שהשוק ממעיט בהערכת כמה מדדים מרכזיים, במיוחד שיעור שימור ההכנסות הדולרי נטו (NDR) ברמת שיא של 165% והנראות הטובה יותר לגבי הכנסות עתידיות. אמנם התמחור נשאר הסיכון הגדול ביותר, אך אני מאמין שהתיקון האחרון יצר הזדמנות אטרקטיבית. התחזיות שלי מצביעות על פוטנציאל עלייה משמעותי, מה שתומך בדירוג קנייה שלי ל-פלנטיר.
הדבר שבאמת בלט ברבעון השלישי של פלאנטיר
מעבר למספרי הכותרת, אחד המדדים המרשימים ביותר ברבעון השלישי של פלאנטיר היה NDR, שעלה מ-157% ברבעון השני ל-165%. בפשטות, המשמעות היא שאותו בסיס לקוחות ייצר ב-12 החודשים האחרונים 65% יותר הכנסות מאשר ב-12 החודשים שקדמו להם, גם אחרי שמביאים בחשבון ירידה בהוצאות או אובדן לקוחות. אבל מה שהופך את הנתון הזה למרשים במיוחד הוא קנה המידה שבו פלאנטיר משיגה אותו.
כפי שהגרף למטה מראה, ה-NDR של פלאנטיר עמד על 107% בלבד ברבעון השלישי של 2023, כשהחברה ייצרה כ-558 מיליון דולר בהכנסות רבעוניות. שלוש שנים לאחר מכן, ההכנסות הרבעוניות עברו את רף 2.3 מיליארד הדולר, בעוד ה-NDR הגיע ל-165%. במילים אחרות, גם אחרי שהכפילה פי ארבעה את הכנסותיה, פלאנטיר הצליחה להאיץ בצורה חדה את צמיחת ההוצאות מצד הלקוחות הקיימים שלה.

כדי לשים את זה בפרופורציה, סנופלייק (SNOW), עוד חברת תוכנה ונתונים גדולה, דיווחה על NDR של 126% ברבעון האחרון שלה. אמנם שתי החברות מחשבות NDR בצורה מעט שונה, אך ההשוואה הזו עוזרת להמחיש עד כמה התוצאה של פלאנטיר מרשימה.
לסיפור הצמיחה של פלאנטיר יש יותר נראות מאי פעם
אולי היתרון הגדול ביותר של NDR כל כך גבוה הוא נראות טובה יותר לצמיחת ההכנסות בעתיד — דבר שמשקיעים מייחסים לו ערך רב. בניגוד לחברות שחייבות לזכות כל הזמן בחוזים חדשים כדי לצמוח, לפלאנטיר כבר יש בסיס לקוחות מבוסס שממשיך להגדיל את ההוצאות שלו.
כדי להמחיש, בסיס לקוחות שמייצר הכנסה שנתית של מיליארד דולר היה מייצר 1.65 מיליארד דולר עם NDR של 165%, גם בלי להוסיף אפילו לקוח חדש אחד. אמנם זו לא תחזית לשנה הבאה, אך זה מראה כמה צמיחה פלאנטיר יכולה לייצר מהקשרים הקיימים שלה. והנראות הזו לא נשענת רק על NDR.
בסוף הרבעון השלישי, לפלאנטיר היה Remaining Deal Value (RDV) של 13.4 מיליארד דולר, עלייה של 55% לעומת השנה שעברה. במקביל, התחייבויות הביצוע שנותרו (RPO) שלה, מדד שמרני יותר להכנסות חוזיות שעדיין לא הוכרו, הגיעו לכ-4.9 מיליארד דולר, עלייה של 88%.

חשוב יותר, פלאנטיר מצפה להכיר בכ-44% מאותו RPO, או בערך 2.15 מיליארד דולר, כהכנסות ב-12 החודשים הקרובים. עוד 37%, או כ-1.8 מיליארד דולר, צפויים להיות מוכרים בין החודש ה-13 לחודש ה-36. במילים אחרות, לפלאנטיר כבר יש הכנסות עתידיות של מיליארדי דולרים בצנרת, עוד לפני שמביאים בחשבון עסקאות חדשות.
התמחור הגבוה מאוד של פלאנטיר לא שולל פוטנציאל לעליות נוספות
השילוב הזה של NDR בשיעור 165%, צמיחה בהכנסות החוזיות ושולי רווח תפעולי מתואם של 62% עוזר להסביר למה פלאנטיר נסחרת במכפיל רווח היסטורי גבוה מאוד של פי 123 ובמכפיל EV/Revenue של פי 57. עם זאת, תמחורים כה גבוהים כמעט שלא משאירים מקום לטעויות.
הרבעון השלישי לא היה נטול סימני אזהרה. בעוד ההכנסות צמחו ב-96%, שווי החוזים הכולל עלה רק ב-6% לעומת השנה שעברה, ו-RPO נותר כמעט ללא שינוי לעומת הרבעון השני. זה מעלה חששות לגבי התמחור, גם אם זה לא מצביע על הידרדרות מבנית.
כדי לתרגם את זה למספרים, אני מתחיל בתחזית ההכנסות של פלאנטיר ל-2026, שעומדת על 8.53 מיליארד דולר. בהנחה של צמיחה של 50% ב-2027, ההכנסות יגיעו לכ-12.8 מיליארד דולר.
החלה של מכפיל EV/Revenue של פי 43 — עדיין גבוה למדי, אך אולי שמרני בהתחשב בכך שזהו הממוצע ההיסטורי של פלנטיר בחמש השנים האחרונות — נותנת שווי פעילות של כ-550 מיליארד דולר. הוספת מזומן נטו של 10.4 מיליארד דולר מביאה את שווי ההון לכ-561 מיליארד דולר.
חלוקה של הסכום הזה בכ-2.57 מיליארד מניות בדילול מלא נותנת לי מחיר יעד של 218 דולר, שמשקף פוטנציאל עלייה של כ-27% מהרמות האחרונות. לכן, למרות שהתמחור נשאר הסיכון הגדול ביותר, אני מאמין שהתיקון האחרון פתח את הדלת להתאוששות אטרקטיבית, במיוחד אם פלאנטיר תמשיך לספק צמיחה יוצאת דופן ולשמור על פרמיית התמחור שלה.
האם פלנטיר היא קנייה, לפי אנליסטים בוול סטריט?
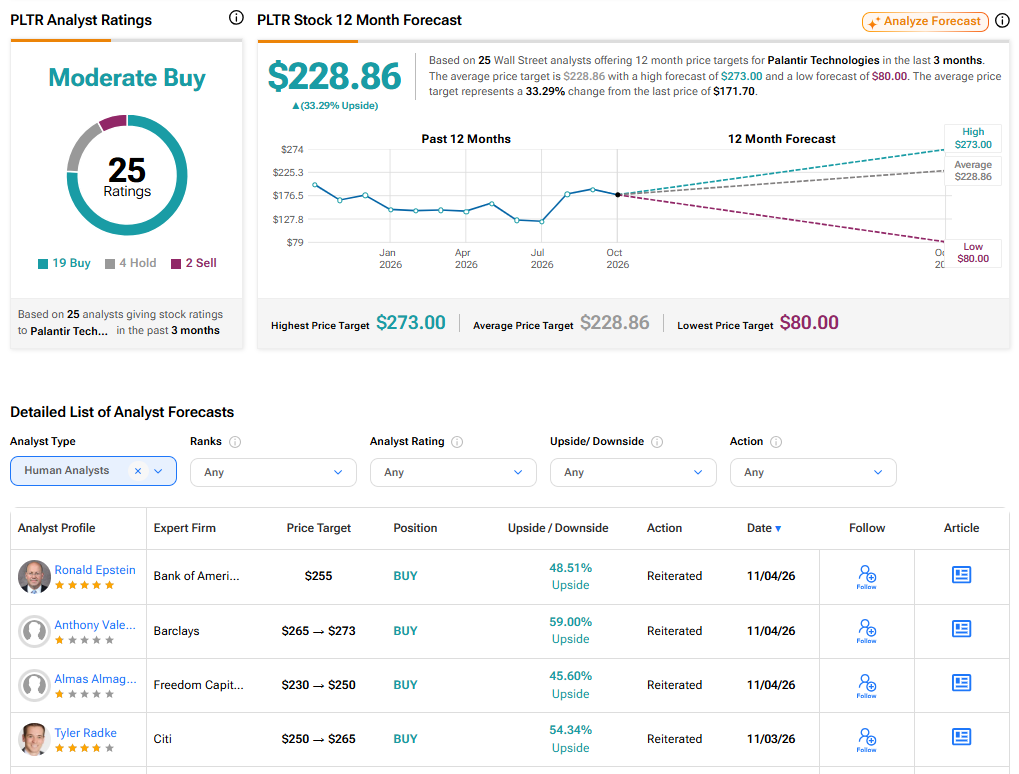
האנליסטים בוול סטריט נשארים ברובם חיוביים לגבי פלאנטיר, אם כי חלקם עדיין סקפטיים. בסך הכול, למניה יש דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה. מתוך 25 דירוגים שפורסמו בשלושת החודשים האחרונים, 19 הם קנייה, ארבעה הם החזק, ושניים הם מכירה. מחיר היעד הממוצע של פלאנטיר עומד על 228.86 דולר, מה שמרמז על פוטנציאל עלייה משמעותי של 33.29% מהרמות הנוכחיות.
מניית פלנטיר יורדת גם כשהפעילות ממשיכה להאיץ
מה שהכי בולט לי בתוצאות הרבעון השלישי של פלאנטיר הוא שבעוד המניה שלה נמצאת בנסיגה, היכולת של החברה לייצר יותר הכנסות מהלקוחות הקיימים ממשיכה להאיץ. עבור עסק שכבר פועל בקנה מידה כזה, זה אומר הרבה על העוצמה של פלטפורמות הבינה המלאכותית (AI) שלה.
אין ספק שהתמחור עדיין קשה לעיכול. עם זאת, אם פלאנטיר תוכל לשמור על חלק גדול מהצמיחה הזו, גם מכפילים שנראים מנופחים עשויים להתברר כמוצדקים. בהתבסס על תוצאות הרבעון השלישי והתחזית לרבעון הרביעי, יש מעט מאוד סיבות להאמין שהמומנטום נחלש. אחרי הירידה, אני רואה פרופיל סיכון-סיכוי אטרקטיבי יותר, עם פוטנציאל עלייה משמעותי. לכן אני נשאר עם דירוג קנייה שלי ל-פלנטיר.