למה מניית ורטיב (VRT) יורדת היום, 5 בנובמבר?
המניות הפעילות ביותר: אמזון מובילה את הרשימה עם אפסייד של 25% ודירוג קנייה חזקה
העתיד הלא ודאי של אולפני האנימציה של פאראמונט סקיידנס (NYSE:SKYD)
מניית ספייס אקס (SPCX) צונחת. למה המשקיעים חוששים היום – 5 בנובמבר 2026
מניית פורד (NYSE:F) יורדת בזמן ש-Transit City מושקת בברזיל
ג’נריישן קפיטל האריכה את מועד עסקת החליפין עם רפק
הבינה המלאכותית "יצאה משליטה" וזקוקה לרגולציה הדוקה יותר, אומרת חברת בית הנבחרים אנסארי
אפילו שיתוף פעולה עם אורקל לא יכול לעזור למניית אינטל (אינטל)
דסק המסחר של גולדמן זאקס רואה שהקונים נעלמים במהלך גל המכירות
למה מניית פני סטוק לייקווד-אמדקס ביותראפוטיקס (LABT) עולה היום?
סיסקו (CSCO) בדרך לתנועה של כמעט 11% אחרי דוחות הרבעון השלישי בשבוע הבא, לפי סוחרי אופציות
סיכויי Polymarket: האם MRNA, HUM, UAA יכו את תחזיות הדוחות מחר?
עכשיו אלה הכנפיים: מניית בואינג (NYSE:BA) יורדת כשה-FAA מתמקדת בכנפי ה-Dreamliner
"תמריא", אומר משקיע על מניית Rocket Lab Usa
מיקרוסופט נסוגה מחלק מעסקאות ה-AI כשהעיכובים בבנייה מצטברים
אמזון (אמזון) מתחילה בבניית מחסן חדש וענק בקנדה
מניית קריספי קרים (DNUT) זינקה ב-40% אחרי שתוכנית ההבראה הובילה לדוח חזק ולתחזית משופרת
מניית מיקרוסופט (מיקרוסופט) יורדת למרות ניצחון בחירות פוטנציאלי גדול
מניית אירן ונביוס נופלות לאחר שמיקרוסופט מהדקת את הפיקוח על מרכזי הנתונים
מניית נינטנדו (NTDOF) קפצה ב-2% אחרי ש-<em>The Legend of Zelda: Ocarina of Time Remake</em> קיבל ציונים גבוהים מהמבקרים
דוח אמצע יום של דאו ג'ונס: ה-DJIA יורד כאשר המשקיעים מצמצמים הימורים על AI לאחר בחירות האמצע
יצרנית הרובוטים ההומנואידיים Agility Robotics (AGLT) צונחת ב-10% ביום המסחר הראשון
עלויות ביטוח החוב של ספייס אקס (SPCX) מזנקות לשיא חדש
מניית טסלה (טסלה) צונחת למרות מרכז הנדסה חדש
מניית ג׳יי פי מורגן (JPM) יורדת בעקבות דיווחים שלפיהם הדמוקרטים מתכננים לבדוק את קשריה לג׳פרי אפשטיין
3 מניות צמיחה מובילות לקנייה עכשיו עם אפסייד של יותר מ-37%, לפי אנליסטים
מניית AMD עשויה לזנק ברבעון הרביעי אם תעקוף את אינטל בקטגוריה מרכזית אחת
מניית הום דיפו (NYSE:HD) נחלשת; איך אפשר להמשיך את הראלי
"עדיין לא ראיתם כלום," אומר משקיע על מניית אדוונסד מיקרו דיווייסז
3 תעודות הסל הטובות ביותר של Vanguard עם פוטנציאל עלייה של יותר מ-30% כדי להכות את VOO
מניית ברקשייר הת'אווי בי (BRK.B) מגיעה לשיא כל הזמנים בזמן שהשוק קורס
מניית הרץ גלובל הולדינגס (HTZ) צונחת ב-24% כשאינפלציה גבוהה יותר מובילה להחמצה בדוחות הרבעון השלישי
גוגל מציעה לעובדים נוספים חבילות פרישה מרצון בזמן שההוצאות על AI מזנקות
מניית סנדיסק (SNDK) צנחה היום ביותר מ-18% למרות התמיכה המתמשכת של ברנשטיין
ארית תעשיות מבקשת אישור לחלוקת 211.6 מיליון שקל
חברה לנכסים ולבנין פרסמה מצגת על תוצאות הרבעון השלישי
למה שוק המניות צונח היום? 3 סיבות מאחורי גל המכירות החד של יום חמישי
הזהב מטפס מעל 4,120 דולר לשיא של שבועיים, כשהיחלשות הדולר וירידת מחירי הנפט מפיגות את חששות האינפלציה
מניית סיסקו (CSCO) יורדת לאחר שמורגן סטנלי הוריד את ההמלצה ל\"החזק\" לקראת דוחות הרבעון הראשון
ביטקוין (BTC) קורס יחד עם המניות כשהמחיר יורד לשפל של שלושה חודשים
למה שוק המניות יורד היום, 5.11.26?
אלה המניות שמדווחות על רווחים היום – 5 בנובמבר 2026
הורים בצפון קרוליינה תובעים את גוגל לאחר שבינה מלאכותית במחשב נייד מבית הספר החמירה את המשבר הנפשי של נערה
למה מניית מיקרון טכנולוג'י קורסת היום, ולמה משקיע אחד חושב שהיא יכולה לשלש את עצמה ב-2027
ספקית אחסון הענן בוקס מרחיבה את ההסכם עם אנבידיה (אנבידיה) כדי להשיק כלי חיפוש וזרימות עבודה מהירים יותר מבוססי AI
מניית ראלף לורן יורדת למרות רבעון של תוצאות טובות והעלאת תחזית. הנה הסיבה
מניית סאנראן (RUN) מזנקת ביותר מ-5% לאחר שהתוצאות עקפו את התחזיות
וונדר גרופ, הבעלים של Grubhub, מתכוננת להנפקה בארה"ב
מניית אירן צונחת לקראת דוחות הרבעון הראשון של שנת הכספים 2027 היום — הנה הסיבה
בלקרוק בדיוק פיצלה 5 קרנות סל — למה זה חשוב למשקיעים
דוח הרווחים של SoundHound AI Class A לרבעון השלישי היום: פסק הדין של הרגע האחרון מוול סטריט ומשוק האופציות על מניית SOUN
S&P 500 נופל כשהראלי שאחרי הבחירות דועך
מניית MDA Space (MDA) מזנקת ב-7% בעקבות תוצאות כספיות חזקות
"כמעט סיימה לרדת," אומר משקיע בכיר על מניית סנדיסק
קוואלקום מול אינטל: מניית שבבים אחת צומחת מעבר לעבר שלה, והשנייה לא מצליחה להשתחרר ממנו, אומר משקיע
מניית וונדי'ס (WEN) עולה לאחר שרשת ההמבורגרים דחתה הצעה להפוך לחברה פרטית ואימצה תוכנית גלולת רעל
דאו ג'ונס עולה לאחר שמספר התביעות הראשוניות לדמי אבטלה ירד לשפל של שלושה חודשים
את'ריום מחזיקה בשני שלישים ממטבע היציבות RLUSD של ריפל בשווי 2.6 מיליארד דולר, גם כשמנכ"ל ריפל מקדם את ה-XRP Ledger
3 מניות הנפט הטובות ביותר בדירוג קנייה חזקה עם אפסייד של יותר מ-30%, לפי אנליסטים
מניית אירן: למה המשקיעים נוקטים זהירות לקראת דוחות הרבעון הראשון שיתפרסמו היום
ספייס אקס מול Rocket Lab: איזו מניית חלל היא הקנייה הטובה יותר לקראת זרזים מרכזיים?
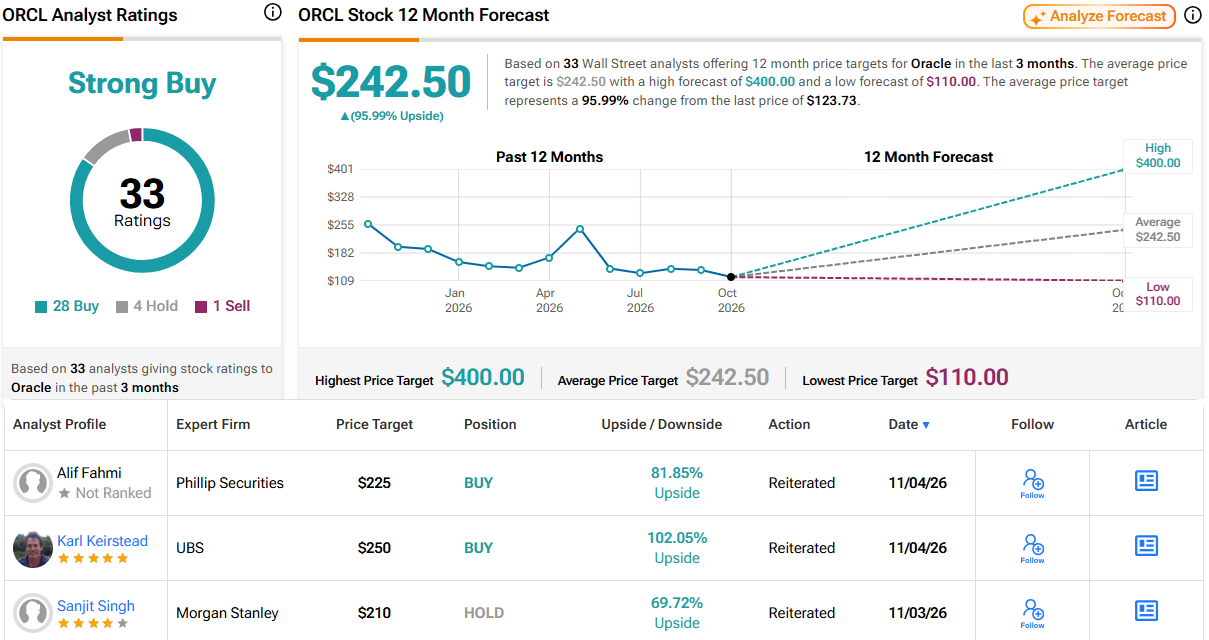
"השעון מתקתק", אומר משקיע על מניית אורקל
ASML חיונית לשבבי AI מתקדמים. לכן אני חיובי לגבי המניה
למה מניית שופיפיי (SHOP) עלולה לרדת עוד אחרי המימוש ברבעון השלישי
תחזית מחיר מניית AST ספייסמובייל: מה סוחרי האופציות והאנליסטים הפיננסיים מצפים לקראת דוחות הרבעון השלישי
מיקרון או SK הייניקס: מניה אחת שווה בחינה בירידות, והשנייה כנראה תדשדש, אומר משקיע
קבוצת משלוחי הרחפנים Zipline מוערכת כעת ב-21.5 מיליארד דולר, כשהיא מרחיבה את הסכם משלוחי המכולת עם וולמארט (WMT)
מניית פייזר (PFE) נראית אטרקטיבית למשקיעי הכנסה
למה מניית פלאנטיר (פלנטיר) עדיין נחשבת לקנייה אחרי הירידה שלה ברבעון השלישי
נובה עקפה את תחזיות האנליסטים ברבעון עם הכנסות ורווחי שיא, צופה המשך צמיחה
החוזים העתידיים נסחרים במגמה מעורבת כשמניות הטכנולוגיה יורדות על רקע חששות סביב מסחר ה-AI לאחר ניצחון הדמוקרטים בבחירות האמצע
מחיר ה-XRP חוזר ל-1.30 דולר, בזמן שמספר הארנקים המיליונריים הגיע לשיא של 2026 למרות התקררות בביקוש בארה\"ב
למה מניות השבבים אנבידיה, AMD ואינטל יורדות היום, 5 בנובמבר
תחזית מניית קוואלקום – למה אנליסטים הורידו את מחירי היעד אחרי תוצאות הרבעון הרביעי
מניית AMD עדיין יקרה מדי בשבילי לקנייה
ספייס אקס או אלפאבית: קת'י ווד קונה מניה אחת ב-47.4 מיליון דולר ומוכרת את השנייה ב-13.3 מיליון דולר
מניית מיקרון טכנולוג'י מגיעה לשפל של 3 חודשים. האם מיקרון היא קנייה ברמות האלה?
יוצרת ChatGPT, OpenAI, מפסיקה עסקאות חשאיות להקמת מרכזי נתונים ומבטיחה חשבונות חשמל נמוכים יותר אחרי התנגדות הבוחרים
מניית אנבידיה (אנבידיה) יורדת לאחר שדיווח על שבבי AI תקועים מחזיר את החששות לגבי סין
בכחצי מיליארד שקל: בזק מתכננת חוות שרתים חדשה בפתח תקווה
מניית אובר (UBER) מספקת את הסחורה אחרי שאמזון (אמזון) בחרה בה כשותפת המסעדות המקוונת החדשה
תנודתיות באופציות ומהלכי הרווחים המשתמעים היום, 05 בנובמבר 2026
למה השליטה הדמוקרטית היא גורם חיובי עבור ענקיות ה-AI והקרן Defiance AI Hyperscale Leaders ETF
חדשות מניית מיקרון טכנולוג'י: מפעל בטייוואן בהיקף של 4.5 מיליארד דולר הושהה על רקע סכסוך עבודה
למה מניית לוסיד גרופ (LCID) זינקה לפני דוחות הרבעון השלישי ומה האנליסטים מצפים
מניית מיקרון טכנולוג'י, SanDisk ו-SK Hynix צונחות כשהמכירה בשבבים מחריפה. מה עומד מאחורי הירידה ב-5 בנובמבר?
מניית SOUN עולה כש-SoundHound AI Class A מרחיבה את רשת השותפויות שלה לקראת דוחות הרבעון השלישי
תצוגה מקדימה של דוחות Rocket Lab Usa: מערכות חלל מול שירותי שיגור
מניית סופטבנק (SFTBY) יורדת לאחר שסין חסמה עסקת ABB Robotics בשווי 5.4 מיליארד דולר בשל חששות לגבי OpenAI
QCOM מול ARM: ברקליס מדרג מניה אחת כקנייה ואת השנייה כמכירה אחרי הדוחות
מניית קוואלקום (QCOM) צונחת ב-10% לאחר שמכירות חלשות של שבבי סמארטפונים מעיבות על הצמיחה במרכזי הנתונים
לקראת עדכון המדדים בבורסת ת”א: אילו מניות יבלטו ומה צפוי במחזורי המסחר?
חדשות מחשוב קוונטי: העסקה של IonQ ב-1.15 מיליארד דולר, וההכנסות של IQM זינקו ב-51%
UBS רואה יותר תנודתיות בשוק המניות אחרי "גל כחול" — אבל גם הזדמנויות קנייה בשתי המניות האלה
שוק המניות היום, 5 בנובמבר: החוזים העתידיים מעורבים לאחר שניצחון הדמוקרטים הצית ראלי בוול סטריט
מניית AppLovin Class A (APP) מזנקת בעקבות תוצאות חזקות ברבעון השלישי ותחזית חיובית; גולדמן זאקס מעלה את מחיר היעד
מיקרוסופט מוותרת על עסקת ה-AI עם Nscale – האם אסטרטגיית ההשקעה שלה ב-AI משתנה?
נינטנדו (NTDOF) פספסה את התחזיות לרווחים כשמכירות Switch 2 צנחו ב-41%
מניית סנאפ יורדת כשצמיחת ההכנסות והמשתמשים מחמיצה את הציפיות
מניית Zillow Group Class C צונחת לאחר החמצה ברבעון השלישי, כשחולשת שוק הדיור נמשכת
IonQ (IONQ) מרחיבה את ההגעה שלה בתחום הקוונטי ומשלימה עסקה של 1.15 מיליארד דולר לקראת הדוח
מניית טויוטה (TM) מזנקת אחרי עקיפת תחזיות הרווח ברבעון השני, רכישה עצמית והעלאת תחזית על רקע התחרות מסין