
מניית פייזר (PFE) נראית אטרקטיבית למשקיעי הכנסה
- פייזר מציעה למשקיעי הכנסה דיבידנד שנראה בטוח יחסית, עם שיעור חלוקה של כ-57%, ותמחור נמוך של 10.58 על תחזית ה-EPS ל-2027, גם כשהחברה עדיין מתמודדת עם לחץ על הכנסות ורווחים.
- למרות חולשה בטווח הקצר בגלל ירידה בביקוש לטיפולי COVID-19 ופקיעת פטנטים, פייזר העלתה את תחזית ההכנסות ל-2026 ומכוונת לחזרה לצמיחה אחרי 2028, בין היתר בזכות צמיחה של 32% בקטגוריית המוצרים שהושקו ונרכשו.

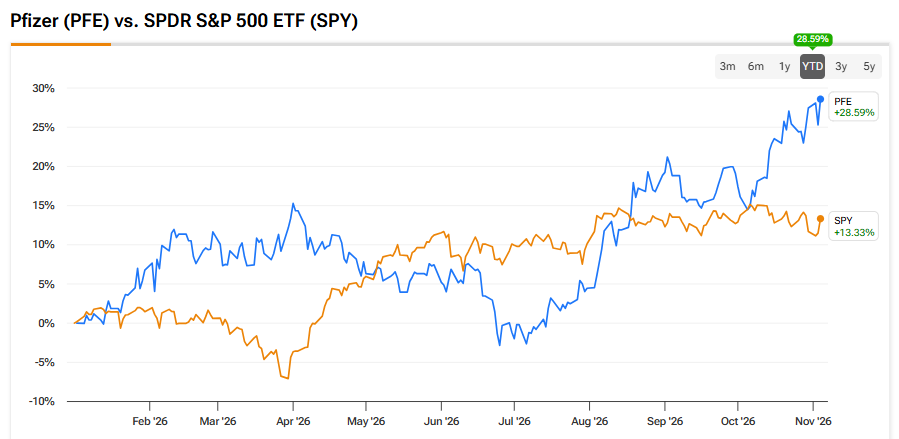
מניית פייזר (PFE) נראית אטרקטיבית למשקיעי הכנסה, בזכות דיבידנד עם כיסוי טוב ותמחור מתון. מניית יצרנית התרופות הציגה ביצועי יתר לעומת מדד S&P 500 (SPX) בשנת 2026, בדומה לביצועים החזקים של סקטור הבריאות כפי שהם משתקפים ב-iShares U.S. Healthcare ETF (IYH). בעוד שהעליות הרחבות יותר בסקטור נובעות במידה רבה ממשקיעי צמיחה שמבקשים לגוון הרחק מנושא הבינה המלאכותית (AI) במניות כמו Eli Lilly (LLY), סיפור ההשקעה של פייזר הוא מעט ייחודי.
אין ספק שפייזר דיווחה על הכנסות חלשות יותר ברבעון השלישי של 2026, והרווח המתואם למניה (EPS) נותר ללא שינוי לעומת הרבעון המקביל אשתקד. עם זאת, המניה מציעה דיבידנד עם כיסוי טוב של 1.72 דולר למניה בשנה. בנוסף, היא נסחרת במכפיל של 10.58 על תחזית ה-EPS לשנת 2027, שעומדת על 2.91 דולר.
לכן, דירוג הקנייה שלי על פייזר נשען בטווח הקצר על השקעת הכנסה במחיר מוזל, שיכולה להפוך להזדמנות השקעה בצמיחה אם תחזיות החברה להתאוששות במכירות אחרי 2028 יתממשו.
עיקרי תוצאות הרבעון השלישי של 2026 של פייזר
פייזר דיווחה על ירידה שנתית קלה של 0.4% בהכנסות, ל-16.6 מיליארד דולר, בעקבות ביקוש חלש לטיפולי COVID-19 ופקיעת פטנטים. מול תוצאה חלשה זו בשורת ההכנסות, ה-EPS המתואם עמד על 0.87 דולר ולמעשה לא השתנה לעומת הרבעון המקביל אשתקד. בפועל זו הייתה הפתעה חיובית, שכן האנליסטים ציפו לתוצאה חלשה יותר ברווחים.
למרות השוואות שנתיות לא נוחות, התוצאות היו טובות מהציפיות של החברה. בעקבות זאת, פייזר העלתה את תחזית ההכנסות השנתית שלה ל-62–64 מיליארד דולר, לעומת תחזית קודמת של 60.5–62.5 מיליארד דולר. התחזית המעודכנת משקפת עלייה מתונה של 0.6% לעומת הכנסות של 62.6 מיליארד דולר בשנת 2025.
מבחינת רווחים, תחזית 2026 של פייזר משקפת כעת EPS מתואם של 2.95–3.05 דולר. לפי נקודת האמצע, עדיין מדובר בירידה של כ-7% לעומת EPS של 3.22 דולר שהושג בשנת 2025. נקודת האור היא שהרווחיות החלשה יותר משקפת הוצאות גבוהות יותר על מחקר ופיתוח, שאמורות לתמוך ברווחי פייזר בטווח הבינוני והארוך.
לדעתי, המסקנה עבור המשקיעים היא שפייזר עדיין מתקשה להגדיל הכנסות ורווחים, ולכן המניה מתאימה בעיקר למשקיעים שממוקדים בהכנסה בטווח הקצר. דוגמה לכך היא שפייזר לא ביצעה רכישות עצמיות של מניות בשנת 2026, מה שאפשר לחברה לשמור על דיבידנד רבעוני של 0.43 דולר למניה.
ביחס לתחזית ה-EPS המתואם לשנת 2026, ניתן לראות כי הדיבידנד השנתי של פייזר, בגובה 1.72 דולר למניה, מייצג שיעור חלוקה של כ-57%. לדעתי זה הופך את הדיבידנד לבטוח למדי ומחזק את דירוג הקנייה שלי על PFE.
פייזר מכוונת לצמיחה אחרי 2028
במבט קדימה ל-2027, ניתן לראות שהאנליסטים מצפים שפייזר תציג הכנסות של כ-60 מיליארד דולר, מה שמצביע על כך שהלחצים על שורת ההכנסות שנראו ברבעון השלישי של 2026 יימשכו גם בשנה הבאה. כך גם ברווחים, כאשר אומדן הקונצנזוס ל-EPS עומד על כ-2.91 דולר, מה שמרמז על ירידה חד-ספרתית בשנה הבאה.
פייזר מדגישה כי אף שפקיעת פטנטים תלחץ על הצמיחה בטווח הקרוב, התחזית לאחר 2028 נותרת חיובית. הצמיחה בקטגוריית המוצרים שהושקו ונרכשו, שכוללת מוצרים שהושקו לאחרונה ומוצרים שנרכשו, כולל התוויות חדשות, עלתה ב-32% לעומת השנה הקודמת. לכן, החברה מצליחה להשיק תרופות חדשות באופן אפקטיבי, מה שתומך בדירוג קנייה למניה עבור משקיעים עם אופק בינוני עד ארוך.
לדעתי, ברגע שהשפעת פקיעת הפטנטים תהיה מאחוריה, התמחור של פייזר אמור להתקרב יותר לזה של חברות אמריקאיות גדולות אחרות, כפי שאפרט בסעיף הבא.
תמחור פייזר
פייזר נסחרת במכפיל 10.58 על תחזית EPS לשנת 2027 של כ-2.91 דולר, תמחור זול משמעותית לעומת חברות דומות כמו Eli Lilly וג'ונסון אנד ג'ונסון (JNJ). לדוגמה, Eli Lilly נסחרת במכפיל 28.27 על תחזית EPS לשנת 2027 של 50.15 דולר, בעוד ג'ונסון אנד ג'ונסון נסחרת במכפיל 23.78 על תחזית EPS לשנת 2027 של 11.62 דולר.
ההבדל המרכזי בין פייזר לבין שתי החברות הללו הוא שהרווחים של פייזר עדיין נמצאים בירידה, בעוד של-Eli Lilly צפויה צמיחה של כ-42% ברווחים בשנה הבאה, ולג'ונסון אנד ג'ונסון צפויה עלייה מתונה יותר של כ-4%.
לדעתי, הזרז המרכזי לכך שמניית פייזר תקבל תמחור גבוה יותר יהיה מהפך במומנטום הרווחים של החברה. קשה מאוד להצביע מראש על העיתוי של מהפך כזה, אבל אני חושב שזה עשוי לקרות כבר ב-2029. התחזית החיובית שלי נשענת במידה רבה על הציפיות של החברה עצמה להתאוששות במכירות, אם כי חשוב להדגיש שהכנסות גבוהות יותר לא בהכרח יתורגמו אוטומטית לרווח גבוה יותר למניה.
בקצרה, דירוג הקנייה שלי על פייזר נשען בטווח הקצר על דיבידנד עם כיסוי טוב, ובטווח הבינוני עד הארוך על האפשרות לרווחים גבוהים יותר. אכן, עם התמקדות גוברת באריכות ימים וברווחה, מניות הבריאות צפויות להמשיך להציג ביצועים טובים, אם כי אני מודה שהסקטור כבר לא זול כפי שהיה לאחר הביצועים החזקים שלו ב-2026.
העמדה של וול סטריט לגבי פייזר
בוול סטריט, לפייזר יש דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, בהתבסס על שבע המלצות קנייה, 14 המלצות החזק והמלצת מכירה אחת במהלך שלושת החודשים האחרונים. מחיר היעד הממוצע של פייזר עומד כיום על 30.26 דולר, מה שמרמז על ירידה של כ-2% ב-12 החודשים הקרובים.

סיכום
מניית פייזר הציגה ביצועים טובים ב-2026, גם בזמן שהחברה מתקשה להשיג צמיחה משמעותית בהכנסות וברווחים. לכן, לדעתי, הביצועים החזקים של סקטור הבריאות הרחב תרמו לעליית מניית פייזר.
בטווח הקרוב, אני לא רואה מהפך מהיר בביצועים התפעוליים של פייזר, שכן פקיעת פטנטים ממשיכה ללחוץ על המכירות והרווחים. על הרקע הזה, הדיבידנד עם הכיסוי הטוב של פייזר נשאר מוקד משיכה מרכזי במקרה ההשקעה.
בטווח הבינוני עד הארוך, אני מצפה שפייזר תחזור לצמיחה בשורת ההכנסות. הדבר אמור לתמוך בהאצה ברווחים ולאפשר למניית פייזר לקבל תמחור קרוב יותר לזה של חברות גדולות דומות כמו Eli Lilly וג'ונסון אנד ג'ונסון.
למרות שהמניה מציעה פוטנציאל מוגבל לעליית הון, אני חושב שהמשיכה שלה כמשקפת הכנסה נשארת חזקה למדי, ובסופו של דבר מייצרת תשואה כוללת סבירה בטווח הקרוב, עד שההכנסות יחזרו לצמיחה אחרי 2028.