
ASML חיונית לשבבי AI מתקדמים. לכן אני חיובי לגבי המניה
- ASML נתפסת כחיונית לייצור שבבי AI מתקדמים, עם ביקוש חזק למכונות EUV שלה שכבר נמשך עד 2030, לצד ביצועים חזקים מאוד בהכנסות, ברווח הגולמי ובמניה.
- החברה נהנית גם מצמיחה מואצת מצד יצרניות DRAM, בעוד שוול סטריט שומרת על גישה חיובית עם דירוג הקונצנזוס של האנליסטים של קנייה חזקה, למרות תמחור גבוה ותלות בהוצאות לקוחות.

ASML Holding (ASML) חיונית לייצור שבבי בינה מלאכותית (AI) מתקדמים. החברה ההולנדית היא הספקית היחידה של מכונות ליתוגרפיה באולטרה-סגול קיצוני (EUV) שיצרניות שבבים משתמשות בהן כדי להדפיס את המעגלים הקטנים ביותר על השבבים. בין הלקוחות שלה נמצאות ענקיות כמו Taiwan Semiconductor (TSM), שמתכננת להכניס את מכונות ה-High-NA EUV החדשות והמדויקות ביותר של ASML לייצור המוני עד 2030.
אני חיובי לגבי ASML. קשה לדמיין את עולם ה-AI פועל בלי המכונות שלה. מעבר לכך, חלק גדול יותר מהצמיחה שלה מגיע עכשיו מיצרניות DRAM, שבבי הזיכרון ששרתי AI צריכים בכמויות גדולות, וזה הופך אותי לאופטימי עוד יותר.
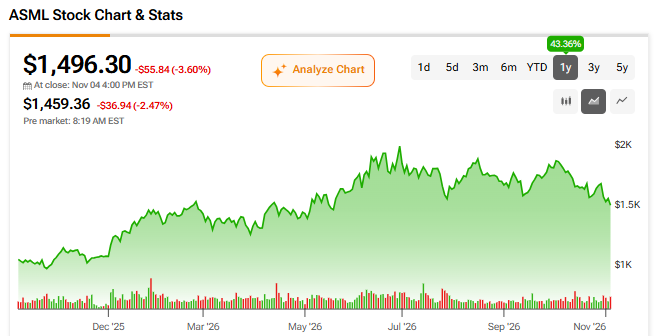
החברה חווה אחת השנים הטובות בתולדותיה. המניה שלה עלתה בכ-50% בשנה האחרונה, וההכנסות ברבעון השלישי של 2026 זינקו ב-52% לעומת השנה שעברה. גם המכירות וגם הרווח הגולמי, כלומר החלק מההכנסות שנשאר אחרי עלויות הייצור, הגיעו לרמות שיא. המניות אינן זולות, ו-ASML תלויה בהוצאות של יצרניות השבבים. עם זאת, אני מאמין ששני הסיכונים האלה ניתנים לניהול.
בלי ASML, ל-AI יהיה קשה לצמוח
בלי ASML, ל-AI יהיה קשה לצמוח. לדעתי, זה החלק הכי חשוב בסיפור. הביקוש כל כך חזק, שחלק מהלקוחות כבר רוצים לבצע הזמנות ל-2029 ואפילו ל-2030.
ASML גם ממשיכה לשפר את מכונות ה-EUV שלה. מערכת ה-EUV הסטנדרטית הבאה שלה (low-NA), ה-NXE:3800F, תעבד יותר פרוסות סיליקון בשעה כשהיא תגיע בתחילת 2027, וזה אומר יותר שבבים מכל מכונה.
ובכל זאת, ההנהלה מצפה שההיצע המתוכנן שלה ל-2027 ול-2028 לא יענה באופן מלא על ביקוש הלקוחות. לכן ASML מתכננת להגדיל את הקיבולת ב-30% ב-2027 עבור מכונות ה-EUV הסטנדרטיות שלה ומערכות ה-DUV immersion הוותיקות יותר שלה, ובוחנת הגדלה משמעותית עוד יותר ב-2028.
השירותים הם עוד חלק צומח בעסק. ASML מצפה שמכירות Installed Base Management, משירות ושדרוג של מכונות שכבר מותקנות אצל לקוחות, יגדלו בכ-50% ב-2026, מהר יותר מסך המכירות.
האם DRAM הוא העתיד החדש?
DRAM עשוי להפוך לאחד ממנועי הצמיחה החשובים ביותר של ASML. שבבי הזיכרון האלה עובדים ממש לצד מעבדי AI, וההנהלה מצפה שמכירות מערכות הזיכרון שלה יגדלו בכ-75% ב-2026, לעומת כ-10% בלבד בשבבים לוגיים כמו מעבדים. הצמיחה הזו מגיעה מכך שיצרניות זיכרון מוסיפות קיבולת ומשתמשות ביותר EUV כדי לייצר את שבבי ה-DRAM החדשים ביותר שלהן. ASML גם משיגה לקוחות EUV חדשים, במיוחד בקרב יצרניות DRAM.
ASML גם משיקה כלים חדשים עבור הלקוחות האלה. מערכת המדידה החדשה שלה YieldStar 550B מספקת פרודוקטיביות גבוהה ביותר מ-60% לעומת הדור הקודם, ונבנתה עבור שבבי ה-DRAM והשבבים הלוגיים החדשים ביותר. בפועל, היא מאפשרת ליצרניות שבבים לבדוק יותר פרוסות ולפתור בעיות ייצור מהר יותר.
ההנהלה מצפה שהזיכרון יתפוס נתח גדל מהמכירות שלה, אם כי היא עדיין רואה בשבבים לוגיים את תחום הפעילות הגדול יותר ב-2027. המגמה הזו מרמזת ש-DRAM עשוי להיות חלק גדול מהעתיד של ASML.
נקודות החולשה של ASML נראות ניתנות לניהול
ל-ASML יש נקודות חולשה, אבל הן נראות ניתנות לניהול. כמו כל חברה בקבוצה הזו, היא תלויה מאוד בהיקף ההוצאות של הלקוחות הגדולים שלה על מפעלים וציוד חדשים. לכן הפעילות שלה הייתה מחזורית בעבר, עם שנים חזקות ואחריהן האטות חדות. כרגע, המחזור נראה ארוך מהרגיל, כשהביקוש מצד הלקוחות כבר נמשך עד 2030.
נזילות היא עוד חלק חשוב בפאזל. היחס המהיר מראה אם חברה יכולה לשלם את ההתחייבויות קצרות הטווח שלה באמצעות מזומן ונכסים נזילים אחרים, בלי להסתמך על מלאי. היחס המהיר של ASML השתפר ל-1.01 ברבעון השלישי, אחרי שנשאר סביב 0.8 ברבעונים הקודמים. המשמעות היא שכעת היא יכולה לכסות את ההתחייבויות האלה במלואן.
יחס נמוך עלול להפוך לבעיה אם הביקוש יירד פתאום, ולכן טוב לראות את השיפור. גם העובדה של-ASML יש יותר מזומן מחוב עוזרת.
ואז יש את סין. כבר הרבה זמן אנחנו שומעים שתחרות סינית עלולה לאיים על ASML. המנכ"ל כריסטוף פוקה אמר שהדיבור הזה קיים כבר כ-25 שנה, והוא עדיין רואה סבירות נמוכה לתחרות משמעותית מצד סין. בעיניי זה משכנע.
חברות סיניות כבר החלו לייצר מכונות immersion DUV משלהן, אבל המערכות הראשונות האלה עדיין רחוקות מאוד מהטכנולוגיה של ASML. גם מגבלות הייצוא מונעות ממכונות ה-EUV של ASML להיכנס לסין, ו-ASML אומרת שאף אחת מהן לא פועלת שם. למרות זאת, המדינה עדיין צפויה להוות כ-20% מהמכירות של ASML השנה.
האם ASML שווה את המחיר שלה?
ASML אינה זולה, אבל הצמיחה שלה עוזרת להצדיק את המחיר. מכפיל הרווח (P/E) שלה, שעומד על כ-39.5x, אומר שהמשקיעים משלמים בערך 39.50 דולר על כל דולר של רווח שנתי. זה מעל המכפיל של KLA (KLAC), שעומד על 38.8x, והרבה מעל Lam Research (LRCX) ו-Applied Materials (AMAT), שנסחרות במכפילים של תחילת עד אמצע שנות ה-30. בקיצור, המשקיעים משלמים פרמיה עבור ASML.
באותו זמן, ASML הגדילה את הרווח למניה (EPS) שלה ב-125.67% לעומת השנה שעברה, מהר יותר מכל החברות המקבילות האלה. צמיחה מהירה יותר ברווח יכולה להצדיק מכפיל רווח גבוה יותר, כי המכפיל יורד מהר אם הרווחים ממשיכים לעלות. מכפיל הרווח של ASML גם נמוך משמעותית מהרמות שנראו מוקדם יותר השנה, כשהמניה נסחרה מעל 50x.
ASML נראית סבירה עוד יותר לפי מספרים עתידיים. מכפיל הרווח העתידי שלה, שמבוסס על הרווחים הצפויים בשנה הבאה, עומד על כ-24x ונמצא קרוב לרמה הנמוכה ביותר שלו בשנה האחרונה, בזמן שאנליסטים המשיכו להעלות את התחזיות שלהם מהר יותר מתנועת המניה. במילים אחרות, המניה נראית הרבה פחות יקרה אם התחזיות האלה יתממשו. תחזיות הקונצנזוס מצביעות על צמיחה של כ-36% ברווח למניה ב-2027.
הסיכון העיקרי כאן הוא השווי הגבוה שמבוסס על רווחי העבר. אם ההוצאות על AI יאטו, מניה שמתומחרת כך עלולה לרדת חזק יותר מהשוק.
איך וול סטריט רואה את ASML?
וול סטריט רואה את ASML באופן חיובי, עם דירוג הקונצנזוס של האנליסטים של קנייה חזקה, שמבוסס על שש המלצות קנייה, אפס המלצות החזק ואפס המלצות מכירה בשלושת החודשים האחרונים. במחיר יעד ממוצע של 2,538.43 דולר למניית ASML, פוטנציאל העלייה עומד על 69.65%.

אנליסט ג'יי פי מורגן (JPM) סנדיפ דשפנדה, אנליסט חמישה כוכבים ב-TipRanks, מגדיר את ASML כאחת הבחירות המובילות שלו. יש לו דירוג קנייה עם מחיר יעד של 2,350 דולר, שמשקף פוטנציאל עלייה של כ-57%, והוא מצפה שעליות מחירים יעלו את הרווח הגולמי ב-2027 וב-2028.
השורה התחתונה
אני חיובי לגבי ASML. קשה להחליף את המכונות שלה בהתרחבות תשתיות ה-AI, ויצרניות DRAM הופכות למקור צמיחה גדול יותר. העסק עדיין תלוי בהוצאות של יצרניות השבבים, אבל כשהביקוש כבר נמשך עד 2030, אני מאמין ש-ASML נמצאת בעמדה טובה לשנים הבאות.