
למה מניית שופיפיי (SHOP) עלולה לרדת עוד אחרי המימוש ברבעון השלישי
- שופיפיי הציגה תוצאות חזקות ברבעון השלישי, עם צמיחה של 32% בהכנסות, שיפור בתזרים המזומנים החופשי והמשך התרחבות בתחומי התשלומים, הפעילות הבינלאומית וה-AI, מה שתומך בתחזית צמיחה חזקה גם ל-2027.
- למרות הביצועים החזקים והתחזית החיובית לעסק, הכותב נשאר שלילי לגבי מניית SHOP משום שלדעתו השווי עדיין גבוה מאוד, כך שגם עמידה בציפיות הצמיחה עלולה לא להספיק כדי לייצר תשואה אטרקטיבית למשקיעים.

לדעתי, מניית שופיפיי (SHOP) עלולה לרדת עוד אחרי המימוש שלה ברבעון השלישי. ספקית תוכנות המסחר האלקטרוני ממשיכה להרשים אותי כעסק. סמנכ"ל הכספים ג'ף הופמייסטר אמר: "היכולת לספק את התוצאות האלה בהיקף הפעילות שלנו מעידה על החוזקה של המודל שלנו." ההכנסות צמחו ב-32%, ויצירת המזומנים השתפרה.
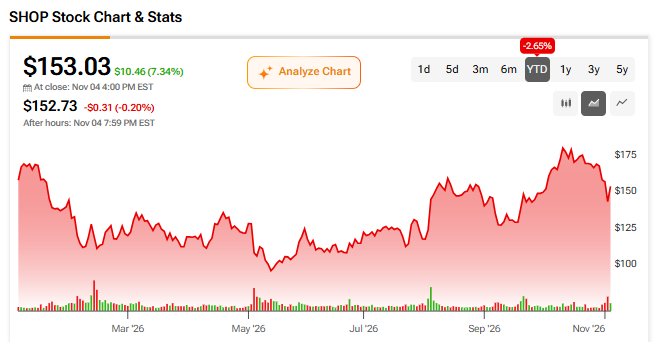
אני מסכים עם ההנהלה לגבי ההתקדמות של העסק. עם זאת, גם אחרי ירידה של כמעט 9% מיד לאחר פרסום הדוח, המניה עדיין נראית יקרה ודורשת הרבה. המשקיעים צריכים שנים של תוצאות יוצאות דופן כדי להשיג תשואה אטרקטיבית. לכן, התחזית שלי למניית SHOP היא כעת שלילית.
התוצאות החזקות של שופיפיי ראויות להערכה
התוצאות של שופיפיי ברבעון השלישי ראויות להערכה, גם אם המשקיעים רצו יותר. ההכנסות עלו ב-32% ל-3.75 מיליארד דולר. היקף הסחורה הגולמי (GMV) צמח בכמעט 30% ל-119.1 מיליארד דולר. הרווח התפעולי הגיע ל-568 מיליון דולר, בעוד תזרים המזומנים החופשי (FCF) גדל ל-816 מיליון דולר, שהם שיעור של 22%. ההנהלה מצפה לצמיחה של שיעור נמוך של 30% בהכנסות ברבעון הרביעי. ההכנסות היו נמוכות רק מעט מהתחזיות, שעמדו על 3.77 מיליארד דולר.

המימוש משקף ציפיות גבוהות מאוד ביחס לתוצאות האלה, אבל הוא לא מוכיח שהעסק של שופיפיי נחלש פתאום. ההנהלה גם ציינה עלויות גבוהות יותר של כוח מחשוב ואחסון עבור בינה מלאכותית (AI) לקראת עונת החגים. ההשקעות האלה עשויות לתמוך במכירות בעתיד, אבל כרגע הן עדיין צורכות מזומנים. לכן, לדעתי, צמיחה חזקה בהכנסות צריכה בסופו של דבר להיתרגם לתשואה על ההשקעה הזו.

מהדורת Fall ’26 Edition של שופיפיי מ-28 באוקטובר גם מחזקת את התזה החיובית לטווח הארוך. Shop.dev מעניקה כעת למפתחים גישה לקטלוג של שופיפיי ולתשתית התשלום שלה. Shop.md מאפשר לסוכן AI לחפש ביותר ממיליארד מוצרים. לאחר מכן, קונים יכולים לשלם דרך Shop Pay. הכלים האלה הופכים את שופיפיי לזמינה בכל מקום שבו לקוחות בוחרים לקנות, כולל בתוך שיחות עם AI.
בנוסף, Shop Pay פועל עכשיו בתוך Muse של מטא (מטא). כמו כן, שופיפיי מחברת את פעילות הסוחרים עם OpenAI ChatGPT ועם Claude של Anthropic (ANT). לבסוף, גם Gemini של גוגל (גוגל) ו-Copilot של מיקרוסופט (מיקרוסופט) נתמכים.
אני חושב שזו תגובה הגיונית להרגלי קנייה משתנים. אם סוכן מטפל בגילוי מוצרים, שופיפיי עדיין יכולה לתמוך בעסקה מאחורי הקלעים. יש לה את קשרי הסוחרים ואת התשתית שצריך כדי להשלים רכישות. העסק יכול ליהנות דרך ממשקי AI מתחרים, בלי לבחור מנצח אחד. לדעתי, זה יכול להרחיב משמעותית את השוק הכולל שהיא יכולה לפנות אליו.
המשך צמיחה של יותר מ-30% נראה סביר, ושיפור בשולי הרווח יכול להעלות את הרווחים מעל התחזיות הנוכחיות. לכן, אני מבין למה המשקיעים נלהבים ממה ששופיפיי בונה.
הצמיחה של שופיפיי יכולה להישאר חזקה גם עד 2027
בהתחשב במומנטום של שופיפיי ובהתפתחויות המתמשכות, אני מאמין שהצמיחה יכולה להישאר חזקה גם ברבעון הרביעי וגם לאורך 2027. ברבעון הרביעי, אימוץ רחב יותר של תשלומים אמור לעזור להפיק יותר מהוצאות החגים. Shopify Payments טיפלה ב-68% מה-GMV ברבעון השלישי, לעומת 65% בשנה שעברה. ה-GMV של Shop Pay צמח ב-50%. לכן, שופיפיי יכולה להרוויח יותר מהמכירות הקיימות של הסוחרים שלה ככל שאימוץ התשלומים עולה. זה תומך בתחזית לעונת החגים, בלי צורך בהאצה פתאומית של הוצאות הצרכנים.
הפעילות הבינלאומית מציעה מקור צמיחה נוסף מעבר לרבעון הרביעי. ה-GMV הבינלאומי עלה ב-32%, בעוד ה-GMV במגזר B2B צמח ב-74%. שיטות תשלום מקומיות, כולל OXXO במקסיקו, עוזרות לסוחרים להגיע לקונים שלא משתמשים בכרטיסים. גם B2B פותח שווקים מעבר למותגי הצרכן המסורתיים של שופיפיי. 4.7 מיליארד הדולר במזומן ובניירות ערך סחירים שלה מספקים מימון רחב להמשך ההתרחבות.
גם AI עשויה להפוך לגורם משמעותי יותר ככל שהערוצים האלה יתבגרו. ההנהלה אמרה שהזמנות שהופנו על ידי AI הגיעו לפי 3.3 לעומת השנה שעברה, יותר מצמיחת התנועה שעמדה על פי 2.6. היקפי הפעילות עדיין קטנים, ולכן לא הייתי בונה עליהם תחזית אגרסיבית לטווח הקצר. עם זאת, גילוי מוצרים טוב יותר יכול לתרום יותר ב-2027 והלאה. יחד עם אימוץ עמוק יותר של תשלומים, זה נותן לשופיפיי דרכים אמינות לעקוף את תחזיות הרווח הנוכחיות.
השווי של שופיפיי עדיין דורש יותר מדי
כעת, למרות התחזית החזקה הזו, השווי של שופיפיי עדיין נראה גבוה מדי. גם אחרי המימוש שאחרי התוצאות, רווח למניה (EPS) בקונצנזוס של 1.89 דולר משקף מכפיל של 80.9 על רווחי 2026. תחזיות של 2.45 דולר ל-2027 ו-3.19 דולר ל-2028 משקפות מכפילים של 62.47 ו-47.95, בהתאמה. התחזיות האלה כבר מניחות צמיחה שנתית של בערך 29%–30% ברווח למניה.
במכפיל 40 על רווחי 2028, שווי המניה יהיה בערך 127 דולר. המשמעות היא שהמשקיעים יכולים לקבל את צמיחת הרווחים שהם מצפים לה, ועדיין להפסיד כסף.
ההיסטוריה של שופיפיי עצמה מראה למה מחיר הפתיחה חשוב. המניה סיימה את 2021 במחיר מתואם לפיצול של 137.74 דולר, רק מעט מתחת לרמה של היום. מאז, ההכנסות צמחו מ-4.6 מיליארד דולר ליותר מ-14 מיליארד דולר על בסיס 12 החודשים האחרונים. כיווץ מכפילים בלע כמעט את כל הצמיחה העסקית הזו. אני חושב שהשווי הנוכחי משאיר את המשקיעים חשופים לתוצאה דומה אם הצמיחה תאט.
גם תזרים המזומנים נראה יקר. בשווי שוק של בערך 183 מיליארד דולר, ההנחה שלי לתזרים מזומנים חופשי שנתי עתידי של 3.4 מיליארד דולר משקפת מכפיל של בערך 54 על תזרים המזומנים. בנוסף, חשוב לציין שתגמול מבוסס מניות (SBC) עמד על 140 מיליון דולר ברבעון השלישי, וצפוי להגיע ל-155 מיליון דולר ברבעון הרביעי. הוספת הסכום הזה בחזרה מגדילה את תזרים המזומנים המדווח של החברה. עם זאת, בעלי המניות נושאים בדילול או בעלות של רכישות חוזרות שנועדו לקזז אותו.
אישור הרכישה החוזרת בהיקף של 5 מיליארד דולר ראוי להערכה. ובכל זאת, מספר המניות הבסיסי הממוצע המשוקלל ברבעון השלישי ירד רק בכ-1% לעומת השנה שעברה. בלי דיבידנד, צמיחת הרווחים העתידית חייבת לעשות את רוב העבודה. צמיחה מהירה יותר יכולה להצדיק את הפרמיה, אבל אני רואה הגנה לא מספקת אם הציפיות יאכזבו.
האם מניית שופיפיי היא קנייה?
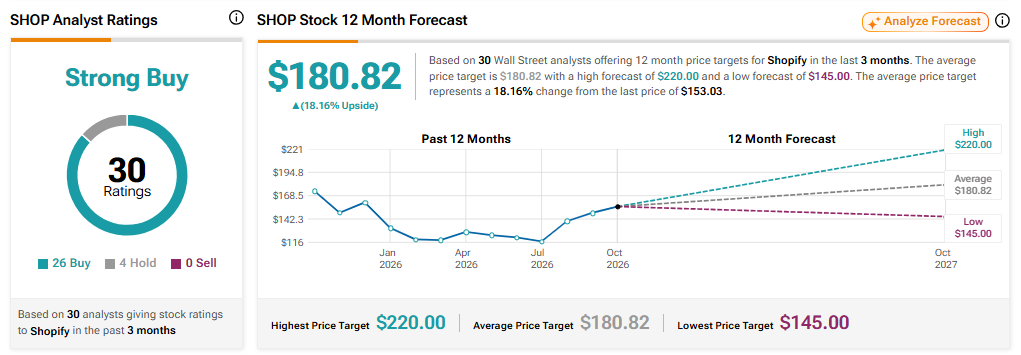
וול סטריט נשארת אופטימית יותר, עם דירוג קונצנזוס של האנליסטים קנייה חזקה, המבוסס על 26 המלצות קנייה וארבע המלצות החזק. מחיר היעד הממוצע של 180.82 דולר משקף אפסייד של 18.16% לעומת מחיר המניה כיום.
סיכום
אני כעת שלילי לגבי SHOP למרות התחזית החזקה שלה לטווח הקצר וההזדמנות המבטיחה בתחום ה-AI. העסק יכול להמשיך לבצע היטב לאורך 2027 והלאה. עם זאת, בעלי המניות כבר משלמים מחיר גבוה מאוד עבור ההצלחה הזו. אני מעדיף שווי פתיחה נמוך יותר לפני שאסתמך על צמיחת הרווחים כדי לייצר תשואות אטרקטיביות.