
מניית AMD עדיין יקרה מדי בשבילי לקנייה
- AMD הציגה תוצאות חזקות ברבעון השלישי ותחזית חזקה לרבעון הרביעי, עם צמיחה חדה בהכנסות ובפעילות מרכזי הנתונים, אך תזרים המזומנים החופשי נחלש והמחבר נשאר נייטרלי כלפי המניה.
- לדעת המחבר, מניית AMD עדיין יקרה מדי, משום שהצמיחה החריגה הצפויה ב-2027 כבר מגולמת במחיר, גם למרות דירוג קנייה חזקה מצד וול סטריט ומחיר יעד ממוצע שמצביע על אפסייד.

מניית אדוונסד מיקרו דיווייסז (AMD) עדיין יקרה מדי בשבילי לקנייה. יצרנית השבבים של יחידות עיבוד מרכזיות (CPU) ויחידות עיבוד גרפיות (GPU) הציגה תוצאות חזקות בשוק שבבים חלש, עם עלייה של 45% בהכנסות ותחזית הכנסות של 17 מיליארד דולר לרבעון הרביעי. עם זאת, מכיוון שהשוק התחיל להטיל ספק בעמידות הכוללת של תחזיות הביקוש הנוכחיות לבינה מלאכותית (AI), זו לא נראית כמו הזדמנות ברורה לקנות את הירידה.
מדד השבבים של פילדלפיה (SOXX) ירד כעת בכ-30% מהשיא של כל הזמנים, לפי הקריאה העדכנית של נאסד"ק (NDAQ). מאחר ש-AMD היא אחת מהרכיבים המרכזיים במדד, אני לא אוהב לקנות מניה שנמצאת במומנטום יורד, ולכן אני נייטרלי לגבי המניה.
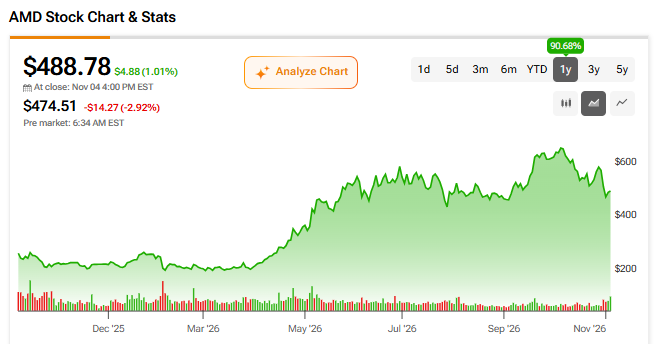
צריך לתת ל-AMD קרדיט איפה שמגיע
ל-AMD מגיע קרדיט על תוצאות הרבעון השלישי, עם עלייה של 45% בהכנסות לעומת השנה שעברה ועלייה של 97% במכירות מרכזי הנתונים באותה תקופה. הרווח המתואם למניה (EPS) עלה ב-74%, ושיעור הרווח התפעולי המתואם התרחב מ-24% ל-29%. עצם זה שהרווחים צמחו מהר יותר מהמכירות נותן למשקיעים סיבה ממשית להישאר מושקעים בחברה למרות המימוש הנוכחי בסקטור. אני יכול להודות בזה, גם אם אני מבין שהמניה לא מתאימה לי ברמה הטכנית הנוכחית שלה בגרף.
גם תחזית ההנהלה לרבעון הרביעי הייתה חזקה, עם צפי להכנסות של 17 מיליארד דולר, עלייה של כ-66% לעומת השנה שעברה בנקודת האמצע של התחזית. בשיחת המשקיעים, ההנהלה גם אמרה שהיא מצפה שהכנסות החברה יצמחו ביותר מ-80% ב-2027, כשגם הכנסות ממעבדי שרתים צפויות בערך להכפיל את עצמן. מבחינת קצבי צמיחה, 2027 עשויה להיות שנת השיא עבור חברות השבבים, במיוחד עבור AMD. במקביל, המגזרים שאינם קשורים למרכזי נתונים מפגרים מאחורי הקצב שמונע על ידי AI. הכנסות תחומי הלקוח והגיימינג ברבעון השלישי ירדו ב-8% לעומת השנה שעברה.
החולשה האמיתית שראיתי במניה ברבעון הזה הייתה תזרים המזומנים החופשי. תזרים המזומנים החופשי של AMD ירד ל-554 מיליון דולר, לעומת 1,530 מיליון דולר שנה קודם לכן, לאחר שהחברה הגדילה את ההשקעה במלאי ובכושר הייצור. זה תומך בהאצת הייצור הצפויה, אבל גם חושף את העסק אם הביקוש ייחלש והתחזיות יעודכנו כלפי מטה.
התמחור של AMD יקר מדי לטעמי
התמחור של AMD יקר מדי לטעמי, עם מכפיל רווח עתידי non-GAAP של 60.61. עם זאת, יחס ה-PEG non-GAAP המדווח שלה הוא רק 0.88, בערך 20% נמוך מחציון הסקטור. לכן, במבט ראשון, אני יכול להבין יותר את התמחור הנוכחי.
אבל 2027 היא שנה חריגה, עם צפי לצמיחה של יותר מ-100% ברווחים המנורמלים לפי האנליסטים. בשנים שלאחר מכן, אני משתמש בצמיחה שנתית של כ-40% ברווח למניה כבסיס. לכן אני מצפה להתכווצות משמעותית בתמחור לפני שיחזור אפסייד יציב יותר.
חישבתי מחדש בעצמי את יחס ה-PEG באמצעות צמיחה שנתית של 40% ברווח למניה, תוך שמירה על מכפיל הרווח העתידי קבוע, במקום להסתמך על הצמיחה החריגה של 2027, שלדעתי כבר מגולמת במחיר. יחס ה-PEG המנורמל שלי עבור AMD הוא 1.59, לעומת 1.09 המדווח עבור הסקטור. לפי המספרים המעוגלים האלה, AMD יקרה בכ-40% מהשווי ההוגן בניתוח שלי, אם אני מתייחס למדד הייחוס הסקטוריאלי כשווי הוגן. זו הסיבה המרכזית לכך שאני לא קונה היום את מניית AMD, ולכן אני מעניק לה דירוג נייטרלי.
מה יכול לשנות את דעתי לגבי AMD
כדי שאהפוך לחיובי לגבי מניית AMD, אצטרך לראות עדכון משמעותי כלפי מעלה בתחזיות הרווח שלה. אבל אני חושב שזה לא סביר, כי צמיחה שנתית של 40% היא כבר קיצונית. לחלופין, אצטרך לראות את השוק מוכן לתמחר את AMD עם פרמיה מתמשכת של "מצוינות". אני לא חושב שזה בלתי אפשרי, אבל מטיל ספק בסבירות לכך, מאחר שחברות שבבים ידועות כמחזוריות מאוד, ולכן לעיתים נסחרות בדיסקאונט.
אפשרות נוספת היא שמחיר המניה יתייצב לאורך 2027. זה אומר שרווחי החברה ישיגו את המחיר, וכך התמחור הכולל יהפוך לסביר יותר עבור משקיע ארוך טווח כמוני. חלק מהתנועה האחרונה במחיר נראית לי כמו התייצבות, אבל אני חושב שסביר יותר שנראה תיקון משמעותי ב-2027.
סף הקנייה המועדף עליי הוא PEG מנורמל מתחת ל-1. אם אני משאיר את הנחות הרווח והצמיחה שלי קבועות, זה מרמז על מחיר נמוך מכ-309 דולר, בהשוואה לכ-350 דולר שבו הייתי מתחיל לבחון מחדש את המניה.
מה וול סטריט אומרת על AMD?
וול סטריט מעניקה ל-AMD דירוג קונצנזוס של האנליסטים של קנייה חזקה, על בסיס 26 המלצות קנייה, ארבע המלצות החזק, וללא המלצות מכירה. מחיר היעד הממוצע של 649.44 דולר מצביע על פוטנציאל עלייה של 32.87%.
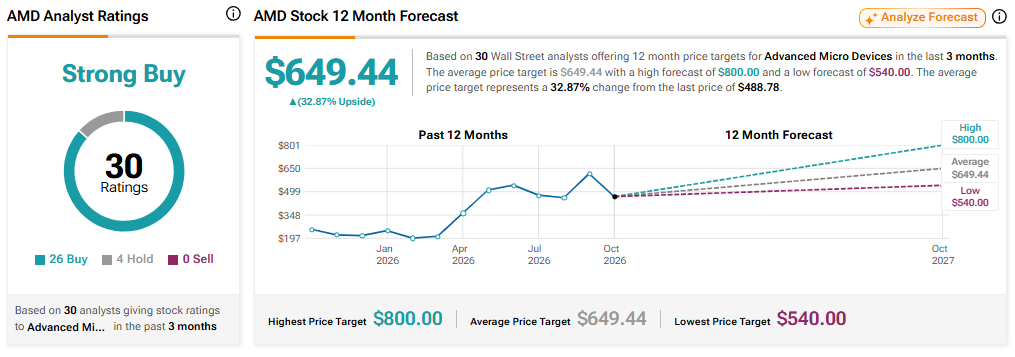
אישית, אני חושב שההערכות האלה אופטימיות מדי, אבל רמת התמיכה של האנליסטים מספיקה כדי להשאיר אותי נייטרלי בטווח הקצר ולא שלילי.
AMD כאן כדי להישאר, אבל לא במחיר הזה
אין לי ספק ש-AMD תישאר חלק מרכזי בטכנולוגיה העולמית, אבל המצוינות העסקית שלה לא מבטיחה פרמיה קבועה במחיר המניה. אני חושב שהצמיחה החריגה של 2027 כבר מגולמת במלואה במניית AMD, ואני סבור שסביר שנראה תיקון ב-2027. אז אהיה יותר פתוח לקנייה. לעת עתה, אני נשאר נייטרלי לגבי AMD עד שיחס ה-PEG המנורמל שלי ירד מתחת ל-1.