
תשואות של מעל 9% ועלייה דו-ספרתית: האנליסטים ממליצים על 2 מניות דיבידנד להכנסה אמינה
- שתי מניות הדיבידנד, פיידוס אינווסטמנט (FDUS) וויטס אנרג'י (VTS), מציעות תשואות דיבידנד של יותר מ-9% וזוכות לדירוג קונצנזוס של 'קנייה חזקה' מהאנליסטים בוול סטריט.
- מחירי היעד הממוצעים מרמזים על עלייה דו-ספרתית: כ-11% ל-FDUS וכ-17.5% ל-VTS, בהתאמה.

למשקיעים שנכנסו לסוף השבוע היו לא מעט סיבות לבחון מחדש את התיקים שלהם אחרי המכירה החדה בוול סטריט ביום שישי. הנאסד"ק צנח ב-2.86%, ואילו S&P 500 ירד ב-1.82%, מה שנתן לשני המדדים את ימי המסחר הגרועים שלהם מאז יוני. ובנאסד"ק, שמוטה במיוחד למניות טכנולוגיה, הנזק עמוק יותר: המדד נמצא כעת 7.8% מתחת לשיא שנרשם מוקדם יותר החודש, אחרי שספג את הביצועים החודשיים הגרועים ביותר שלו מאז מרץ 2025.
המכירה הגיעה לאחר דוחות מאכזבים מענקיות הטכנולוגיה, שהחיו את החששות בנוגע למיליארדים שמושקעים בבינה מלאכותית והאם ההשקעות האלה יניבו תשואה מספקת. כשחוסר הוודאות מכביד על השוק הרחב, למשקיעים יש כעת סיבה נוספת לשקול מניות שמציעות משהו מעבר לתקווה לעליית מחירים: תשלומי מזומן קבועים שלא תלויים במצב הרוח היומי של שוק המניות.
כאן מניות דיבידנד הופכות למושכות במיוחד, כי הן מאפשרות למשקיעים לקבל הכנסה בלי למכור את האחזקות שלהם בכל פעם שהשווקים נעשים תנודתיים. אפשר להשקיע מחדש את התשלומים האלה ברכישת מניות נוספות, או פשוט להשאיר אותם זמינים בזמן שממתינים להזדמנויות אטרקטיביות יותר.
וכשתשואת הדיבידנד עוברת 9%, ההכנסה הפוטנציאלית הופכת למושכת במיוחד, גם אם מחירי המניות נשארים תקועים לאורך זמן. כמובן, חלוקות נדיבות לא מובטחות, ולכן החוסן הפיננסי של החברה והיכולת שלה להמשיך ולשלם את התשלומים האלה הם שיקולים חיוניים לפני שמשקיעים כסף.
עם זה בראש, פנינו למאגר הנתונים של TipRanks ומצאנו שתי מניות שמחלקות דיבידנד וראויות לבחינה מעמיקה יותר. שתיהן מציעות תשואה של יותר מ-9%, זכו לדירוג קונצנזוס של 'קנייה חזקה' מצד אנליסטים בוול סטריט, ומחירי היעד הממוצעים שלהן מרמזים על עלייה דו-ספרתית בשנה הקרובה. בואו נסתכל מקרוב.
פיידוס אינווסטמנט (FDUS)
הבחירה הראשונה שלנו, פיידוס אינווסטמנט, פועלת בפינה של השוק הפיננסי שבה חברות קטנות יותר מתקשות לעיתים קרובות להשיג את ההון הדרוש להתרחבות. בעוד שתאגידים גדולים יכולים לגייס מיליארדים באמצעות הנפקות אג"ח או שווקים ציבוריים, חברות בבעלות פרטית נשענות לעיתים קרובות על מלווים מתמחים שמוכנים לממן את תוכניות הצמיחה שלהן.
פיידוס אינווסטמנט ממלאת את הפער הזה באמצעות תיק ההשקעות שלה, תוך התמקדות בחברות בשוק הביניים התחתון שמפיקות הכנסות שנתיות של בין 10 מיליון ל-150 מיליון דולר. החברה פועלת כחברת פיתוח עסקי ומספקת מימון בחוב, ולעיתים גם רוכשת נתחי הון שמאפשרים להשתתף בעלייה עתידית.
האסטרטגיה הזו יוצרת שני מקורות פוטנציאליים לתשואה: שילוב של תשלומי ריבית חוזרים עם רווחים מהשקעות מוצלחות בתיק. היא גם חושפת את המלווה להפסדי אשראי כשהלווים נתקלים בקשיים פיננסיים, ולכן איכות ההלוואות חשובה במיוחד בתקופות של האטה כלכלית.
המשקיעים לא יצטרכו לחכות הרבה כדי לראות איך הגישה הזו עובדת: פיידוס אינווסטמנט אמורה לפרסם את תוצאות הרבעון השלישי שלה ב-5 בנובמבר, לאחר סגירת המסחר. בדוח הקודם שפורסם באוגוסט, פיידוס אינווסטמנט הניבה הכנסות השקעה כוללות של 43.5 מיליון דולר. זה ייצג צמיחה שנתית של 8.8% ועקף את תחזית וול סטריט ב-1.13 מיליון דולר. הכנסה נטו מהשקעות לפי Non-GAAP הגיעה ל-0.50 דולר למניה, בהתאמה לציפיות האנליסטים.
למשקיעים שמתמקדים בהכנסה, פיידוס אינווסטמנט מציעה משיכה נוספת מעבר לריבית שנגבית מחברות התיק שלה: חלוקות מזומן רבעוניות נדיבות. החלוקה האחרונה שהוכרזה הסתכמה ב-0.50 דולר למניה, וכללה תשלום משלים של 0.07 דולר לצד הסכום הרבעוני הקבוע, ושולמה ב-29 בספטמבר. בארבעת הרבעונים הקודמים קיבלו המשקיעים 2.14 דולר למניה, שזה תשואת דיבידנד נגררת של 11.1%.
פיידוס אינווסטמנט שילמה דיבידנדים משלימים בכל אחד מארבעת הרבעונים האחרונים, אף שהחלוקות הנוספות האלה תלויות בביצועים הפיננסיים ואינן מובטחות להמשך. ההבחנה הזו חשובה למשקיעים שמעריכים כמה הכנסה הם יכולים לצפות לקבל מהמניה באופן סביר בטווח הארוך יותר.
האנליסטים בוול סטריט רואים גם פוטנציאל לעלייה מעבר לתשלומי המזומן האלה. ל-FDUS יש דירוג קונצנזוס של 'קנייה חזקה' בהתבסס על 4 המלצות 'קנייה' פה אחד שהוצאו בשלושת החודשים הקודמים. מחיר היעד הממוצע ל-12 חודשים עומד על 21.38 דולר, מה שמרמז על עלייה של כ-11% מהרמות הנוכחיות. (ראו תחזית מניית FDUS)

ויטס אנרג'י (VTS)
הבאה בתור היא ויטס אנרג'י, שמציעה למשקיעים דרך ליהנות מייצור הנפט האמריקאי בלי לקחת על עצמם את האחריות של חברת קידוח מסורתית. במקום להפעיל בארות בעצמה, ויטס אנרג'י רוכשת נתחי בעלות מיעוט בפרויקטים שמנוהלים על ידי יצרניות אנרגיה מבוססות, ומקבלת חלק מההכנסות בעוד שהשותפים שלה מטפלים בפעילות היומיומית.
ההסדר הזה מאפשר לויטס אנרג'י להשתתף בהפקת נפט בלי להחזיק בתשתית התפעולית הנרחבת שמאפיינת חברות חיפוש קונבנציונליות. תיק ההשקעות שלה עדיין מרוכז באגן ויליסטון, שנפרש על פני צפון דקוטה ומונטנה, אף שרכישות אחרונות הרחיבו את הפריסה הגיאוגרפית שלה.
אחת העסקאות האלה כללה נכסים באגן פאודר ריבר בוויומינג, ותרמה לעלייה של 9% בייצור ברבעון השני לעומת הרבעון הקודם. ויטס אנרג'י הכריזה לאחר מכן על רכישה נוספת שכללה את אגן דנוור-ג'ולסבורג בקולורדו, ובכך הרחיבה את החשיפה שלה לשטחי הפקת נפט אמריקאיים נוספים.
הרכישות האלה הן חלק ממאמץ רחב יותר להגדיל את ייצור המזומנים באמצעות נכסים מניבים והזדמנויות פיתוח עתידיות. עם זאת, רכישת נתחי בעלות עדיין דורשת התחייבויות הון, והרווחיות נשארת חשופה למחירי הסחורות ולהוצאות התפעול.
דוח התוצאות של החברה מאוגוסט הראה הכנסות מנפט ומגז טבעי ברבעון השני של כ-91 מיליון דולר, לפני השפעות של הפסדי גידור ממומשים, עלייה של 11.3% לעומת השנה הקודמת. כולל השפעות הגידור האלה, ההכנסות הסתכמו ב-72.8 מיליון דולר. הרווח לפי GAAP עמד על 0.77 דולר למניה, ועקף את תחזית וול סטריט ב-0.71 דולר. עם זאת, התוצאה נהנתה מרווח לא ממומש של 40.2 מיליון דולר על נגזרי סחורות, שאין לבלבל בינו לבין רווחים תפעוליים חוזרים.
עדכון פיננסי נוסף יגיע בקרוב: תוצאות הרבעון השלישי מתוכננות ל-2 בנובמבר לאחר סגירת המסחר. וול סטריט מצפה לרווח מתואם של 0.06 דולר למניה על הכנסות של 77.63 מיליון דולר.
ויטס אנרג'י הפכה את חלוקות המזומן למרכיב מרכזי בהצעת ההשקעה שלה. ב-28 באוקטובר החברה הכריזה על דיבידנד נוסף של 0.4375 דולר למניה, שמיועד לתשלום ב-31 בדצמבר. במחיר המניה הנוכחי של 18.30 דולר, התשלום הרבעוני הזה מתורגם לתשואת דיבידנד שנתית של 9.56%. החברה שמרה על חלוקות רבעוניות מאז שהחלה להיסחר בבורסה ב-2023.
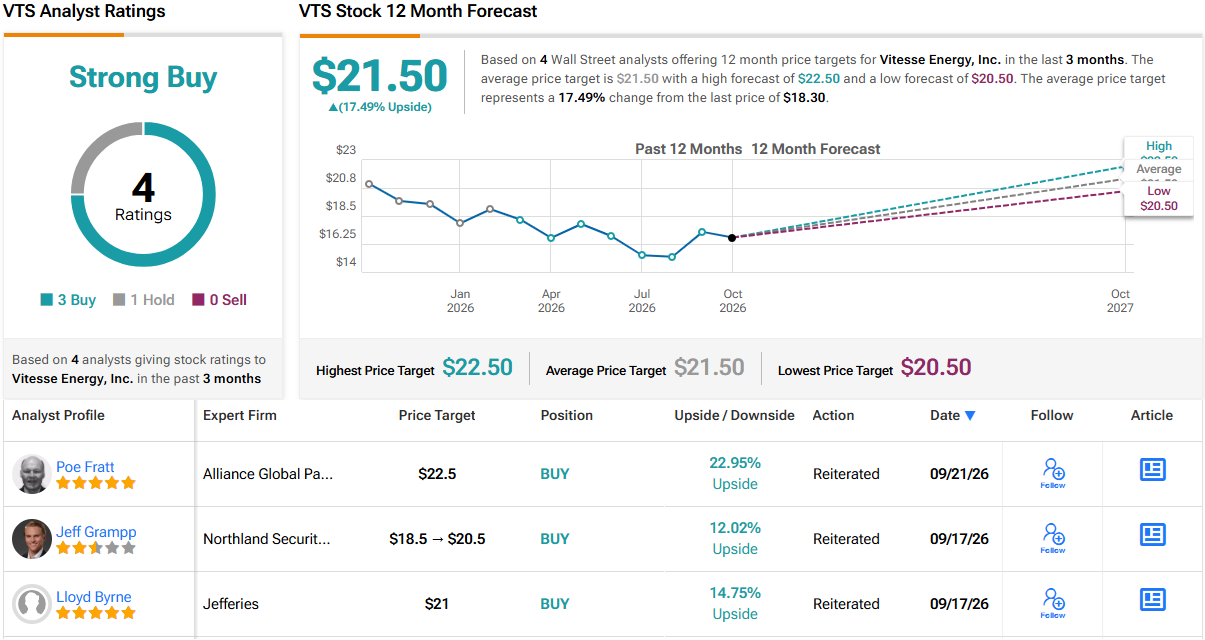
בסך הכול, האנליסטים מצפים לתשואה נוספת דרך עלייה אפשרית במחיר המניה, כש-VTS מחזיקה כעת בדירוג קונצנזוס של 'קנייה חזקה'. ההערכה הזו משקפת שלוש המלצות 'קנייה' והמלצת 'החזק' אחת, ומחיר היעד הממוצע ל-12 חודשים עומד על 21.50 דולר, מה שמרמז על עלייה של כ-17.5% מהרמות הנוכחיות. (ראו תחזית מניית VTS)
כתב ויתור: התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לעשות ניתוח עצמאי משלכם לפני כל השקעה.