AMD, ANET, DDOG: 3 מניות טכנולוגיה שכדאי לקנות לקראת פרסום הדוחות, לפי האנליסטים
מדוע מניות AMD, אנבידיה וברודקום עולות היום בטרום המסחר, 2 בנובמבר?
תחזית דוחות הרבעון השלישי של IONQ – סוחרי האופציות נערכים לתנודה של 11.38%
מניית ספייס אקס (SPCX) עולה כשמאסק מתכונן לכבוש שוק חדש באמצעות רכישת בוסט מובייל
תנודתיות באופציות ותנועות הרווחים הגלומות היום, 2 בנובמבר 2026
בינאנס נפרצה ונגנבו ממנה 6.3 מיליארד דולר. האם מניית קוינבייס גלובל היא המנצחת? אנליסטים מ-BTIG ומ-H.C. Wainwright חושבים שכן!
פייזר (PFE) תדווח על תוצאות הרבעון השלישי מחר — זו הסיבה שוול סטריט עדיין חלוקה
תנודתיות באופציות ותנודות הרווחים הגלומות השבוע, 2–6 בנובמבר 2026
לחברות הפארמה הגדולות יש 1.2 טריליון דולר להוציא ופער הכנסות למלא: מבט מבפנים על קרן הסל F/m Emerald Life Sciences Innovation ETF (LFSC)
מניות הקוונטום IONQ, QBTS ו-RGTI מתאוששות מהירידות ביום שישי לקראת פרסום הדוחות
מניית SoundHound AI Class A עומדת במבחן דוחות הרבעון השלישי, כשהאנליסטים צופים צמיחה של יותר מ-45% בהכנסות
המוסדיים יוצאים מישראל? כמעט 8 מיליארד שקל זרמו לקרנות מניות בחו”ל באוקטובר
פלאנטיר (פלנטיר) או נורת'רופ גראמן (NOC): איזו מניית ביטחון מציעה פוטנציאל עלייה גבוה יותר?
אלפאבית A (גוגל) איבדה מאות מיליארדי דולרים בשבוע שעבר. זו הסיבה לכך ש-15 אנליסטים עדיין אומרים קנייה
מדוע מניות מיקרון טכנולוג'י, סאנדיסק ו-SK הייניקס עולות היום בטרום המסחר, לאחר המפולת במניות השבבים ביום שישי?
שוק המניות היום, 2 בנובמבר: החוזים העתידיים עולים לקראת הדוחות ובחירות האמצע; מחירי הנפט יורדים
ירידה של יותר מ-30%: ירידות השערים בשוק פותחות את הדלת בפני שתי המניות האלה, אומרים בנק אוף אמריקה וברקליס
מניית ריביאן אוטומוטיב (ריביאן) עולה לאחר ש-UBS שדרג את הדירוג ורואה "הזדמנות קנייה" בעקבות גל הירידות האחרון
פלאנטיר מדווחת היום על תוצאות הרבעון השלישי: פסק הדין של וול סטריט ברגע האחרון לגבי מניית פלנטיר
בנק הפועלים: פרסום דוחות הרבעון השלישי נקבע ל-2 בנובמבר
דוח אפל לרבעון הרביעי היום: 4 מדדים מרכזיים שעשויים להשפיע על המניה
למה מניית SPCX מתאוששת בטרום המסחר היום לאחר גל המכירות ביום שישי?
פריון נמכרת ב-420 מיליון דולר, המניה מזנקת ב-30%
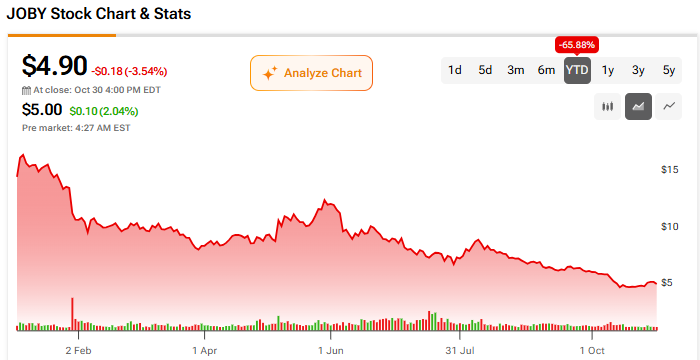
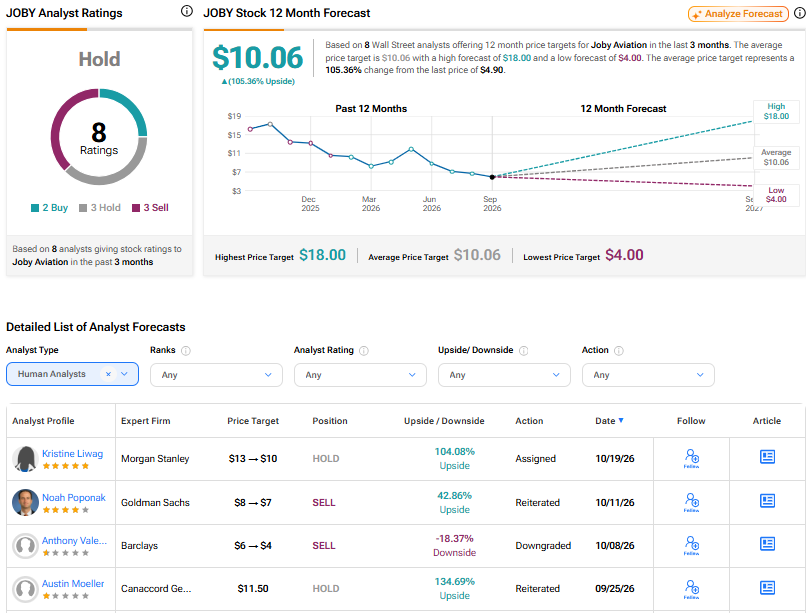
תחזית הדוחות של ג׳ובי איוויישן (JOBY) לרבעון השלישי: האם תוכל להפוך ירידה של 66% במניה?
בנק הפועלים: ברק קפיטל חדלה להיות מחזיקה מהותית
כאשר טסלה מנסה לסיים ירידה של שנתיים במכירות הרכב, אירופה נותנת לה תקווה
מניית אמזון (אמזון) יורדת כשהמשקיעים מוכרים, אך אנליסטים בוול סטריט נותרו חיוביים
אלביט מערכות זכתה בחוזה של 170 מיליון דולר להקמת מרכז אימונים והכשרות לחיל התותחנים
נופר אנרג’י תפרסם דוחות רבעון שלישי ותערוך שיחת משקיעים
החוזים העתידיים על מניות ארה״ב עולים כשהמשקיעים מתמקדים בדוחות, בבחירות האמצע ובדוח התעסוקה
מיקרוסופט מול אינטל: ג'ים קריימר אומר שמניית בינה מלאכותית אחת שווה אמון, והאחרת שבורה
דוחות הרבעון הרביעי של אפל יפורסמו ב-2 בנובמבר – הנה מה שהאנליסטים מצפים ממניית אפל
פיצולי מניות על הפרק השבוע (2 בנובמבר עד 6 בנובמבר) – הישארו מושקעים
תנועות שוק: צמיחת ה-AI כבר לא משלמת את החשבונות
תצוגה מקדימה לדוח של אדוונסד מיקרו דיווייסז: האם זינוק במכירות AI ירגיע את החששות בשוק המחשבים האישיים לאחר ירידה של 11% במניה?
פלאנטיר (פלנטיר) תצוגה מקדימה לדוח הרבעון השלישי: האם צמיחת ה-AI תשתווה לזינוק של 93% ברבעון הקודם?
תצוגה מקדימה לדוח הרבעון הרביעי של אפל (אפל): ביקוש חזק לאייפון מול עלויות עולות
מטא פלטפורמס (מטא) בונה רובוט הומנואידי עם פורייה הסינית, וכבר עובדת על גרסה שנייה
OpenAI מקצצת את יעד הגיוס ב-10 מיליארד דולר ל-20 מיליארד דולר, כשמכירת מניות ה-AI מתגברת
Grayscale Bitcoin Mini Trust (BTC) מחדשת משיכות לאחר פריצה בהיקף שיא של 6.3 מיליארד דולר; ה-FBI מאשים את צפון קוריאה
תשואות של מעל 9% ועלייה דו-ספרתית: האנליסטים ממליצים על 2 מניות דיבידנד להכנסה אמינה
דוחות כספיים מרכזיים השבוע – 2-6 בנובמבר 2026
דוח הרווחים של פלאנטיר לרבעון השלישי יתפרסם ב-2 בנובמבר – סוחרי האופציות נערכים לתנועה של 13.3% במניית [פלנטיר]
3 מניות 'אריסטוקרטי דיבידנד' בדירוג 'קנייה חזקה' שכדאי לשקול להכנסה ארוכת טווח
מניות הטכנולוגיה צונחות כשנאסד"ק 100 סופג את התיקון השלישי של 2026
שלוש קרנות הסל האלה יכולות להניב עלייה של יותר מ-13%, לפי אנליסט ה-AI
אירן מפרסמת את דוחות הרבעון הראשון של 2027 ב-5 בנובמבר — הנה מה שהאנליסטים מצפים
סקירת שוק המניות: SPY ו-QQQ נגררו למטה על ידי מגזר הטכנולוגיה כשהשיבושים בהורמוז נמשכים
מניית אירן צונחת לאחר ש-B. Riley הורידה את מחיר היעד ב-30% – הנה הסיבה
S&P 500 נכנס לחודש הטוב ביותר שלו עם שיעור הצלחה של 90%
המניות המובילות בעליות במדד S&P 500 היום, 30/10/26
מנכ"ל סטארבקס (SBUX) לא שולל רכישות עתידיות
מנכ"ל צ'ארלס שוואב (SCHW) אומר שלמשקיעים קמעונאיים צריכה להיות גישה רחבה יותר להנפקות IPO
אמזון מבטיחה הלוואות מגובות נכסים בהיקף של 80 מיליארד דולר, בזמן שהוצאות ה-AI שוחקות את המזומנים
שבוע המסחר הקרוב בשוק המניות: דוחות של חברות טכנולוגיה גדולות ודוח התעסוקה במוקד
משקיעים קמעונאיים צמצמו החזקות במניית אפל (אפל) לקראת דוחות הרבעון הרביעי בשבוע הבא
3 מניות פני סטוק למעקב היום, 30 באוקטובר
ריביאן אוטומוטיב מתחילה במשלוחים של ואנים חשמליים עם טווח גדול ב-30% והנעה כפולה
מדוע מניית קיירדי־אקס (CDNA) עלתה ב-18% היום?
מניית וולמארט (WMT) מזנקת לאחר השקעה בקבוצת סוללות הבית Base Power
סיכויי Polymarket: האם אפל, פלנטיר ו-ON יעקפו את התחזיות בדוחות ביום שני?
האקר מחזיק ב-233 מיליון XRP גנובים אחרי הפריצה לביינאנס, ומחזיקי XRP חוששים מקריסת מחיר
3 קרנות הסל הטובות ביותר של וואנגרד עם פוטנציאל עלייה של 34%+
מניית Rocket Lab איבדה את מועד השיגור שלה, אבל האם היא איבדה משהו נוסף? משקיעה בוחנת את המצב
סטנדרד צ'רטרד אומרת ש'פעולת המחיר השלילית' בקריפטו עדיין צפויה להימשך אחרי הפריצה של 6.3 מיליארד דולר בבינאנס
מניית גלובל פיימנטס (GPN) מזנקת בעקבות שמועות על שיחות להפיכתה לפרטית לקראת הדוח
פרסומות הטלוויזיה של YouTube מניבות יותר משליש מההכנסות. נטפליקס ואינסטגרם נאבקות בחזרה
מניית Reddit Class A (RDDT) צונחת ביותר מ-29% על רקע הורדות דירוג וקיצוצי מחירי יעד מצד אנליסטים
בלקסטון גרופ (BX) מזהירה: אנתרופיק עלולה לקבל דירוג אשראי זבל אחרי ההנפקה
מורגן סטנלי מעלה את לוקהיד מרטין למחיר יעד של 835 דולר בעקבות עסקת F-35 ל-10 שנים וצבר הזמנות שיא של 292 מיליארד דולר
דוח אמצע היום של דאו ג'ונס: ה-DJIA תחת לחץ בגלל חולשה בטכנולוגיה, בזמן שהנפט מתקדם
מחיר הזהב יורד מתחת ל-4,000 דולר ונוגע בשפל של שנה כשהלחצים גוברים
פלאנטיר מדווחת על תוצאות הרבעון השלישי ב-2 בנובמבר. מי מחזיק במניית פלנטיר?
מנכ"ל סטארבקס אומר שהחברה חזרה לצמיחה אחרי זינוק של 54% ברווחים
מניית יוביסופט (FR:UBI) יורדת בכמעט 4% לאחר שהחברה אמרה שאין עוד חידושים למשחקי Assassin’s Creed בפיתוח
אילון מאסק מציג ניסויים בשבב המוח של Neuralink, בזמן שסוחרי ריטייל מחפשים מניות לפני הנפקה
"ההבטחה שחשובה באמת", אומר משקיע בכיר על מניית אורקל
מניית סטרטג'י (MSTR) צנחה היום ביותר מ-6% לאחר שהביטקוין למניה ירד ב-3.7%
מניית ספוטיפיי (SPOT) מזנקת בעקבות דיווח על תוכנית ל-2027 לשירות רמיקס מבוסס AI — למה זה חשוב
קנדה מציגה צמיחה כלכלית חלשה של 0.3% ברבעון השלישי: SHOP, RY, ATZ
טסלה מוסיפה פיצ'ר ידידותי לשינה לרובוטקסי לאחר זינוק של פי שמונה במיילים ללא נהג
מניית AMD צונחת יחד עם מניות מוליכים למחצה נוספות, והמשקיעים יכולים להאשים את אינטל (אינטל)
2 מניות בריאות עם דירוג קנייה חזקה ותוצאות רבעון שלישי מרשימות – BTSG, AZN
"אל תמצמצו", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
מניית Reddit Class A (RDDT) נופלת כשאנליסטים חותכים את מחירי היעד למרות תוצאות טובות מהצפוי ברבעון השלישי
רדיט מול מטא: בנק אוף אמריקה אומר שמניה אחת נפגעת מ-AI, אבל השנייה עדיין בקנייה
חדשות מיזוגים ורכישות: אפל רוכשת את חברת ה-AI אסנשן לאבס
תחזית מניית SOUN: מה מאותתים האינדיקטורים הטכניים כרגע, 30 באוקטובר
קרן הסל אינווסקו QQQ ירדה היום ביותר מ-2.5%, ב-30 באוקטובר. הנה הסיבה
מניית אלפאבית A (גוגל) הגיעה לשווי הזול ביותר מאז 2012 אחרי גל מכירות היסטורי
ביטקוין (BTC) יורד ב-5% בעקבות דיווח על גניבה של 6.3 מיליארד דולר בבינאנס
למה שוק המניות יורד היום, 30/10/26?
וויימו מאיצה את שותפות הנהיגה האוטונומית עם טויוטה (TM) עם ניסוי חדש בכלי רכב
אקסון מובייל מעלה את הדיבידנד לאחר שדיווחה על תוצאות כספיות חזקות במיוחד
מניית אמזון (אמזון) יורדת ב-2% כשההוצאות על AI מכרסמות בתזרים המזומנים החופשי ברבעון השלישי
S&P 500 מקרטע לאחר שאיראן פתחה במתקפות חדשות בהורמוז
אמזון מול אלפאבית A: ג'ים קריימר אומר שמניית AI אחת שווה קנייה, והשנייה 'לא תעלה'
מניית קוינבייס גלובל (COIN) יורדת בכמעט 7% על רקע תוכניות מכירת מניות של בעלי עניין בהיקף של 2.2 מיליארד דולר והצטמקות בהכנסות
למה מניית פני סטוק סמארט לוג׳יסטיקס גלובל (SLGB) עולה היום ב-62%?
מניית טסלה (טסלה) נותרה ללא תנופה אחרי שסין אמרה שמכוניות מעופפות שלה יכולות להמריא מעבר לרודסטר
דאו ג'ונס נעצר כשהמכירה במניות הטכנולוגיה מעמיקה
אינטל מול אלפאבית A: מפולת אחת במניית AI היא אזהרה, והשנייה היא מתנה, אומר משקיע בכיר
SNDK מול אינטל: בנק אוף אמריקה מדרג מניה אחת בקנייה ומוריד את השנייה להחזק
BlackBull Markets מורידה את עלויות המסחר ב-BTCUSD לפחות מ-0.02%: איך זה משתווה לבורסות הקריפטו הגדולות