
בנק אוף אמריקה מכניס 2 מניות IPO שפחות נמצאות באור הזרקורים לרשימת הקנייה שלו
- בנק אוף אמריקה סימן שתי מניות IPO שפחות נמצאות באור הזרקורים — ג'רזי מייק'ס סאבס (JMKE) ו-Apnimed (APMD) — כהזדמנויות קנייה, על רקע שוק הנפקות שהציג ברבעון השלישי של 2026 תמונה מעורבת אך עדיין בריאה יחסית.
- לפי האנליסטים, לג'רזי מייק'ס סאבס יש פוטנציאל עלייה בזכות מודל זכיינות רחב וצמיחת סניפים, בעוד של-Apnimed יש פוטנציאל משמעותי בזכות התרופה AD109 ל-OSA, שכבר הוגשה לאישור רגולטורי ונתמכת בנתוני שלב 3 חיוביים.

הנפקות ראשוניות זוכות להרבה בחינה, ובצדק. הן הלב הפועם של שוק המניות, מכניסות מניות חדשות לשוק, והקצב והאיכות של ההנפקות נחשבים לעיתים קרובות לברומטר לבריאות השוק. הרבעון האחרון, הרבעון השלישי של 2026, סיפק לנו איתותים מעורבים — לצד תחזית כללית שנשארה בריאה.
בתחילה, קצב ההנפקות החדשות הואט; 30 הנפקות ברבעון השלישי סימנו ירידה משמעותית לעומת 48 שנרשמו ברבעון השני של 2026. במקביל, הרבעון השלישי הניב תמורה כוללת של 32.8 מיליארד דולר. כפי ש-SpaceX הקפיצה מאוד את הסך הכולל של הרבעון השני, ברבעון השלישי בלטה במיוחד ההנפקה בארה"ב של SK Hynix, הנסחרת בקוריאה, בהיקף של 26.5 מיליארד דולר. בנטרול העסקה הזו, התמורה ברבעון השלישי הסתכמה ב-6.2 מיליארד דולר בלבד. ובכל זאת, 18 מההנפקות ברבעון גייסו 100 מיליון דולר או יותר, מה שמרמז שהמשקיעים עדיין היו מוכנים לתמוך בהנפקות חדשות משמעותיות למרות תנאים חלשים יותר לקראת סוף ספטמבר.
עם הרקע הזה, אפשר להבין מדוע האנליסטים של בנק אוף אמריקה מוכנים להכניס כמה ממניות ה-IPO שפחות נמצאות באור הזרקורים לרשימת ה"קנייה". בעוד שבינה מלאכותית וביוטק נשארו נושאים נפוצים בשוק, עניין המשקיעים במהלך הרבעון השלישי הראה התרחבות ברורה. הבחירות של BofA משקפות את שני הנושאים האלה.
פתחנו את מאגר הנתונים של TipRanks כדי לבחון מקרוב כמה מבחירות הבנק. הנה מבט מעמיק יותר עליהן ועל ההערות של בנק אוף אמריקה. בואו נראה מה בדיוק הופך אותן לאפשרויות מעניינות כיום.
ג'רזי מייק'ס סאבס (JMKE)
המניה הציבורית החדשה הראשונה שנבחן כאן היא ג'רזי מייק'ס סאבס, שנקראת על שם המייסד שלה ועל שם מדינת הבית שלה. החברה החלה את דרכה עוד בשנות ה-50, והיא עדיין ממוקמת בניו ג'רזי. ג'רזי מייק'ס סאבס היא מובילה בנישת מסעדות הזכיינות בסגנון fast-casual, ומפעילה יותר מ-3,300 סניפים בארה"ב ובקנדה. הצמיחה של רשת הסאבים, מאז שהחלה כחנות כריכים שכונתית אחת, הפכה אותה לאחד ממותגי המזון המהיר הצומחים ביותר בשוק האמריקאי.
שוק צפוף דורש שיווק חכם, וג'רזי מייק'ס סאבס השתמשה בסיסמה שלה, 'A Sub Above', כדי למצב את עצמה כמובילה בתחום. הרשת מציעה שילוב של מתכונים אותנטיים ובשרים וגבינות הנחתכים טרי, כדי לתת לכל לקוח חוויה ייחודית. המחויבות של החברה לאיכות זיכתה אותה בשנה שעברה בהכרה כ"רשת הסנדוויצ'ים הטובה ביותר באמריקה".
החברה ביצעה את ההנפקה שלה בסוף יולי האחרון; מניות JMKE החלו להיסחר ב-30 ביולי, וההנפקה נסגרה ב-31 ביולי. בסך הכול הוצעו 43,478,261 מניות במחיר של 23 דולר למניה. מתוך הכמות הזו, 13,782,609 מניות נמכרו ישירות על ידי החברה, והיתרה הוצעה על ידי בעלי מניות קיימים. ג'רזי מייק'ס סאבס ציינה כי היא מתכוונת להשתמש בתמורה נטו מהמכירה הישירה שלה כדי לפרוע חובות מסוימים ולמטרות כלליות של החברה. ההנפקה גייסה תמורה ברוטו של מיליארד דולר.
מאז ההנפקה, מניית JMKE ירדה ביותר מ-23%, כאשר רוב הירידה הגיעה לאחר פרסום התוצאות הכספיות לרבעון השני של 2026 ב-9 בספטמבר, שהיה הדוח הראשון של החברה כחברה ציבורית. בין הרוחות הנגדיות שפגעו במניה היו חששות לגבי השווי — שווי השוק לאחר ההנפקה הגיע עד 7.3 מיליארד דולר, אך כעת עומד על 3.8 מיליארד דולר — וגם ירידה שנתית ברווח הנקי, למרות צמיחה כוללת במספר הסניפים ובמכירות.
כשמסתכלים על דוח הרבעון השני, רואים שג'רזי מייק'ס סאבס דיווחה על צמיחה של 2.3% במכירות בחנויות זהות. החברה פתחה 83 סניפים חדשים ודיווחה על עלייה שנתית של 8.1% בצמיחה נטו של מספר היחידות. המכירות במערכת כולה עלו ב-10% לעומת השנה שעברה והגיעו ל-1.21 מיליארד דולר, וגם סך ההכנסות, שעמדו על 208 מיליון דולר, עלו ב-10%. עם זאת, חשוב לציין שסך ההכנסות פספס מעט את התחזית והיה נמוך ב-746 אלף דולר מהציפיות. הרווח הנקי של הרשת ברבעון השני, 37 מיליון דולר, ירד בחדות לעומת 59 מיליון דולר בתקופה המקבילה אשתקד.
האנליסטית של בנק אוף אמריקה, שרה סנאטור, מסקרת את רשת המסעדות הזו ומחזיקה בגישה חיובית כלפי המניה החדשה. לדבריה, “המלצת הקנייה שלנו משקפת את המודל של ג'רזי מייק'ס סאבס, שבו 99% מהפעילות מבוססת זכיינות ובקנה מידה רחב, את העלייה הרחבה בנתח השוק ואת מסלול הצמיחה הארוך בארה"ב. ממוצעי AUV אזוריים עקביים, צבר של יותר מ-1,600 יחידות ותשואות מזומן-על-מזומן של יותר מ-40% לזכיינים, מספקים נראות להמשך צמיחת היחידות, בעוד זרמים חוזרים של תמלוגים, דמי פרסום ותמיכת מערכת תומכים בצמיחת רווחים עם מרווח גבוה ככל שהחברה מתקדמת לעבר הזדמנות החנויות הגלובלית ארוכת הטווח שלפי ההנהלה.”
המלצת הקנייה של האנליסטית מגיעה יחד עם מחיר יעד של 29 דולר, מה שמצביע על פוטנציאל עלייה של 80% בשנה הקרובה. (לצפייה בביצועי העבר של סנאטור, לחצו כאן)
בסך הכול, וול סטריט לא בזבזה זמן בגיבוש דעה מאז ההנפקה. עם 20 המלצות קנייה מול 4 המלצות החזק בלבד, רשת הסנדוויצ'ים הצומחת מקבלת דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה. במחיר של 16.09 דולר, המניה נסחרת הרבה מתחת למחיר היעד הממוצע שלה, 27.95 דולר, מה שמצביע על פוטנציאל עלייה של כ-74% ב-12 החודשים הקרובים. (ראו תחזית מניית JMKE)

Apnimed (APMD)
המניה השנייה שנבחן היא של חברת ביו-רפואה, תחום שיחד עם בינה מלאכותית היה מנוע משמעותי לפעילות ולעניין סביב הנפקות ברבעונים האחרונים. Apnimed פועלת בשלב קליני מתקדם, ולאחר שהשלימה את ניסויי שלב 2 ושלב 3 של מועמדת התרופה המובילה שלה, היא נכנסת כעת לשלב ההגשה לרגולציה ומתכוננת לתוכניות המסחור שלה. החברה מתמקדת בגילוי ובפיתוח של תרופות חדשות לטיפול בנוירוביולוגיה של דום נשימה חסימתי בשינה (OSA) ובמחלות נשימה אחרות הקשורות לשינה. הפורטפוליו של Apnimed מבוסס על טיפולים אוראליים חדשניים, במטרה לטפל בגורמים הבסיסיים ל-OSA.
דום נשימה חסימתי בשינה הוא הפרעה חמורה שעלולה לגרום למגוון בעיות שינה, משינה באיכות ירודה ועד חמצון לקוי. לכל זה יש השפעה רצינית על איכות החיים, והמטופלים מדווחים על התהפכויות רבות בשינה ונחירות מוגזמות. הטיפולים הקיימים ל-OSA כוללים בדרך כלל מכשירי CPAP, שהם יעילים אך גם מסורבלים ולא נוחים ללבישה.
מועמדת התרופה הראשית של Apnimed, AD109, היא טיפול אוראלי חדשני, גלולה אחת שמכוונת לליקוי הנוירו-שרירי הבסיסי שעלול לגרום למצבי OSA קלים, בינוניים וחמורים. ב-OSA, הליקוי הנוירו-שרירי גורם לקריסה של דרכי האוויר העליונות, מה שמאלץ את המטופל לנחור, להתנשף, להיחנק או להשתעל כדי לנשום. באמצעות טיפול בליקוי הזה דרך חומר תרופתי, Apnimed מסייעת למנוע את קריסת דרכי האוויר שמאפיינת דום נשימה בשינה, ומאפשרת למטופלים לקבל את השינה המשקמת שהם צריכים.
כפי שצוין לעיל, AD109 הושלמה בהצלחה בניסויים הקליניים של שלב 2 ושלב 3, ו-Apnimed החלה בתהליך ההגשה לרגולציה. החברה הגישה את בקשת התרופה החדשה (NDA) למינהל המזון והתרופות האמריקאי, וה-FDA קבע תאריך יעד להחלטה במסגרת PDUFA ל-28 בפברואר 2027. Apnimed הציעה את השם המסחרי Oxnimbi עבור התרופה החדשה.
אם תאושר, ל-Oxnimbi יש פוטנציאל גבוה למסחור. התרופה תהיה הטיפול התרופתי האוראלי הראשון שתוכנן במיוחד לטפל בשורש הבעיה של קריסת דרכי האוויר העליונות, ולהביא הקלה למיליוני מטופלים שמתמודדים עם OSA בכל לילה.
באוגוסט השנה, Apnimed הודיעה כי ההנפקה שלה נסגרה. החברה הצליחה להוציא לשוק 12,000,000 מניות במחיר של 16 דולר למניה. החתמים מימשו את מלוא האופציה שלהם לרכוש 1.8 מיליון מניות נוספות. ההנפקה גייסה תמורה ברוטו כוללת של 220.8 מיליון דולר. המניה הייתה תנודתית מאז ההנפקה וירדה בכ-14%. חלק גדול מהירידה יוחס למימוש רווחים לאחר העלייה הראשונית במחיר המניה.
מבחינת ג'ייסון גרברי מבנק אוף אמריקה, יש כאן כמה סיבות לקנות, אבל הנקודה המרכזית בסופו של דבר היא הפוטנציאל הגבוה למכירות מסחריות. הוא אומר על APMD: “התזה שלנו נשענת על שלושה גורמים: 1) מנגנון מובחן שמכוון לליקוי הנוירו-שרירי שעומד בבסיס OSA, לעומת PAP ו-GLP-1 המכוונים להשמנה; 2) נתוני שלב 3 חיוביים, כולל ירידה של 34%-44% ב-AHI, התומכים בסבירות גבוהה לאישור ואולי גם בתווית רחבה על פני דרגות חומרה שונות של OSA; ו-3) הזדמנות התחלתית גדולה בקרב כ-10.5 מיליון מטופלים מאובחנים אך לא מטופלים. אנו מעריכים מכירות שיא בארה"ב של כ-2 מיליארד דולר / 1.7 מיליארד דולר על בסיס מותאם סיכון.”
התזה של גרברי תומכת בהמלצת קנייה למניה, בעוד שמחיר היעד שלו, 41 דולר, מצביע על כך ש-APMD תעלה ב-88% בשנה הקרובה. (לצפייה בביצועי העבר של גרברי, לחצו כאן)
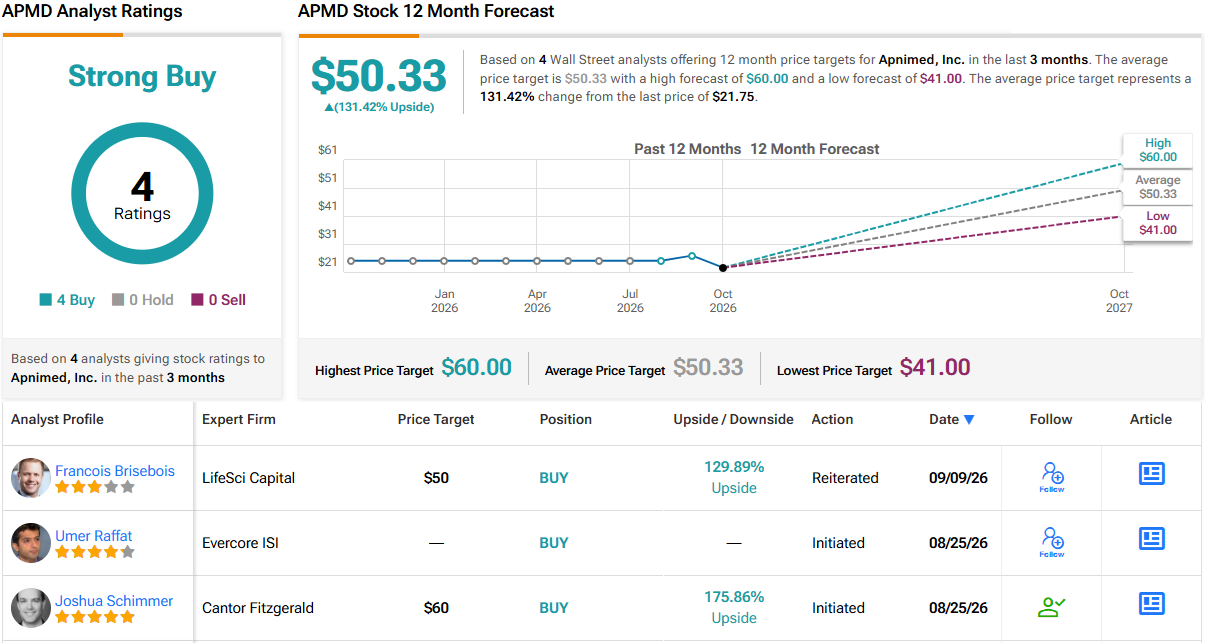
בסך הכול, מניית APMD קיבלה 4 סקירות אנליסטים מאז החלה להיסחר בשוק הציבורי, וכולן היו חיוביות — מה שהופך את דירוג הקונצנזוס של האנליסטים מסוג קנייה חזקה לאחיד לחלוטין. מחיר המסחר של המניה, 21.75 דולר, ומחיר היעד הממוצע, 50.33 דולר, מצביעים יחד על פוטנציאל עלייה חזק של 131% בשנה הקרובה. (ראו תחזית מניית APMD)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.