
לנייק (NKE) עוד צפויה דרך ארוכה עד להבראה. אני נשאר שלילי
- נייק מציגה שיפור בפעילות ה-Performance, עם צמיחה מואצת, התחזקות בקטגוריות כמו ריצה ועלייה בנתח השוק, אך ההתקדמות הזו עדיין לא מספיקה כדי לקזז חולשה במגזרים גדולים אחרים.
- החולשה ב-Sportswear, בירידה במותג Jordan ובפעילות בסין, יחד עם תמחור שנחשב גבוה למרות הפגיעה במותג, תומכים בעמדה שלילית שלפיה ההבראה של נייק צפויה להיות ארוכה ומאתגרת.

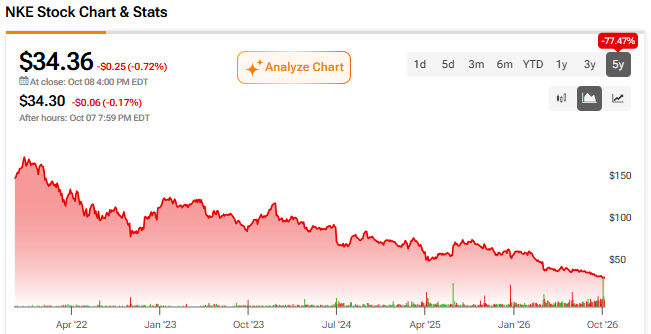
נייק, Inc. (NKE) מראה סימני שיפור בכמה תחומים, אבל הדרך להבראה עדיין ארוכה מאוד. ענקית נעלי הספורט וההלבשה איבדה יותר מ-75% משווי השוק שלה בחמש השנים האחרונות. הביצועים החלשים האלה נובעים מאסטרטגיית ישיר-לצרכן (DTC) שנכשלה, איומים תחרותיים מצד שחקנים חדשים כמו On Holding AG (ONON), אתגרי צמיחה בסין, והתמקדות כבדה בכמה מותגי סניקרס רטרו כמו Air Jordan ו-Dunks.
למרות שאני רואה התקדמות בקטגוריות מסוימות, אני שומר על העמדה השלילית שלי לגבי נייק אחרי שעיכלתי את דוח הרבעון הראשון של שנת הכספים 2027, משום שלדעתי ההתאוששות תהיה ארוכה וכואבת.
מנוע ספורט הביצועים של נייק מתחיל לצבור תאוצה
למרות שאני שלילי לגבי נייק, אני מעודד מהנתונים של הרבעון הראשון בפעילות ספורט הביצועים של נייק. היסטורית, האסטרטגיה של נייק הייתה ליצור גלגל תנופה כלכלי שמבוסס על נעלי ספורט ביצועים. באמצעות חדשנות טכנולוגית, נייק השיגה אישור מספורטאים, מה שבסופו של דבר הוביל לשאיפה צרכנית לרכוש נעלי לייף-סטייל ומוצרים אחרים. למרבה הצער, גלגל התנופה הכלכלי הזה נשבר כאשר המנכ"ל לשעבר ג'ון דונהיו פירק ב-2020 את הצוותים הנפרדים שהתמקדו בענפי ספורט שונים.
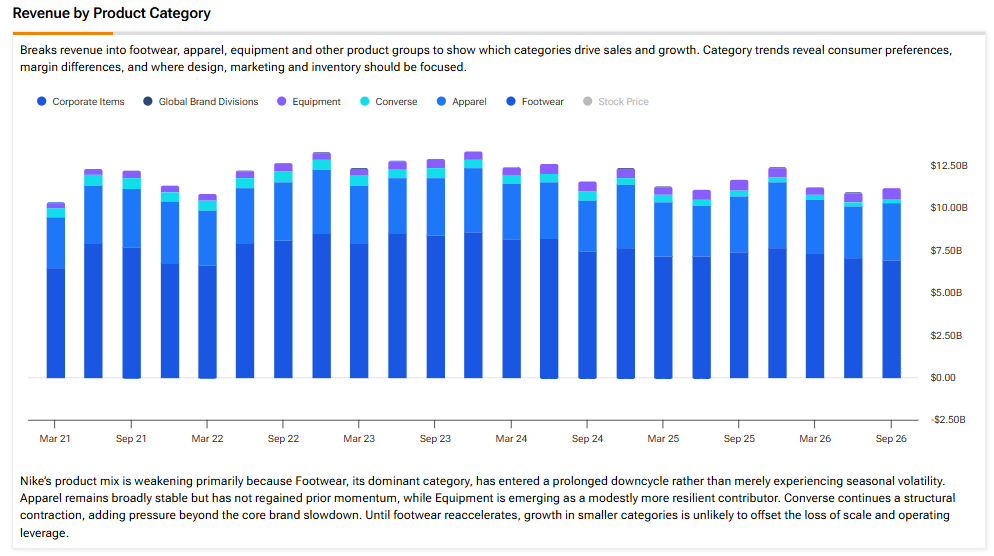
לפי הנהלת החברה, בשנת הכספים 2026 פעילות Nike Performance הציגה צמיחה של שיעור חד-ספרתי בינוני והגיעה ל-16 מיליארד דולר. ברבעון הראשון של שנת הכספים 2027, הצמיחה האיצה לשיעור חד-ספרתי גבוה, מה שמאשר שאסטרטגיית הצמיחה של פעילות ה-Performance מספקת את התוצאות הרצויות. בהתפתחות חיובית, נייק דיווחה על צמיחה ב-Performance בכל התחומים, כולל ריצה, כדורגל עולמי, טניס ואפילו גולף. הצמיחה הרחבה הזו מצביעה על ביקוש הולך וגדל למוצרי ה-Performance של נייק בשוק העולמי.
כפי שחשפה ההנהלה, נייק כמעט שילשה את נתח השוק שלה בקטגוריית ה-max-cushioning במהלך השנה האחרונה. זהו הסימן הברור ביותר לכך שההשקעות האחרונות של נייק בחדשנות מוצר מייצרות הישגים ממשיים. בהמשך להצלחה האחרונה הזו בתחום הריצה, שמובלת על ידי סדרת Vomero, נייק משיקה באגרסיביות מוצרים חדשניים חדשים, כולל Pegasus Plus 2, Alphafly 4 ו-Swooshfly.
ההתקדמות של נייק ב-Performance לא יכולה להסתיר את החולשה בתחומים אחרים
העמדה השלילית שלי לגבי נייק מתמקדת בגלגל התנופה הכלכלי השבור שלה. למרות שפעילות ה-Performance צוברת תאוצה, אני מאמין שיעברו שנים, אם בכלל, עד שההישגים האלה יתורגמו לשיפור פיננסי בכלל החברה. כדי שזה יקרה, פעילות ה-Sportswear ומותג ה-Jordan צריכים לבצע קאמבק חזק, וזה כרגע נראה לא סביר.
ברבעון הראשון, פעילות ה-Sportswear ירדה בשיעור דו-ספרתי נמוך. זו ירידה מהותית, בהתחשב בכך שהמגזר הזה מהווה כמעט מחצית מההכנסות של החברה. בתוך המגזר הזה, ההכנסות מ-Dunk ירדו בכ-50%. האיפוס הזה של Dunk הוא מהלך מכוון של ההנהלה כדי לצמצם היצע. עם זאת, המגזר הזה נפגע גם מגורמים שלא בשליטת ההנהלה, כולל ביצועי מוצר חלשים ומכירה בהנחות של נעליים ישנות.
גם הכנסות מותג Jordan ירדו בשיעור של אמצע העשרה ברבעון הראשון. זו עוד התכווצות משמעותית בהכנסות, משום שגם המגזר הזה תורם בצורה מהותית להכנסות הכוללות. כפי שנייק הודתה, מודל המחסור שלה נשחק בשנים האחרונות בגלל עודף היצע של נעלי הרטרו האייקוניות שלה. כיום נייק מנסה לנהל טוב יותר את ההיצע כדי להחיות את הביקוש, אבל זה קל יותר לומר מאשר לעשות.
בהתייחס לכך שהחוזקה של נייק ב-Performance לא מספיקה כדי להשיג צמיחה כוללת של החברה, המנכ"ל אליוט היל אמר: “למרות ההתקדמות הזו, פעילות NIKE Performance שלנו עדיין לא גדולה מספיק כדי לקזז את הלחץ שאנחנו רואים ב-NIKE Sportswear, ב-Jordan Brand וב-Greater China. אנחנו נוקטים צעדים מכוונים כדי לחזק את העסקים האלה, אבל ייקח זמן עד שנממש את מלוא התועלת של המאמצים האלה.”
הבעיה של נייק בסין כאן כדי להישאר
העמדה השלילית שלי לגבי נייק מתחזקת בגלל הקשיים שלה בסין. למרות מומנטום מוקדם שנבע מביקוש לכמה מנעלי הריצה של נייק, סך ההכנסות ב-Greater China ירד ב-22% לעומת השנה שעברה ברבעון הראשון ל-1.18 מיליארד דולר. גם ההכנסות מנעליים, ביגוד, ציוד ומכירה סיטונאית ירדו בחדות ברבעון הראשון. כתוצאה מכך, ה-EBIT של המגזר בסין ירד ב-34% לעומת השנה שעברה ל-248 מיליון דולר.

נייק מנסה לשפר את ארכיטקטורת זירת המסחר שלה בסין כדי למצב טוב יותר את מוצריה בשוק החשוב הזה. אחרי אסטרטגיית ה-DTC הכושלת שלה, נייק מנסה כעת למקד את ההפצה שלה בסין סביב פלטפורמות מקומיות מבוססות היטב כמו Tmall של עליבאבא (BABA), JD (HK:9618) ו-Douyin. המטרה היא להציע לצרכנים פחות נקודות מגע, אבל איכותיות יותר, לרכישת מוצרי נייק.
נייק גם מתכננת להשיק בהמשך החודש את הקולקציה הראשונה אי פעם שנוצרה בסין ויוצרה בסין. אסטרטגיית הלוקליזציה הזו עשויה לעזור לחברה להתחרות במותגים מקומיים כמו Li Ning (HK:2331) ו-Anta (HK:2020), שנגסו באגרסיביות בנתח השוק של נייק בשנתיים האחרונות. למרות שהרלוונטיות המקומית מתבררת כחשובה להצלחה בסין, עדיין מוקדם מדי לחזות את תגובת הצרכנים הראשונית למאמצי הלוקליזציה של נייק.
התמחור לא זול כפי שהוא נראה
נייק נסחרת כיום במכפיל רווח עתידי של 26. עבור מובילת שוק עולמית, מכפיל הרווח העתידי הזה אולי נשמע סביר למדי. אבל הבעיה היא שערך המותג של נייק נפגע בחמש השנים האחרונות עד לנקודה שבה גלגל התנופה הכלכלי שלה כבר לא פועל כמו פעם.
גם רוב האנליסטים בוול סטריט מסכימים עם ההנחה הזו. לדוגמה, אנליסט ברנסטין ניק אנדרסון חתך את מחיר היעד של נייק ל-27.50 דולר אחרי הדוח, בטענה שמבנה השוק השתנה באופן בלתי הפיך לרעת נייק.
התמחור הגבוה של נייק, בפרמיה של כמעט 80% מעל חציון הסקטור, לא ממש הגיוני כשהיא מתקשה בשווקים גלובליים מרכזיים כמו סין, ובמקביל מנסה להדביק את הפער מול שחקנים חדשים ברוב קטגוריות המוצרים.
האם נייק היא קנייה, לפי אנליסטים בוול סטריט?
בהתבסס על ההמלצות של 34 אנליסטים בוול סטריט, מחיר היעד הממוצע של נייק הוא 36.47 דולר, מה שמשקף אפסייד של כ-6.13% ממחיר השוק הנוכחי.

שורה תחתונה
נייק מתקדמת בפעילות ה-Performance שלה, אבל זה לא מספיק כדי לקזז את אובדן ההכנסות במגזרים מרכזיים אחרים כמו Sportswear. גם הקשיים של נייק בסין לא נראים כמשהו שעומד להשתפר בעתיד הנראה לעין. למרות שהחברה נעה בכיוון הנכון עם דגש על חדשנות מוצר, הפצה רב-ערוצית ולוקליזציה בסין, אני מאמין שהתמחור שלה לא משאיר מרווח ביטחון מספיק למשקיעים שרוצים להמר על הבראה.