
מניית מיקרון (מיקרון) עשויה להיות אחת ההשקעות הבטוחות יותר בתחום ה-AI
- מיקרון טכנולוג'י הציגה רבעון רביעי חזק מאוד עם שיא בהכנסות, רווחיות גבוהה ותחזית חזקה לרבעון הבא, על רקע ביקוש רחב לזיכרון משרתי AI, HBM, DRAM, NAND ו-SSD.
- 26 הסכמי לקוחות אסטרטגיים שמכסים יותר מ-35% מההכנסות הצפויות עד 2030, יחד עם תמחור חוזי ושווי נמוך יחסית, מחזקים את הטענה שמניית מיקרון מציעה פוטנציאל עם הגנה מסוימת מפני ירידה עתידית.

מניית מיקרון טכנולוג'י (מיקרון) עשויה להיות אחת ההשקעות הבטוחות יותר בגל הבינה המלאכותית (AI), למרות העלייה החדה שלה ב-2026. אמנם מובילת שבבי הזיכרון עדיין עשויה להיות מחזורית, אבל היום ההבדל הוא ברמת הנראות. המנכ"ל סנג'אי מהרטה מצפה ל"שנת כספים 2027 חזקה עוד יותר". תחזית ההכנסות של מיקרון טכנולוג'י לרבעון הראשון, שעומדת על 61.5 מיליארד דולר, תומכת בביטחון הזה.
השינוי הגדול יותר הוא 26 הסכמים עם לקוחות, שמכסים יותר מ-35% מההכנסות הצפויות עד 2030. לכן, במכפיל רווח של בערך 6 על רווחי שנת הכספים 2027, אני נשאר חיובי לגבי מניית מיקרון.

הרבעון הרביעי של מיקרון טכנולוג'י מוכיח את הביקוש לזיכרון
הרבעון הרביעי של שנת הכספים של מיקרון טכנולוג'י Fiscal fourth quarter סיפק הרבה הוכחות לכך שלביקוש לזיכרון עדיין יש עוד שנים קדימה. ההכנסות הגיעו לשיא של 54.23 מיליארד דולר, עלייה של 379% לעומת השנה הקודמת. הרווח המתואם למניה (EPS) הגיע ל-33.42 דולר, בעוד שהרווח הגולמי המתואם הגיע ל-87%.
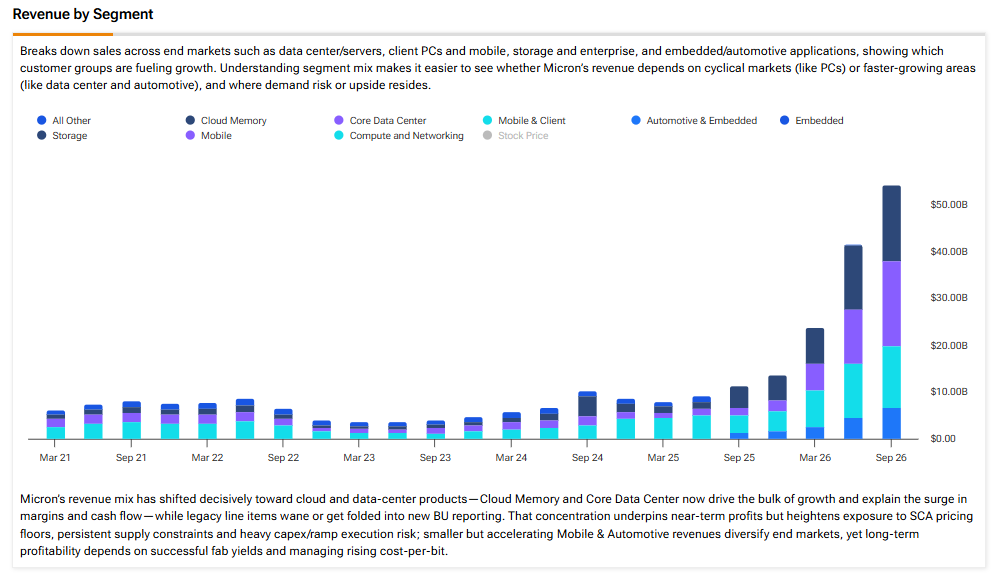
הרבעון הנוכחי צפוי להיות חזק יותר. ההנהלה סיפקה תחזית להכנסות של 61.5 מיליארד דולר ולרווח מתואם למניה של 38.15 דולר. תחזית הרווח הגולמי עומדת על 86.25%. מיקרון טכנולוג'י מצפה שזה יסמן את נקודת השפל של שנת הכספים 2027.
הנקודה המרכזית כאן היא שהביקוש רחב יותר גם מזיכרון High Bandwidth Memory (HBM). מיקרון טכנולוג'י מרחיבה את HBM4 אצל יותר לקוחות. היא גם עובדת עם אנבידיה (אנבידיה) על מוצר HBM4E מותאם אישית. רוב אספקת ה-HBM של מיקרון טכנולוג'י ל-2027 כבר נמצאת תחת הסכמים. העסקאות האלה כוללות עליות מחירים משמעותיות לעומת השנה הקודמת.
גם שרתי AI זקוקים להרבה זיכרון רגיל. מודולי DDR5 חדשים של 512GB של מיקרון טכנולוג'י יכולים להגדיל משמעותית את הקיבולת של כל שרת. ייצור בהיקף מסחרי מתוכנן למחצית השנייה של 2027. גם הכנסות מ-SSD למרכזי נתונים התקרבו ל-10 מיליארד דולר ברבעון הרביעי. זה היה יותר מפי 10 מהרמה של השנה שעברה.
מודלים גדולים יותר מחזיקים יותר פרמטרים ומעבדים פרומפטים ארוכים יותר. יישומי הסקה ויישומים אייג'נטיים מטפלים ביותר בקשות במקביל. כל שלב צורך יותר DRAM ואחסון. HBM ליד המעבד מושך את הכותרות. אבל זיכרון שרתים רגיל ו-NAND נושאים חלק גדול משאר העומס.
בינתיים, חברות טכנולוגיה גדולות עשויות להוציא יותר מ-730 מיליארד דולר על תשתיות AI עד סוף השנה. ההיצע לא יכול להגיב במהירות. התפוקה הראשונה של מיקרון טכנולוג'י באיידהו צפויה באמצע 2027. הרחבות גדולות אחרות יתחילו במהלך 2028 או מאוחר יותר. גם אז, מפעלים חדשים צריכים כמה רבעונים כדי להעלות קצב.
ההנהלה צופה ש-DRAM ו-NAND יישארו תחת מגבלות היצע עד 2028. היא עדיין לא באמת יכולה לראות מתי היצע ה-DRAM ישיג את הביקוש. אמנם זה לא מבטיח מחסור עד 2030, אבל לדעתי מסלול הצמיחה נראה ארוך בהרבה ממחזור חזק אחד בלבד.
חוזים יכולים להפוך את המחזור לפחות כואב
חוזים יכולים להפוך את המחזור הבא של מיקרון טכנולוג'י לפחות כואב. למיקרון טכנולוג'י יש כעת 26 הסכמי לקוחות אסטרטגיים, לעומת 16 ברבעון הקודם. הם מייצגים יותר מ-35% מההכנסות המוערכות עד 2030. חלקם כבר נמשכים עד 2031.
לדעתי אלה התחייבויות משמעותיות מאוד. הלקוחות התחייבו ל-32 מיליארד דולר, בעיקר דרך פיקדונות במזומן. התחייבויות הביצוע שנותרו הגיעו לכ-150 מיליארד דולר. המספר הזה עמד על קרוב ל-100 מיליארד דולר רק רבעון אחד קודם לכן.
גם תנאי התמחור מצביעים על הכנסות צפויות יותר עבור מיקרון טכנולוג'י בהמשך. לכשלושה רבעים מההכנסות הצפויות מההסכמים יש מסגרות תמחור מוגדרות. רוב המסגרות האלה כוללות רצפות ומגבלות עליונות למחיר. הרבע הנותר מתומחר מחדש מדי תקופה בהתאם לתנאי השוק.
מיקרון טכנולוג'י מתארת את העסקאות האלה כהסכמי take-or-pay. הלקוחות מבטיחים אספקה ועוזרים לממן קיבולת חדשה. מיקרון טכנולוג'י מקבלת תכנון טוב יותר של היקפי הייצור ותזרים מזומנים צפוי יותר. לדעתי זה עדיף בהרבה על בניית מפעלים על סמך ביקוש ספקולטיבי.
כמובן, תחום הזיכרון עדיין יחווה מחזורים, וההסכמים האלה לא יכולים למנוע ממחירי הספוט לרדת. ובכל זאת, פיקדונות במזומן, רצפות מחיר והיקפים מחויבים עדיין אמורים לספק הגנה. למעט חברות AI בצמיחה מהירה יש ביקוש חוזי בהיקף כזה עד 2030.
השווי של מיקרון משאיר מרווח ביטחון רחב
השווי של מיקרון משאיר מרווח ביטחון רחב גם במקרה של נרמול מסוים. המניה נסחרת כרגע סביב 1,088 דולר. במקביל, תחזיות הקונצנזוס צופות רווח מתואם למניה של 176.15 דולר בשנת הכספים 2027. ההערכות עולות ל-206.33 דולר ב-2028 ול-203.15 דולר ב-2029. המספרים האלה משקפים מכפילי רווח עתידיים של בערך 6, 5.1 ו-5.2, בהתאמה.
עבור חברה שצומחת בקצב כזה, המכפילים האלה נמוכים בבירור. בהשוואה, מיקרון טכנולוג'י נסחרת בפחות ממחצית מהשווי של כמה חברות שבבים מקבילות. לתרחיש השלילי יש בסיס מוצק, ולכן השוק אפשר למניה להיסחר במכפילי רווח חד-ספרתיים.
בפועל, רווח גולמי של 87% הוא לא הנחה הגיונית לטווח ארוך. סמסונג (SSNLF) ו-SK Hynix (SKHY) ימשיכו להוסיף היצע. קיבולת נוספת בענף עשויה להגיע מ-2028 והלאה. לכן, ייתכן שמחירי DRAM ו-NAND יצטרכו בסופו של דבר להתקרר.
גם סיכון תפעולי נמצא על הפרק. האיגוד של מיקרון טכנולוג'י בטאויואן אישר שביתה. כ-99% מהחברים שהצביעו תמכו במהלך. עדיין לא נקבע מועד לשביתה, אבל טייוואן מרכזית לייצור של מיקרון טכנולוג'י.
ובכל זאת, השווי משאיר הרבה מקום גם אם דברים ישתבשו. אם חותכים את תחזית הקונצנזוס לרווח למניה של שנת הכספים 2027 בחצי, מיקרון עדיין נסחרת סביב מכפיל רווח 12. זה כבר מניח איפוס חד ברווחים. זה גם מתעלם מההכנסות החוזיות שכבר נמשכות עד 2030.
האם מניית מיקרון טכנולוג'י היא קנייה, מכירה או החזק?
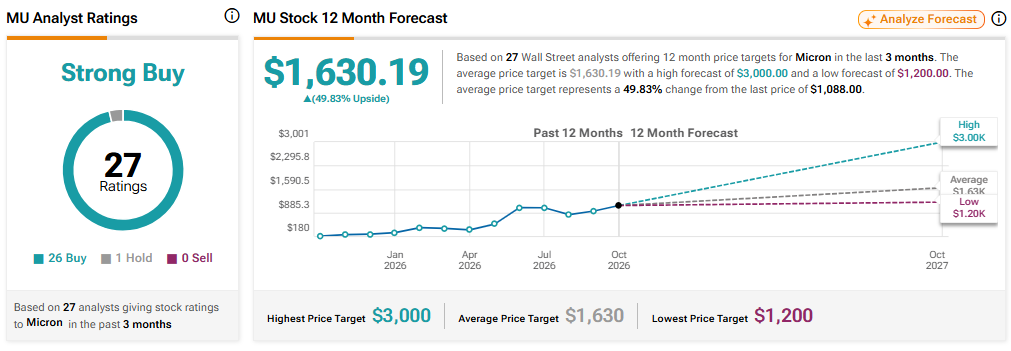
וול סטריט נשארת חיובית בצורה ברורה. ל-מיקרון יש דירוג קונצנזוס של קנייה חזקה ב-TipRanks. הדירוג מבוסס על 26 המלצות קנייה והמלצת החזק אחת. מחיר היעד הממוצע של 1,630.19 דולר משקף אפסייד של בערך 50% לעומת המחיר הנוכחי.
סיכום
מיקרון טכנולוג'י לא הפכה פתאום לחסינה למחזוריות. אבל מה אם היא בכלל לא צריכה להיות כזו? ההיצע נשאר הדוק, וכמות הזיכרון הנדרשת ממשיכה לעלות. הלקוחות גם חותמים על חוזים ארוכי טווח. ההסכמים האלה אמורים להפוך את הירידה הבאה לפחות חריפה מבעבר.
כש-מיקרון נסחרת סביב מכפיל רווח 6 על רווחי שנת הכספים 2027, אפילו נרמול משמעותי של המרווחים עדיין משאיר מקום לתשואות חזקות.